סיכום דו"ח Q2 2026 חברת Navitas Semiconductor (NVTS)
28.7.2026

בקצרה
- Navitas Semiconductor הציגה ברבעון השני הכנסות של 10.5 מיליון דולר, עלייה של 22% לעומת הרבעון הקודם, המעידה על התחלה חיובית של המעבר האסטרטגי למוצרי הספק גבוה, אך עדיין נמוך ב-27% לעומת אשתקד, מה שמצביע על אתגרי צמיחה כוללים.
- החברה מתמקדת בצמיחה בשווקי תשתיות AI ושווקים עתירי הספק, כאשר הכנסותיהם צמחו ביותר מ-50% לעומת אשתקד וצפויות להוות יותר משליש מההכנסות עד סוף השנה, מה שמחזק את הפוטנציאל לשינוי מהותי בבסיס הפעילות לעבר שווקים רווחיים יותר.
- Navitas עדיין רושמת הפסד תפעולי מתואם של 11.4 מיליון דולר, הגבוה מהכנסות הרבעון, והיא מתכננת להגדיל את ההוצאות התפעוליות, מה שמדגיש את הסיכון התפעולי ואת הצורך בהאצת צמיחת ההכנסות כדי להגיע לאיזון ולצמצם את שריפת המזומנים.
- גיוס הון של 373 מיליון דולר הסיר את סיכון הנזילות בטווח הקרוב, אך הגדיל את מספר המניות לכ-261.1 מיליון, מה שגרם לדילול משמעותי לבעלי המניות הקיימים, ובנוסף החברה מתמודדת עם תביעות משפטיות העלולות להסיט משאבים ולפגוע במסחור מוצרים.
Navitas Semiconductor מפתחת שבבי הספק מבוססי GaN ו-SiC המשפרים את היעילות והעברת החשמל במרכזי נתונים, תשתיות אנרגיה ומערכות תעשייתיות.
GaN ו-SiC הם חומרים מתקדמים לייצור שבבי הספק, שמאפשרים להעביר ולהמיר חשמל ביעילות גבוהה יותר, עם פחות אובדן אנרגיה וחום לעומת שבבים מבוססי סיליקון רגיל.
החברה הציגה ברבעון השני סימנים ראשונים לכך שהשינוי האסטרטגי במסגרת Navitas 2.0 מתחיל להתבטא גם במספרים.
ההכנסות הסתכמו ב-10.5 מיליון דולר, עלייה של 22% לעומת הרבעון הקודם, אך עדיין ירידה של 27% לעומת התקופה המקבילה.
השיפור הגיע מהמשך המעבר מפעילות המובייל ומוצרי הצריכה למוצרי הספק גבוה, שהכנסותיהם צמחו ביותר מ-50% לעומת אשתקד.
ההנהלה צופה האצה נוספת ברבעון השלישי, עם הכנסות של 13-14 מיליון דולר, והעריכה כי תשתיות AI יהוו יותר משליש מההכנסות עד סוף השנה.
עם זאת, החברה עדיין רחוקה מאיזון תפעולי וההפסד התפעולי המתואם הסתכם ב-11.4 מיליון דולר, סכום הגבוה מהכנסות הרבעון.
גיוס ההון הגדול הסיר את סיכון הנזילות בטווח הקרוב, אך הגדיל משמעותית את מספר המניות.
לכן, הרבעון מחזק את ההיתכנות של המהלך האסטרטגי, אך עדיין אינו מוכיח ש-Navitas יכולה לתרגם את ההזדמנות הטכנולוגית להכנסות בהיקף שיצדיק את מבנה ההוצאות והשווי שלה.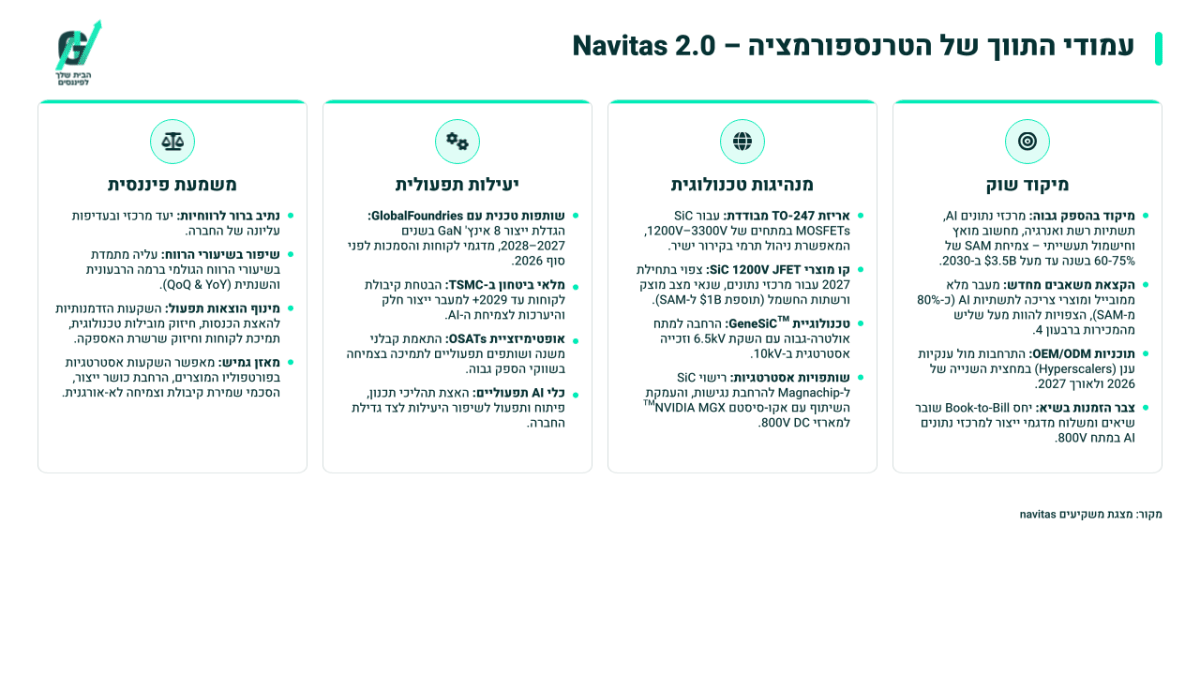
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר המואץ לתשתיות AI ולשווקים עתירי הספק.
הכנסות השווקים הללו צמחו ביותר מ-50% לעומת אשתקד, והן כבר מהוות את רוב פעילות החברה. Navitas משתתפת בתוכניות עם Hyperscalers, יצרני ספקי כוח, יצרני שרתים ושותפי OEM ו-ODM, כאשר מספר תוכניות צפויות להתחיל לגדול במחצית השנייה של 2026 ולהאיץ לאורך 2027. ההנהלה דיווחה על צבר מתרחב ועל יחס הזמנות להכנסות ברמת שיא, ותשתיות AI צפויות לייצר יותר משליש מהכנסות הרבעון הרביעי.
אם התחזית תתממש, החברה תסיים את השנה עם בסיס פעילות שונה מהותית, הנשען על שווקים בעלי צמיחה ורווחיות פוטנציאלית גבוהות יותר.
מנוע הצמיחה השני הוא העלייה הצפויה בתכולת רכיבי GaN ו-SiC בכל שלב של המעבר לארכיטקטורת 800 וולט במרכזי נתונים.
כבר במחצית השנייה של 2026 החברה מצפה לצמיחה במכירת רכיבי SiC לספקי כוח בצפיפות גבוהה, עוד לפני המעבר המלא ל-800 וולט.
במהלך 2027 צפויה כניסת 800 וולט לארונות החשמל ובהמשך למגשי המחשוב עצמם, מה שעשוי להגדיל גם את תכולת ה-GaN.
היתרון של Navitas הוא היכולת להציע את שתי הטכנולוגיות לאורך שרשרת אספקת החשמל, מהרשת ועד המעבד. 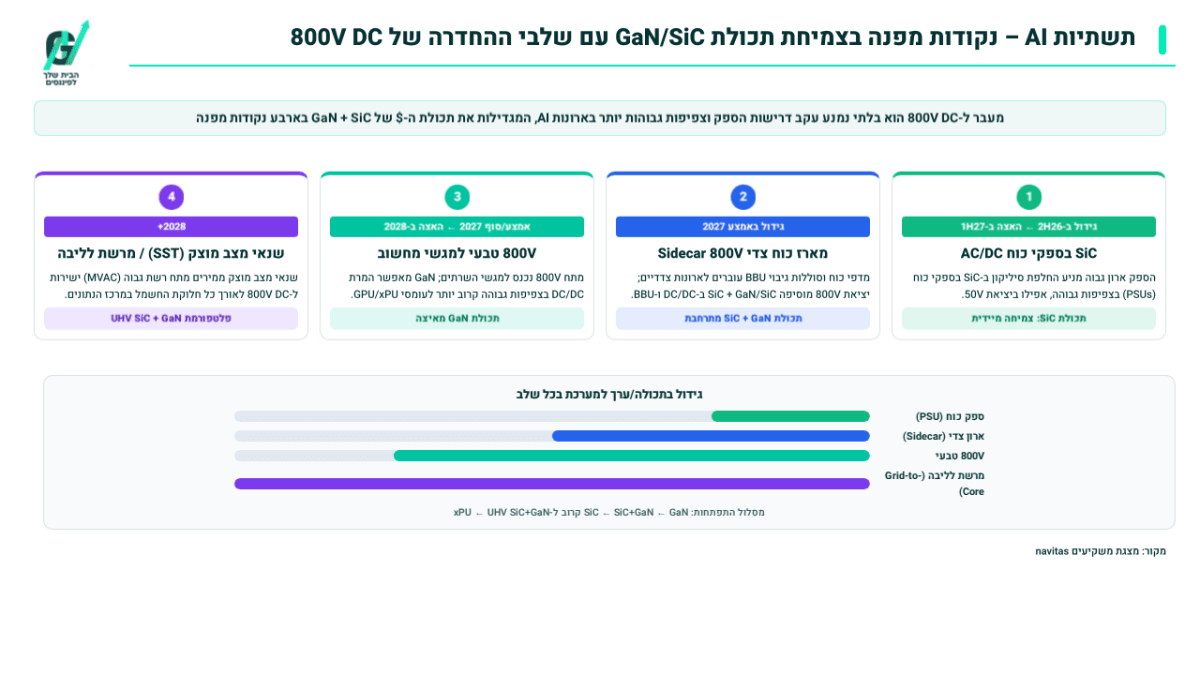
לכן, גם אם המעבר לארכיטקטורה מלאה יתבצע בהדרגה, החברה יכולה להתחיל לייצר הכנסות מהשינוי עוד לפני השלמתו.
התרחיש הדובי
הסיכון המרכזי הוא שהפעילות עדיין נמצאת בשלב מוקדם מאוד ביחס לציפיות העתידיות.
ההכנסות ברבעון הסתכמו ב-10.5 מיליון דולר בלבד והיו נמוכות ב-27% לעומת אשתקד, בעיקר בעקבות היציאה מפעילות המובייל והצריכה בסין.
במקביל, ההפסד התפעולי המתואם עמד על 11.4 מיליון דולר והוצאות התפעול המתואמות הגיעו ל-15.5 מיליון דולר.
החברה אף מתכננת להגדיל את ההוצאות הרבעוניות בכ-1-1.5 מיליון דולר החל מהרבעון השלישי.
אם תוכניות ה-AI יתעכבו, אם לקוחות לא יעברו לייצור סדרתי או אם אימוץ 800 וולט יהיה איטי מהצפוי, Navitas עלולה להמשיך לשרוף מזומנים ללא בסיס הכנסות המספיק לכיסוי ההוצאות.
הסיכון השני הוא הדילול והחשיפה המשפטית.
במהלך הרבעון החברה גייסה כ-373 מיליון דולר נטו באמצעות מכירת מניות במחיר ממוצע של 21.89 דולר, ומספר המניות המונפקות עלה מ-230.5 מיליון בסוף 2025 לכ-261.1 מיליון בסוף הרבעון.
המהלך חיזק את המאזן, אך העביר חלק מהסיכון לבעלי המניות באמצעות דילול.
נוסף על כך, Wolfspeed הגישה תביעת הפרת פטנטים הנוגעת למוצרי GaN ו-SiC, ו-Renesas הגישה תביעה נגד החברה ושני עובדים, ובהם המנכ"ל, בטענות הכוללות שימוש לא ראוי בסודות מסחריים.
ההליכים נמצאים בשלב מוקדם ולא ניתן לכמת את השפעתם, אך הם עלולים לייצר עלויות משפטיות, להסיט משאבי הנהלה ובתרחיש שלילי לפגוע במסחור מוצרים מסוימים.
האם השתנה משהו בתזת החברה?
הרבעון מחזק במידה מסוימת את תזת ההשקעה, משום שהצמיחה הרבעונית, השיפור בתמהיל והתחזית לרבעון השלישי מצביעים על כך שהמעבר לתשתיות AI אינו נשאר רק ברמת המצגת.
עם זאת, החברה עדיין אינה קרובה להוכיח מודל רווחי והפער בין ההכנסות להוצאות נשאר גדול.
הגורם המרכזי עד הדוח הבא יהיה היכולת לעמוד בתחזית ההכנסות ולבסס צמיחה שמגיעה מתוכניות AI ממשיות, ולא רק מדגימות, בדיקות והזמנות מוקדמות.
הנושאים המרכזיים
האצה בצמיחה הרבעונית
ההכנסות עלו ב-22% לעומת הרבעון הראשון והגיעו לקצה העליון של התחזית.
לרבעון השלישי החברה צופה הכנסות של 13-14 מיליון דולר, המשקפות צמיחה של כ-28% בנקודת האמצע וחזרה לצמיחה שנתית.
המשך האצה ברבעונים הקרובים יהיה האישור החשוב ביותר לכך שהשפל בהכנסות נמצא מאחוריה.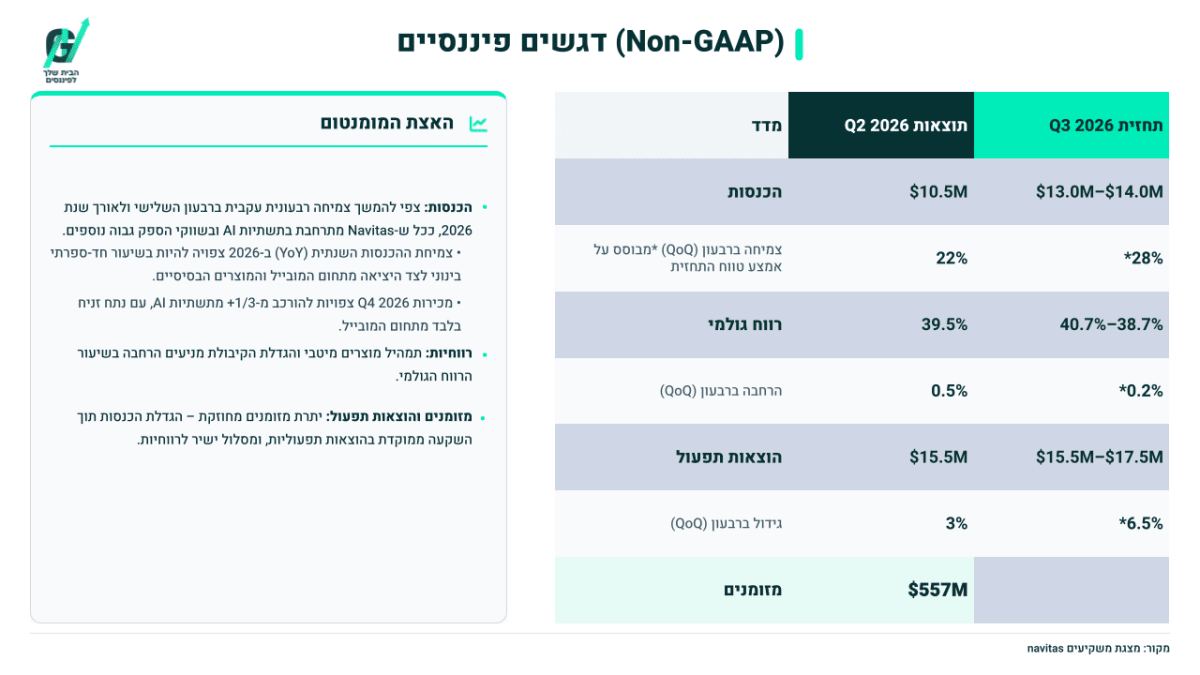
תמהיל ההכנסות משתנה
ההכנסות ממובייל ומוצרי צריכה נמוכים ממשיכות להתכווץ וצפויות להפוך לזניחות עד סוף השנה.
במקומן צומחים תחומי מרכזי הנתונים, תשתיות החשמל, מחשוב עתיר ביצועים וחשמול תעשייתי.
השינוי תרם להרחבת שיעור הרווח הגולמי המתואם ל-39.5%, לעומת 39% ברבעון הקודם ו-38.5% אשתקד.
המאזן חזק, אך במחיר של דילול
Navitas סיימה את הרבעון עם 557.4 מיליון דולר במזומן וללא חוב.
הנזילות מאפשרת לה לממן פיתוח מוצרים, מלאי, קיבולת ייצור והסכמי שמירת קיבולת עם מפעלי השבבים. מנגד, רוב השיפור במזומן הגיע מהנפקת מניות, ולא מתזרים הפעילות, במחצית הראשונה החברה השתמשה ב-48.3 מיליון דולר במזומן מפעילות שוטפת, כמעט פי שניים מהתקופה המקבילה.
בניית שרשרת אספקה לתקופת הצמיחה
החברה מתקדמת בהעברת ייצור GaN לפרוסות 8 אינץ' ב-GlobalFoundries, כאשר דגימות והסמכות לקוחות צפויות לפני סוף 2026 ומוצרים מוסמכים ראשונים בתחילת 2027.
במקביל, Navitas הבטיחה מלאי חיץ מ-TSMC לתמיכה בלקוחות עד 2029 והרחיבה את שיתוף הפעולה עם Magnachip.
המהלכים מפחיתים את סיכון המעבר, אך גם דורשים השקעה מוקדמת במלאי ובקיבולת לפני שהביקוש הוכח במלואו.
שאלות מפתח
-
איזה חלק מהצבר ומהזמנות השיא כבר מגובה בתוכניות ייצור מאושרות, ומהו לוח הזמנים להפיכתן להכנסות מהותיות במהלך 2027?
-
באיזה היקף עשויה דחייה במעבר לארכיטקטורת 800 וולט להשפיע על קצב הצמיחה, ומהו חלקן של ההכנסות שאינו תלוי במעבר המלא לארכיטקטורה זו?
-
מהו קצב ההכנסות הרבעוני הנדרש כדי להגיע לאיזון תפעולי, והאם הנהלת החברה צופה צורך בגיוס הון נוסף לפני השגת רווחיות?
למה לשים לב ברבעון הבא
עמידה בתחזית ההכנסות
החברה צופה הכנסות של 13-14 מיליון דולר ברבעון השלישי.
תוצאה בטווח העליון, לצד המשך תחזית לצמיחה ברבעון הרביעי, תחזק את הטענה שהמעבר למוצרי הספק גבוה מייצר האצה אמיתית, החמצה תעלה מחדש את החשש שהזמנות ותוכניות לקוחות עדיין אינן מתורגמות לייצור סדרתי.
שיעור הרווח הגולמי
התחזית לרווח הגולמי המתואם עומדת על 38.7%-40.7%.
שיפור מעל 39.5% יצביע על תמהיל איכותי יותר ועל יתרון כלכלי במעבר לתשתיות AI.
ירידה, במיוחד לצד צמיחה בהכנסות, עשויה להעיד על לחץ מחירים או על עלויות גבוהות בתחילת תוכניות הייצור.
משמעת בהוצאות ובשריפת המזומנים
הוצאות התפעול המתואמות צפויות לעלות ל-15.5-17.5 מיליון דולר.
המשקיעים צריכים לבדוק האם הצמיחה בהכנסות גבוהה מקצב העלייה בהוצאות והאם ההפסד התפעולי מתחיל להתכווץ.
הרחבת ההוצאות ללא שיפור ברור בהפסד תרחיק את נקודת האיזון ותגדיל את הסיכון לדילול נוסף בהמשך.
סיכום
Navitas הציגה רבעון שמעיד על התקדמות אמיתית במעבר לתשתיות AI, אך עדיין מדובר בתחילתו של תהליך ולא בהוכחת מודל עסקי.
החברה יצאה מהרבעון עם תמהיל טוב יותר, תחזית חזקה ומאזן נזיל, אך גם עם הפסדים, דילול וסיכונים משפטיים.
המשתנה החשוב ביותר יהיה קצב הפיכת תוכניות ה-GaN וה-SiC להכנסות סדרתיות במהלך המחצית השנייה של 2026 וב-2027.
המניה ירדה לאחר שעות המסחר בכ-3.33%.