מלכודת הריבית של בנק ישראל, למה החלטת הפד השבוע לא תפתור את פלונטר המט"ח
27.7.2026

בקצרה
- פער הריביות בין ישראל לארצות הברית הצטמצם משמעותית, כאשר הריבית בישראל עומדת על 3.5% והריבית בארה"ב נעה בין 3.5% ל-3.75%, מה שהופך את החזקת הדולר לאטרקטיבית יותר עבור משקיעים גדולים ועלול להפעיל לחץ לפיחות על השקל אם הפער יתרחב לרעתו.
- השקל התחזק בכ-10% במחצית הראשונה של 2026, הגיע לרמה של 2.8 שקלים לדולר, אך התנודתיות הגבוהה, המושפעת מגורמים כמו מצב ביטחוני, שוקי מניות בארה"ב וגידור מוסדי, ממחישה את הקושי לייחס את תנועת השקל לגורם יחיד או להחלטה מקומית אחת.
- בנק ישראל רכש כ-1.83 מיליארד דולר בחודשים מאי ויוני, אך הדגיש כי רכישות אלו נועדו לשמור על תקינות השוק ולא להגן על שער חליפין ספציפי, מה שמעיד על יכולת מוגבלת של הבנק לשנות מגמה ארוכת טווח בשער החליפין באמצעות התערבות ישירה.
- התחזקות השקל בשנתיים האחרונות הושפעה מירידת פרמיית הסיכון של ישראל, עליות בשוקי המניות בארה"ב והיחלשות הדולר בעולם, מה שמצביע על כך ששוק המט"ח המקומי מחובר עמוקות לשוק ההון העולמי ומגביל את חופש הפעולה של בנק ישראל בקביעת כיוון השקל.
בכל פעם ששער הדולר נע בכמה אגורות הכותרות חוזרות לאותו הסיפור, השקל מתחזק בגלל ירידה במתח הביטחוני או נחלש בגלל עלייה במחירי הנפט, אלא שמתחת לתנודות היומיות מתרחש תהליך משמעותי בהרבה שמצמצם את חופש הפעולה של בנק ישראל ומחבר בין החלטות הריבית בירושלים לבין מה שמתרחש בוושינגטון.
נכון ל-24 ביולי שערו היציג של הדולר עמד על 3.062 שקלים, לאחר שבמחצית הראשונה של 2026 רשם השקל מהלך חד במיוחד, התחזק בכ-10% מתחילת השנה והגיע בסוף מאי לרמה של כ-2.8 שקלים לדולר, לפני שחזר להיחלש במהלך יוני לכיוון שלושה שקלים.
התנודה הזו ממחישה עד כמה קשה להתייחס לרמה נקודתית בשער החליפין כאל שינוי מגמה, משום שהשקל מושפע במקביל מההתפתחויות הביטחוניות, מהדולר בעולם, משוקי המניות בארצות הברית ומפעילות הגידור של הגופים המוסדיים בישראל.
ביום רביעי הקרוב יסיים הפדרל ריזרב את ישיבתו בת היומיים ויפרסם את החלטת הריבית לחודש יולי, כאשר הריבית בארצות הברית נמצאת כעת בטווח של 3.5% עד 3.75% לאחר שנותרה ללא שינוי מאז תחילת השנה.
במקביל בנק ישראל הוריד בתחילת יולי את הריבית המקומית ל-3.5%, כך שפער הריביות בין המדינות כמעט נסגר בחלקו התחתון של הטווח האמריקאי ואף נוטה מעט לטובת הדולר כאשר מסתכלים על אמצע הטווח.
המספר הזה אולי נראה קטן, אך עבור משקיעים שמנהלים סכומי כסף גדולים הוא משמעותי מאוד, משום שפער הריביות משפיע על העלות של החזקת מטבע, על עסקאות גידור ועל הכדאיות היחסית של נכסים שקליים מול נכסים דולריים.
כאשר הריבית האמריקאית גבוהה יותר מהריבית בישראל, החזקת דולר נעשית אטרקטיבית יותר ביחס להחזקת שקל, ולכן הפחתת ריבית נוספת בישראל במקביל להעלאת ריבית בארצות הברית עלולה להרחיב את הפער לרעת השקל וליצור לחץ לפיחות, זו בדיוק המלכודת שבה נמצא בנק ישראל.
שער הדולר כבר לא נקבע רק בירושלים
לכאורה בנק ישראל מחזיק בארגז כלים רחב, הוא יכול להעלות או להוריד את הריבית, לרכוש מטבע חוץ ולהעביר מסרים לשוק, אך בפועל יכולתו לקבוע את כיוון השקל מוגבלת מפני ששוק המט"ח המקומי מחובר באופן עמוק לשוק ההון העולמי.
כאשר מדדי המניות בארצות הברית עולים ושווי ההשקעות הזרות של הפנסיות וחברות הביטוח בישראל גדל, שיעור החשיפה שלהן לדולר עלול לעלות מעל היעד שקבעו לעצמן.
כדי להחזיר את החשיפה לרמה הרצויה הן מוכרות דולרים או מגדילות את הגידור, והפעילות הזו יוצרת ביקוש לשקלים.
באותו אופן גיוסי הון של חברות טכנולוגיה, השקעות זרות בחברות ישראליות והכנסות של יצואנים מוסיפים לשוק זרם קבוע של מטבע חוץ.
בנק ישראל עצמו ציין כי ייסוף השקל שנרשם בשנתיים האחרונות הושפע במידה רבה מירידת פרמיית הסיכון של ישראל, מעליות בשוקי המניות בארצות הברית ומהיחלשות רחבה של הדולר בעולם, ולכן קשה לייחס את תנועת השקל לגורם יחיד או להחלטה מקומית אחת.
המשמעות היא שגם רכישות גדולות של מטבע חוץ אינן בהכרח משנות את המגמה לאורך זמן.
בחודשים מאי ויוני רכש בנק ישראל 801 מיליון דולר ו-1.027 מיליארד דולר בהתאמה, סכום מצטבר של כ-1.83 מיליארד דולר, אך הבנק הדגיש שהרכישות נעשו באופן נקודתי כדי לשמור על פעילותו התקינה של השוק ולא כחלק מהתחייבות להגן על שער מסוים.
ההבחנה הזו חשובה, משום שבנק ישראל אינו מפעיל שער קבוע ואינו מתחייב לרצפת דולר של 2.8 או 2.9 שקלים.
מטרתו של הבנק היא למנוע מצב שבו תנודה חדה וחסרת סדר פוגעת בפעילות הפיננסית או מחלחלת במהירות לאינפלציה, ולא לבחור עבור השוק את המחיר שבו הדולר צריך להיסחר.
הבנק מפרסם שער יציג המבוסס על השער הקיים בשוק, אך גם לשער הזה אין מעמד מחייב מבחינה משפטית.
מדוע הפד לא באמת משחרר את בנק ישראל
הציפייה הפשוטה היא שהעלאת ריבית בארצות הברית תחזק את הדולר ותקל על בנק ישראל להתמודד עם השקל החזק, ובטווח הקצר זה אכן יכול לקרות, אך מכאן ועד לטענה שמהלך כזה יאפשר לבנק ישראל להמשיך להוריד ריבית בישראל המרחק גדול.
אם הפד יעלה את הריבית ב-25 נקודות בסיס והריבית בישראל תישאר ברמה של 3.5%, הפער לטובת הדולר יתרחב. מהלך כזה עשוי להחליש את השקל ולהקל על יצואנים שמקבלים הכנסות בדולרים ומשלמים חלק מהוצאותיהם בשקלים, אך הוא גם עלול לייקר מוצרים מיובאים, חומרי גלם, אנרגיה ונסיעות לחו"ל.
אם בנק ישראל יגיב לכך בהפחתת ריבית נוספת, הוא ירחיב עוד יותר את פער הריביות ועלול להאיץ את הפיחות. פיחות מתון יכול לסייע ליצואנים, אך פיחות מהיר מדי עלול להפוך בתוך זמן קצר ללחץ אינפלציוני שיגרום לבנק לעצור את ההקלות המוניטריות.
לכן העלאת ריבית בארצות הברית אינה מעניקה לבנק ישראל חופש פעולה אלא מחליפה בעיה אחת באחרת. השקל אולי יפסיק להתחזק, אך המחיר יהיה פחות מרחב להפחתת הריבית המקומית.
גם בתרחיש שבו הפד משאיר את הריבית ללא שינוי אין פתרון פשוט.
אם ההודעה תהיה מתונה והדולר ייחלש בעולם, השקל עשוי לחזור ולהתחזק, דבר שיפחית את מחיר היבוא וימתן חלק מהאינפלציה, אך במקביל יכביד על יצואנים ועל חברות ישראליות שמייצרות הכנסות בחו"ל.
מבחינה תיאורטית ייסוף של השקל מאפשר לבנק ישראל להוריד את הריבית, משום שהוא פועל להפחתת האינפלציה, אלא שהבנק אינו מסתכל רק על המטבע.
בהחלטתו האחרונה הוא הדגיש כי תוואי הריבית ייקבע גם בהתאם להתפתחות האינפלציה, הפעילות הכלכלית, אי הוודאות הגיאופוליטית והמצב הפיסקלי.
כלומר גם כאשר השקל מתחזק, עלויות ממשלתיות גבוהות, מחסור בעובדים, התייקרות שירותים או עלייה במחירי האנרגיה עלולים למנוע הורדת ריבית נוספת.
כתבנו בהרחבה על ייסוף ופיחות השקל במאמר שפורסם בבלוג
בתרשים מטה ניתן לראות כי קצב האינפלציה השנתי בישראל ירד בהדרגה מרמות של יותר מ-5% בשנת 2023 לכיוון של פחות מ-2% במהלך 2026, מגמה שתומכת עקרונית בהפחתת ריבית אך אינה מבטלת את הסיכון שפיחות חד בשקל יחזיר את הלחצים האינפלציוניים דרך מחירי היבוא.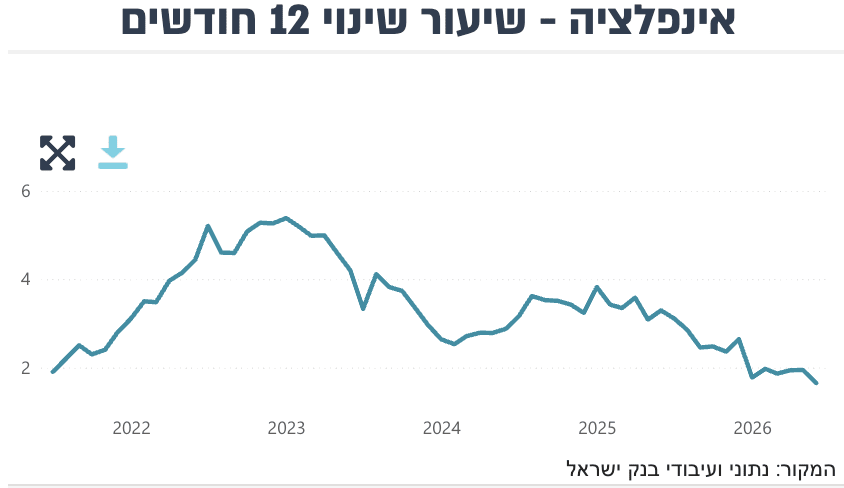
מקור: בנק ישראל
השוק כבר נערך להחלטה
הטעות הנפוצה לקראת החלטות ריבית היא להניח שהתגובה בשוק תתחיל רק ברגע פרסום ההודעה, כאשר בפועל משקיעים כבר מתמחרים את התרחישים האפשריים באמצעות אג"ח, חוזים עתידיים ומטבעות.
בתרשים מטה ניתן לראות כי השוק מעניק הסתברות של 66.3% להותרת הריבית בטווח של 3.5%-3.75%, לעומת הסתברות של 33.7% להעלאה לטווח של 3.75%-4.0%, נתון שממחיש כי תרחיש העלאת הריבית כבר מגולם בחלקו במחירי השוק עוד לפני פרסום ההחלטה.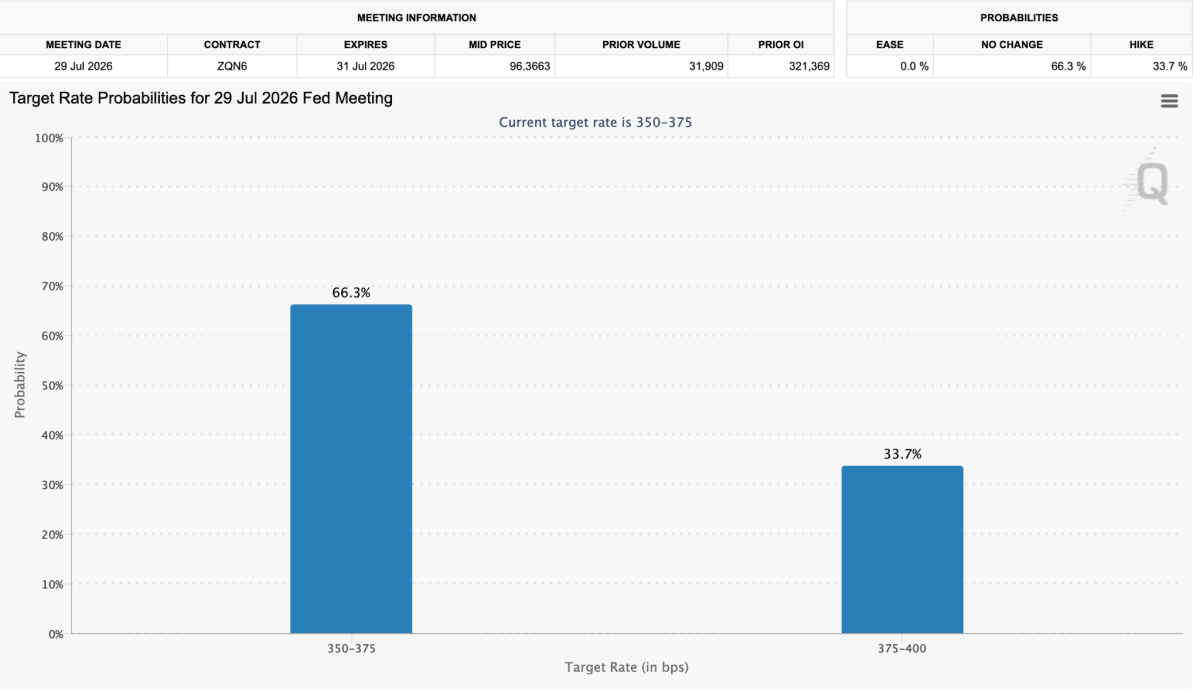
מקור: CME Group
כלי FedWatch של CME מבוסס על מחירי חוזים עתידיים על ריבית הפד ומציג את ההסתברויות שהשוק מייחס לכל החלטה, ולכן כאשר ההסתברות להעלאה עולה גם שער הדולר והתשואות יכולים להגיב עוד לפני הישיבה.
בתחילת יולי תומחרה הסתברות של כ-25% להעלאה ובאמצע החודש הופיעו הערכות שוק שהתקרבו לכ-39%, כך שחלק מהאפשרות למהלך כבר נכנס למחירים.
גם הדוח המוניטרי של הפד מיולי הראה כי החוזים העתידיים גילמו ריבית אפקטיבית גבוהה בכ-30 נקודות בסיס עד סוף 2026, נתון שמלמד שהשוק אינו רואה את הריבית הנוכחית כסוף פסוק.
לכן החלטה שתואמת את הציפיות עשויה לייצר תגובה מתונה בלבד, בעוד שהמסר במסיבת העיתונאים יהיה חשוב לא פחות מההחלטה עצמה.
אם הפד יבהיר שהעלאות נוספות אפשריות, הדולר עשוי להתחזק גם ללא שינוי מיידי בריבית, ואם יאותת שהמהלך חד-פעמי או שהאינפלציה צפויה להתמתן, התגובה יכולה להיות הפוכה, במילים אחרות השוק אינו מחכה רק למספר, הוא מחכה להבין מהו הכיוון.
מה המשמעות עבור החברות הישראליות
שער חליפין חזק אינו חדשות טובות או רעות עבור כל המשק באותה מידה, משום שכל חברה מחזיקה מבנה שונה של הכנסות והוצאות.
חברת תוכנה שמוכרת בדולרים ומשלמת שכר בעיקר בשקלים עלולה לראות את ההכנסה שלה נשחקת לאחר ההמרה למטבע המקומי, גם כאשר מספר הלקוחות שלה ממשיך לגדול.
לעומתה יבואנית שרוכשת מוצרים בדולרים ומוכרת אותם בשקלים עשויה ליהנות מירידה בעלויות, כל עוד היא אינה נאלצת להעביר את מלוא ההוזלה לצרכן.
גם אצל יצרנים התמונה מורכבת, משום שחברה יכולה לייצא בדולרים אך לרכוש חלק מחומרי הגלם שלה באותו מטבע, ולכן החשיפה האמיתית תלויה בפער שבין ההכנסות הדולריות להוצאות הדולריות ולא רק בהגדרה שלה כיצואנית.
למשקיע חשוב לבחון בדוחות את החשיפה המטבעית נטו, את מדיניות הגידור ואת הרגישות של הרווח לשינוי בשער החליפין.
חברה שנראית כמוטבת טבעית מעליית הדולר יכולה להיות מגודרת כמעט לחלוטין, בעוד חברה שאינה נתפסת כחשופה למט"ח יכולה להחזיק התחייבויות גדולות בדולרים.
ומה קורה לחסכונות שלנו
גם הקשר בין הדולר לחיסכון הפנסיוני אינו ישיר כפי שלעתים מוצג.
חלק גדול מהחסכונות בישראל מושקע בשווקים זרים, אך הגופים המוסדיים מגדרים חלק מהחשיפה למטבע, ולכן עלייה של אחוז בדולר אינה מתורגמת בהכרח לעלייה דומה בשווי התיק.
כאשר הדולר מתחזק, החלק שאינו מגודר מקבל תוספת תשואה במונחי שקל, אך אם שוקי המניות בחו"ל יורדים באותו זמן התוצאה הסופית יכולה להישאר שלילית.
באותה מידה התחזקות השקל מקטינה את השווי השקלי של נכסים זרים שאינם מגודרים, אך אינה מוחקת את התשואה שהנכסים עצמם ייצרו.
לכן השאלה החשובה למשקיע אינה האם הדולר יעלה ביום ההחלטה, אלא כמה מהתיק חשוף בפועל למטבע, האם החשיפה מתאימה לטווח ההשקעה ומה יקרה לתיק אם הריבית, המניות והמטבע ינועו בכיוונים שונים.
החלטת הפד היא זרז, לא פתרון
החלטת הריבית ב-29 ביולי יכולה להניע את שוק המט"ח, אך היא לא תפתור את המלכודת שבה נמצא בנק ישראל.
העלאת ריבית בארצות הברית עשויה להחליש את השקל ולתמוך ביצואנים, אך היא גם תרחיב את פער הריביות ותצמצם את האפשרות להמשיך להפחית את הריבית בישראל.
השארת הריבית ללא שינוי עשויה לאפשר לשקל לחזור להתחזק, אך לא בהכרח תספיק כדי לפתוח מסלול מהיר להפחתות ריבית אם האינפלציה המקומית והסיכונים הפיסקליים יישארו גבוהים.
גם ההתערבות במט"ח אינה יכולה לשנות לבדה זרמים של מיליארדי דולרים הנובעים משוקי ההון, מהשקעות זרות ומהפעילות של הגופים המוסדיים, ולכן מטרתה הסבירה היא למתן תנודות חריגות ולא לקבוע מחיר קבוע לדולר.
בסופו של דבר השקל כבר אינו נקבע רק לפי הריבית בירושלים, והוא גם אינו נקבע רק לפי ההחלטה בוושינגטון.
הוא נמצא בנקודת המפגש שבין פערי הריביות, מצב השווקים בעולם, הגידורים של המוסדיים, הפעילות של חברות הטכנולוגיה והסיכון הגיאופוליטי המקומי.
זהו גם המסר החשוב למשקיעים השבוע, משום שהתגובה הראשונית להחלטת הפד יכולה להיות חדה אך זמנית, בעוד שהכיוון האמיתי של הדולר מול השקל ייקבע לפי השאלה האם זרמי ההון המבניים השתנו.
כל עוד הם ממשיכים לפעול לטובת השקל, החלטת ריבית אחת לא תספיק כדי לשנות את התמונה, וכל עוד פער הריביות מגביל את בנק ישראל גם הורדת ריבית מקומית אינה מהלך נטול מחיר.