פניית הפרסה של רשות התחרות מקרבת את עסקת כאל להשלמה ומה היא באמת משנה עבור הבנקים והמשקיעים
27.7.2026

בקצרה
- רשות התחרות נסוגה מדרישתה להפריד את כאל ממועדון שופרסל, ובכך איפשרה את התקדמות עסקת המכירה לקבוצת יוניון והראל, מה שמשמר עבור כאל נכס מסחרי מרכזי הכולל מאות אלפי כרטיסים פעילים ומבטיח בסיס לקוחות יציב וזרם הכנסות קבוע, ובכך מחזק את כדאיות העסקה לרוכשים.
- מועדון שופרסל מהווה נכס אסטרטגי עבור כאל, שכן הוא מספק קשר קבוע עם מאות אלפי לקוחות, זרם רציף של עסקאות ועמלות, ונתונים יקרי ערך על הרגלי צריכה, מה שמאפשר לכאל לפתח אשראי צרכני ולצמוח בתחום, ובכך תורם משמעותית לשווי החברה וליכולתה לייצר רווחים עתידיים.
- החשש המרכזי של רשות התחרות נוגע למעבר מידע מסחרי רגיש בין כאל לגורמים עסקיים מתחרים, במיוחד לאור החזקת ג'ורג' חורש בסופר פארם, מה שעלול ליצור יתרון תחרותי לא הוגן; לכן, המתווה המתגבש כולל מגבלות מידע והפרדה תפעולית כדי לאפשר את העסקה תוך שמירה על התחרותיות בשוק.
- הבנק הבינלאומי צפוי לקבל תמורה של כ-1.056 מיליארד שקל ממכירת 28% ממניות כאל, בתוספת מנגנון תמורה מותנה, מה שמשפר משמעותית את מצבו הפיננסי ומאפשר לו גמישות רבה יותר בחלוקת דיבידנדים ובהשקעות עתידיות, ובכך משפיע לחיוב על המשקיעים בבנק.
רשות התחרות מתקרבת לאישור מכירת כאל לקבוצת יוניון ולהראל (HARL) לאחר שנסוגה מהדרישה להפריד את חברת כרטיסי האשראי ממועדון שופרסל (SAE) והסכימה לבחון מתווה שמבוסס על מגבלות מידע והפרדה תפעולית בין הפעילויות השונות.
עבור הצדדים לעסקה מדובר בשינוי משמעותי משום שהדרישה המקורית איימה לפגוע באחד הנכסים המסחריים החשובים של כאל ולהפוך את הרכישה לפחות אטרקטיבית מבחינה כלכלית.
אלא שהסיפור הגדול יותר אינו מסתכם בשאלה האם כאל תישאר עם מועדון שופרסל, אלא נוגע למערכת רחבה שמחברת בין בנקים חברות ביטוח אשראי צרכני קמעונאות ומידע על הרגלי הקנייה של הציבור.
ברגע שהרגולטור משנה את עמדתו הוא לא רק מקרב עסקה גדולה לקו הסיום אלא משנה את אופן חלוקת ההון והסיכון בין כמה מהשחקנים המרכזיים בשוק הפיננסי הישראלי.
למה מועדון שופרסל כל כך חשוב לעסקה
כרטיס אשראי שמחובר למועדון לקוחות גדול הוא לא רק אמצעי תשלום משום שהוא מייצר לחברת האשראי קשר קבוע עם מאות אלפי לקוחות וזרם רציף של עסקאות ועמלות ונתונים שמאפשרים להבין כיצד הלקוחות צורכים אשראי ואילו מוצרים אפשר להציע להם בעתיד.
ההסכם בין כאל לשופרסל כולל מאות אלפי כרטיסים פעילים והוא מעניק לכאל נוכחות עמוקה בתוך אחד ממועדוני הצרכנות הגדולים בישראל.
המשמעות היא שהמועדון מספק לכאל בסיס לקוחות יציב ופעילות עסקית שחוזרת מדי חודש ולא רק קמפיין שיווקי זמני שיכול להיעלם לאחר תקופה קצרה.
לאחר שכאל איבדה את מועדון Fly Card לישראכרט, אובדן נוסף של מועדון שופרסל היה פוגע בה בשתי חזיתות במקביל משום שהוא היה מקטין את היקף הפעילות הקיימת וגם מחליש את יכולתה לצמוח בתחום האשראי הצרכני בשנים הקרובות, מסיבה זו הדרישה להפרדה מלאה לא הייתה שינוי טכני בתנאי העסקה אלא תנאי שהיה עלול לשנות את כל ההיגיון הכלכלי שמאחוריה.
פניית הפרסה של רשות התחרות מסירה בשלב הזה חלק גדול מהאיום הזה ומאפשרת לרוכשים לקבל את כאל יחד עם אחד מנכסי העוגן המרכזיים שלה.
מנגד האישור צפוי לכלול מגבלות שנועדו למנוע העברת מידע בין כאל לבין גורמים עסקיים אחרים הקשורים ליוניון ובמיוחד בשל ההחזקה של ג'ורג' חורש בסופר פארם שמתחרה ברשת BE של שופרסל.
אחד הגורמים שהופכים את כאל לנכס מבוקש הוא המשך הצמיחה בפעילות העסקית, כפי שניתן לראות בנתוני הרבעון הראשון של 2026, עם הרחבת תיק האשראי ועלייה בהכנסות מעסקאות בכרטיסי אשראי.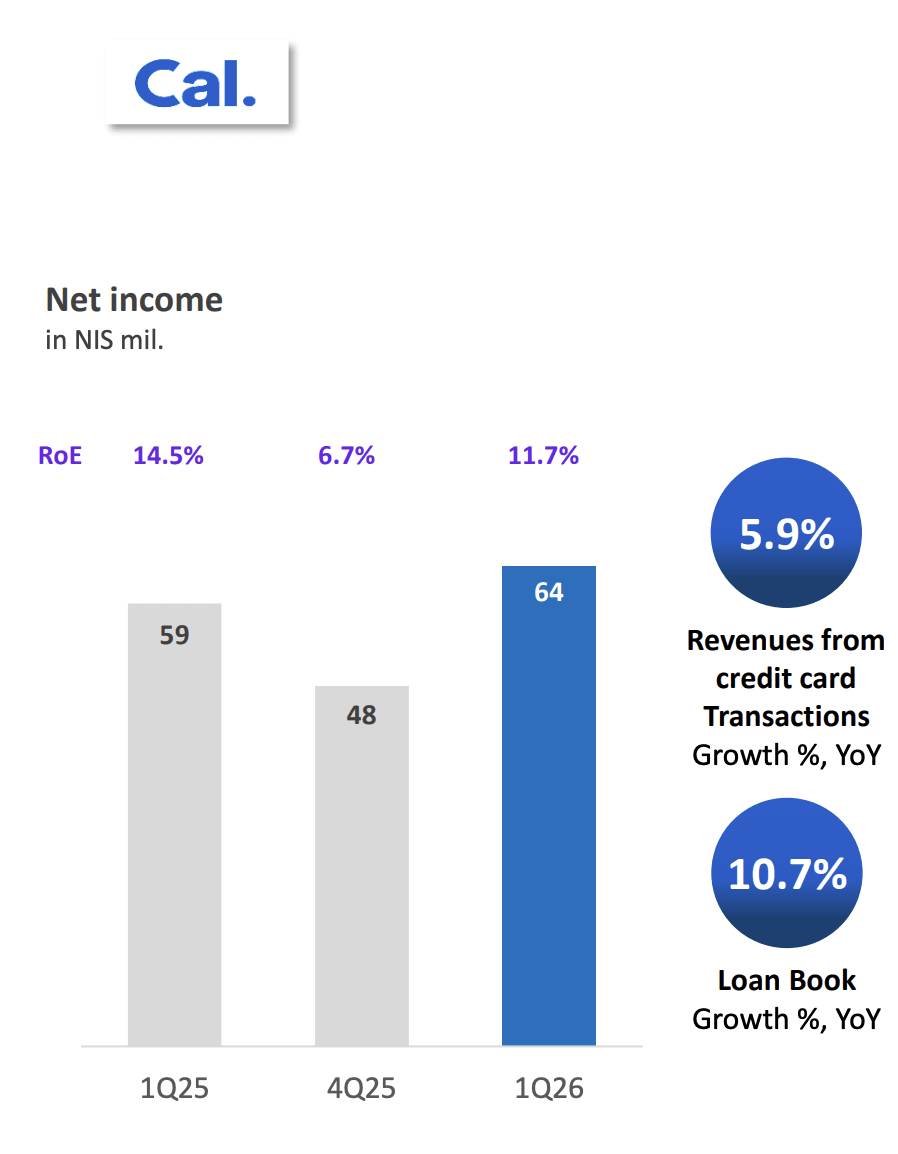
מקור: מצגת משקיעים דיסקונט
המידע הצרכני נמצא במרכז הוויכוח
החשש של רשות התחרות לא נולד מעצם החיבור בין חברת אשראי לבין קבוצת השקעות אלא מהאפשרות שמידע מסחרי רגיש יעבור בין חברות שפועלות בשווקים מתחרים.
כאל יודעת לא רק כמה לקוח הוציא בשופרסל אלא גם באילו קטגוריות הוא קונה מה תדירות הרכישות שלו היכן הוא משתמש בכרטיס מחוץ לרשת ומהו היקף ההוצאה הכולל שלו לאורך זמן.
כאשר מידע כזה מרוכז במקום אחד הוא יכול לסייע לתמחר מבצעים לבנות הצעות אישיות לנתח התנהגות צרכנית ולחזות כיצד לקוחות עשויים להגיב לשינויים במחיר.
זהו מידע בעל ערך כלכלי גבוה במיוחד בעולם הקמעונאות משום שהוא מאפשר לחברות להבין את הלקוח טוב יותר ולעיתים עוד לפני שהוא עצמו משנה את הרגלי הקנייה שלו.
החשש היה שמידע הנוגע ללקוחות שופרסל ו-BE יוכל להגיע בדרך ישירה או עקיפה לגורמים הקשורים לסופר פארם וליצור יתרון תחרותי שלא נובע ממוצר טוב יותר או ממחיר נמוך יותר אלא מגישה למידע של המתחרה.
המתווה המתגבש מנסה לפתור את הבעיה באמצעות הפרדה בגישה למידע והגבלות על מעורבות בהחלטות שיווקיות ותקציביות הקשורות למועדון שופרסל.
מבחינת הרגולטור זהו ניסיון לאפשר את העסקה מבלי לוותר על ההגנה התחרותית ומבחינת הרוכשים זהו מחיר סביר יותר מאשר פירוק מלא של הקשר בין כאל לשופרסל.
מה באמת מקבלים דיסקונט והבינלאומי
הכותרות סביב העסקה מתמקדות באופן טבעי במיליארדי השקלים שיגיעו לבנקים המוכרים אך עבור המשקיעים חשוב להפריד בין תמורת המזומן לבין הרווח החשבונאי ובין שניהם לבין יכולת הבנק לחלק דיבידנד.
הבנק הבינלאומי (FIBI) שמחזיק ב-28 אחוזים מכאל צפוי לקבל תמורה של כ-1.056 מיליארד שקל לצד מנגנון תמורה מותנה שיכול להוסיף סכום נוסף בהתאם לביצועים.
עם זאת הרווח החשבונאי שיירשם מהמכירה נמוך בהרבה משום שכאל כבר מופיעה בספרי הבנק לפי חלקו בשווי הנכסי ובהון שלה ולכן לא כל שקל שמתקבל במזומן הופך לשקל חדש של רווח.
גם דיסקונט (DSCT) שמחזיק ב-72 אחוזים צפוי לקבל סכום של כ-2.7 עד 2.8 מיליארד שקל אך גם במקרה שלו אין משמעות הדבר שכל התמורה תהיה זמינה מיד לחלוקה כדיבידנד.
בנק יכול להחזיק יתרת מזומנים גבוהה ועדיין להיות מוגבל בחלוקת רווחים משום שהחלוקה כפופה לעודפים החשבונאיים לדרישות ההון ולמדיניות בנק ישראל.
לכן הערך המרכזי של העסקה עבור הבנקים אינו רק הכסף שנכנס לקופה אלא ההון שמתפנה לאחר שכאל יוצאת מהמאזן המאוחד ומהחישוב של נכסי הסיכון.
נכסי הסיכון הם הסיפור החשוב באמת
כל בנק נדרש להחזיק הון מול האשראי והפעילות שהוא מנהל כאשר ככל שהנכס מסוכן יותר כך נדרש הבנק לרתק מולו יותר הון.
כאל מעניקה אשראי לצרכנים ומנהלת פעילות פיננסית בהיקף גדול ולכן היא צורכת חלק מיכולת ההון של הבנקים שמחזיקים בה.
כאשר דיסקונט והבינלאומי מוכרים את כאל הם אינם רק מקבלים תמורה אלא מפחיתים את היקף נכסי הסיכון שלהם וכך משפרים את יחסי הלימות ההון.
השיפור הזה יכול לתת להם יותר גמישות להגדיל את תיק האשראי להמשיך לצמוח או לחלק חלק גדול יותר מהרווחים לבעלי המניות בכפוף לאישורים ולמדיניות הניהול.
מבחינת משקיעי הבנקים זהו הבדל חשוב משום שמזומן יכול להישאר במאזן בלי לייצר תשואה גבוהה בעוד שהון שמתפנה מאפשר לבנק להקצות משאבים מחדש לפעילות שמייצרת רווח.
אם הבנק יפנה את ההון לאשראי איכותי הוא עשוי להגדיל את הכנסות הריבית ואם יבחר להחזיר חלק ממנו לבעלי המניות הוא עשוי להגדיל את תשואת הדיבידנד.
במילים אחרות העסקה אינה יוצרת רק רווח חד פעמי אלא יכולה לשפר את היעילות של מבנה ההון בשני הבנקים.
השאלה החשובה לאחר השלמתה תהיה כיצד ההנהלות ישתמשו בגמישות החדשה והאם יעדיפו צמיחה בחלוקת אשראי או הגדלת התגמול לבעלי המניות.
הראל מקבלת מנוע נוסף מחוץ לעולם הביטוח
מבחינת הראל רכישת 20 אחוזים מכאל אינה רק השקעה פיננסית אלא כניסה עמוקה יותר לעולם האשראי הצרכני.
חברות הביטוח בישראל כבר אינן מסתפקות בניהול פוליסות חיסכון ופנסיה משום שהן מחפשות מקורות רווח נוספים שיכולים לנצל את ההון ואת בסיס הלקוחות שלהן.
כאל מעניקה להראל גישה לפלטפורמה קיימת עם לקוחות מערכות חיתום תשתיות תשלום ויכולת להעמיד אשראי בקנה מידה גדול.
במקום לבנות פעילות חדשה מאפס הראל נכנסת לחברה פעילה שכבר מחזיקה בנתח שוק ובמותג מוכר.
המהלך דומה למגמה רחבה יותר שבה גופים מוסדיים הופכים לשחקנים מרכזיים באשראי למשקי בית ולעסקים קטנים.
כלל מחזיקה במקס והראל מצטרפת כעת לכאל כאשר ישראכרט ממשיכה לפעול כחברה ציבורית עצמאית. כך נוצר שוק שבו חברות כרטיסי האשראי כבר אינן זרוע של הבנקים אלא חלק ממערך פיננסי רחב יותר שמתחבר לחברות ביטוח למשקיעים פרטיים ולשוק ההון.
עבור הראל ההזדמנות ברורה אך גם הסיכון משמעותי משום שאשראי צרכני רגיש לעלייה באבטלה להרעה במצב משקי הבית ולהאטה כלכלית.
אם איכות תיק האשראי תישמר כאל יכולה להפוך למנוע צמיחה נוסף אך אם ההפסדים מאשראי יעלו הרווחיות עלולה להיפגע במהירות.
שופרסל עדיין מחזיקה בכוח מיקוח משמעותי
גם לאחר שהרגולטור התרכך העסקה אינה מבטלת את התלות של כאל בשופרסל משום שההסכם להפעלת המועדון אינו נמשך לנצח והוא צפוי להסתיים בשנת 2030.
עד אז לשופרסל יש זמן לבחון את מערכת היחסים החדשה ולדרוש תנאים טובים יותר לקראת הארכה.
מבחינת שופרסל עצם העובדה שהשליטה בכאל עוברת לקבוצה שמחזיקה גם חלק מסופר פארם עלולה להמשיך לעורר אי נוחות גם כאשר קיימות מגבלות משפטיות וטכנולוגיות.
הרשת עשויה לדרוש מנגנוני הגנה נוספים או תמורה גבוהה יותר כדי להמשיך את שיתוף הפעולה לאחר תום ההסכם.
גם ישראכרט ומקס צפויות לעקוב מקרוב אחר ההתפתחויות משום שמועדון שופרסל הוא נכס אטרקטיבי שיכול להגדיל במהירות את בסיס הלקוחות ואת היקף העסקאות של כל חברת אשראי שתזכה בו.
לכן אישור העסקה אינו מסיים את המאבק על המועדון אלא רק מעביר אותו מהשלב הרגולטורי לשלב המסחרי.
בתרשים מטה ניתן לראות את עוצמתו של מועדון הלקוחות של שופרסל, הכולל כ-2.2 מיליון חברים וכ-562 אלף מחזיקי כרטיס אשראי, לצד רשת רחבה של מאות סניפים ואלפי עובדים, נתונים שממחישים מדוע מדובר באחד מנכסי הצרכנות האטרקטיביים ביותר עבור חברות כרטיסי האשראי בישראל.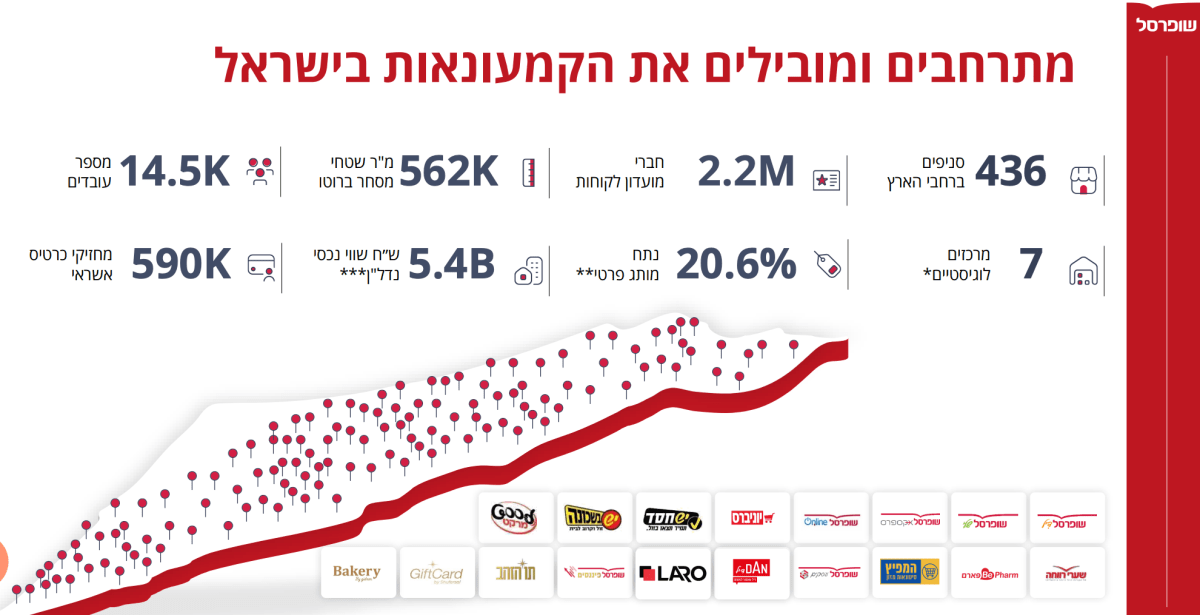
מקור: מצגת משקיעים רבעון ראשון 2026 שופרסל
ומה המשמעות למשקיע הישראלי
עבור דיסקונט והבינלאומי השלמת העסקה עשויה להסיר תקופה ארוכה של אי ודאות ולאפשר להנהלות להציג תמונה ברורה יותר לגבי יעדי ההון והדיבידנד.
התמורה עצמה חשובה אך השיפור בנכסי הסיכון וביחסי ההון הוא המשתנה שעשוי להשפיע יותר על התשואה לבעלי המניות לאורך זמן.
עבור הראל העסקה מוסיפה חשיפה לעולם האשראי הצרכני ומרחיבה את מקורות הרווח מעבר לביטוח ולניהול השקעות.
ההצלחה שלה תהיה תלויה בשילוב בין צמיחה בתיק האשראי לבין שמירה על איכות החיתום וביכולת לעבוד עם יוניון ועם שופרסל מבלי ליצור חיכוכים שישחקו את ערך המועדון.
עבור שופרסל האישור המסתמן מונע שינוי כפוי בטווח הקצר ומשאיר את המועדון במבנה הקיים אך הוא גם מחזק את כוח המיקוח שלה לקראת שנת 2030.
עבור שוק כרטיסי האשראי כולו העסקה משלימה את המעבר ממבנה שנשלט על ידי הבנקים למבנה שבו חברות ביטוח וקבוצות פרטיות מחזיקות בחלק הולך וגדל מתשתיות התשלום והאשראי.
פניית הפרסה של רשות התחרות אינה רק הקלה רגולטורית
ההחלטה אינה מצילה עסקה גדולה אלא מהלך שמשנה את חלוקת ההון בין הבנקים לבין הגופים המוסדיים. דיסקונט והבינלאומי מקבלים אפשרות לשחרר נכסי סיכון ולפנות הון לפעילות חדשה בעוד הראל ויוניון מקבלות חברת אשראי רווחית עם בסיס לקוחות רחב ומועדון צרכנות משמעותי.
העסקה עדיין תלויה באישור סופי וביישום אפקטיבי של מגבלות המידע אך מבחינת שוק ההון המסר המרכזי כבר ברור.
הערך לבנקים לא נובע רק מהמזומן שייכנס לקופה והערך לרוכשים לא נובע רק מכמות הכרטיסים שכאל מנפיקה משום שהשינוי האמיתי נמצא באופן שבו הון מידע אשראי וקמעונאות מתחברים כעת תחת מבנה בעלות חדש.