מיקרוצ׳יפ קונה את היילו, אבל השבבים הם רק חלק מהסיפור
27.7.2026

בקצרה
- מיקרוצ'יפ רכשה את היילו הישראלית בעסקה שאינה מהותית מבחינה כספית עבורה, למרות שהיילו גייסה מעל 350 מיליון דולר והוערכה בעבר ב-1.2 מיליארד דולר, מה שמעיד על קושי פיננסי משמעותי בהיילו שאילץ אותה למצוא פתרון רכישה.
- היילו פיתחה מעבדי בינה מלאכותית בקצה, כמו ה-Hailo-8 שמספק עד 26 טריליון פעולות בשנייה בצריכת 2.5 ואט, אך התקשתה להפוך את הטכנולוגיה לעסק עצמאי ורווחי, מה שמדגיש את האתגרים בהפיכת חדשנות טכנולוגית להצלחה מסחרית ללא תמיכה עסקית חזקה.
- הלחץ הפיננסי על היילו התבטא בירידת ערך חדה בהשקעת דלק רכב, שרשמה הפסד של 242 מיליון שקל ב-2025 והעמידה הלוואה של 9 מיליון דולר בריבית חודשית גבוהה של 1.5%, מה שמעיד על מצב חירום תזרימי ועל הצורך הדחוף של היילו במציאת פתרון.
- היילו נאלצה לקצץ כ-110 עובדים, כמחצית מכוח האדם שלה, לאחר סבב קיצוצים קודם, מה שמשקף את הקושי להרחיב מכירות בקצב מספק ביחס לקצב שריפת המזומנים ומדגיש את הסיכון הגבוה בהשקעה בחברות חומרה בשלבי צמיחה מוקדמים.
ביום שישי האחרון פרסמה מיקרוצ׳יפ (MCHP) הודעה קצרה על רכישת היילו.
בלי מחיר, בלי תחזית הכנסות ובלי ניסיון להציג את המהלך כעסקה שתשנה מיד את החברה.
בהודעה נכתב כי נחתם הסכם לרכישת היילו הישראלית, חברה פרטית שעד לא מזמן הוערכה ביותר ממיליארד דולר. מיקרוצ׳יפ הוסיפה שהעסקה לא צפויה להשפיע באופן מהותי על תוצאותיה. הניסוח המאופק הזה מספק רמז חשוב לאופי העסקה. היילו גייסה לאורך חייה יותר מ-350 מיליון דולר.
ב-2024 הוערכה היילו בכ-1.2 מיליארד דולר. כעת היא צפויה להיכנס לחברה שמכניסה מיליארדי דולרים בשנה, בעסקה שמיקרוצ׳יפ מתארת כלא מהותית מבחינה כספית. הפער מצביע על חברה שנאלצה למצוא פתרון תחת לחץ פיננסי.
אבל המספרים לבדם לא מסבירים מה מיקרוצ׳יפ בחרה לקנות.
אם מדובר רק בחברה שנקלעה לקושי, מדוע מיקרוצ׳יפ מדגישה דווקא את הלקוחות והמפתחים. כאן מתגלים שני צדדים של אותה עסקה. היילו התקשתה להפוך טכנולוגיה מרשימה לעסק עצמאי שמממן את עצמו.
הצד השני הוא מיקרוצ׳יפ, שמקבלת יכולת שחסרה לה בתחום הבינה המלאכותית למצלמות, לרובוטים ולמכונות תעשייתיות.
הטכנולוגיה התקדמה מהר יותר מהעסק
היילו נוסדה ב-2017 ופיתחה מעבדים שמריצים מודלים של בינה מלאכותית בתוך המכשיר עצמו.
זה נקרא בינה מלאכותית בקצה.
במקום לשלוח כל תמונה או פקודה לחוות שרתים מרוחקת, המצלמה או הרובוט מבצעים את החישוב במקום, היתרון מוחשי.
התוצאה מגיעה מהר יותר, פחות מידע רגיש עובר לענן וצריכת החשמל יכולה להיות נמוכה יותר.
מעבד Hailo-8 מספק לפי החברה עד 26 טריליון פעולות בשנייה בצריכה אופיינית של 2.5 ואט, הנתון מרשים, אבל שבב הוא רק תחילת הדרך.
יצרנית שבבים צריכה תוכנה, כלי פיתוח, תמיכה הנדסית, מערך הפצה וקשרים עם יצרנים שמוכנים לבנות מוצר שלם סביב המעבד שלה.
היא גם צריכה לשרוד את הזמן הארוך שבין ניסוי מוצלח להכנסה משמעותית. בעולם הרכב והתעשייה התהליך הזה יכול להימשך שנים.
היילו הצליחה להגיע ליותר ממאה לקוחות ולקהילת מפתחים של יותר מעשרת אלפים משתמשים.
מדובר במספרים של חברה שלא הצליחה להרחיב את המכירות מהר מספיק ביחס לקצב שרפת מזומנים.
היילו 8 מביא בינה מלאכותית אל מכשירי הקצה
בתמונה מוצג דף המוצר של מעבד היילו 8, כולל מבנה השבב והמודולים שבהם הוא משולב, ביצועים של עד 26 טריליון פעולות בשנייה וצריכת חשמל אופיינית של 2.5 ואט.

מקור: Hailo Technologies
הלחץ הפיננסי התחיל הרבה לפני הסכם המכירה
בדוחות דלק רכב (TASE: DLEA), מהמשקיעות המרכזיות בהיילו, נחשפה ירידה חדה בשווי ההשקעה.
במהלך 2025 רשמה דלק רכב הפסד של כ-242 מיליון שקל על ההחזקה, ובסוף דצמבר נותרה ההשקעה רשומה בספרים לפי שווי של כ-170 מיליון שקל.
בינואר 2026 העמידה דלק רכב להיילו הלוואה של 9 מיליון דולר.
הריבית נקבעה על 1.5% בחודש, והיא הייתה עשויה לעלות ל-3% בחודש אם החברה לא תשלים אירוע נזילות בתוך שנה.
זו כבר לא הייתה רק השקעה בחברת צמיחה שזקוקה לעוד זמן כדי להבשיל.
תנאי ההלוואה המחישו שהזמן עצמו הפך לבעיה, במיוחד בחברת חומרה שנדרשת להמשיך להשקיע בפיתוח, בתוכנה, בייצור ובהגעה ללקוחות עוד לפני שהיא בונה עסק רווחי ויציב.
בדוחות הרבעון הראשון של 2026 ציינה דלק רכב כי לא חלה התקדמות במיזוג, וכי לא צפויה התקשרות עם חברת ספאק אחרת. נכון לסוף מרץ 2026, החשיפה הכוללת של דלק רכב להיילו עמדה על כ־62.4 מיליון דולר. ביוני הודיעה דלק רכב כי היא צפויה למחוק את מרבית החשיפה הזאת.
באותו חודש הודיעה היילו על קיצוץ של כ־110 עובדים, כמחצית מכוח האדם שלה, לאחר סבב קיצוצים קטן יותר שבוצע בינואר.
כאן חשוב לדייק, השווי של פחות מ־500 מיליון דולר שיקף עסקה שנבחנה, לא עסקה שהושלמה, והמחיקה של דלק רכב משקפת ירידת ערך חשבונאית בהשקעה, לא בהכרח את שווי החברה בעסקה הנוכחית.
מיקרוצ׳יפ (MCHP) לא הודיעה שהרכישה הושלמה.
ב-24 ביולי 2026 היא חתמה על הסכם מחייב לרכישת היילו, והשלמת העסקה צפויה לקראת סוף הרבעון שמסתיים ב-30 בספטמבר, בכפוף לתנאי סגירה ולאישורים רגולטוריים.
גם מחיר העסקה לא פורסם. כל סכום שמופיע בתקשורת נשען על הערכות ולא על נתון רשמי.
אפשר להבין שמדובר בעסקה קטנה יחסית למיקרוצ׳יפ, משום שהחברה הודיעה שהיא לא צפויה להשפיע מהותית על תוצאותיה.
עם זאת, אי אפשר להסיק מכך מחיר רכישה או לקבוע מה יקבלו בעלי המניות בהיילו.
עבור המשקיעים בהיילו, התמונה עדיין קשה. החברה גייסה לאורך השנים יותר מ-350 מיליון דולר, איבדה חלק גדול משוויה ונכנסה לעסקה לאחר קיצוצים ומחיקות כבדות.
עבור מי שהשקיע לפי שווי גבוה, העסקה עלולה להסתיים בהחזר נמוך מהציפיות. אבל הפסד של המשקיעים הקיימים לא אומר שהנכס חסר ערך עבור הקונה.
טכנולוגיה שהתקשתה להצדיק שווי של יותר ממיליארד דולר כחברה עצמאית עשויה להיות שימושית יותר בתוך חברה שכבר מחזיקה באנשי מכירות, ערוצי הפצה וקשרים עם יותר ממאה אלף לקוחות.
הנכס שמיקרוצ׳יפ באמת קונה הוא הזמן
מיקרוצ׳יפ מוכרת רכיבים שנמצאים עמוק בתוך מוצרים ומכונות שרוב האנשים כמעט לא חושבים עליהם
בקרים, רכיבי תקשורת, פתרונות אבטחה, ניהול חשמל ומעגלים אנלוגיים. אלה הרכיבים שמאפשרים למכונה לקלוט מידע, להתחבר למערכות אחרות, לקבל החלטה ולפעול
היילו מוסיפה לתמונה הזאת מאיצי בינה מלאכותית, מעבדי ראייה, תוכנה ויכולת לעבד מידע ישירות בתוך המכשיר, בלי לשלוח כל פעולה לענן.
תיק המוצרים שלה כולל בין היתר את Hailo-8, Hailo-10 ו-Hailo-15, והוא מיועד למצלמות חכמות, רובוטים, רחפנים, אוטומציה תעשייתית ומערכות בינה מלאכותית משובצות.
החיבור יכול לפשט את בניית המוצר, לאחר השלמת העסקה, מיקרוצ׳יפ תוכל להציע עיבוד, תקשורת, אבטחה, ניהול חשמל ובינה מלאכותית תחת קורת גג אחת. אבל חלק חשוב מהערך נמצא מחוץ לשבב.
בהודעת הרכישה הדגישה מיקרוצ׳יפ את קהילת המפתחים הפעילה של היילו.
הקהילה כוללת פעילות סביב Raspberry Pi (LSE: RPI), אזור ייעודי למפתחים, מאגרי קוד ב-GitHub שבבעלות מיקרוסופט (MSFT), ופורום מקצועי לשיתוף ידע ותמיכה.
החברה תיארה את הקהילה כמנוע שממיר עניין של מפתחים להזדמנויות עסקיות. היילו מביאה יותר מ-100 לקוחות פעילים ויותר מ-10,000 משתמשים בקהילת המפתחים.
מיקרוצ׳יפ לא רואה בהיילו רק צוות, פטנטים ומעבדים, היא קונה גם מפתחים שכבר בנו סביב המוצרים תוכנה והרגלי עבודה.
לאחר שחברה בנתה תוכנה סביב ארכיטקטורה מסוימת, מעבר לספק אחר נעשה יקר ומסובך. מיקרוצ׳יפ יכולה לחבר את הקשרים שהיילו כבר יצרה לרשת המכירות והתמיכה שלה.
מיקרוצ׳יפ לא קונה רק טכנולוגיה קיימת. היא קונה את השנים שהיו נדרשות לה כדי לפתח מוצרים דומים, לבנות סביבם כלי תוכנה, להקים קהילה ולהכניס אותם לידיים של לקוחות ראשונים.
עסקה ממוקדת בתוך שנת התאוששות
מיקרוצ׳יפ מבצעת את העסקה בזמן התאוששות.
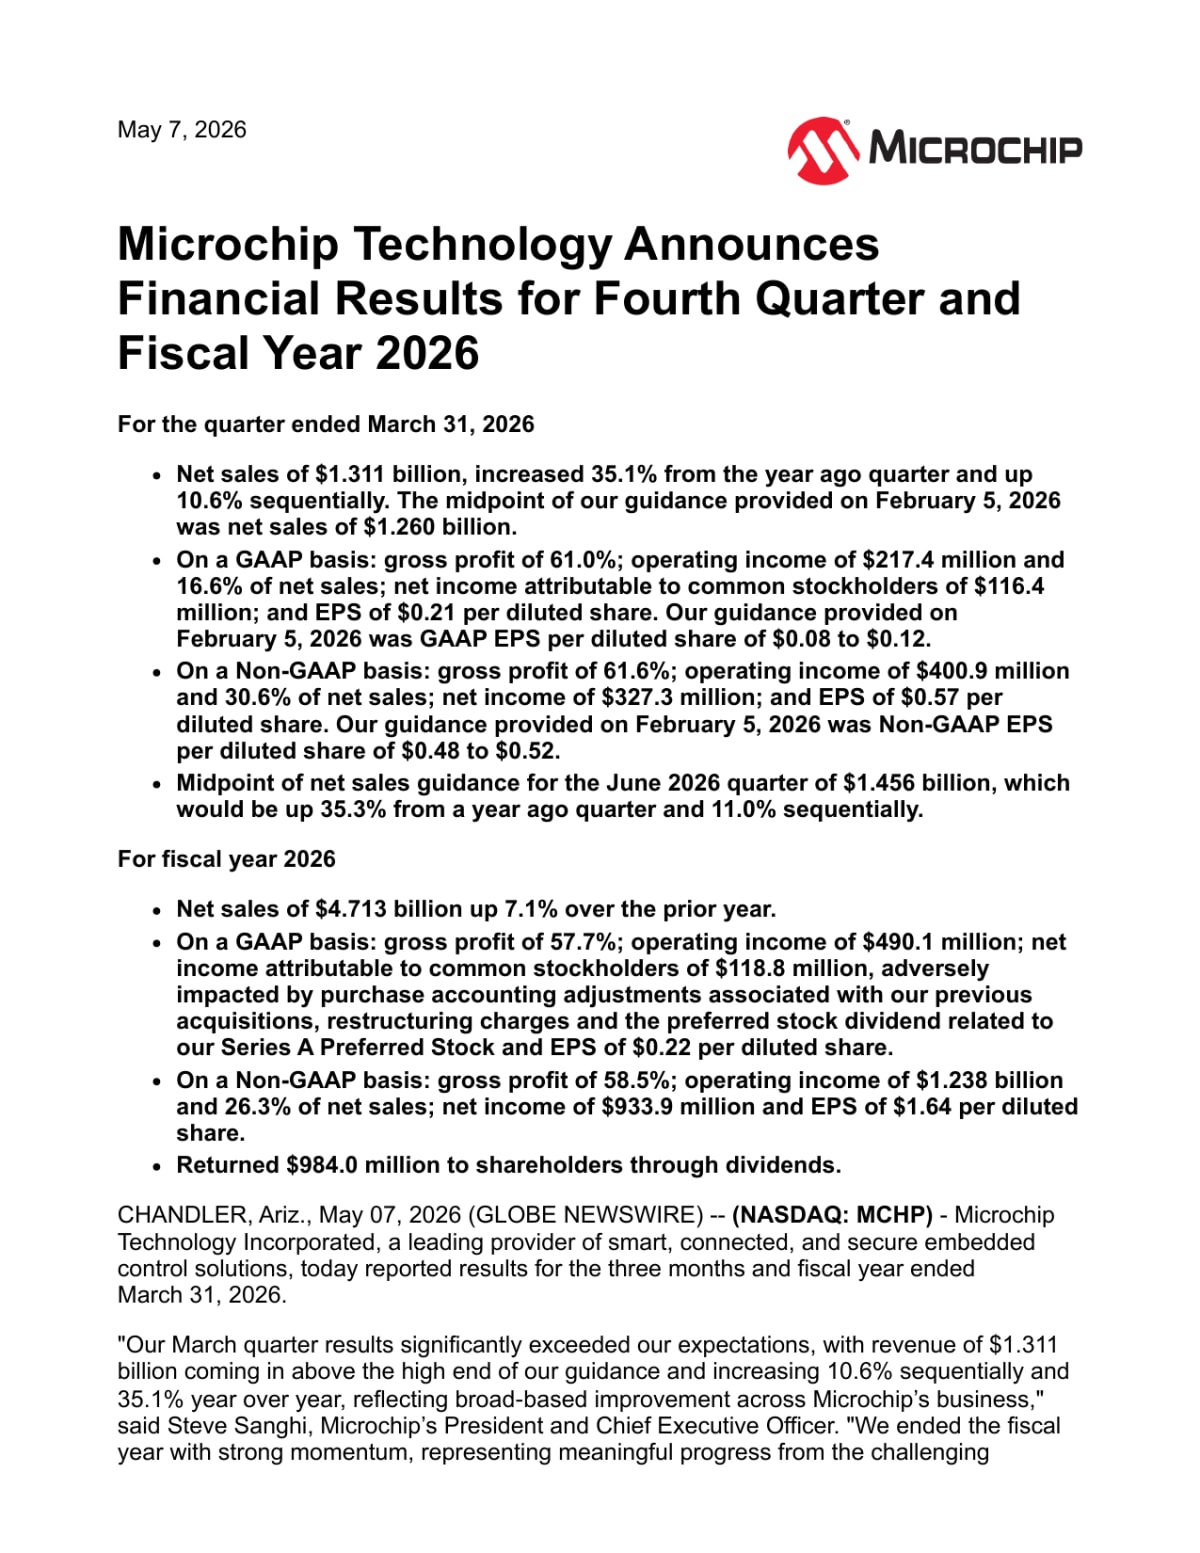
בשנת הכספים שהסתיימה במרץ 2026 עלו ההכנסות ב-7.1% ל-4.713 מיליארד דולר. ברבעון הרביעי הן הגיעו ל-1.311 מיליארד דולר, עלייה של 35.1% לעומת השנה הקודמת ושל 10.6% לעומת הרבעון הקודם.
הרווח התפעולי החשבונאי הגיע ל-217.4 מיליון דולר, לעומת הפסד של 100.3 מיליון דולר ברבעון המקביל.
במקביל, מיקרוצ׳יפ עדיין מפחיתה מלאי ומחזקת את המאזן. מספר ימי המלאי ירד מ-201 בדצמבר ל-185 במרץ, ומאז סוף 2024 הופחת המלאי בכ-320.9 מיליון דולר.
מיקרוצ׳יפ לא קונה מפעל יקר או פעילות שאמורה לשנות מיד את ההכנסות שלה. היא קונה סל מוצרים, יותר מ-100 לקוחות, קהילת מפתחים וצוות שמכיר תחום שבו היא רוצה לצמוח.
אם מחיר העסקה אכן נמוך משמעותית מהסכומים שהושקעו בהיילו, נוצרה עבור מיקרוצ׳יפ אפשרות מעניינת, אבל כל עוד המחיר לא פורסם צריך להציג זאת כאפשרות ולא כעובדה.
ההשפעה הכספית הצפויה אינה מהותית לדוחות, אבל עדיין קיימים סיכוני שילוב, שימור עובדים ולקוחות. הצלחה יכולה לאפשר למיקרוצ׳יפ למכור ללקוחות היילו גם בקרים, תקשורת, אבטחה, רכיבי FPGA ופתרונות לניהול חשמל.
מיקרוצ׳יפ לא חייבת להפוך את היילו לענקית עצמאית כדי להצדיק את העסקה. מספיק שהטכנולוגיה שלה תפתח דלת לפרויקטים חדשים, תקצר את זמן הפיתוח ותגדיל את מספר הרכיבים שמיקרוצ׳יפ מוכרת בתוך כל מערכת.
הצמיחה חזרה, אבל הזהירות נשארה
בדוח האחרון, החברה דיווחה על הכנסות רבעוניות של 1.311 מיליארד דולר, צמיחה של 35.1% לעומת הרבעון המקביל והכנסות שנתיות של 4.713 מיליארד דולר, עלייה של 7.1% לעומת השנה הקודמת.
המספרים מראים שמיקרוצ׳יפ חוזרת לצמוח ומשפרת את הרווחיות, אבל היא עדיין מפחיתה מלאי, מחזקת את המאזן ומנהלת בזהירות את ההשקעות שלה.
רכישת היילו נראית כניסיון לקנות טכנולוגיה, לקוחות וזמן בעסקה שהשפעתה הכספית הצפויה מוגבלת. הפוטנציאל שלה יימדד רק לאחר השלמת העסקה ושילוב הפעילות.
מקור: Microchip Technology
שלושה מבחנים שיכריעו אם העסקה הצליחה
העסקה צפויה להיסגר לקראת סוף הרבעון שמסתיים ב-30 בספטמבר, בכפוף לאישורים. אחריה יתחיל המבחן האמיתי.
הנתון הראשון הוא שימור העובדים והלקוחות.
בחברת שבבים צעירה חלק גדול מהערך נמצא באנשים שמבינים את הארכיטקטורה ובמהנדסים אצל הלקוחות שכבר בנו עליה מוצרים.
עזיבה של אנשי מפתח או לקוחות תפגע בערך העסקה. המבחן השני הוא מכירה משולבת של מעבדי היילו עם מוצרי התקשורת, החשמל, האבטחה והבקרים של מיקרוצ׳יפ.
המבחן השלישי הוא הכנסות, הודעת העסקה מלאה בתיאור טכנולוגי אבל לא מספקת נתוני מכירות, קצב צמיחה או רווחיות של היילו.
כל עוד המספרים האלה חסרים, חלק גדול מן התזה נשאר הבטחה ויש גם סיכון רחב יותר.
שוק הבינה המלאכותית בקצה צפוף.אנבידיה (NVDA), קוואלקום (QCOM), אינטל (INTC), AMD (AMD) וחברות נוספות מציעות פתרונות משלהן, הטכנולוגיה של היילו צריכה לנצח לא רק במבחן ביצועים, אלא במחיר, בתוכנה, בזמינות ובקלות ההטמעה.
השווי ירד אבל המוצר יכול להמשיך להתפתח
הפער בין שווי של 1.2 מיליארד דולר לבין מחיר רכישה שלא פורסם מושך את תשומת הלב, אבל היילו ניסתה לבנות במקביל טכנולוגיה וחברת שבבים עולמית, והצליחה יותר בצד הראשון.
מיקרוצ׳יפ מציעה להחליף את הצורך בגיוסי הון במערך מכירות, תמיכה ומוצרים שכבר מגיע לאלפי לקוחות. עבור המשקיעים הוותיקים התוצאה עשויה להיות מאכזבת, אבל עבור העובדים והטכנולוגיה זו יכולה להיות דרך להגיע לשוק רחב יותר.
שווי של חברה מתאר רגע מסוים, הערך לאורך זמן נקבע לפי היכולת להפוך טכנולוגיה למוצר שנמכר שוב ושוב.
המבחן יהיה אם מיקרוצ׳יפ תצליח להפוך את הטכנולוגיה של היילו להכנסה חוזרת ממצלמות, מרובוטים וממכונות.