הסדק בשבע המופלאות חושף את המלכודת הבאה של וול סטריט
27.7.2026

בקצרה
- ב-23 ביולי 2026, מדד שבע המופלאות נפל ב-4.8% ביום אחד, מה שמחק כ-797 מיליארד דולר משווי החברות, והצביע על דרישת משקיעים למחיר נמוך יותר מנכסים רגישים לצמיחה ולריבית, ולא על רוטציה מסודרת למניות קטנות, שכן גם מדד ראסל 2000 ירד ב-0.7% באותו יום.
- דוחות אלפאבית וטסלה חשפו כי השקעות עתק בבינה מלאכותית, כמו 195-205 מיליארד דולר בהוצאות הון של אלפאבית לשנת 2026, שוחקות את תזרים המזומנים החופשי והופכות אותו לשלילי, מה שגרם לירידות של 7.1% ו-14.5% במניותיהן בהתאמה, ומלמד שהשוק דורש גם צמיחה וגם תזרים חיובי.
- מדד ראסל 2000 עלה ב-18.1% מתחילת 2026 עד 24 ביולי, לעומת 8.3% במדד S&P 500 ו-7.5% בנאסד"ק, מה שמעיד על רוטציה משמעותית למניות קטנות שהחלה חודשים לפני יום הירידות, ומצביע על חיפוש השקעות חדשות ופיזור סיכונים בשוק.
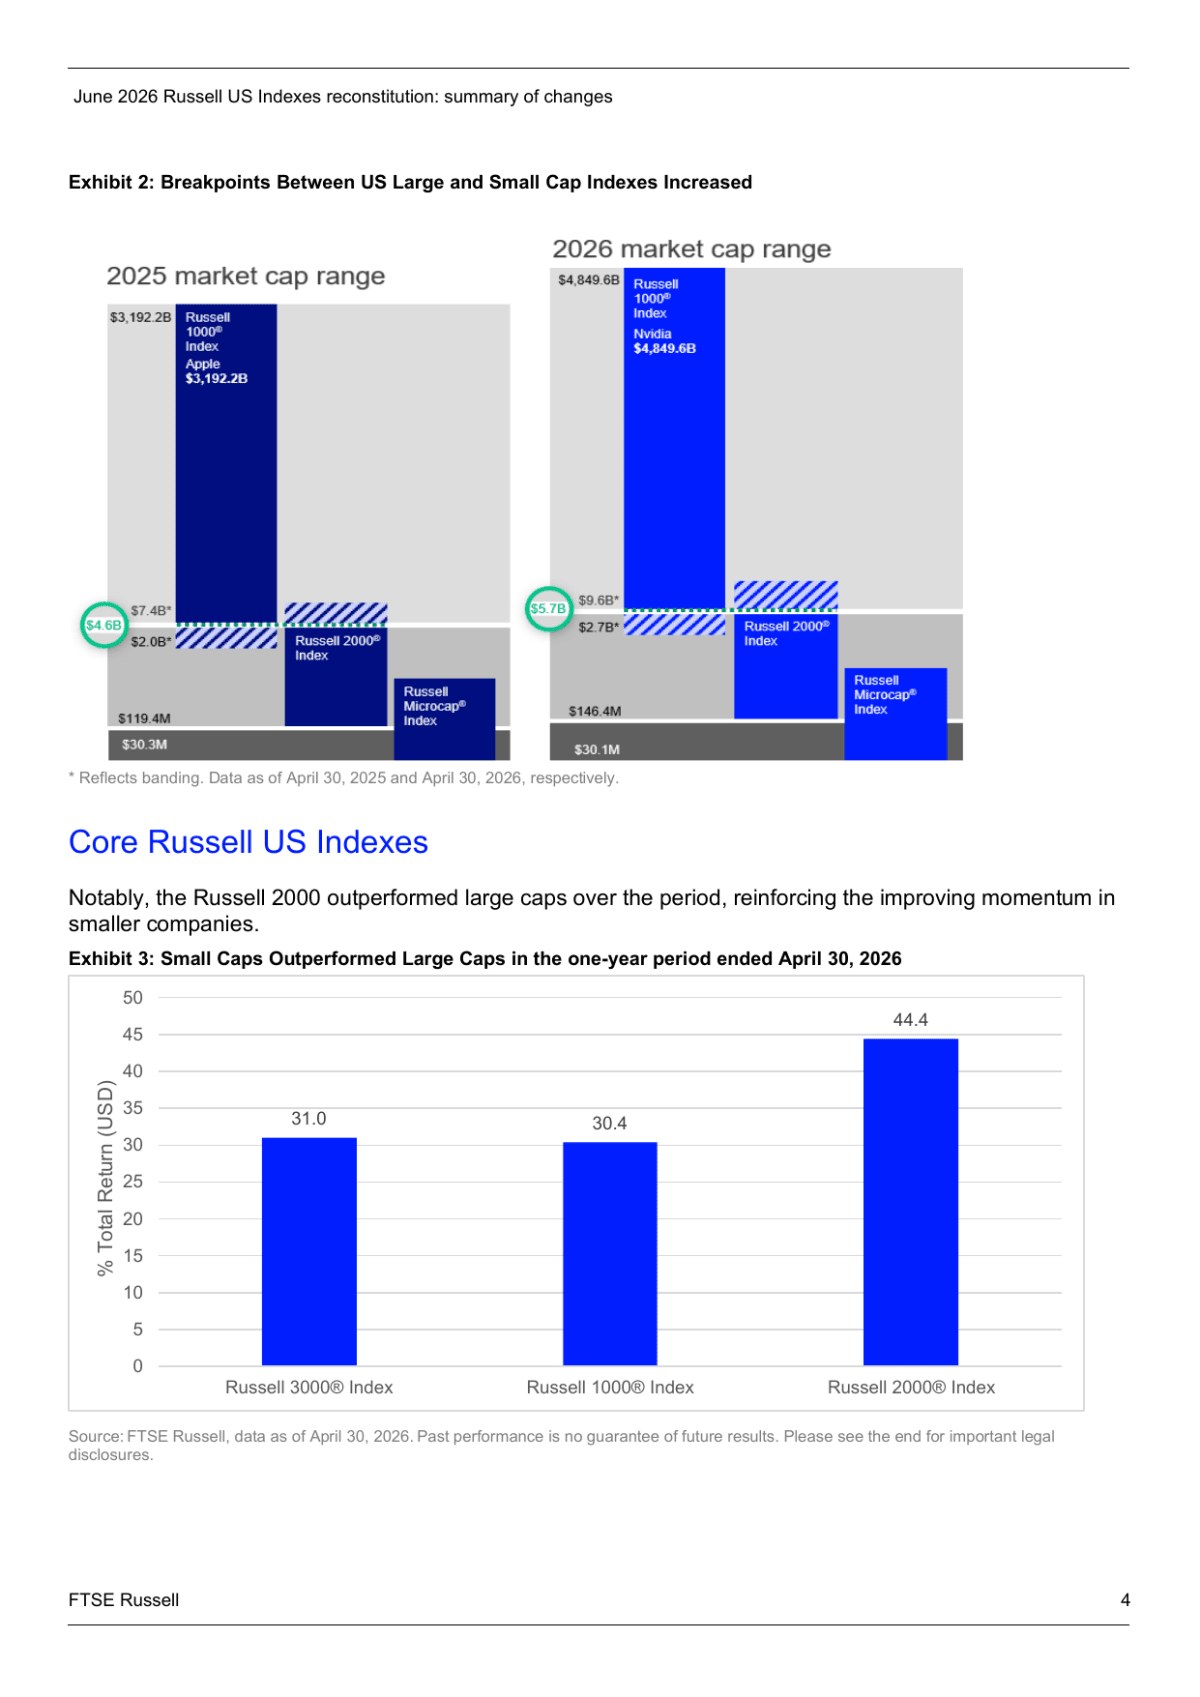
- היתרון של המניות הקטנות כבר היה משמעותי לפני יום הירידות, כאשר מדד ראסל 2000 הניב תשואה של 44.4% בשנה שהסתיימה באפריל 2026, לעומת 30.4% במדד ראסל 1000, מה שמחזק את הטענה שהרוטציה התפתחה לאורך תקופה ואינה תגובה מיידית לאירוע בודד, אלא שינוי מגמה רחב בשוק.
ב-23 ביולי 2026 פתחתי את המסכים וראיתי את הסיפור המוכר של וול סטריט מתחיל להיסדק, מדד שבע המופלאות נפל ב-4.8% ביום אחד, כ-797 מיליארד דולר נמחקו משווי החברות הגדולות, מדד S&P 500 ירד ב-1.2% והנאסד״ק איבד 2.2%, ובתוך דקות התחילו להגיע הכותרות על הרוטציה הגדולה.
הכסף יוצא מענקיות הטכנולוגיה ועובר סוף סוף למניות הקטנות, זה היה סיפור נוח, אולי אפילו משכנע מדי, כי כשבדקתי מה קרה לראסל 2000 (RTY) גיליתי שגם הוא ירד באותו יום ב-0.7%, כלומר הכסף לא באמת עבר בצורה מסודרת מחברות גדולות ויקרות לחברות קטנות וזולות.
המשקיעים פשוט דרשו מחיר נמוך יותר כמעט מכל נכס שרגיש לצמיחה ולריבית, והרגע הזה חשוב כי הוא מזכיר עד כמה קל להתאהב בסיפור לפני שבודקים את המספרים.
הרוטציה למניות הקטנות קיימת והיא אפילו מרשימה, אבל מי שקונה אותן רק מפני שמניות הטכנולוגיה ירדו עלול לגלות שהוא לא ברח מסיכון, אלא רק החליף סיכון שהוא מכיר בסיכון שהוא עדיין לא מבין.
זה לא סוף הטכנולוגיה אלא סוף הקנייה העיוורת
דוחות אלפאבית (GOOGL) וטסלה (TSLA) סיפקו לשוק תזכורת כואבת, הבינה המלאכותית יכולה להגדיל הכנסות ובאותו זמן ללחוץ על המזומנים, אלפאבית הציגה ברבעון השני הכנסות של 119.8 מיליארד דולר וצמיחה חדה בפעילות הענן.
למרות התוצאות החזקות, המניה ירדה ב-7.1% לאחר שהחברה העלתה את תחזית הוצאות ההון שלה ל-195 עד 205 מיליארד דולר לשנת 2026.
ההשקעה החריגה במרכזי נתונים, שבבים וציוד הפכה את תזרים המזומנים החופשי ברבעון לשלילי.
טסלה הציגה לחץ דומה מזווית אחרת, הוצאות הון של 5.8 מיליארד דולר הובילו לתזרים חופשי שלילי של 1.1 מיליארד דולר, והמניה איבדה כ-14.5%.
השוק לא אמר שהבינה המלאכותית חסרת ערך, הוא אמר שגם צמיחה חזקה לא מספיקה אם ההשקעות הנדרשות כדי להשיג אותה שוחקות את תזרים המזומנים ומקדימות את ההכנסות, וזו גם הסיבה שקשה להמשיך להתייחס לשבע המופלאות כאל עסקה אחת, לחברות בקבוצה יש קצב צמיחה שונה, מאזן שונה ויכולת שונה להפוך השקעות במחשוב להכנסות חוזרות, השם המשותף נשאר נוח לכותרות, אבל הוא נעשה מסוכן יותר למשקיע.
הרוטציה החלה הרבה לפני יום הירידות
יום הירידות של 23 ביולי אולי הפך את הסיפור לברור יותר, אבל הוא לא התחיל שם, נכון לסגירת המסחר ב-24 ביולי 2026 עלה מדד ראסל 2000 בכ-18.1% מתחילת השנה, לעומת עלייה של כ-8.3% במדד S&P 500 ושל כ-7.5% במדד הנאסד״ק.
הפער הזה מראה שהכסף החל לחפש כיוונים חדשים עוד לפני שהדוחות של אלפאבית וטסלה ערערו את הביטחון במניות הענק, ובמילים אחרות, השוק לא התעורר ביום אחד וגילה את החברות הקטנות, הוא התחיל לבחון אותן מחדש כבר חודשים קודם לכן.
גם בדוח יולי של FTSE Russell, הגוף שמנהל ומחשב את מדדי ראסל, נכתב שהובלת המניות הקטנות נמשכה ברבעון השני וקיבלה תמיכה ממגוון רחב של ענפים, וזה פרט חשוב, משום שהוא מלמד שלא מדובר בעלייה צרה שמבוססת על כמה מניות בודדות, אלא בתנועה רחבה יותר בתוך השוק, אחרי שנים שבהן קומץ של חברות ענק נשא חלק גדול מהעליות במדדים, זו התפתחות בריאה, אבל היא עדיין לא הופכת כל חברה קטנה להשקעה טובה, היא רק אומרת שהמשקיעים מוכנים לפתוח מחדש דלתות שהיו סגורות במשך זמן רב.
בתמונה למטה אפשר לראות עד כמה היתרון של המניות הקטנות כבר היה משמעותי עוד לפני יום הירידות, לפי FTSE Russell, מדד ראסל 2000 הניב תשואה של 44.4% בשנה שהסתיימה באפריל 2026, לעומת 30.4% במדד ראסל 1000, כלומר המניות הקטנות לא רק השתתפו בעליות, אלא הובילו אותן בפער ניכר, הנתון הזה מחזק את הטענה שהרוטציה לא נולדה מכותרת אחת או מדוח אחד, אלא התפתחה לאורך תקופה.
מקור: FTSE Russell
המחיר הזול מסתיר רגישות גבוהה
הטיעון בעד מניות קטנות נשמע פשוט, הן זולות יותר, חשופות יותר לכלכלה המקומית ויכולות ליהנות מירידת ריבית ומהתרחבות הצמיחה, אלא שכל אחד מחלקי המשפט הזה תלוי בתנאי שעדיין לא התממש.
הריבית הפדרלית נמצאת בטווח של 3.5% עד 3.75%, בעוד נפט ברנט, שנסחר בתחילת יולי סביב 72 דולר לחבית, נגע במהלך המסחר ב-23 ביולי ב-102 דולר, ומחירי אנרגיה גבוהים עלולים להקשות על ירידת האינפלציה ולדחות את ההקלה בתנאי המימון, בדיוק במקום שבו חברות קטנות פגיעות יותר.
לחברות קטנות רבות יש פחות מזומנים, כוח תמחור חלש יותר ותלות גבוהה יותר באשראי בנקאי, ולפי התחזית השנתית של LSEG (קבוצת מידע ונתונים פיננסיים גלובלית), הריבית על הלוואות קצרות לעסקים קטנים עמדה על 7.9%, קרוב לשיא של שני עשורים.
עסקים רבים מחזיקים גם חוב בריבית משתנה, ולכן עלות המימון הגבוהה לא נשארת נתון מופשט בדוח, אלא מגיעה ישירות לשורת הרווח ולתזרים המזומנים.
כאן נוצרת מלכודת הדבש, מדד שנראה זול ביחס לחברות הענק יכול להישאר זול במשך זמן רב אם הרווחים נשחקים מהר יותר מהמחיר, ומשקיע שמסתכל רק על מכפיל נמוך עלול לפספס את החוב, את הצורך במחזור אשראי ואת הפער בין רווח חשבונאי לבין מזומן שנשאר בקופה.
LSEG אמנם צופה התאוששות בצמיחת הרווחים של חברות ראסל 2000, אך באותה נשימה מצביעה על ריבית של 7.9% על הלוואות קצרות לעסקים קטנים ועל שיעור רווחיות חזוי של 4.6% בלבד, כלומר הפוטנציאל קיים, אבל מרווח הטעות נשאר קטן.
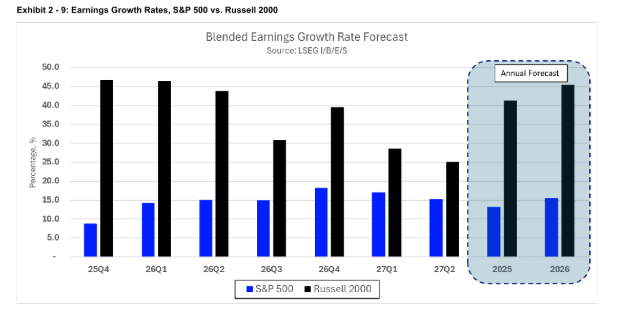
הגרף של LSEG מראה שהאנליסטים צופים צמיחה מהירה בהרבה ברווחי חברות ראסל 2000 לעומת חברות S&P 500, הן ברבעונים הקרובים והן בסיכום השנתי, לפי התחזית, רווחי חברות ראסל 2000 צפויים לצמוח בכ־41% בשנת 2025 ובכ־45% בשנת 2026, לעומת כ־13% וכ־15% בהתאמה במדד S&P 500, הפער מדגיש את פוטנציאל ההתאוששות של המניות הקטנות, אך מדובר בתחזית לצמיחת רווחים ולא בהבטחה לתשואה, במיוחד בסביבה שבה עלויות המימון עדיין גבוהות.
מקור: LSEG
לא כל מניה קטנה היא חברה חלשה
חשוב לא ליפול לקיצון ההפוך, הטענה שכל ראסל 2000 מלא בחברות מפסידות לא מדויקת.
לפי LSEG, שיעור החברות המפסידות במדד צפוי לרדת ל-22.3% ב-2026, ול-12.2% בלבד כאשר מוציאים את מגזר הבריאות.
המדד גם נסחר במכפיל מותאם של 17.7 ללא חברות הבריאות, הנחה של 21% לעומת אס אנד פי 500.
כלומר יש כאן ערך אפשרי, אבל הוא דורש סינון, המסנן החשוב ביותר אינו גודל החברה אלא האיכות שלה.
צריך לבדוק אם יש רווח תפעולי, אם התזרים החופשי חיובי, כמה חוב יגיע לפירעון בשנים הקרובות והאם החברה יכולה לגלגל עלויות ללקוחות.
FTSE Russell בדקה גם מדד משנה שמסנן חברות קטנות לפי רווחיות.
בבדיקה היסטורית מתחילת 2008 ועד ספטמבר 2025 הוא הניב תשואה שנתית של 10.54%, לעומת 8.22% בראסל 2000, ובתנודתיות מעט נמוכה יותר, זו לא הבטחה לעתיד, אך היא מדגימה את ההבדל בין קניית גודל לבין קניית עסק.
גם ענקיות הטכנולוגיה דורשות מסנן חדש
אותו עיקרון חל על החברות הגדולות, הירידה באלפאבית לא מוחקת את הצמיחה בענן או את עוצמת המאזן שלה, היא משנה את השאלה שהמשקיע צריך לשאול.
במקום לשאול איזו חברה משקיעה הכי הרבה בבינה מלאכותית, צריך לשאול איזו חברה הופכת את ההשקעה להכנסה בקצב מהיר מספיק, יש הבדל גדול בין הוצאה שמגדילה יתרון תחרותי לבין הוצאה שמטרתה רק לא להישאר מאחור, יש גם הבדל בין חברה שמממנת את המרוץ מפעילות קיימת לבין חברה שנזקקת לשוק ההון.
מכאן שהסיפור החדש הוא לא מעבר גורף מטכנולוגיה למניות קטנות, זהו מעבר ממדדים נוחים לבחינה מפוכחת של תזרים, חוב ותמחור.
מה צריך לבדוק מכאן
ברבעונים הקרובים ארבעה נתונים יספרו אם הרוטציה יכולה להמשיך.הראשון הוא תזרים המזומנים החופשי של ענקיות הטכנולוגיה.
אם ההכנסות משירותי בינה מלאכותית יתחילו לסגור את הפער מול הוצאות ההון, הירידות האחרונות עשויות להיראות כמו תמחור מחדש ולא כמו שבירת התזה.
השני הוא מחיר הנפט, מחיר גבוה לאורך זמן יכביד במיוחד על עסקים קטנים ויקשה על הבנק המרכזי להקל.
השלישי הוא עלות האשראי, ירידה בריבית על הלוואות לעסקים תהיה משמעותית יותר למניות הקטנות מעוד הבטחה כללית להפחתת ריבית.
הרביעי הוא רוחב השיפור ברווחים, אם התחזיות החיוביות של ראסל 2000 יתממשו במגוון ענפים, הרוטציה תקבל בסיס עסקי ולא רק בסיס של מומנטום.
המסר המרכזי אינו שצריך לברוח מענקיות הטכנולוגיה, וגם לא שצריך להימנע מכל חברה קטנה.
הוא שהעידן שבו אפשר היה לקנות סל ולסמוך על סיפור אחד נעשה פחות סלחני, שבע המופלאות כבר אינן מקשה אחת, וראסל 2000 הוא לא מקלט אחד.
מי שיחפש תזרים, רווחיות ומאזן יוכל למצוא הזדמנויות בשני הצדדים, מי שירדוף אחרי הכסף רק מפני שהוא זז עלול לגלות שהגיע אחרי שהמחיר כבר עלה ולפני שהסיכון נחשף.