המזומנים חזקים והמניה חלשה מה קורה בצ׳ק פוינט?
27.7.2026

בקצרה
- מניית צ'ק פוינט איבדה כשליש מערכה מתחילת 2026, ונסגרה ב-130.57 דולר ב-24 ביולי, למרות רווחיות גבוהה וקופה מלאה, מה שמעיד על חשש המשקיעים מיכולת החברה לחזור לצמיחה מהירה מול מתחרותיה בענן.
- הכנסות צ'ק פוינט ברבעון הראשון של 2026 עלו ב-5% ל-668 מיליון דולר, אך הכנסות ממוצרים ירדו ב-3% עקב ארגון מחדש במערך המכירות, דבר שפגע במכירת חומות אש ומחזורי החלפת ציוד והעלה שאלות לגבי עתיד הצמיחה.
- צ'ק פוינט צופה תזרים מזומנים חופשי מתואם של 1.15-1.25 מיליארד דולר ב-2026, עם מכפיל מחיר לתזרים חופשי של 11-12, אך למרות זאת, השוק מתמחר אותה במכפיל נמוך יותר מחברות צומחות יותר, מה שדורש הוכחה לחידוש הצמיחה לצד הרווחיות.
- החברה מחזיקה ב-4.38 מיליארד דולר במזומנים ושווי מזומנים, אך כ-1.97 מיליארד דולר מהם הם חוב להמרה נטו, מה שמפחית את כרית המזומנים ה'נקייה' ומדגיש את הצורך של החברה להציג צמיחה משמעותית כדי להצדיק הערכת שווי גבוהה יותר.
צ׳ק פוינט (CHKP) מגיעה לדוח של יום חמישי במצב שחברת סייבר כמעט אף פעם לא רוצה לפגוש, העסק עדיין רווחי מאוד, הקופה מלאה, ההכנסות ממנויים ממשיכות לצמוח ובכל זאת, מאז תחילת 2026 המניה איבדה כמעט שליש מערכה וננעלה ב-24 ביולי במחיר של 130.57 דולר.
הפער הזה הוא הסיפור האמיתי, השוק לא שואל אם צ׳ק פוינט יודעת לייצר מזומנים, הוא שואל אם היא מסוגלת לחזור לצמוח בזמן שהמתחרות נעות מהר יותר לענן, לשירותים מבוססי מנוי וללקוחות ארגוניים גדולים.
ביום חמישי, 30 ביולי 2026, לפני פתיחת המסחר בארצות הברית, החברה תפרסם את תוצאות הרבעון השני, המספרים עצמם חשובים, אבל מה שיקבע את היחס למניה יהיה הסבר ההנהלה על דבר שקשה למדוד בשורה אחת בדוח, האם השינוי במערך המכירות כבר מתחיל לעבוד, או שהוא חשף חולשה עמוקה יותר.
הבעיה התחילה בחדר המכירות
ברבעון הראשון הכנסות צ׳ק פוינט עלו ב5% ל-668 מיליון דולר, ההכנסות ממנויי אבטחה עלו ב-11% ל-323 מיליון דולר, הרווח המתואם למניה עלה ב13% ל-2.50 דולר, על פניו, אלה מספרים של עסק יציב, הסדק הופיע במקום אחר.
הכנסות המוצרים נפגעו משינויים שביצעה החברה במערך השיווק והמכירות.החברה שינתה חלוקת תפקידים, העבירה משאבים לעבודה עם ארגונים גדולים ולגיוס לקוחות חדשים, וחיזקה מכירה של כמה פתרונות יחד, כשליש מאנשי המערך עברו לתפקידים חדשים, לפי דברי ההנהלה בכנסים למשקיעים בחודש מאי, אפשר לחשוב על המהלך כמו החלפת הצוות והמדפים בחנות בזמן שהדלת נשארת פתוחה.
החנות ממשיכה למכור, הלקוחות הקבועים ממשיכים להגיע אבל עסקאות חדשות מתעכבות כי אנשי המכירות לומדים לקוחות, אזורים ומוצרים חדשים, השיבוש פגע בעיקר במכירת חומות אש ובמחזורי החלפת ציוד, אלה עסקאות גדולות ואיטיות יחסית.
מנגד, מוצרי מנוי ושירותים כמו אבטחת דואר, ניהול חשיפה וגישה מאובטחת מרחוק המשיכו לצמוח.
במאי אמרה ההנהלה שהשלב המשבש מתקרב לסיום, אך שהשיפור המוחשי צפוי בעיקר ברבעון הרביעי ובהמשך.
שני מנועים שנעים בכיוונים שונים
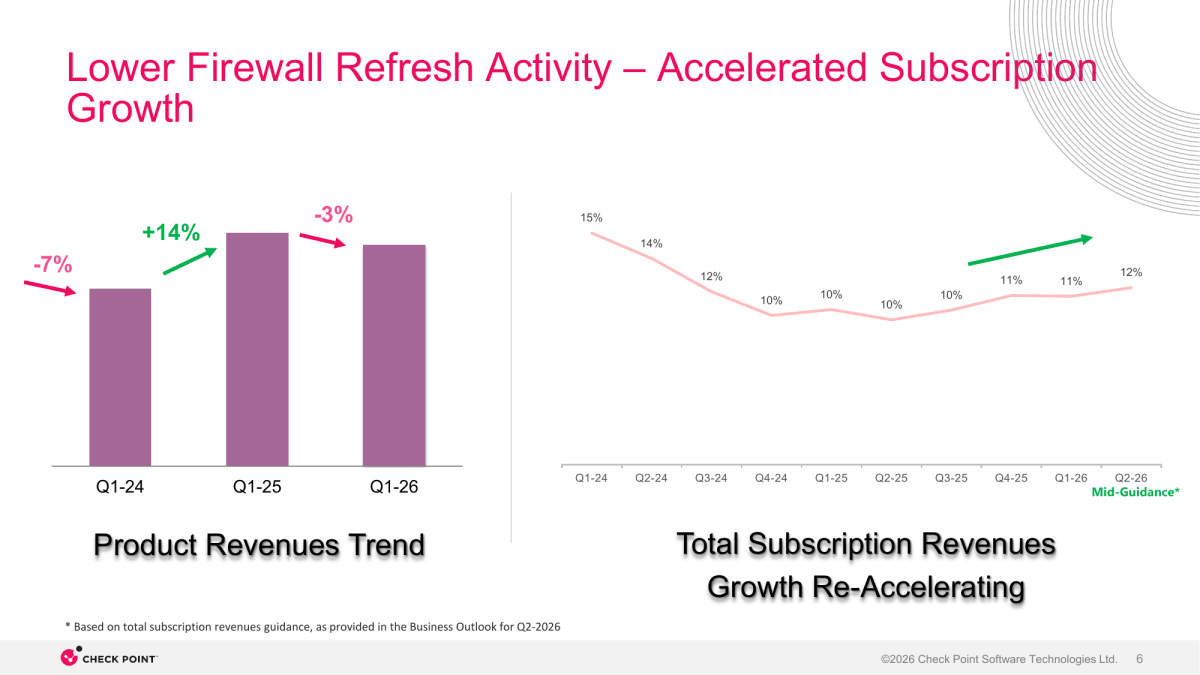
התרשים מציג ירידה של 3% בהכנסות ממוצרים ברבעון הראשון, לצד האצה צפויה לצמיחה של 12 % בהכנסות ממנויים ברבעון השני.
זה בדיוק המתח שהמשקיעים צריכים לפתור, אם מכירת המוצרים נחלשה זמנית בגלל ארגון מחדש, המחיר הנמוך עשוי לשקף פחד מוגזם, אם הלקוחות מעדיפים את הפלטפורמות של המתחרות, השיבוש הארגוני הוא רק חלק מהסיפור.
מקור: צ׳ק פוינט, מצגת תוצאות הרבעון הראשון של 2026
מכפיל נמוך לא תמיד אומר שהמניה זולה
הטיעון החיובי סביב המניה מתחיל בתזרים המזומנים, לפי התחזית המעודכנת של החברה, התזרים החופשי המתואם ב-2026 צפוי להגיע ל-1.15 עד 1.25 מיליארד דולר.
מול שווי שוק שנע בסוף השבוע סביב 13 מיליארד דולר, מכפיל המחיר לתזרים החופשי (P/FCF) נמצא בערך באזור 11 עד 12, כאשר עוברים לשווי פעילות, התמונה נעשית זולה יותר.
שווי פעילות (EV) מנסה למדוד את מחיר העסק עצמו אחרי התאמה למזומנים ולחוב, על בסיס נתוני השוק והמאזן האחרונים, מכפיל שווי הפעילות לתזרים החופשי נמצא בקירוב באזור 9 עד 10.
זהו אומדן שמשתנה עם מחיר המניה ועם הגדרת התזרים, כאן נדרש תיקון חשוב לטיעון הפשוט שלפיו לצ׳ק פוינט יש יותר מ-4 מיליארד דולר במזומן.
בסוף מרץ היו לחברה מזומנים, ניירות ערך ופיקדונות קצרים בהיקף של 4.38 מיליארד דולר, חלק ניכר מהעלייה נבע מהנפקת איגרות חוב להמרה.
במאזן הופיע חוב להמרה נטו של כ-1.97 מיליארד דולר, כלומר, כרית המזומנים אמיתית, אבל אין להתייחס לכל הסכום כמזומן נקי מחוב, המחיר עדיין נמוך יחסית לחברות סייבר שצומחות מהר יותר.
אבל הפער מול פאלו אלטו נטוורקס (PANW) ופורטינט (FTNT) לא נולד במקרה, המשקיעים משלמים להן יותר כי הם מצפים לצמיחה מהירה יותר ולמעמד חזק יותר בפלטפורמות ענן ושירותים, צ׳ק פוינט מקבלת מכפיל נמוך כי השוק דורש הוכחה שהרווחיות הגבוהה יכולה לחיות לצד חידוש הצמיחה.
זו ההבחנה בין מניית ערך למלכודת ערך, מניה זולה הופכת להזדמנות כאשר הבעיה זמנית והעסק חוזר להתקדם, היא הופכת למלכודת כאשר המכפיל יורד יחד עם היכולת לצמוח.
הדוח לא חייב להיות מושלם כדי להחזיר את אמון המשקיעים
התחזית הרשמית לרבעון השני עומדת על הכנסות של 660 עד 690 מיליון דולר ורווח מתואם של 2.40 עד 2.50 דולר למניה, אמצע טווח ההכנסות הוא 675 מיליון דולר.
זה משקף צמיחה של כ-1.5% לעומת הרבעון המקביל, שבו החברה הכניסה 665 מיליון דולר, אמצע טווח הרווח הוא 2.45 דולר למניה, זה גבוה בכ-3% לעומת 2.37 דולר ברבעון המקביל.
הפער בין צמיחה חלשה בהכנסות לצמיחה מהירה יותר ברווח מתאים לאופי המוכר של צ׳ק פוינט, מכיוון שזו חברה שיודעת לשמור על הוצאות, לקנות מניות בחזרה ולייצר רווח גם כשהמכירות נעות לאט.
אבל הפעם רווח יציב בפני עצמו לא יספיק, המשקיעים יחפשו ארבעה סימנים בתוך המספרים ובשיחה עם ההנהלה, הראשון הוא הכנסות ממוצרים.
גם ירידה צפויה יכולה להתקבל אם ההנהלה תראה שהצינור המסחרי מתמלא ושעסקאות שנדחו עדיין חיות.
השני הוא הכנסות ממנויים, החברה הנחתה לטווח של 328 עד 338 מיליון דולר.
שמירה על צמיחה דו ספרתית תראה שהחלק החוזר והמודרני יותר של העסק ממשיך להתחזק.
השלישי הוא יתרת ההתחייבויות החוזיות שטרם הוכרו כהכנסה.
המדד הזה, שמכונה RPO, עמד בסוף מרץ על 2.6 מיליארד דולר וצמח ב-7% , האצה בו תיתן תמונה טובה יותר על הביקוש העתידי מאשר רבעון בודד של מכירת ציוד.
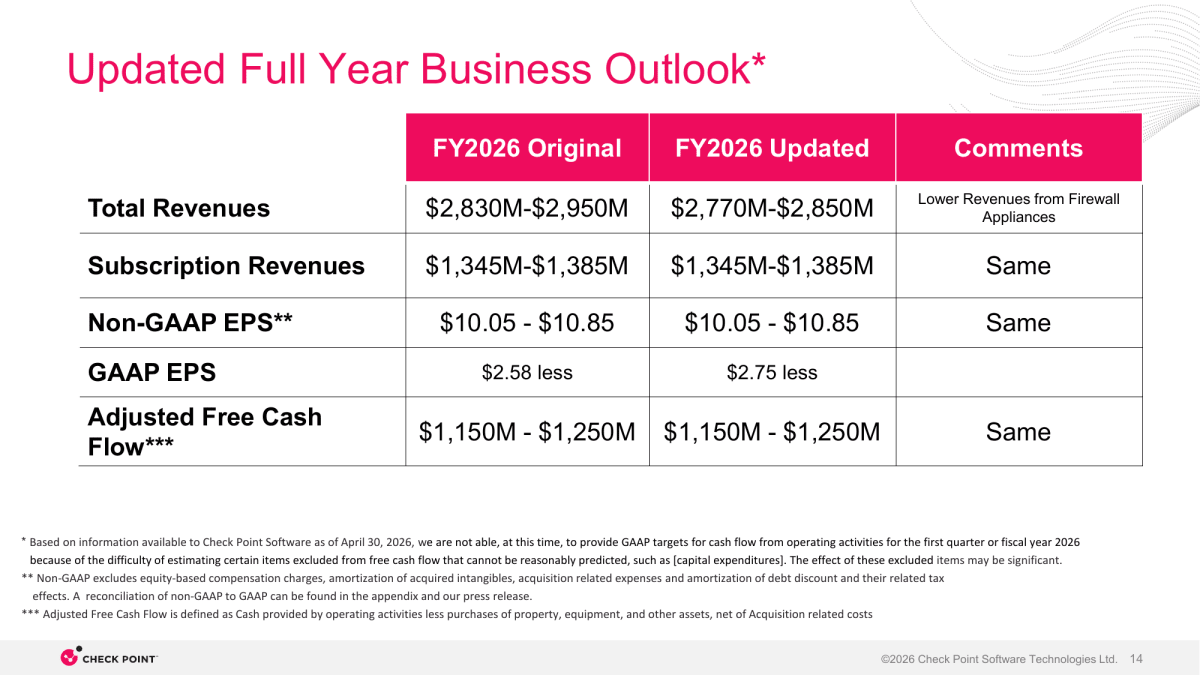
הרביעי הוא התחזית השנתית, אחרי הרבעון הראשון החברה הורידה את תחזית ההכנסות ל-2.77 עד 2.85 מיליארד דולר, בעיקר בגלל חולשה במוצרי חומת האש.
במקביל היא השאירה את תחזיות המנויים, הרווח המתואם והתזרים החופשי ללא שינוי.
החברה הורידה מכירות, לא את תחזית המזומנים
הטבלה מראה שהתחזית השנתית להכנסות ירדה, בעוד תחזיות המנויים, הרווח המתואם והתזרים החופשי נשארו ללא שינוי.
טקסט חלופי טבלת תחזית שנתית מעודכנת של צ׳ק פוינט המציגה הורדת הכנסות ושמירה על יתר התחזיות המרכזיות. (לא הבנתי)
אם התחזית תישאר יציבה וההנהלה תחזור על צפי לשיפור במוצרים ברבעון הרביעי, השוק עשוי לראות ברבעון השני את נקודת השפל של המעבר.
הורדה נוספת בתחזית או דחייה של מועד ההתאוששות תחליש את הטענה שמדובר בשיבוש זמני.
מקור: צ׳ק פוינט, מצגת תוצאות הרבעון הראשון של 2026
האנליסטים מסכימים על המבחן ולא על המסקנה
קנטור פיצג'רלד בית השקעות וברוקראז אמריקאי שמרו לקראת הדוח על המלצה ניטרלית ועל מחיר יעד של 150 דולר, מבחינתם, הרבעון השני עשוי להיות נקודת השפל של השיבוש במערך המכירות, הם טוענים שהתגובה למניה תלויה פחות במספר הראשי ויותר בראיה שהשיבוש כבר מאחוריה.
הם מצביעים על אימוץ Infinity, התרחבות ניהול החשיפה ורכישות כמנועים שיכולים לתמוך בתמונה ארוכת הטווח, אופנהיימר מציגים עמדה זהירה יותר.
לפי ניתוח שפורסם לקראת הדוח, הם מצפים להכנסות בקרבת אמצע טווח התחזית ולשינוי קטן בלבד ביעדי 2026.
במקביל הם לא צופים חזרה לצמיחה שנתית בהכנסות ממוצרים לפני הרבעון הרביעי של 2026 או תחילת 2027, הם גם מזהירים מפני פער בתחומי SASE ואבטחת מערכות בינה מלאכותית.
הפער בין שתי העמדות מחדד את שאלת המסגרת, קנטור רואים שיבוש תפעולי שמתקרב לסיום.
אופנהיימר, בנק השקעות ובית מחקר אמריקאי שמסקר חברות ציבוריות ומפרסם המלצות למשקיעים, חוששים שהשיבוש מסתיר גם פער תחרותי, הדוח לא יכריע את הוויכוח כולו, אבל הוא יכול להראות איזה הסבר מקבל יותר תמיכה מן הנתונים.
הקרב האמיתי נמצא מעבר לחומת האש
הוויכוח על צ׳ק פוינט רחב יותר מרבעון אחד, החברה נבנתה על הגנת רשת ועל חומות אש.|
השוק החדש מתרחב לענן, לזהויות, לדואר, לנקודות קצה, לגישה מרחוק ולהגנת מערכות בינה מלאכותית.
צ׳ק פוינט לא נשארה במקום, היא משקיעה בפלטפורמת Infinity, בפתרונות SASE ובטכנולוגיות מתפתחות.
ברבעון הראשון דיווחה על צמיחה של יותר מ-40 % בהכנסה החוזרת השנתית של התחומים המתפתחים ועל צמיחה של יותר מ-45 % בחיובים המחושבים שלהם, המספרים האלה מעודדים, אך הם לא עונים לבדם על שאלת הקנה המידה, עסק קטן בתוך חברה גדולה יכול לצמוח מהר בלי לשנות מיד את קצב החברה כולה.
המבחן הוא אם המוצרים החדשים ייכנסו ללקוחות גדולים, יימכרו יחד ויקזזו את האטיות בעסקי הציוד.
כאן נכנס נדב צפריר, מנכ״ל צ׳ק פוינט, ממייסדי קרן ההון סיכון Team8 ולשעבר מפקד יחידה 8200, הוא קיבל לידיו חברה עם מותג חזק, יותר מ־100 אלף ארגונים כלקוחות ורווחיות שרוב חברות התוכנה היו שמחות לקבל, אך הוא גם קיבל ארגון שצריך להוכיח שהוא מסוגל למכור את העתיד ולא רק להגן על העבר.
פסק הדין יגיע בשלבים
אין מספר אחד בדוח שיהפוך את צ׳ק פוינט מיד להזדמנות או למלכודת.
הכנסות של 675 מיליון דולר ורווח של 2.45 דולר למניה יהיו עמידה במרכז התחזית, לא פתרון של הוויכוח.
התזה החיובית תתחזק אם המנויים ישמרו על צמיחה דו ספרתית, צבר החוזים יגדל, התחזית תישאר יציבה וההנהלה תראה שהצינור מול ארגונים גדולים מתקדם.
התזה השלילית תתחזק אם החולשה במוצרים תימשך מעבר לצפוי, אם השיפור יידחה שוב או אם התחומים החדשים לא יגדלו מהר מספיק כדי להזיז את החברה כולה.
כרית המזומנים והתזרים מעניקות לצ׳ק פוינט זמן, אך הן לא מעניקות לה פטור מצמיחה, ואחרי ירידה של כמעט שליש מתחילת השנה המשקיעים כבר שילמו פחות על ההבטחה, ולכן ביום חמישי הם ירצו לראות שהחברה מתחילה לשלם עליה בביצוע.