למה שער הדולר משפיע על הריבית הרבה פחות ממה שרוב האנשים חושבים
26.7.2026

בקצרה
- בנק ישראל אינו מגיב לכל תנודה בשער הדולר, אלא בוחן האם הפיחות מתמשך, מהיר ומשפיע על מחירי המוצרים והשירותים, מה שמצביע על כך שתנודות קצרות טווח אינן בהכרח אירוע אינפלציוני המחייב שינוי בריבית.
- השפעת פיחות השקל על האינפלציה אינה מיידית או מלאה, כיוון שיבואנים יכולים לספוג חלק מהעלויות או להשתמש בחוזי גידור, מה שיוצר פער בין היחלשות המטבע לבין השפעתה הסופית על מדד המחירים לצרכן.
- הוועדה המוניטרית של בנק ישראל מקבלת החלטות ריבית על בסיס מכלול רחב של גורמים כלכליים, כולל אינפלציה בפועל, תחזיות, שוק העבודה, צמיחה וריבית עולמית, ולא רק על סמך שער הדולר, מה שמפחית את משקלו היחסי של שער החליפין בהחלטות המדיניות המוניטרית.
- מהירות ומשך היחלשות השקל חשובים יותר מרמת השער עצמה, שכן פיחות הדרגתי ומתמשך משפיע יותר על תמחור יבואנים וצרכנים מאשר עלייה מהירה אך זמנית, ולכן בנק ישראל מתמקד במגמות ארוכות טווח ולא ברעש זמני.
כאשר הדולר עולה מול השקל, הכותרות בדרך כלל מגיעות מהר.
מדברים על פיחות, על התייקרות היבוא, על אינפלציה ועל האפשרות שבנק ישראל יעצור את הורדות הריבית או אפילו ישנה כיוון אלא שבפועל, הקשר בין שער החליפין לבין החלטת הריבית מורכב הרבה יותר.
בנק ישראל אינו מקבל החלטות על בסיס שער בודד או תנודה של כמה ימים, אלא בוחן אם הפיחות מתמשך, מה גורם לו, כיצד הוא משפיע על המחירים במשק והאם הוא משנה את ציפיות האינפלציה לטווח הארוך.
לפני שנמשיך, כדאי להבין שני מושגים בסיסיים.
פיחות הוא מצב שבו השקל נחלש מול מטבע זר, ולכן נדרשים יותר שקלים כדי לקנות דולר אחד.
ייסוף הוא המצב ההפוך, השקל מתחזק, ולכן נדרשים פחות שקלים כדי לקנות את אותו דולר.
השינויים האלו משפיעים על מחירי היבוא, האינפלציה ובהמשך גם על החלטות הריבית של בנק ישראל.
זו הבחנה חשובה, משום שלא כל עלייה בדולר היא אירוע אינפלציוני.
לעיתים מדובר בתגובה זמנית לאירוע ביטחוני, לירידות בשווקים או לשינוי בפעילות של משקיעים זרים. במקרים אחרים, הפיחות נובע משינוי עמוק יותר באמון במשק או מפערי ריבית מול העולם.
שני המצבים יכולים להיראות דומים במסך המסחר, אך מבחינת בנק ישראל המשמעות שלהם שונה לחלוטין.
השאלה היא לא רק איפה הדולר נמצא
אחת הטעויות הנפוצות היא להתמקד רק ברמה שאליה הגיע שער הדולר, אלא שהרמה עצמה מספרת רק חלק מהסיפור.
כדי להבין אם מדובר באיום ממשי על האינפלציה, צריך לבחון גם את מהירות התנועה, את משך הזמן שבו השקל נחלש ואת השאלה האם השינוי מתחיל להתגלגל למחירי המוצרים והשירותים.
פיחות של אחוזים בודדים לאחר תקופה ממושכת של שקל חזק אינו בהכרח דרמטי.
לעומת זאת, היחלשות חדה ומתמשכת שמגיעה במקביל לעלייה במחירי האנרגיה, במחירי ההובלה או בעלויות היבוא יכולה לייצר לחץ משמעותי יותר, לכן בנק ישראל אינו מגיב לכל תנודה, אלא מנסה להבין אם מדובר ברעש זמני או בתחילתה של מגמה רחבה.
במילים פשוטות, שער הדולר חשוב, אבל הכיוון והקצב חשובים לא פחות.
דולר שעולה במהירות אך מתייצב לאחר זמן קצר עשוי להשפיע מעט בלבד על המחירים, דולר שעולה בהדרגה במשך חודשים ומשנה את התמחור של יבואנים, יצרנים וצרכנים עלול להפוך לגורם משמעותי הרבה יותר.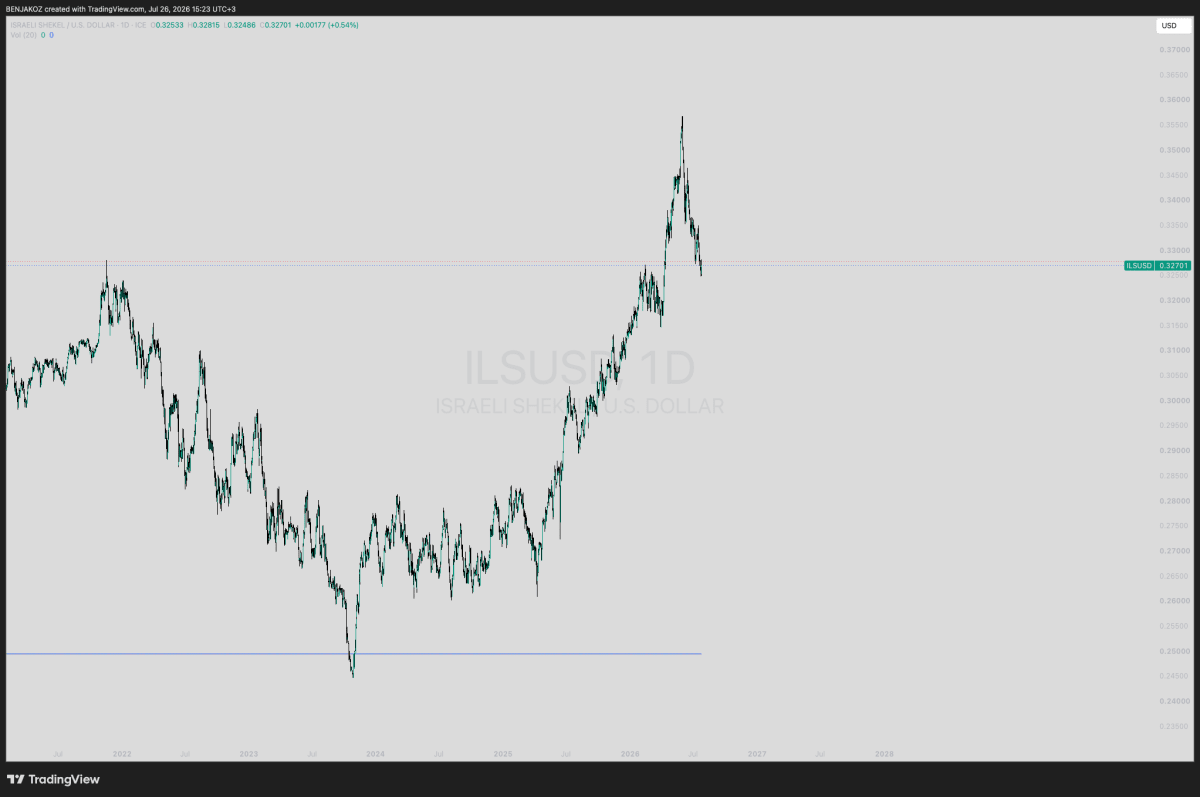
גרף השקל מול הדולר
מקור: TradingView
איך פיחות בשקל מגיע למחירים
כאשר השקל נחלש, מוצרים ושירותים שנרכשים במטבע זר מתייקרים במונחים שקליים.
ההשפעה יכולה להופיע במחירי הדלק, חומרי הגלם, המכוניות, מוצרי האלקטרוניקה, הטיסות, המזון המיובא ושורה ארוכה של תשומות שמשמשות את המגזר העסקי.
אלא שההתייקרות אינה עוברת תמיד במלואה לצרכן.
יבואנים יכולים לספוג חלק מהעלייה בשער החליפין באמצעות הקטנת המרווח שלהם, בעיקר כאשר הביקוש חלש או כאשר התחרות בענף גבוהה.
חברות גם יכולות להשתמש בחוזי גידור שנחתמו מראש ולהגן זמנית על עצמן מפני תנודות במטבע, לכן קיים בדרך כלל פער בין הפיחות בשקל לבין ההשפעה הסופית שלו על מדד המחירים.
ככל שהפיחות נמשך זמן רב יותר, כך קשה יותר לעסקים להמשיך לספוג אותו.
בשלב מסוים חוזי הגידור מסתיימים, המלאים הישנים נגמרים והספקים מעדכנים מחירים, וזו הסיבה שבנק ישראל בוחן לא רק את השינוי בשער, אלא גם אם הוא מתמיד מספיק זמן כדי להפוך ללחץ אינפלציוני ממשי.
אבל למה פיחות בכלל נחשב לגורם אינפלציוני? כאשר השקל נחלש, היבואנים צריכים לשלם יותר שקלים עבור אותם מוצרים, חומרי גלם וסחורות שנרכשים בדולרים או במטבעות זרים.
אם העלויות האלה נמשכות לאורך זמן, חלק מהיבואנים והיצרנים מגלגלים אותן למחירי המוצרים שהם מוכרים לצרכן.
כך התייקרות בשער החליפין עלולה לחלחל בהדרגה למדד המחירים ולהעלות את האינפלציה. עם זאת, התהליך הזה אינו מיידי ואינו מלא, משום שחלק מהחברות סופגות חלק מהעלויות או מגדרות מראש את החשיפה למטבע.
בנק ישראל מסתכל על התמונה המלאה
הוועדה המוניטרית אינה מחליטה על הריבית רק לפי הדולר.
היא בוחנת במקביל את האינפלציה בפועל, את התחזיות לשנה הקרובה, את מצב שוק העבודה, את קצב עליית השכר, את הצמיחה, את הפעילות בענף הנדל"ן, את המדיניות הפיסקלית של הממשלה ואת סביבת הריבית בעולם, לכן ייתכן מצב שבו השקל נחלש ובכל זאת הריבית יורדת.
זה יכול לקרות כאשר האינפלציה נמוכה, הפעילות הכלכלית חלשה והפיחות נתפס כזמני אך מנגד, בנק ישראל עשוי להשאיר את הריבית ללא שינוי גם כאשר השקל יציב, אם שוק העבודה חם, השכר עולה במהירות והאינפלציה בשירותים נותרת גבוהה.
השאלה המרכזית מבחינת הבנק היא האם הורדת ריבית נוספת עלולה לעודד ביקושים ולחזק את הלחצים האינפלציוניים.
אם התשובה חיובית, ייתכן שהבנק יעדיף להמתין, אם האינפלציה מעוגנת והפעילות במשק נחלשת, פיחות מתון בשקל לא בהכרח יספיק כדי לשנות את כיוון המדיניות.
מחירי האנרגיה יכולים לשנות את התמונה
השפעת שער החליפין הופכת משמעותית יותר כאשר הוא נע באותו כיוון עם מחירי הנפט והגז בעולם.
ישראל רוכשת חלק ממוצרי האנרגיה שלה בדולרים, ולכן שילוב של דולר חזק יותר ומחיר נפט גבוה יותר יוצר לחץ כפול על המחירים המקומיים.
התייקרות בדלק אינה נשארת רק בתחנת התדלוק.
היא יכולה להתגלגל לעלויות ההובלה, לתפעול מפעלים, למשלוחים, לתעופה ולמחירי מוצרים שמגיעים מחו"ל.
אם במקביל השכר עולה במהירות והביקוש במשק נשאר חזק, בנק ישראל עלול לחשוש שהעלייה במחירי האנרגיה תהפוך מאירוע זמני לגל רחב יותר של העלאות מחירים.
עם זאת, גם כאן הבנק יבחן את משך האירוע, קפיצה זמנית במחיר הנפט אינה זהה לעלייה שנמשכת חודשים.
החלטת ריבית אמורה להשפיע על המשק לאורך זמן, ולכן בנק מרכזי בדרך כלל ייזהר מלהגיב בעוצמה לאירוע קצר שחולף לפני שהשפעת הריבית בכלל מורגשת.
למה ציפיות האינפלציה חשובות יותר מהכותרות
בנק ישראל מנסה לא רק לשלוט באינפלציה הנוכחית, אלא גם למנוע מצב שבו הציבור והעסקים מתחילים לצפות לעליות מחירים גבוהות בעתיד.
כאשר הציפיות נשארות בתוך יעד האינפלציה, לבנק יש מרחב פעולה רחב יותר.
כאשר הן עולות ומתבססות, הסיכון גדל משום שעובדים דורשים שכר גבוה יותר, עסקים מעלים מחירים מראש וחוזים נחתמים מתוך הנחה שהאינפלציה תישאר גבוהה.
זו הסיבה שפיחות בשקל הופך למסוכן במיוחד כאשר הוא משנה את ההתנהגות במשק.
אם עסקים וצרכנים רואים בו אירוע זמני, השפעתו עשויה להיות מוגבלת, אם הם משתכנעים שהשקל ימשיך להיחלש ומתחילים לתמחר בהתאם, הפיחות עלול להזין את עצמו דרך עליות מחירים וציפיות אינפלציה.
לכן הנתון החשוב אינו רק שער הדולר ביום מסוים, אלא כיצד השוק מתמחר את האינפלציה בחודשים ובשנים הבאות, לעיתים הציפיות האלה מלמדות יותר על כיוון הריבית מאשר תנודה יומית במטבע.
מה המשמעות עבור שוק האג"ח
הקשר בין שקל, אינפלציה וריבית משפיע ישירות על שוק איגרות החוב.
כאשר המשקיעים מעריכים שהפיחות יוביל לעליית אינפלציה או יעכב את הורדות הריבית, התשואות על האג"ח השקליות עשויות לעלות והמחירים שלהן לרדת ובמקביל, אג"ח צמודות מדד עשויות לקבל תמיכה משום שהן מציעות הגנה מסוימת מפני עליית מחירים.
עם זאת, גם כאן לא נכון לפעול רק על בסיס כיוון הדולר כאשר אג"ח צמודה יכולה להיות יקרה אם השוק כבר תימחר אינפלציה גבוהה, ואג"ח שקלית יכולה להיות אטרקטיבית אם התשואה שלה משקפת תרחיש מחמיר מדי.
ההחלטה צריכה להתבסס על הפער בין ציפיות השוק לבין ההערכה של המשקיע לגבי האינפלציה והריבית בפועל.
עבור משקיע לטווח ארוך, השאלה אינה רק האם הדולר יעלה בשבוע הקרוב, אלא האם סביבת האינפלציה והריבית משתנה באופן מבני ותנודה קצרה במטבע אינה בהכרח סיבה לשנות תיק השקעות שלם.
החשיפה לדולר יכולה לשמש כרית ביטחון
חלק גדול מהחיסכון של הציבור הישראלי מושקע בחו"ל, ולכן משקיעים רבים מחזיקים חשיפה עקיפה לדולר דרך קרנות השתלמות, קופות גמל, פנסיה ותיקי השקעות.
כאשר השקל נחלש, שווי הנכסים הזרים עולה במונחים שקליים, גם אם מחירם במטבע המקורי לא השתנה.
החשיפה הזו יכולה לשמש כרית ביטחון בתקופות של לחץ מקומי, אם אירוע בישראל גורם לשקל להיחלש ולשוק המקומי לרדת, הנכסים בחו"ל עשויים ליהנות מהשפעת המטבע ולמתן חלק מהירידה בתיק.
מצד שני, כאשר השקל מתחזק, אותה חשיפה עלולה להפחית את התשואה השקלית.
זו אחת הסיבות שחשיפה למטבע אינה בהכרח הימור על כיוון הדולר.
היא יכולה להיות רכיב של פיזור סיכונים, במיוחד עבור משקיע שההכנסה, הנדל"ן ורוב הנכסים שלו כבר נקובים בשקלים.
ומה לגבי המשכנתאות ושוק הדיור
שער הדולר אינו משפיע ישירות על רוב המשכנתאות בישראל, אך הוא יכול להשפיע עליהן דרך הריבית.
אם פיחות מתמשך מעלה את האינפלציה ומוביל את בנק ישראל לשמור על ריבית גבוהה יותר, ההחזרים במסלולי הפריים עלולים להישאר גבוהים לאורך זמן.
המשמעות אינה שריבית המשכנתאות תעלה בכל פעם שהדולר עולה. הקשר עקיף ותלוי בתמונה המקרו כלכלית כולה.
אבל עבור משקי בית שבנו את התקציב שלהם על ירידה מהירה בריבית, שינוי בתוואי הצפוי יכול להיות משמעותי גם בלי העלאת ריבית נוספת.
גם חברות נדל"ן וקבלנים מושפעים מכך כאשר סביבת ריבית גבוהה מאריכה את תקופות המימון, מייקרת את החוב ומכבידה על רוכשים, לכן לעיתים תנועה בשער החליפין שנראית מרוחקת משוק הדיור יכולה להשפיע עליו דרך החלטות המדיניות של בנק ישראל.
מתי הדולר באמת עשוי לעצור הורדת ריבית
כדי שפיחות בשקל יהפוך לגורם שמצדיק עצירה של הורדות הריבית, בדרך כלל צריך לראות שילוב של כמה תנאים ביניהם היחלשות מתמשכת של המטבע, עלייה במחירי היבוא והאנרגיה, התחזקות ציפיות האינפלציה ושוק עבודה שממשיך לייצר לחצי שכר.
פיחות מתון בפני עצמו אינו בהכרח מספיק כי אם האינפלציה נמוכה, הציפיות מעוגנות והמשק נחלש, בנק ישראל יכול להמשיך להפחית את הריבית גם כאשר השקל פחות חזק מבעבר אך לעומת זאת, אם המטבע נחלש במהירות והפיחות מתחיל לחלחל למחירים, הבנק עשוי להעדיף להמתין גם אם בטווח הארוך הוא עדיין מעוניין להוריד את הריבית.
במילים אחרות, הדולר אינו מחליט על הריבית, אבל הוא יכול לשנות את לוח הזמנים שלה.
מה צריך לבדוק במקום להיבהל מכל תנועה
מי שמנסה להבין את כיוון הריבית לא צריך להתמקד רק בשער הדולר, חשוב יותר לעקוב אחר קצב האינפלציה, ציפיות השוק, מחירי האנרגיה, נתוני השכר, הפעילות הכלכלית והמסרים של בנק ישראל.
גם בתוך שוק המט"ח צריך להבחין בין תנועה יומית לבין מגמה, כאשר עלייה חדה שנמחקת בתוך זמן קצר אינה דומה לפיחות שנמשך חודשים.
ככל שהתנועה מתמשכת ומתחילה להשפיע על מחירים, כך המשמעות שלה למדיניות הריבית גדלה.
בסופו של דבר, שער החליפין הוא אחד המדדים החשובים בארגז הכלים של בנק ישראל, אבל הוא אינו המדד היחיד והשאלה אינה האם הדולר עלה, אלא מדוע הוא עלה, כמה זמן העלייה נמשכת והאם היא משנה את האינפלציה בפועל.
פיחות בשקל אינו בהכרח אסון
עלייה בדולר אינה מובילה אוטומטית לעצירת הורדות הריבית.
כאשר השקל עדיין חזק יחסית, האינפלציה מעוגנת והתנועה במטבע זמנית, בנק ישראל יכול להמשיך לפעול לפי מצב המשק הרחב.
הסיכון גדל כאשר הפיחות הופך למגמה, מגיע יחד עם עלייה במחירי האנרגיה ומשנה את ציפיות האינפלציה. במצב כזה, הבנק עשוי להעדיף לעצור, להמתין ולוודא שהלחצים אינם מתפשטים.
לכן בפעם הבאה שהדולר עולה והכותרות מזהירות מפני שינוי דרמטי בריבית, כדאי לזכור שבנק ישראל אינו מגיב למספר על המסך, אלא להשפעה של אותו מספר על המחירים, על הציפיות ועל הכלכלה כולה.