12.5% מכס, אבל לא כל יצואנית ישראלית תשלם את אותו המחיר
26.7.2026

בקצרה
- ארצות הברית הטילה מכס חדש בשיעור של 12.5% על יבוא סחורות מישראל החל מה-24 ביולי 2026, צעד הנובע מאי-אכיפת איסור על יבוא מוצרים שיוצרו בעבודת כפייה, מה שמצמצם בפועל את היתרון התחרותי של יצואנים ישראלים לשוק האמריקני.
- המכס החדש אינו מבטל רשמית את הסכם הסחר החופשי בין ישראל לארה"ב משנת 1985, אלא מתווסף אליו מכוח סעיף 301 בחוק הסחר האמריקני, דבר המאפשר לממשל האמריקני גמישות בשינוי המכס מבלי לבטל הסכם סחר כולל, אך פוגע משמעותית בכדאיות היצוא הישראלי.
- ההשפעה הכלכלית של המכס, החל על יבוא סחורות בשווי 20.7 מיליארד דולר בשנת 2025, תתחלק בין היבואן האמריקני, היצואן הישראלי והלקוח הסופי, כאשר חברות בעלות רווח גולמי גבוה וכוח תמחור יוכלו לספוג את העלות טוב יותר, אך עדיין צפויות להיפגע מתחרות מוגברת.
- משקיעים צריכים לבחון את שיעור הרווח הגולמי של חברות יצואניות לישראל, שכן חברות עם רווחיות גבוהה יותר יכולות להתמודד טוב יותר עם עליית העלויות, אך גם הן אינן חסינות מפני ירידה בביקושים או מעבר לקוחות לספקים ממדינות עם מכס נמוך יותר.
ארצות הברית הטילה בסוף השבוע מכס חדש של 12.5% על חלק גדול מהסחורות המיובאות מישראל.
המכס לא מבטל באופן רשמי את הסכם הסחר החופשי בין ישראל לארצות הברית, אך הוא מצמצם בפועל חלק מהיתרון שההסכם העניק ליצוא הישראלי במשך עשרות שנים.
המקור הרשמי לחלוקת המכסים
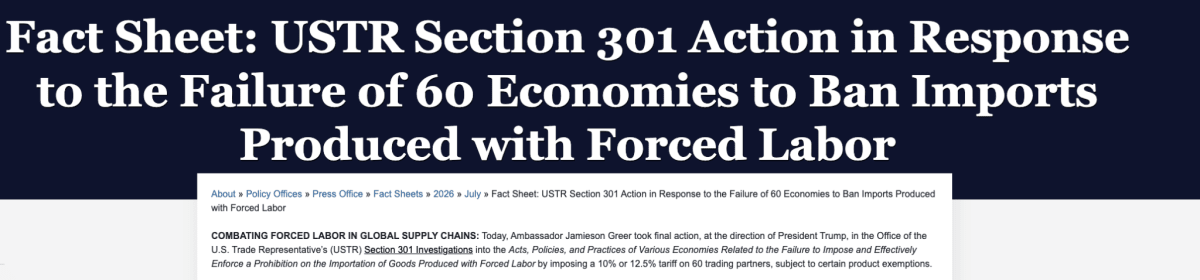
נציבות הסחר האמריקנית הודיעה על מכס של 10% או 12.5% על יבוא מ-60 שותפות סחר, USTR קבע ש-54 כלכלות, ובהן ישראל, לא הטילו ולא אכפו באופן אפקטיבי איסור על יבוא מוצרים שיוצרו בעבודת כפייה.
שש כלכלות נוספות החזיקו באיסור, אך לפי USTR לא אכפו אותו באופן אפקטיבי,שיעור של 10% ניתן למדינות שהנהיגו איסור, נטלו התחייבות במסגרת הסכם סחר מתאים או נקטו משטר חלקי שמונע יבוא מסוים, כל השאר קיבלו 12.5%, ישראל נכללה במדרגת 12.5%.
קרדיט: משרד נציג הסחר של ארצות הברית, USTR
עבור משקיעים, השאלה החשובה היא לא רק אילו חברות מוכרות בארצות הברית, אלא מה הן מוכרות, מאיזו מדינה המוצרים נשלחים, האם המוצר מופיע ברשימת ההחרגות ומי יישא בעלות החדשה.
 קרדיט:TheMarker
מה השתנה בסוף השבוע
ב-24 ביולי 2026 נכנסו לתוקף מכסים חדשים בשיעור של 10% או 12.5% על סחורות המיובאות לארצות הברית מ-60 כלכלות.
הממשל האמריקני הסביר את המהלך בכך שהמדינות שנבדקו לא אסרו באופן מספק יבוא של מוצרים שיוצרו באמצעות עבודת כפייה, או לא אכפו איסור כזה בצורה אפקטיבית.
ישראל נכללה בקבוצת המדינות שעל מרבית מוצריהן חל מכס נוסף של 12.5%, המכסים נכנסו לתוקף בשעה 00:01 לפי שעון החוף המזרחי בארצות הברית ביום שישי ה- 24 ביולי, סחורות שכבר היו בדרכן לארצות הברית קיבלו תקופת מעבר מוגבלת עד 28 ביולי, הבסיס המשפטי למהלך הוא סעיף 301 בחוק הסחר האמריקני משנת 1974.
זהו מנגנון שמאפשר לממשל להגיב למדיניות של מדינות אחרות שלדעתו פוגעת בסחר האמריקני.
הממשל פנה לסעיף הזה לאחר שבית המשפט העליון פסל בפברואר 2026 את השימוש בסמכויות חירום לצורך הטלת חלק מהמכסים הגלובליים הקודמים.
האם הסכם הסחר מ-1985 בוטל
לא, הסכם הסחר החופשי בין ישראל לארצות הברית עדיין קיים מבחינה משפטית.
ההסכם נכנס לתוקף בשנת 1985 והיה הסכם הסחר החופשי הראשון שעליו חתמה ארצות הברית.
במסגרתו ביטלו שתי המדינות בהדרגה את המכסים על מרבית הסחורות שנסחרו ביניהן.
עם זאת, המכס החדש נגבה מכוח חוק אמריקני אחר ומתווסף גם למוצרים שנהנו בעבר ממכס בסיסי אפסי במסגרת ההסכם, לכן מדויק יותר לומר שהמהלך פוגע בחלק מהיתרון המעשי של הסכם הסחר, ולא שהוא מבטל אותו, ההבדל חשוב ביטול רשמי של ההסכם יהיה שינוי מדיני רחב וארוך טווח.
המכס הנוכחי הוא צעד חד צדדי שאפשר לשנות, להרחיב, לצמצם או לבטל בהתאם להחלטות הממשל, להליכים משפטיים או לשינוי בחקיקה הישראלית.
למה זה חשוב לישראל
בשנת 2025 ייבאה ארצות הברית מישראל סחורות בשווי של כ-20.7 מיליארד דולר.
זהו נתון של סחר בסחורות בלבד, ולא של שירותים כמו תוכנה, ייעוץ, מחקר או שירותים פיננסיים.
המכס חל על היבוא לארצות הברית ולכן מבחינה חוקית משלם אותו היבואן האמריקני.
מבחינה כלכלית, העלות יכולה להתחלק בין היבואן, היצרן הישראלי והלקוח הסופי, יבואן יכול לבקש מהספק הישראלי הנחה, היצואן יכול לבחור לספוג חלק מהעלות, חברה בעלת כוח תמחור יכולה לנסות להעלות מחיר, במקרים אחרים הלקוח יעבור לספק ממדינה שנהנית משיעור מכס נמוך יותר או למוצר שמיוצר בארצות הברית ולכן מכס נוסף של 12.5% לפי סעיף 301 לא מוביל אוטומטית לירידה של 12.5% ברווחי החברה, ההשפעה תלויה בחוזים, בתחרות, במדינת הייצור, בסוג המוצר וביכולת להעלות מחיר.
הנתון שמשקיעים צריכים לבדוק
אחד הנתונים החשובים הוא שיעור הרווח הגולמי, הרווח הגולמי הוא ההפרש בין ההכנסות לבין העלות הישירה של ייצור המוצר או רכישתו, חברה בעלת רווח גולמי גבוה יכולה בדרך כלל להתמודד טוב יותר עם עלייה בעלויות מאשר חברה שפועלת בשיעורי רווח נמוכים, אבל גם כאן נדרשת זהירות.
שיעור רווח גולמי גבוה לא הופך חברה לחסינה, גם חברה רווחית יכולה להיפגע אם לקוחות דוחים רכישות, אם מתחרים אינם חשופים לאותו מכס או אם היא נאלצת להעניק הנחות כדי לשמור על נתח השוק.
אינמוד יכולה לספוג יותר, אך החשיפה עדיין קיימת
אינמוד, מפתחת ומשווקת מערכות רפואיות ואסתטיות פיזיות, ולכן חלק מהמוצרים שלה עשוי להיות חשוף למכס אם מקורם בישראל והם אינם נכללים ברשימת ההחרגות.
בשנת 2025 דיווחה אינמוד על שיעור רווח גולמי של כ-79%, לעומת כ-80% בשנת 2024, זהו שיעור גבוה משמעותית מזה של רוב חברות התעשייה המסורתית.
המשמעות היא שלאינמוד יש יכולת טובה יותר לספוג חלק מהעלות, להעניק הנחות או להתאים מחירים מבלי למחוק מיד את הרווח הגולמי, עם זאת, לא נכון להסיק מכך שהמכס חסר משמעות עבורה.
החברה דיווחה על ירידה של 6% בהכנסות בשנת 2025, כך שהמכס מגיע בתקופה שבה קצב הצמיחה כבר אינו חזק כפי שהיה בעבר, בדוחות הבאים יהיה חשוב לבדוק אם החברה מתייחסת למכס, מהו מקור הייצור של המערכות הנמכרות בארצות הברית והאם היא משנה מחירים או שרשראות אספקה.
באבן קיסר מרווח הטעות קטן בהרבה
אבן קיסר, נמצאת במצב שונה, בשנת 2025 דיווחה החברה על שיעור רווח גולמי של 18.4%, לעומת 21.8% בשנת 2024, בנטרול הוצאות חד-פעמיות, שיעור הרווח הגולמי המתואם היה 19%.
חברה שפועלת ברווח גולמי של פחות מ-20% רגישה יותר לשינוי בעלויות, למחירי הובלה, להנחות ולחולשה בביקוש, עם זאת, יש לתקן טענה מהותית מהגרסה הקודמת, אבן קיסר לא עברה ליבוא מלא מישראל ומהודו, החברה סגרה את מפעל שדות ים בשנת 2023, ובנובמבר 2025 הודיעה על סגירת מפעל בר-לב ועל העברת הייצור לשותפי ייצור חיצוניים.
לכן החשיפה שלה למכס הישראלי אינה נקבעת לפי מקום מושב החברה, אלא לפי מדינת המקור של כל מוצר שנשלח לארצות הברית.
אם מוצר מיוצר בהודו, בסין או במדינה אחרת, יחול עליו שיעור המכס הרלוונטי לאותה מדינה ולא בהכרח השיעור שהוטל על ישראל.
לכן אי אפשר לקבוע בשלב זה שכל פעילות אבן קיסר בארצות הברית חשופה למכס הישראלי של 12.5%.
אפשר לקבוע שהחברה רגישה לעלייה בעלויות סחר בשל הרווחיות הנמוכה שלה, אך נדרש פירוט של מקורות הייצור כדי לחשב את החשיפה בפועל.
תוכנה וסייבר כמעט לא נמצאות באותו דיון
מכס נגבה על סחורות שעוברות במכס האמריקני, שירותי תוכנה דיגיטליים ומנויי תוכנה בענן אינם מוצרים פיזיים, ולכן המכס החדש אינו חל עליהם באותה צורה.
צ'ק פוינט (CHKP), סנטינל וואן (S), סלברייט (CLBT) וג'ייפרוג (FROG) מוכרות בעיקר תוכנה ושירותים דיגיטליים, ולכן החשיפה הישירה שלהן למכס החדש נמוכה בהרבה מזו של יצואני ציוד פיזי.
עם זאת, הן אינן חסינות, חברות תוכנה עלולות להיפגע בעקיפין מהאטה בהשקעות, מחולשה אצל לקוחות או משינויים בשערי מטבע , גם אם אין מכס על השירות עצמו.
דשנים ותרופות דורשים בדיקה ברמת המוצר
רשימת ההחרגות האמריקנית כוללת בין היתר דשנים, נפט, גז, חומרי גלם מסוימים, מוצרי מזון מסוימים וסחורות שכבר כפופות למכסים לפי סעיף 232.
לכן פעילות הדשנים של איי.סי.אל (ICL), עשויה להיות מוחרגת במידה שקוד המכס של המוצר הספציפי מופיע ברשימה, עם זאת, לא כל מוצר שמוכרת החברה הוא בהכרח דשן מוחרג.
יש לבדוק כל משפחת מוצרים לפי קוד המכס שלה, גם הטענה שטבע (TEVA), קיבלה פטור מיוחד לשנתיים במסגרת המכס החדש אינה מדויקת, תרופות גנריות וחומרי גלם המשמשים אותן לא היו כפופים נכון לאפריל 2026 למכסי התרופות שהוטלו לפי סעיף 232, זהו מסלול רגולטורי נפרד מהמכסים החדשים על עבודת כפייה ולכן לא נכון להציג את טבע (TEVA) כמוגנת באופן גורף בלי לבדוק את קודי המכס, סוגי המוצרים ומדינות הייצור שלה.
מה צריך לבדוק בדוחות הקרובים
המשקיעים צריכים לחפש ארבעה נתונים, הראשון הוא שיעור ההכנסות שמגיע ממכירת מוצרים פיזיים בארצות הברית, השני הוא מדינת המקור של אותם מוצרים, השלישי הוא שיעור הרווח הגולמי והיכולת של החברה להעלות מחירים, הרביעי הוא התייחסות ההנהלה להזמנות, הנחות, מלאי ועלויות לוגיסטיות.
חשוב גם לבדוק אם החברה היא היבואנית הרשומה בארצות הברית או שהיא מוכרת למפיץ מקומי.
הפרט הזה יכול לקבוע מי משלם את המכס בתחילת הדרך ומי מחזיק בכוח המיקוח.
השורה התחתונה
המכס החדש אינו מבטל רשמית את הסכם הסחר החופשי בין ישראל לארצות הברית, אך הוא מקטין את יתרון המכס שממנו נהנו יצואנים ישראלים.
ההשפעה לא תהיה אחידה, חברות תוכנה אינן חשופות ישירות למכס על סחורות.
חברות שמוכרות מוצרים פיזיים אך נהנות משיעורי רווח גבוהים, כמו אינמוד, מחזיקות ביותר אפשרויות תגובה.
חברות בעלות רווח גולמי נמוך, תחרות חזקה ומבנה ייצור מורכב רגישות הרבה יותר, אך גם אצלן חייבים לבדוק את מדינת המקור של כל מוצר לפני שמסיקים מסקנה, המבחן האמיתי יגיע בדוחות הכספיים הקרובים, שם יתברר מי הצליחה להעלות מחירים, מי ספגה את העלות, מי שינתה את שרשרת האספקה ומי התחילה לאבד הזמנות.