מלכוד ה-S&P 500, למה קריסה בוול סטריט לא בהכרח תציל את הבורסה בתל אביב
26.7.2026

בקצרה
- ה-S&P 500 הפך לברירת מחדל עבור משקיעים ישראלים בשל פשטותו ונגישותו דרך מכשירי חיסכון פנסיוניים, מה שמאפשר חשיפה אוטומטית לחברות הגדולות והרווחיות בארה"ב ומסיט מיליארדי שקלים שהיו מופנים בעבר לשוק המקומי.
- עליות חדות בוול סטריט, כמו עלייה של 18% ב-S&P 500 לעומת 6% בת"א-125, מושכות כסף מישראל ויוצרות מעגל שמזין את עצמו, מה שמחליש את הביקוש למניות ישראליות ופוגע במחזורי המסחר וביכולת החברות המקומיות לקבל תמחורים הולמים.
- קריסה בוול סטריט, הנובעת לרוב מחשש למיתון או משבר גלובלי, לא צפויה להחזיר כסף לבורסה בתל אביב, מכיוון שמשקיעים נוטים לחפש פחות סיכון ולעבור למסלולים פחות מסוכנים כמו אג"ח או מזומן, ולאו דווקא לשוק מניות אחר.
- הבורסה בתל אביב אינה מוגנת מפני משברים גלובליים, כפי שהוכח במשבר הפיננסי של 2008 ובמשבר הקורונה ב-2020, שבהם שוקי המניות ירדו יחד, מה שמדגיש את תלותה של ישראל בכלכלה העולמית ומונע ממנה לשמש כמקלט בטוח בעת ירידות חדות בארה"ב.
במשך שנים משקיעים ישראלים התרגלו לחשוב על וול סטריט ועל הבורסה בתל אביב כשתי חלופות מתחרות, כשהשוק האמריקאי עולה, הציבור מעביר יותר כסף למסלולים שעוקבים אחרי S&P 500.
כשהמחירים בארצות הברית נראים יקרים, עולה התקווה שהכסף יחזור לישראל, ולפי ההיגיון הזה, ירידה חדה בוול סטריט אמורה להיות דווקא בשורה טובה לבורסה המקומית, אבל כאן בדיוק נמצא המלכוד כשה-S&P 500 עולה, הוא שואב כסף מתל אביב, כשהוא נופל, הוא עלול להפיל גם אותה.
כלומר, הבורסה הישראלית עלולה להיפגע משני הכיוונים.
איך ה-S&P 500 הפך לברירת המחדל של המשקיע הישראלי
S&P 500 הוא מדד שמאגד כ-500 מהחברות הציבוריות הגדולות בארצות הברית.
הוא כולל חברות כמו מיקרוסופט (MSFT), אפל (AAPL), אמזון (AMZN), אנבידיה (NVDA) ומטא (META), ולכן מעניק למשקיעים חשיפה לחלק מהעסקים הגדולים והרווחיים בעולם.
עבור הציבור הישראלי מדובר במוצר פשוט ונגיש, לא צריך לבחור מניה מסוימת, לקרוא דוחות או לנסות לנחש איזו חברה תנצח, אפשר לבחור מסלול עוקב מדד בקרן הפנסיה, בקופת הגמל או בקרן ההשתלמות, ולקבל חשיפה אוטומטית לשוק האמריקאי.
הפשטות הזאת, יחד עם העליות החזקות בוול סטריט, הפכה את המדד לפופולרי מאוד בישראל.
מבחינת המשקיע, יש בכך היגיון. השוק האמריקאי גדול, נזיל ומגוון יותר מהבורסה בתל אביב. אבל מבחינת השוק המקומי נוצרה בעיה: כסף שבעבר היה מופנה למניות בישראל עובר למסלולים בחו"ל.
כשמדובר במיליארדי שקלים, ההשפעה כבר משמעותית. פחות כסף נכנס למניות ישראליות, מחזורי המסחר נותרים נמוכים יותר, וחברות מקומיות מתקשות לקבל את רמות התמחור שהן עשויות לקבל בארצות הברית.
הצד הראשון של המלכוד: העליות בוול סטריט מושכות כסף מישראל
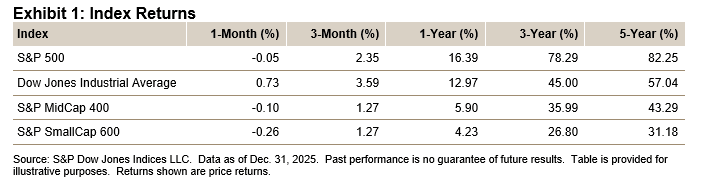
נניח שבשנה מסוימת ה-S&P 500 עולה ב-18%, בזמן שמדד ת"א-125 עולה ב-6%.
המשקיע הממוצע מסתכל על הפער ושואל שאלה פשוטה: למה להישאר בישראל, אם ארצות הברית נותנת תשואה גבוהה יותר?
הבעיה היא שהציבור נוטה לרדוף אחרי תשואות עבר. ככל שמדד מסוים עולה יותר, יותר כסף זורם אליו. ככל שיותר כסף זורם אליו, הביקוש למניות שבו גדל.
כך נוצר מעגל שמזין את עצמו, במקביל, הבורסה בתל אביב מקבלת פחות תשומת לב ופחות כסף חדש, גם כאשר החברות המקומיות עצמן מציגות תוצאות טובות.
זהו הצד הראשון של המלכוד: הצלחה בוול סטריט מחלישה את הביקוש לשוק הישראלי.
הצד השני: למה קריסה בארצות הברית לא מחזירה את הכסף לתל אביב
כאן נמצאת הטעות הנפוצה.
אפשר לחשוב שאם ה-S&P 500 ייפול ב-20% או 30%, המשקיעים ימכרו בארצות הברית ויעברו למניות בישראל. אלא שבזמן משבר, רוב המשקיעים לא מחפשים שוק מניות אחר. הם מחפשים פחות סיכון.
כאשר וול סטריט קורסת, הסיבה היא בדרך כלל רחבה: חשש ממיתון, ירידה ברווחי החברות, משבר אשראי, אינפלציה, ריבית גבוהה או אירוע גיאופוליטי.
הבעיות האלה לא נעצרות בגבול האמריקאי.
מנהל השקעות שמחליט להקטין את רכיב המניות לא מוכר רק מניות בארצות הברית. הוא עשוי לצמצם גם את החשיפה לתל אביב. משקיע פרטי שנבהל מירידות לא בהכרח עובר ממסלול S&P 500 למסלול מניות ישראלי. במקרים רבים הוא עובר למסלול כללי, אג"ח, קרן כספית או מזומן.
כלומר, הכסף שיוצא מוול סטריט לא חייב להגיע לתל אביב, הוא יכול פשוט לצאת משוק המניות כולו.
תל אביב היא שוק מקומי, אבל היא לא אי
הבורסה בתל אביב מושפעת מאוד ממה שקורה בעולם, חברות טכנולוגיה ישראליות מוכרות ללקוחות בחו"ל. חברות נדל"ן תלויות בריבית וביכולת לגייס חוב, הבנקים מושפעים מהפעילות במשק ומאיכות האשראי. חברות תעשייה ואנרגיה תלויות במחירי סחורות ובשרשראות אספקה עולמיות.
אם וול סטריט יורדת בגלל חשש למיתון עולמי, גם התחזיות של חברות ישראליות עלולות להיפגע.
ראינו את זה בעבר, במשבר הפיננסי של 2008 ירדו שוקי המניות ברחבי העולם יחד.
גם במשבר הקורונה של 2020, הירידות הראשונות היו חדות כמעט בכל הבורסות. המשקיעים לא הבחינו באותו רגע בין ארצות הברית, אירופה וישראל. הם מכרו סיכון.
הבורסה בתל אביב יכולה לרדת פחות, להתאושש מהר יותר או להציג ביצועים שונים בתקופות מסוימות. אבל היא לא מוגנת מפני משבר גלובלי.
המחיר הגבוה של השוק האמריקאי
אחת הטענות המרכזיות הן כאשר מדד נסחר במכפיל רווח של כ-28, המשמעות היא שהמשקיעים מוכנים לשלם 28 דולר על כל דולר של רווח שנתי.
בחישוב הפוך, מדובר בתשואת רווח של כ-3.6%, אם במקביל אג"ח ממשלת ארצות הברית לעשר שנים מציעה תשואה של יותר מ-4%, המשקיע צריך לשאול את עצמו אם הוא מקבל פיצוי מספק על הסיכון במניות.
מניות ואג"ח הן לא אותו מוצר, מניות יכולות לצמוח ולייצר תשואה גבוהה לאורך זמן. אבל כאשר התמחור גבוה והריבית נשארת גבוהה, רמת הציפיות מהחברות עולה.
מספיק שהרווחים יגדלו מעט פחות מהצפוי, שהריבית תישאר גבוהה או שהמשקיעים יסכימו לשלם מכפיל נמוך יותר, כדי ליצור ירידות משמעותיות.
הבורסה בתל אביב יכולה לרדת פחות, להתאושש מהר יותר או להציג ביצועים שונים בתקופות מסוימות. אבל היא לא מוגנת מפני משבר גלובלי.
תל אביב מול וול סטריט: מי הוביל בכל שנה?
בשנת 2022 ירדו שני המדדים במקביל, והמחישו כיצד משבר עולמי יכול לפגוע גם בוול סטריט וגם בתל אביב, בשנים שלאחר מכן התמונה השתנתה, ב-2023 השוק האמריקאי פתח פער משמעותי, ואילו ב-2024 וב-2025 הבורסה בתל אביב הציגה ביצועים חזקים יותר.
הנתונים מראים שתל אביב מסוגלת להתנתק מוול סטריט לתקופות מסוימות, אך לא הופכת אוטומטית למקלט בזמן מפולת גלובלית.
הביצועים בשנים האחרונות ממחישים היטב את המורכבות: תל אביב לא נעה תמיד באותו הקצב של וול סטריט, אך בתקופות של פחד גלובלי שני השווקים עדיין עלולים לרדת יחד.
ההשוואה בין המדדים מראה שהקשר בין תל אביב לוול סטריט לא קבוע, בשנת 2022 שני השווקים ירדו במקביל, אך בשנים שלאחר מכן נפתחו ביניהם פערים משמעותיים.
המשמעות היא שתל אביב יכולה להציג ביצועים שונים מהשוק האמריקאי, אך לא הופכת אוטומטית למקלט כאשר הפחד בשווקים הופך לגלובלי.
ה-S&P 500 מפוזר, אבל פחות ממה שנדמה
למרות שהמדד כולל כ-500 חברות, ההשפעה לא מתחלקת ביניהן באופן שווה.
המדד משוקלל לפי שווי שוק, לכן, החברות הגדולות ביותר משפיעות עליו הרבה יותר מהחברות הקטנות.
בפועל, קבוצה מצומצמת של ענקיות טכנולוגיה אחראית לחלק גדול מהעליות במדד, אם אותן חברות עולות, המדד כולו נראה חזק, אם הן יורדות יחד, גם המדד יכול לרדת במהירות.
משקיע עשוי לחשוב שהוא מפוזר על פני מאות חברות, אבל חלק משמעותי מהתיק שלו תלוי באותם מנועים בינה מלאכותית, שבבים, מחשוב ענן, פרסום דיגיטלי והוצאות טכנולוגיה, זה לא אומר שהמדד עומד לקרוס. זה כן אומר שהפיזור בו אינו מושלם.
גם שער הדולר משנה את התוצאה
משקיע ישראלי ב-S&P 500 חשוף לא רק למניות, אלא לעיתים גם לשער הדולר.
נניח שהמדד עלה ב-10%, אבל הדולר נחלש ב-8% מול השקל. רוב התשואה יכולה להיעלם כאשר ממירים אותה לשקלים.
המצב יכול לפעול גם בכיוון ההפוך, אם המדד יורד ב-15%, אבל הדולר מתחזק ב-10% מול השקל, התחזקות הדולר יכולה לרכך חלק מההפסד, לכן, התשואה שהאמריקאים רואים לא תמיד התשואה שהמשקיע הישראלי מקבל בפועל.
נניח שלמשקיע יש תיק של 100 אלף שקל
50 אלף שקל ב-S&P 500,
30 אלף שקל במניות בתל אביב,
ו-20 אלף שקל באג"ח ובמזומן.
כעת פורץ משבר עולמי.
ה-S&P 500 יורד ב-25%, ולכן החלק האמריקאי מאבד 12,500 שקל.
במקביל, הבורסה בתל אביב יורדת ב-15%, ולכן החלק הישראלי מאבד עוד 4,500 שקל, בסך הכול, התיק איבד 17 אלף שקל בחלק המנייתי, הנפילה בארצות הברית לא הפכה את תל אביב למקלט.
שני השווקים נפגעו מאותו שינוי בתיאבון לסיכון, גם אם בעוצמות שונות.
מתי תל אביב דווקא יכולה לנצח?
יש תרחיש שבו הבורסה המקומית יכולה להציג ביצועים טובים יותר, אם הירידה בארצות הברית נובעת בעיקר מתמחור גבוה של חברות טכנולוגיה, בזמן שבישראל הסיכון הביטחוני יורד, הריבית מתחילה לרדת, הכלכלה מתאוששת ורווחי החברות עולים, תל אביב יכולה להפגין חוזקה יחסית.
אבל חשוב להבחין בין תיקון לבין קריסה, בתיקון מתון, משקיעים יכולים להעביר כסף משוק יקר לשוק זול יותר, בקריסה עמוקה, הם בדרך כלל מקטינים את החשיפה לכל שוקי המניות, זו הסיבה שירידה של 5% או 10% בוול סטריט יכולה לפתוח הזדמנויות בישראל, בעוד שנפילה של 30% בגלל משבר עולמי כנראה תפגע גם כאן.
המסקנה היא לא לבחור צד, אלא לבנות תיק נכון
הפתרון למלכוד אינו לצאת לחלוטין מה-S&P 500 ולעבור לתל אביב, גם ההחלטה ההפוכה, להחזיק רק בשוק האמריקאי, יוצרת תלות גבוהה במדינה אחת, במטבע אחד ובמספר קטן יחסית של חברות ענק.
הפתרון הוא פיזור אמיתי, פיזור יכול לכלול מניות בארצות הברית, בישראל, באירופה ובאסיה, לצד אג"ח ומזומן. המטרה לא לנחש איזה מדד יוביל בשנה הקרובה, אלא לבנות תיק שאינו תלוי בתרחיש אחד בלבד.
השורה התחתונה
ה-S&P 500 הוא מדד איכותי, חשוב ונגיש, אבל הפופולריות שלו יצרה בעיה עבור הבורסה בתל אביב.
כאשר וול סטריט עולה, הכסף הישראלי נמשך אליה. כאשר היא קורסת, הפחד עלול להתפשט גם לישראל.
לכן, ירידה בארצות הברית לא מבטיחה שהכסף יחזור לתל אביב, ובוודאי לא מבטיחה שהבורסה המקומית תעלה, השאלה החשובה היא לא איזה שוק ינצח.
השאלה היא האם תיק ההשקעות שלנו בנוי להתמודד גם עם עליות, גם עם ירידות וגם עם תקופה שבה שני השווקים מאכזבים במקביל.