האמת שמאחורי רווחי הבינה המלאכותית בוול סטריט
26.7.2026
בקצרה
- עונת הדוחות של הרבעון השני של 2026 בוול סטריט הציגה שיעור חריג של 86% מהחברות במדד S&P 500 שעקפו את תחזיות הרווח למניה, גבוה משמעותית מהממוצע ההיסטורי של 76%, מה שמעיד לכאורה על עוצמה כלכלית רחבה ושיפור בביצועי החברות האמריקאיות.
- קצב צמיחת הרווחים המשולב במדד S&P 500 הגיע ל-37.9% ברבעון השני, נתון חזק במיוחד שמהווה את קצב הצמיחה הגבוה ביותר מאז הרבעון השלישי של 2021, דבר המצביע על התאוששות מהירה ומרשימה ברווחיות החברות למרות האתגרים המאקרו-כלכליים.
- תחזיות הרווח למניה של מדד S&P 500 עלו בכ-3.2% במהלך הרבעון, בניגוד למגמה הרגילה של הפחתת תחזיות, ועדיין מרבית החברות הצליחו לעקוף אותן, מה שמחזק את התפיסה שהחברות מפגינות ביצועים טובים מהצפוי בשוק תובעני.
- חברת אלפבית הציגה רווח למניה של 9.11 דולר, גבוה בהרבה מהתחזית, אך כ-98 מיליארד דולר מרווח זה נבעו משערוך חשבונאי של אחזקות מיעוט ולא מפעילות עסקית שוטפת, מה שמדגיש את הצורך בבחינה מעמיקה של איכות הרווחים והשפעתם על תזרים המזומנים.
עונת הדוחות של הרבעון השני של 2026 נפתחה בסנטימנט כמעט מושלם עבור שוק המניות האמריקאי. מרבית החברות שכבר פרסמו את תוצאותיהן עקפו את תחזיות האנליסטים, קצב צמיחת הרווחים זינק ובנקי ההשקעות הגדולים העלו במהירות את היעדים למדד S&P 500.
על פניו, נראה כי החברות האמריקאיות מצליחות להתמודד היטב עם הריבית הגבוהה, אי הוודאות הכלכלית והמתיחות הגיאופוליטית. אלא שמתחת לנתונים החזקים מסתתרת תמונה מורכבת יותר.
חלק מהזינוק ברווחים נובע משערוכים חשבונאיים שאינם מייצרים מזומן, חלק אחר מרוכז במספר קטן של חברות, ובמקביל ענקיות הטכנולוגיה מוציאות סכומי עתק על תשתיות בינה מלאכותית שהעלות המלאה שלהן עדיין אינה מופיעה בדוחות הרווח וההפסד.
השאלה המרכזית אינה האם החברות עקפו את התחזיות. השאלה היא עד כמה הרווחים הנוכחיים משקפים צמיחה כלכלית אמיתית ועד כמה הם נהנים מחלון חשבונאי זמני שעלול להיסגר בשנים הקרובות.
עונת דוחות שנראית כמעט מושלמת
נכון ליום 21 ביולי 2026, 91% מהחברות שכבר דיווחו במדד S&P 500 עקפו את תחזיות הרווח למניה. עדכון נוסף מיום 24 ביולי, לאחר שכ 27% מחברות המדד פרסמו את תוצאותיהן, הצביע על כך ש 86% מהחברות עקפו את תחזיות האנליסטים לרווח למניה, כלומר דיווחו על רווחים גבוהים מהצפוי.
מדובר בשיעור גבוה משמעותית מהממוצע של חמש השנים האחרונות, שעומד על 78%, ומהממוצע של עשר השנים האחרונות, שעומד על 76%. כ 80% מהחברות עקפו גם את תחזיות ההכנסות.
הנתון הזה חשוב משום שהוא מעיד לכאורה שהשיפור ברווחים אינו מגיע רק מקיצוץ בעלויות, אלא גם מצמיחה בהיקף הפעילות. גם קצב צמיחת הרווחים של המדד נראה חריג בעוצמתו.
קצב הצמיחה המשולב ברבעון השני הגיע ל 37.9%. אם הנתון יישמר עד לסיום עונת הדוחות, יהיה זה קצב הצמיחה הגבוה ביותר מאז הרבעון השלישי של 2021, שבו צמחו רווחי החברות במדד ב 40.3%.
החברות עקפו רף שהמשיך לעלות
אחת הנקודות החריגות בעונת הדוחות הנוכחית היא שהחברות לא עקפו תחזיות שהונמכו לקראת פרסום התוצאות. בדרך כלל האנליסטים מפחיתים את תחזיות הרווח במהלך הרבעון, ככל שמתקבלים נתונים חדשים והחברות מעדכנות את הציפיות.
הירידה הממוצעת בתחזיות במהלך רבעון נעה בדרך כלל בין 2% ל 2.7%. ברבעון הנוכחי התרחש התהליך ההפוך.
תחזיות הרווח למניה של מדד S&P 500 עלו במהלך הרבעון בכ 3.2% עד 3.4%. למרות העלאת הרף, מרבית החברות עדיין הצליחו לעקוף אותו.
במבט ראשון מדובר בסימן ברור לעוצמתן של החברות האמריקאיות. אלא שכאשר מפרקים את נתוני הרווח לגורמים, מתברר שחלק משמעותי מהפער מעל התחזיות מגיע ממספר קטן מאוד של חברות ומאירועים שאינם משקפים בהכרח את הפעילות העסקית השוטפת.
הרווח של אלפבית שלא הגיע מפעילות הליבה
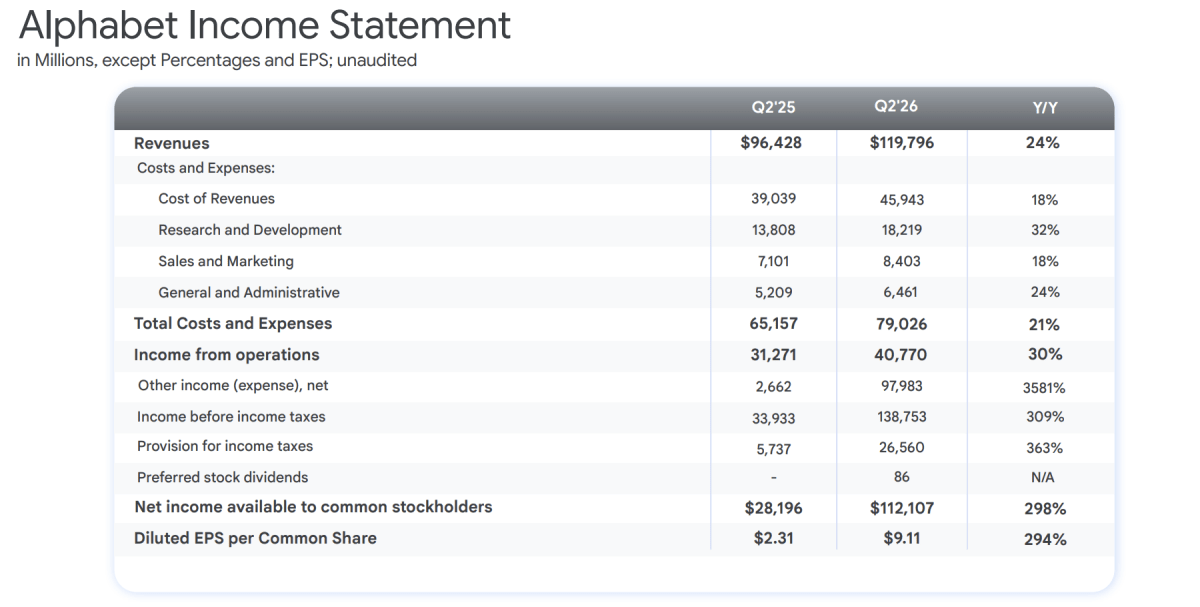
אחת הדוגמאות הבולטות ביותר מגיעה מאלפבית. החברה הציגה רווח למניה של 9.11 דולר, לעומת תחזית אנליסטים של 2.88 דולר בלבד.
הפער העצום יצר את הרושם שאלפבית סיפקה רבעון חריג בכל קנה מידה. אלא שחלק ניכר מהרווח לא הגיע ממנועי הפעילות המרכזיים של החברה, ובהם פרסום, חיפוש, שירותי ענן ומוצרי בינה מלאכותית.
בדוחות נכלל רווח לא ממומש של כ 98 עד 99 מיליארד דולר. הרווח נבע מעליית השווי של אחזקות המיעוט של אלפבית בחברות פרטיות, ובהן חברת SPCX) Space X) שהונפקה וחברת Anthropic.
כאשר השווי המוערך של החברות האלה עלה, אלפבית רשמה את העלייה בדוח הרווח וההפסד. עם זאת, החברה לא מכרה את האחזקות ולא קיבלה את מלוא הסכום במזומן.
מדובר ברווח חשבונאי שנובע משערוך נכסים ולא בהכנסה שנוצרה ממכירת מוצר או שירות. הדבר אינו אומר שהרווח חסר משמעות.
העלייה בשווי האחזקות אכן משפרת את מצבה הכלכלי של אלפבית. עם זאת, מדובר ברווח שונה באיכותו מרווח שמגיע מפעילות עסקית שוטפת ומייצר תזרים מזומנים.
 מקור: מצגת המשקיעים של חברת גוגל
שתי חברות שמשנות את התמונה של המדד כולו
ההשפעה של אלפבית על נתוני הרווח של מדד S&P 500 הייתה משמעותית במיוחד. ללא התרומה החריגה שלה, הפער שבו הרווחים בפועל עלו על תחזיות האנליסטים היה יורד מכ 39.3% לכ 12.6%.
הפער ממחיש עד כמה נתוני המדד יכולים להיות מושפעים מחברה אחת גדולה. המשמעות אינה ששאר החברות במדד הציגו תוצאות חלשות.
גם רווחים הגבוהים ב 12.6% מתחזיות האנליסטים נחשבים לתוצאה חיובית. עם זאת, מדובר בתמונה שונה מאוד מזו שמתקבלת כאשר כוללים רווח חשבונאי חד פעמי בהיקף של כ 98 עד 99 מיליארד דולר.
אלפבית אינה החברה היחידה שמשפיעה באופן חריג על התוצאות.
חברת (Micron technology (MU הציגה זינוק של 1,350% ברווחיה ברבעון האחרון.
בניגוד לאלפבית, אצל מיקרון הזינוק הגיע בעיקר מהפעילות העסקית עצמה. הביקוש לשבבי זיכרון עבור מרכזי נתונים ויישומי בינה מלאכותית העלה את ההכנסות ואת הרווחיות של החברה בקצב חריג.
הצמיחה של מיקרון אמיתית, אך היא גם חושפת את המלכודת שמסתתרת בצד השני של שרשרת הערך.
מי רושם את ההכנסה ומי מוציא את המזומן
יצרניות השבבים מוכרות את הציוד לענקיות הטכנולוגיה ורושמות את ההכנסה עם ביצוע המכירה. כאשר מיקרון, אנבידיה או יצרנית אחרת מוכרות שבבים למרכז נתונים, ההכנסה והרווח מהמכירה מופיעים בדוחות שלהן באופן מיידי.
עבור החברות הרוכשות, התמונה שונה. ענקיות הענן מוציאות מאות מיליארדי דולרים על שבבים, שרתים, ציוד תקשורת, מערכות קירור, תשתיות חשמל ומרכזי נתונים.
המזומן יוצא מהקופה בזמן הרכישה, אך העלות אינה נרשמת במלואה כהוצאה באותה שנה. במקום זאת, הציוד נרשם כנכס במאזן והעלות שלו נפרסת על פני מספר שנים באמצעות הוצאות פחת.
מבחינה חשבונאית מדובר בטיפול מקובל והגיוני. הציוד צפוי לשרת את החברה במשך מספר שנים, ולכן גם ההוצאה נפרסת על פני תקופת השימוש בו.
מבחינה כלכלית, לעומת זאת, נוצר פער גדול בין הרווח שמופיע בדוח לבין המזומן שהחברה הוציאה בפועל.
כך נוצרת מלכודת הפחת של הבינה המלאכותית
חמש מענקיות הטכנולוגיה צפויות להוציא יותר מ 725 מיליארד דולר על השקעות הון בשנת 2026. מדובר בזינוק משמעותי לעומת כ 412 מיליארד דולר בשנת 2025.
עיקר הסכום מיועד להקמת מרכזי נתונים, רכישת שבבים והרחבת תשתיות הבינה המלאכותית. למרות היקף ההשקעה העצום, רק כ 211 מיליארד דולר צפויים להירשם כהוצאות פחת בדוחות הרווח וההפסד של 2026.
הפער בין שני הסכומים יוצר מצב שבו הרווח הנקי נראה חזק יותר מתזרים המזומנים החופשי. החברות כבר שילמו עבור הציוד, אך רק חלק מהעלות שלו משפיע על הרווח המדווח באותה שנה.
באותו זמן, החברות שמכרו את הציוד כבר רשמו את מלוא ההכנסה. התוצאה היא תקופה שבה הרווחים של כלל המערכת נראים חזקים במיוחד.
יצרניות השבבים נהנות מהכנסות שיא, בעוד החברות שרוכשות את הציוד מכירות רק בחלק קטן מהעלות כהוצאה. זהו חלון חשבונאי שעשוי להימשך כל עוד ההשקעות גדלות והפחת מפגר אחריהן.
הפחת אינו נעלם אלא נדחה
הוצאות הפחת אינן נעלמות מהדוחות. הן מצטברות ויופיעו לאורך השנים הבאות.
כל השקעה חדשה יוצרת שכבה נוספת של נכסים שעליהם יהיה צורך לרשום פחת. כאשר חברה משקיעה מאות מיליארדי דולרים מדי שנה, הוצאות הפחת העתידיות יכולות לגדול במהירות גם אם קצב ההשקעות מתחיל להתמתן.
לכן השפעת גל ההשקעות של 2025 ושל 2026 צפויה ללוות את החברות גם בשנת 2027 ובשנים שלאחר מכן. כל עוד ההכנסות משירותי הבינה המלאכותית צומחות מהר יותר מהפחת, החברות יכולות להמשיך להרחיב את הרווחים.
אם ההכנסות יגדלו בקצב איטי יותר, הפחת עלול להתחיל ללחוץ את שולי הרווח. זהו הסיכון המרכזי עבור המשקיעים.
החברות אינן צריכות להיכשל לחלוטין כדי לאכזב את השוק. מספיק שההחזר על ההשקעה יהיה נמוך מהציפיות הגבוהות שכבר מגולמות במחירי המניות.
סיכון ההתיישנות של ציוד הבינה המלאכותית
לצד הפחת הרגיל קיים גם סיכון של ירידות ערך. ציוד מחשוב מתקדם עלול להתיישן במהירות, במיוחד בענף שבו כל דור חדש של שבבים מציע שיפור משמעותי בביצועים וביעילות.
אם ציוד שנרכש במיליארדי דולרים יאבד מערכו מהר מהצפוי, החברות עלולות להידרש להכיר במחיקות חשבונאיות. מחיקה כזו מתרחשת כאשר השווי הכלכלי של הנכס נמוך מהשווי שבו הוא רשום במאזן.
הסיכון גדל אם החברות בנו תשתיות בהיקף גדול מהביקוש בפועל, או אם דור חדש של טכנולוגיה הופך את הציוד הקיים לפחות תחרותי.
במקרה כזה, החברות לא יתמודדו רק עם פחת גבוה יותר. הן עלולות להידרש גם למחיקות חד פעמיות שיפגעו ברווח הנקי ויעלו שאלות לגבי איכות ההשקעות שבוצעו.
התרחיש השורי
התרחיש החיובי מניח כי ההשקעות הנוכחיות הן שלב הכרחי בבניית תשתית שתייצר הכנסות משמעותיות בעתיד. תחזית של גולדמן זאקס מציבה את הרווח למניה של מדד S&P 500 בשנת 2026 על 340 דולר.
התחזית מייצגת צמיחה של כ 24% לעומת השנה הקודמת. לפי התרחיש הזה, העלייה במדדים אינה נשענת רק על התרחבות מכפילים, אלא גם על שיפור אמיתי ברווחיות החברות.
ענקיות הטכנולוגיה פועלות בשוק שבו יתרון מוקדם יכול להפוך לשליטה ארוכת טווח. כל אחת מהן חוששת שאם תאט את ההשקעות, המתחרות ישיגו יתרון בכוח המחשוב, במודלים, בשירותי הענן וביכולת לפתח מוצרים חדשים.
לכן הן ממשיכות להשקיע גם כאשר ההחזר הכלכלי המלא עדיין אינו ברור. אם התשתיות יתורגמו להכנסות ממנויים, שירותי ענן, פרסום מתקדם, תוכנות ארגוניות ומוצרים חדשים, ההשקעות הנוכחיות עשויות להפוך למנוע הצמיחה המרכזי של השנים הבאות.
בתרחיש כזה, הירידה בתזרים המזומנים החופשי אינה בהכרח סימן לחולשה. היא יכולה לשקף תקופת מעבר בין שלב בניית התשתיות לבין שלב הפקת ההכנסות.
התרחיש הדובי
התרחיש השלילי אינו מחייב קריסה בפעילות החברות. מספיק שהצמיחה תהיה מעט נמוכה מהתחזיות כדי להציב את השוק בפני בעיית תמחור.
יעד של 8,000 נקודות למדד S&P 500, מול תחזית רווח של 340 דולר למניה, משקף מכפיל רווח עתידי של כ 23.5. זהו מכפיל גבוה משמעותית מהמכפיל העתידי הנוכחי של המדד, שעומד על כ 20.1.
גם המכפיל הנוכחי גבוה מהממוצע של חמש השנים האחרונות, שעומד על 19.9, ומהממוצע של עשר השנים האחרונות, שעומד על 19.
כדי להצדיק את יעד המדד, המשקיעים צריכים להניח שהרווחים יצמחו במהירות ושהשוק יהיה מוכן לשלם מכפיל גבוה יותר עבור אותם רווחים. זו הנחה מאתגרת בסביבה שבה תשואות האג"ח הממשלתיות נותרות גבוהות.
תשואת האג"ח של ארצות הברית לעשר שנים עלתה לרמה של כ 4.62% עד 4.64%. במקביל, מחיר חבית נפט מסוג ברנט עלה מעל 90 דולר על רקע המתיחות הגיאופוליטית.
תשואות גבוהות מגדילות את עלויות המימון ומציעות למשקיעים חלופה אטרקטיבית יותר למניות. מחירי אנרגיה גבוהים עלולים להכביד על האינפלציה ולהקשות על הבנק המרכזי להפחית את הריבית.
אם התנאים האלה יימשכו בזמן שהוצאות הפחת מתחילות לעלות, ענקיות הטכנולוגיה עלולות להתמודד עם לחץ כפול. מצד אחד העלויות החשבונאיות יגדלו ומצד שני מחירי המניות כבר משקפים ציפיות גבוהות מאוד.
למה זה חשוב למשקיע הישראלי
הדיון סביב איכות הרווחים בוול סטריט אינו נשאר בארצות הברית. הוא משפיע ישירות על החסכונות, על שוק העבודה, על שער החליפין ועל סביבת הסיכון בישראל.
בשנים האחרונות גדלה משמעותית החשיפה של הציבור הישראלי למסלולים שעוקבים אחר מדד S&P 500. קרנות פנסיה, קופות גמל, קרנות השתלמות ומשקיעים פרטיים מחזיקים חלק הולך וגדל מנכסיהם בשוק האמריקאי.
המשמעות היא שחלק גדול יותר מהחיסכון ארוך הטווח בישראל תלוי ברווחיות ובתמחור של החברות הגדולות בארצות הברית.
אם הרווחים ימשיכו לצמוח, החשיפה הזו יכולה להמשיך לתרום לתשואות. אם הוצאות הפחת, ירידות הערך או האטה בהשקעות יובילו לירידה במניות הטכנולוגיה, ההשפעה תגיע ישירות גם לתיקי החיסכון בישראל.
הקשר להייטק הישראלי
ענקיות טכנולוגיה כמו אנבידיה, מיקרוסופט, גוגל ואינטל מחזיקות מרכזי פיתוח משמעותיים בישראל. הן מעסיקות אלפי עובדים, רוכשות חברות ישראליות ומשקיעות בטכנולוגיות מקומיות.
המשך הגידול בהוצאות על תשתיות בינה מלאכותית יכול לתמוך בפעילות שלהן בישראל ולפתוח הזדמנויות נוספות לחברות מקומיות.
מצד שני, אם החברות ייאלצו לצמצם הוצאות לאחר שנים של השקעות כבדות, ההשפעה עלולה להיות רחבה. היא עשויה להתבטא בהאטה בגיוס עובדים, בצמצום פרויקטים, בירידה בהשקעות ובפחות רכישות של חברות ישראליות.
ההשפעה אינה צפויה להיות אחידה בכל החברות ובכל התחומים. עם זאת, הקשר ההדוק בין ההייטק הישראלי לענקיות הטכנולוגיה הופך את מדיניות ההשקעות שלהן לגורם משמעותי עבור הכלכלה המקומית.
ההשפעה על הדולר והשקל
החשיפה לשוק האמריקאי משפיעה גם על שער הדולר מול השקל. הגופים המוסדיים בישראל מנהלים גידורי מטבע בהיקפים גדולים.
כאשר שוק המניות האמריקאי עולה, שווי הנכסים הדולריים שלהם גדל. כדי לשמור על שיעור הגידור, הם עשויים למכור דולרים ולרכוש שקלים.
הפעולה הזו יכולה לתרום להתחזקות השקל. כאשר השוק האמריקאי יורד, התהליך יכול להתהפך.
המוסדיים עשויים לרכוש דולרים, פעולה שיכולה להגביר את הלחץ לפיחות בשקל. לכן תיקון חד במדד S&P 500 עלול להשפיע על המשקיע הישראלי בשני אפיקים במקביל.
הוא עלול לפגוע בשווי הנכסים ובמקביל להוביל לתנודה מהירה בשער החליפין.
הסיכון הגיאופוליטי פועל בשני השווקים
המתיחות בין ארצות הברית לאיראן מוסיפה שכבה נוספת של סיכון. הסלמה באזור יכולה להשפיע על מחירי הנפט, על האינפלציה, על תשואות האג"ח ועל התיאבון של המשקיעים לסיכון.
עבור המשקיע הישראלי מדובר בחשיפה כפולה. אותו אירוע יכול להשפיע במקביל על הבורסה המקומית, על שער השקל ועל השווקים האמריקאיים שבהם מושקעים כספי החיסכון.
הקשר הזה מחדד את העובדה שפיזור גיאוגרפי אינו תמיד מבטל את הסיכון. כאשר אותו גורם גיאופוליטי משפיע על כמה שווקים במקביל, הקורלציה ביניהם יכולה לעלות דווקא ברגע שבו המשקיע זקוק לפיזור.
השורה התחתונה
עונת הדוחות של הרבעון השני מציגה נתונים חזקים מאוד, אך היא עדיין אינה מספקת תשובה מלאה לגבי איכות הצמיחה. חלק מהרווחים מגיע מפעילות עסקית אמיתית ומביקוש חסר תקדים לתשתיות בינה מלאכותית.
חלק אחר מגיע משערוכים חשבונאיים ומאירועים חד פעמיים שאינם צפויים לחזור בכל רבעון. במקביל, ענקיות הטכנולוגיה מוציאות מאות מיליארדי דולרים על ציוד ותשתיות, בזמן שרק חלק מהעלות מופיע כיום בדוח הרווח וההפסד.
הפער הזה יכול להתברר כהשקעה מצוינת אם הבינה המלאכותית תייצר מקורות הכנסה חדשים בקצב מהיר. הוא יכול גם להפוך לבעיה אם ההכנסות יאכזבו והוצאות הפחת ימשיכו לגדול.
המבחן האמיתי של החברות לא יהיה גובה ההשקעה, אלא היכולת להפוך אותה לתזרים מזומנים ולרווח תפעולי לאורך זמן.
את התשובה לכך נתחיל לקבל ברבעונים הבאים, כאשר הוצאות הפחת יעלו והמשקיעים יוכלו לבחון האם הרווחים החזקים משקפים צמיחה בת קיימא או תקופה זמנית שבה ההכנסות נרשמות מיד והעלויות נדחות לשנים הבאות.