הגיע הזמן לקבלות ב-AI, ענקיות הטכנולוגיה עולות למבחן הרווחיות
26.7.2026

בקצרה
- הוצאות ההון של ענקיות הטכנולוגיה על AI צפויות לזנק לכיוון 1.1 טריליון דולר עד 2027, מה שמחייב את החברות להוכיח צמיחה בהכנסות ורווחיות בפועל כדי להצדיק את ההשקעות העצומות ולשמור על אמון המשקיעים.
- תזרימי המזומנים החופשיים (FCF) של ענקיות הטכנולוגיה צנחו משיאם ב-2024, כאשר אמזון רשמה ירידה של 95% ל-1.2 מיליארד דולר ברבעון הראשון, מה שאילץ את החברות לגייס חוב בהיקף של למעלה מ-130 מיליארד דולר מתחילת השנה ומגביר את הלחץ להציג תשואה מהירה מהשקעות ה-AI.
- קצב צמיחת הרווחים למניה של ענקיות הטכנולוגיה צפוי להתמתן משמעותית, עם תחזיות של כ-16% למיקרוסופט, 8% לאמזון, ו-1% בלבד למטא, מה שמעלה ספקות לגבי יכולתן להמשיך לממן השקעות עתק ב-AI ומדגיש את חשיבות ביצועי חטיבות הענן כמנוע רווחיות.
- המשקיעים יתמקדו בקצב האימוץ של מוצרי AI כמו Copilot של מיקרוסופט וכלי הפרסום מבוססי AI של מטא, ובחלק של ה-AI בצמיחת חטיבות הענן, כדי לוודא שהוצאות העתק אכן מתורגמות לאימוץ משתמשים, צמיחה בהכנסות ושולי רווח מספקים, ובכך להצדיק את המשך גל ההשקעות העצום.
עונת הדוחות של חברות הטכנולוגיה הגדולות עוברת להילוך גבוה.
לאחר שבשבוע שעבר קיבלנו הצצה ראשונה לתמונת המצב עם דיווחים של גוגל (GOOGL) וטסלה (TSLA), כעת עיני המשקיעים נשואות אל עבר ארבע ענקיות הטכנולוגיה שמדווחות השבוע, מיקרוסופט (MSFT), מטא (META), אפל (AAPL) ואמזון (AMZN).
מה יחפשו המשקיעים בדוחות הענקיות?
בעונת הדוחות הנוכחית, העיניים נשואות אל עבר הוכחות חותכות לכך שהוצאות השיא של ענקיות הטכנולוגיה על AI אכן מתורגמות לצמיחה בהכנסות, לאימוץ משתמשים ולתשואה נמדדת.
על רקע הלחץ הגובר על תזרימי המזומנים החופשיים והעלייה בהנפקות החוב של ענקיות הענן, תחזיות הוצאות ההון יעמדו תחת זכוכית מגדלת.
בנוסף, קצב הצמיחה ושולי הרווח בחטיבות הענן יישארו קריטיים במיוחד, שכן הם המדד המרכזי שיוכיח האם הביקוש לפתרונות AI אינו רק חזק מתמיד, אלא גם רווחי מספיק כדי להצדיק את המשך גל ההשקעות האדיר.
לצד זה, הצפייה להאטה בקצב צמיחת הרווחים של רוב חברות הקבוצה הופכת את התחזיות קדימה לחשובות מאי פעם.
המשקיעים ייבחנו מקרוב האם הלחץ להורדת מחירי ה-AI והדרישה הגוברת מצד חברות למודלים מוזלים ויעילים יותר מתחילים לשחוק את שולי הרווח שלהן או להאט את ציפיות הצמיחה העתידיות.
ברבעון שבו רף הציפיות גבוה והמניות נסחרות בתמחור מתוח, היכולת של ההנהלות לספק אופק ברור ורווחי תהיה הגורם המכריע שייקבע את כיוון השוק.
קרדיט: Getty Images
למה ייצור ההכנסות של ה-AI חשוב היום יותר מאי פעם?
העלייה המתמדת בהוצאות על בינה מלאכותית הרימה את רף הציפיות מענקיות הטכנולוגיה, כאשר המשקיעים אינם מוכנים עוד לספוג השקעות עתק ללא הוכחות ברורות לתשואה ממשית.
על פי תחזיות של גולדמן זאקס ומורגן סטנלי, הוצאות ההון המשולבות של הקבוצה צפויות לזנק לכיוון ה-1.1 טריליון דולר עד שנת 2027.
אם בעבר השוק קיבל בהבנה את גל ההשקעות משום שמומן באמצעות תזרימי מזומנים חופשיים אדירים מפעילויות הליבה הרווחיות, כעת התמונה משתנה, ה-FCF של הקבוצה צנח משיאו ב-2024, והחברות נאלצות לפנות לשוקי החוב עם הנפקות אג"ח משולבות שעברו כבר את סף ה-130 מיליארד דולר מתחילת השנה.
הדוגמה הבולטת ביותר היא אמזון, שרשמה ברבעון הראשון צניחה של 95% בתזרים המזומנים החופשי בחישוב שנתי ל-1.2 מיליארד דולר בלבד, מגמה שלחצה באופן דומה גם את תזרימי המזומנים של מטא, גוגל, ומיקרוסופט.
כתוצאה מכך, הלחץ להוכיח שההשקעות הללו אכן מניבות פירות הופך לקריטי, והמשקיעים יבחנו בזכוכית מגדלת כל מדד המעיד על הפקת רווחים בפועל.
בשיחות השמקיעים והדוחות הקרובים, הפוקוס יופנה לנתונים ספציפיים, קצב האימוץ של Copilot והחלק של ה-AI בצמיחת Azure אצל מיקרוסופט, קצב ההכנסות המצטבר המיוחס ל-AI ב-AWS אצל אמזון, ושיעור האימוץ של כלי הפרסום המבוססים על AI אצל מטא.
נתונים אלו ייבחנו בדומה לתחזיות הצמיחה של תחום הענן, מתוך ציפייה לראות האצה ממשית בקצב הצמיחה ובהתפרשות המשתמשים.
ככל שתקציבי ה-CapEx ממשיכים לנסוק ועול החובות גדל, הסיכון בהשקעה הגדולה בהיסטוריה עולה והיכולת להציג אפקטיביות מהירה תהיה המפתח לשמירה על אמון השוק.
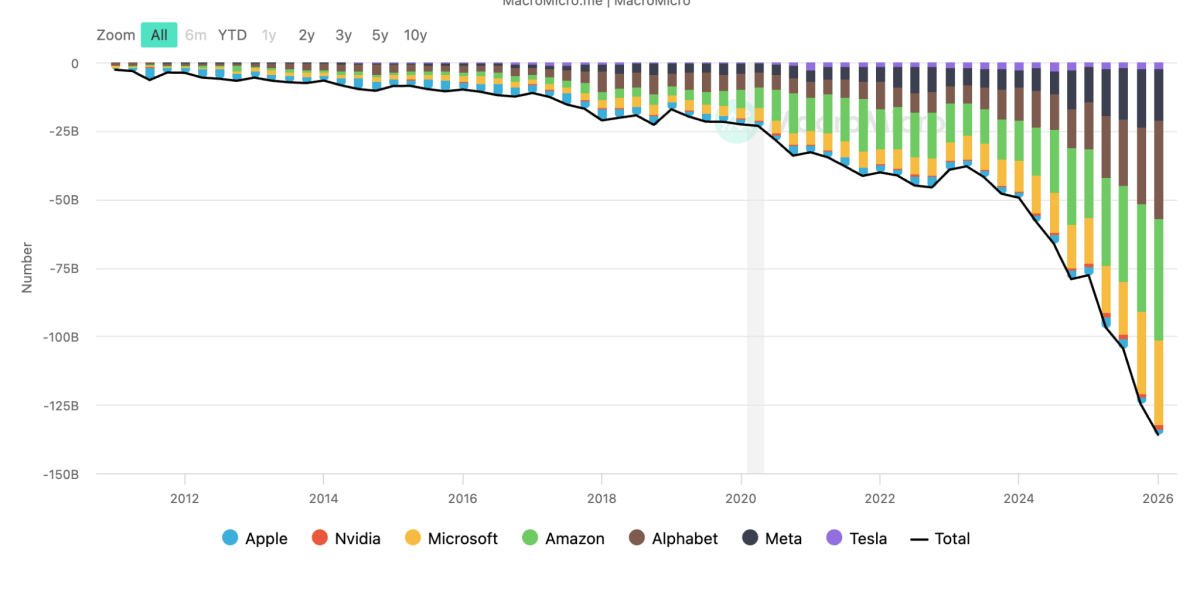
גרף הוצאות ההון של ה-Magnificent 7 לאורך השנים.
קרדיט: Big Tech
האם מנועי הליבה יחזיקו מעמד?
לאחר תקופה ארוכה של התרחבות יוצאת דופן, קצב הצמיחה בהכנסות וברווח למניה של ענקיות הטכנולוגיה צפוי להראות סימני התמתנות ברבעון הנוכחי.
אמנם סקטור הטכנולוגייה כולו צפוי להציג זינוק מרשים של 63.3% ברווחים לעומת 23.6% בלבד במדד ה-S&P 500, אך מדובר באשליה אופטית שמקורה בעיקר ביצרניות השבבים והזיכרונות, כמו מיקרון (MU) וסנדיסק (SNDK).
לעומתן, תחזיות הקונסנזוס עבור הביג טק מציגות צמיחה פושרת בהרבה, כ-16% בלבד ברווח למניה עבור מיקרוסופט, כ-8% עבור אמזון, וצמיחה כמעט אפסית של כ-1% בלבד עבור מטא.
כאשר קצב הרווחיות מתקרר, תזרימי המזומנים נלחצים והחובות עולים, המשקיעים מתחילים להטיל ספק מוצדק בנכונות של הנהלות החברות להמשיך ולשמור על רמות הוצאות שיא על בינה מלאכותית.
המפתח להמשך הזרמת התקציבים האדירים ל-AI טמון בביצועים של מנועי תזרים המזומנים המרכזיים שלהן, ועבור רובן, מדובר בחטיבות הענן.
שירותי הענן מספקים הכנסות חוזרות בשולי רווח גבוהים, והם המנגנון המרכזי שדרכו ענקיות הטכנולוגיה מתרגמות את הביקוש ל-AI לרווחים מיידיים בשורת התחתונה.
נכון לרבעון הראשון, פעילויות אלו הציגו חוסן מרשים, Microsoft Cloud ב-29%, ו-AWS של אמזון ב-28%. העוצמה של השוק הזה אף פיתתה שחקנית חדשה, מטא שמפתחת לפי הדיווחים את מיזם Meta Compute למכירת עודפי כוח החישוב של תשתיות ה-AI שלה באופן ישיר ללקוחות.
עם זאת, המשקיעים יעקבו מקרוב אחר כל סימן להאטה בצמיחה או בתחזיות קדימה, שכן ירידה בקצב הצמיחה של הענן תערער את היכולת של החברות להמשיך ולממן את מרוץ ההשקעות.
בסופו של דבר, המשך קיומו של גל ההשקעות תלוי בנכונות של השוק להאמין שהביקוש לכוח חישוב נותר בלתי מוגבל.
תוצאות השיא של יצרנית השבבים TSM (עם זינוק של 68% בהכנסות הרבעון השני וקיבולת ייצור בטכנולוגיית 3 ננומטר התפוסה לחלוטין עד 2028) מעידות כי התיאבון לשבבים חזק מתמיד.
אך דווקא משום שהציפייה לביקוש אינסופי הפכה לנורמה, הסיכון נוטה כלפי מטה, במידה שאחת מענקיות הענן תבחר להפחית את תחזית הוצאות ההון שלה, המהלך עלול להיתפס כסדק בתזה כולה ולגרור גל תהיות רחב לגבי הכדאיות הכלכלית של השקעות העתק במודלים.
קרדיט: tsmc
האם שולי הרווח באמת בסכנה?
ככל שהמרוץ להטמעת בינה מלאכותית מאיץ, המיקוד בתעשייה עובר מפיתוח המודלים העוצמתיים ביותר לאתגר חדש וקריטי, הפיכת הטכנולוגיה לנגישה וזולה מספיק עבור אימוץ נרחב.
העלויות הגבוהות של עיבוד נתונים (טוקנים) הפכו לחסם מרכזי עבור ארגונים,
כפי שהיטיב לתאר מנכ"ל PANW) Palo Alto), ניקש ארורה, כשציין כי מחירי ה-AI הנוכחיים מקשים על חברות להמר בכל הכוח על הטרנספורמציה הזו.
עמדה זו, המייצגת מנכ"לים רבים במשק, מעלה חשש רציני עבור ענקיות הטכנולוגיה, אם ארגונים יסרבו לשלם מחירים גבוהים על שירותי ענן ופתרונות AI, שולי הרווח ותמחורי המניות של הסקטור כולו עלולים להישחק.
המשקיעים יחפשו כבר ברבעון הזה עדויות לכך שהחברות מצליחות לייעל את תשתיותיהן ולהוזיל את השירותים מבלי לפגוע ברווחיות.
בתגובה ללחצי המחיר, ענקיות הטכנולוגיה ומפתחות המודלים כבר החלו לבצע התאמות.
גוגל חתכה את מחיר מנוי ה-AI הבסיסי שלה מ-$7.99 ל-$4.99, OpenAI בוחנת הוזלות חדות מול התחרות מצד Anthropic ומציגה שיפור של 54% ביעילות ניצול הטוקנים במודלים החדשים שלה, ואילו מפתחים פונים למודלים מוזלים (כמו DeepSeek הסיני).
במקביל, חברות כמו מיקרוסופט ומטא מקדמות אסטרטגיה של עצמאות מודלים והחלפת מודלים של צד שלישי במודלים פנימיים כדי להוזיל עלויות תפעול.
התחרות הגוברת והרגישות העולה של השוק למחיר מאיימות לשחוק את שולי הרווח של חטיבות הענן ושירותי ה-AI, מה שהופך את דברי ההנהלות בשיחות הועידה והתחזיות קדימה לקריטיים במיוחד עבור המשקיעים.
עכשיו, בואו נבין ביחד על מה כל אחת מארבעת החברות נבחנת בדוחותיה.
מיקרוסופט: שווי משקל בין שינויי עומק ב-SaaS, אתגרי הגיימינג ולחצי עלויות החומרה
מיקרוסופט נדרשת לנווט בין מספר חזיתות מורכבות המשפיעות על מנועי ההכנסות השונים שלה.
בחזית התוכנה, המשקיעים יבחנו מקרוב את קצב צמיחת המכירות על רקע החששות הגוברים מפני שיבוש של טכנולוגיות AI במודלי המנויים המסורתיים.
במקביל, חטיבת הגיימינג תעמוד למבחן בנוגע להכנסות מחומרה ותוכן, לאחר תקופה סוערת של קיצוצי עלויות, סגירת ופיצול סטודיואים של משחקים וגלי פיטורים נרחבים.
בנוסף, מגזר החומרה והמחשבים האישיים צפוי לספוג לחץ על שולי הרווח בשל התייקרות רכיבי הזיכרון והרכיבים האלקטרוניים, מה שעלול להעיק על התוצאות הכוללות של החברה.
אמזון: מנועי הרווחיות בפרסום, רובוטיקה בלוגיסטיקה ואתגרי הצרכן
בדוח הקרוב של אמזון, המשקיעים יתמקדו בשלושה מנועים מרכזיים מעבר לפעילות הענן, בראש ובראשונה, ייבחנו קצב הצמיחה ושולי הרווח של חטיבת הפרסום המתרחבת, לצד עדכונים על אימוץ כלי AI חדשים למוכרים שנועדו לשפר את יחס ההמרה.
בחזית הלוגיסטית, הפוקוס יופנה להתקדמות בהטמעת טכנולוגיות רובוטיקה ואוטומציה במרכזי ההפצה, ולמידה שבה התייעלות זו מצליחה לחתוך עלויות תפעול.
לבסוף, השוק יבקש לקבל תמונה ברורה לגבי שולי הרווח של מנוע הקמעונאות, השפעת מכסים אפשריים על היבוא, ומגמות הניכור או האיפוק מצד הצרכנים על רקע הסביבה הכלכלית.
מטא: יעילות הפרסום ב-AI, מיזמי תשתיות חדשים ואתגר ה-Reality Labs
המשקיעים יתמקדו בראש ובראשונה בחוסן של מנוע הפרסום המרכזי ובהשפעתם של כלי ה-AI למפרסמים. לצד זאת, העיניים נשואות לפיתוחים בתחום התשתיות, עדכונים על השקת שירות הענן החדש Meta Compute, המיועד למכירת עודפי כוח חישוב, והתקדמות בייצור שבב הדאטה סנטרים הייעודי של החברה, Iris.
השוק יעקוב בדריכות גם אחר הרווחיות בחטיבת המציאות המדומה Reality Labs, שרשמה הפסד תפעולי של למעלה מ-4 מיליארד דולר ברבעון הראשון בלבד, לצד כל התייחסות לקצב האימוץ של סוכן הקוד המבוסס AI של החברה, Muse Spark, שנועד להתחרות ב-Claude Code של Anthropic.
אפל: מומנטום ה-iPhone, מסחור ה-Siri החדשה ולחצי מחירי הרכיבים
בדוח הקרוב של אפל, המשקיעים יבחנו מקרוב את מומנטום המכירות של ה-iPhone כדי לוודא האם התזה של השדרוגים אכן מתממשת, עם דגש מיוחד על התאוששות הביקוש בשוק הסיני הקריטי.
בנוסף, העיניים נשואות לאסטרטגיית המסחור של עוזרת ה-Siri המשודרגת המונעת ב-AI, על רקע הציפיות להשקת מסלול מנויים בתשלום והתמודדות עם משוכות רגולטוריות מורכבות באירופה ובסין.
לבסוף, השוק יחפש עדכונים ותחזיות לגבי שולי הרווח בחטיבת החומרה, הסופגת לחץ כבד בשל הזינוק החד במחירי הזיכרונות והרכיבים האלקטרוניים ברחבי התעשייה.
ציפיות אנליסטים
עבור ארבע ענקיות הטכנולוגיה שמדווחות השבוע, ציפיות האנליסטים משקפות תמונה מעורבת של צמיחה בהכנסות לצד שחיקה או התמתנות בקצב גידול הרווחים.
מיקרוסופט, צפויה להציג הכנסות של 87.6 מיליארד דולר (עלייה שנתית של 14.6%) ורווח למניה של 4.24 דולר, המגלם גידול של 16.3%.
מטא, עם צפי לזינוק מרשים בהכנסות לרמה של 60.2 מיליארד דולר (עלייה של 26.6%), אך עם צמיחה מינורית בלבד ברווח למניה לרמה של 7.22 דולר (עלייה של 1.1% בלבד משנה אשתקד).
אפל צפויה להציג הכנסות של 108.6 מיליארד דולר (עלייה של 15.5%) ורווח למניה של 1.89 דולר, המהווה גידול נאה של 20.5%.
מנגד, אמזון תציג את היקף ההכנסות הגבוה בקבוצה, הצפוי לעמוד על 196.4 מיליארד דולר (עלייה שנתית של 17.1%), לצד רווח למניה של 1.82 דולר, העולה ב-8.3% בלבד לעומת התקופה המקבילה.
נתונים אלו מדגישים את הפער בין קצב התרחבות המכירות לבין היכולת לתרגם אותן לרווחיות חדה.
שבוע המבחן שייקבע את כיוון השוק
לסיכום, עונת הדוחות הנוכחית מעמידה את ענקיות הטכנולוגיה בפני רגע אמת קריטי.
השוק אינו מסתפק עוד בהבטחות על הפוטנציאל המהפכני של הבינה המלאכותית, אלא דורש הוכחות חותכות לכך שהשקעות העתק בתשתיות אכן מתורגמות למסחור אפקטיבי ולרווחיות בשורה התחתונה. כאשר תזרימי המזומנים החופשיים נלחצים, החובות גדלים והתחרות הגוברת שוחקת את התמחורים, התוצאות הפיננסיות והתחזיות קדימה שיספקו מיקרוסופט, מטא, אפל ואמזון בשבוע הקרוב לא רק יכריעו את גורל המניות שלהן, אלא יתוו את המסלול של מרוץ ה-AI כולו ושל השווקים הפיננסיים לתקופה הקרובה.