אשקלון פורחת, תל אביב נחלשת, איפה המשקיעים עלולים לטעות?
24.7.2026

בקצרה
- הפריפריה, ובפרט אשקלון, מציעה תשואה שוטפת גבוהה יותר של כ-3.2% ומחירי כניסה נוחים, אך חלק ניכר מהצמיחה בה נשען על אכלוס מואץ של פרויקטים חדשים, מה שעלול להאט את קצב ההגירה והביקוש בעתיד ולפגוע בעליית מחירי השכירות והנכסים.
- תל אביב מתמודדת עם הגירה שלילית, ירידה בעסקאות ומלאי חריג של למעלה מ-10,000 דירות חדשות לא מכורות, מה שמפעיל לחץ תזרימי כבד על הקבלנים ויוצר הזדמנויות רכישה אטרקטיביות למשקיעים בעלי הון וסבלנות, למרות התשואה ההיסטורית הנמוכה יותר של 1.5%-2.2%.
- הציבור נוטה להסתכל לאחור ולקנות נכסים בערים המציגות נתוני צמיחה חיוביים כמו אשקלון, אך נתונים אלו לעיתים קרובות משקפים שיא אכלוס של פרויקטים חדשים ואינם מבטיחים המשך קצב צמיחה דומה, מה שעלול להוביל לתמחור יתר של נכסים על בסיס נתונים שאינם ברי קיימא.
- השקעה בנדל"ן בתל אביב אינה מבטיחה הצלחה אוטומטית רק בשל מיקומה, ודורשת בחינה קפדנית של מחיר הרכישה, רמת המינוף, איכות הנכס והמיגון, שכן גורמים אלו קובעים אם מדובר בהזדמנות השקעה משתלמת או במלכודת פיננסית, במיוחד בסביבת ריבית גבוהה.
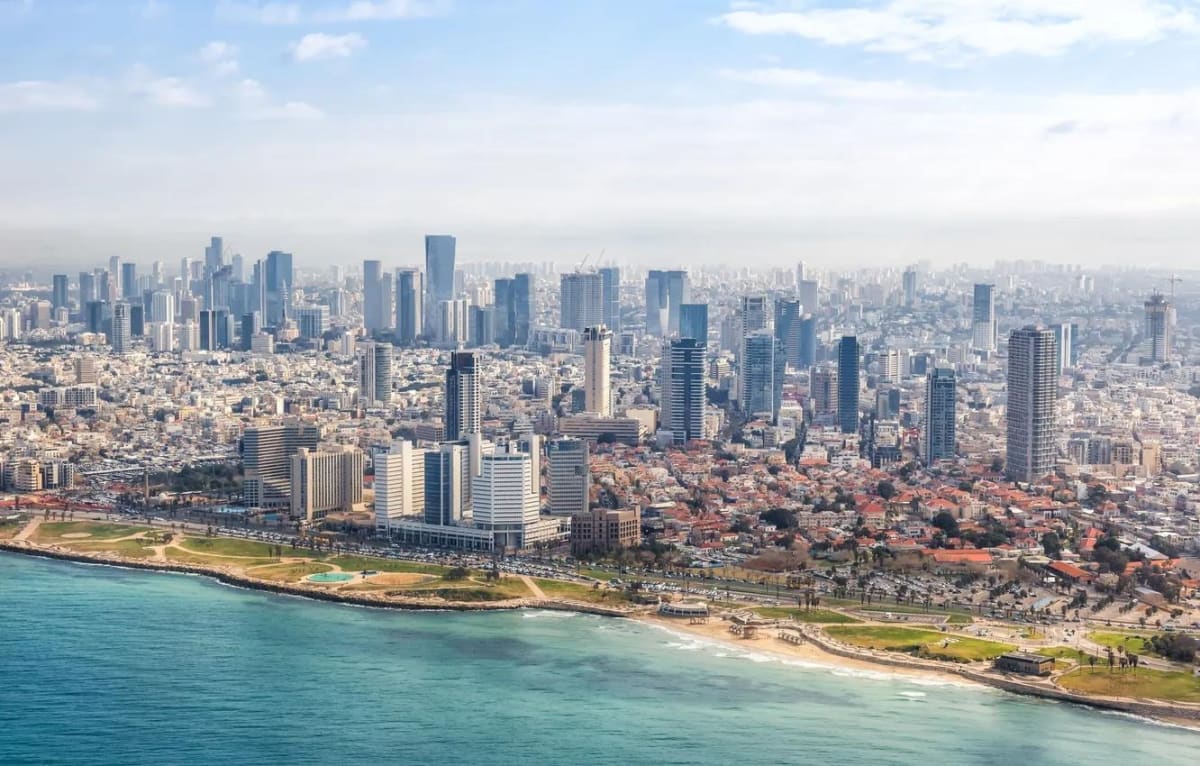
בזמן שהכותרות חוגגות את הנהירה לאשקלון ומספידות את תל אביב, שוק הנדל"ן הישראלי מספר סיפור הרבה יותר מורכב.
הפריפריה מציעה תשואה שוטפת גבוהה יותר ומחירי כניסה נוחים יחסית, אך חלק מהצמיחה בה נשען על אכלוס מואץ של פרויקטים חדשים.
תל אביב, מנגד, מתמודדת עם הגירה שלילית, מלאי חריג של דירות לא מכורות ועלויות מימון כבדות, אבל דווקא הלחץ הזה עשוי לייצר הזדמנויות לרוכשים בעלי הון וסבלנות.
השאלה היא לא איזו עיר "מנצחת", אלא איזה סיכון המשקיע מקבל בתמורה למחיר שהוא משלם.
מה חשוב לדעת לפני שמחליטים
ההגירה החיובית לערים כמו אשקלון ובית שמש קשורה בחלקה לאכלוס של שכונות ופרויקטים חדשים, ולכן אינה מבטיחה ביקוש בקצב דומה גם בשנים הבאות.
תל אביב סובלת משילוב של הגירה שלילית, ירידה בעסקאות ומלאי של יותר מ-10,000 דירות חדשות לא מכורות, שמפעיל לחץ תזרימי כבד על הקבלנים.
עסקאות מרוכזות של קבוצות משקיעים משקפות הנחות סיטונאיות, שאינן בהכרח זמינות לרוכש פרטי הנכנס לבדו למשרד המכירות.
פער התשואות משמעותי: כ-3.2% באשקלון לעומת טווח היסטורי של כ-1.5% עד 2.2% בתל אביב. בסביבת ריבית גבוהה, מדובר בהבדל מהותי בתזרים.
דירה בתל אביב לא בהכרח השקעה טובה רק משום שהיא בתל אביב. מחיר הרכישה, רמת המינוף, איכות הנכס והמיגון קובעים אם מדובר בהזדמנות או במלכודת.
למה הציבור כמעט תמיד מסתכל לאחור?
האם תהיתם פעם מדוע הציבור נוטה לקנות אחרי עליות ולברוח אחרי ירידות?
הסיבה פשוטה, רוב האנשים מביטים במראה האחורית במקום בשמשה הקדמית.
כשעיר מסוימת מציגה עלייה במכירות, הגירה חיובית ופרויקטים חדשים, היא הופכת במהירות לסיפור החם של השוק. כאשר עיר אחרת סובלת מירידת מחירים, מלאי גבוה וכותרות שליליות, היא נתפסת כמקום שממנו צריך להתרחק, זה בדיוק הסיפור שמספרות כיום הכותרות על אשקלון ותל אביב.
נתוני מחירי הדיור לחודשים אפריל מאי 2026 הצביעו על ירידה חודשית של 1%, כאשר מחוז תל אביב הוביל את המגמה עם ירידה של 2.3%.
במקביל, אשקלון ניצבה בראש טבלת ההגירה הפנימית החיובית, בעוד תל אביב וירושלים איבדו תושבים.
על פניו, המסקנה ברורה, הציבור עוזב את המרכז ונוהר דרומה, אלא שכאשר יורדים לעומק הנתונים, התמונה הופכת פחות חד-משמעית.
אשליית ההגירה לפריפריה
אשקלון אכן נהנית מתנופה משמעותית.
העיר רשמה מאזן הגירה פנימית חיובי של 2,984 תושבים, ובית שמש ניצבה אחריה עם תוספת של 2,736 תושבים. גם שוק הדירות החדשות בערי הדרום הציג עלייה חדה במכירות: באשקלון נרשם זינוק של 128%, ובקריית גת עלייה של 85.4%.
אלה נתונים מרשימים, אבל חשוב להבין מה עומד מאחוריהם.
חלק משמעותי מההגירה לערי הפריפריה נובע מאכלוס של פרויקטים חדשים ורחבי היקף. כאשר אלפי יחידות דיור נמסרות בפרק זמן קצר, מאזן ההגירה מזנק כמעט באופן אוטומטי. משפחות שכבר רכשו דירות בשנים קודמות נכנסות לעיר, והנתונים מציגים תנופת צמיחה, הבעיה מתחילה כאשר מניחים שהקצב הזה יימשך לנצח.
כדי להבין את הסיכון, אפשר להסתכל על חריש.
בשנת 2020 רשמה חריש מאזן הגירה חיובי של 5,641 תושבים. מאז, הקצב ירד ל-968 תושבים בלבד האטה של כ-83%.
אין פירוש הדבר שחריש נכשלה או שאין בה ביקוש. המשמעות היא שקצב הגירה המבוסס על אכלוס מואץ של עיר חדשה או שכונה חדשה אינו בהכרח קצב צמיחה בר-קיימא.
מי שרוכש נכס רק משום שהעיר נמצאת בראש טבלת ההגירה, עלול לגלות שהוא משלם מחיר גבוה על נתון שכבר מגלם את שיא גל האכלוס.
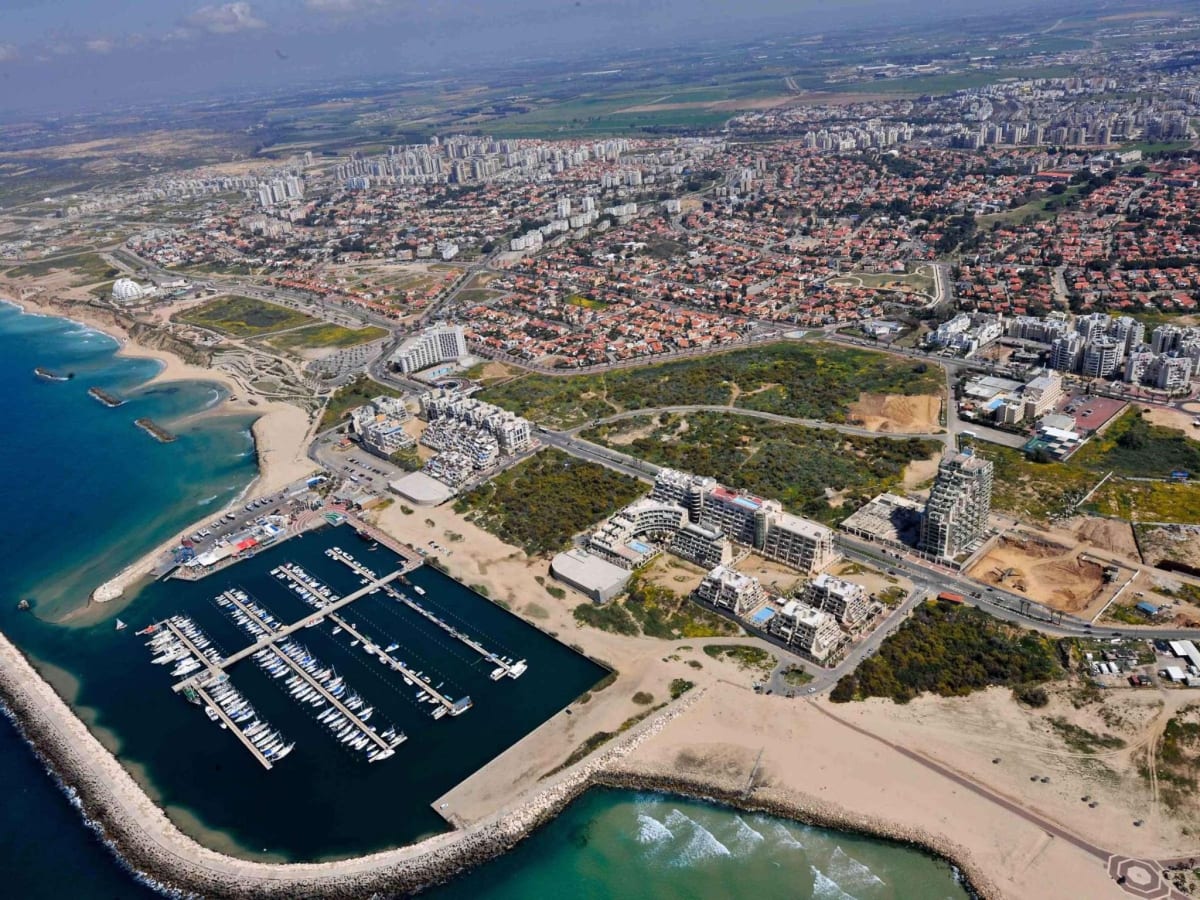
צילום: דוידי ורדי, מתוך אתר פיקיוויקי
אשקלון אינה אשליה, אבל גם לא חוף מבטחים
חשוב שלא ללכת לקיצוניות השנייה.
אשקלון אינה "בועה" רק משום שחלק מהצמיחה שלה מבוסס על פרויקטים חדשים. היא נהנית ממחירי כניסה נמוכים יותר מתל אביב, מהיצע של דירות חדשות ומתשואה שוטפת גבוהה יחסית.
התשואה הממוצעת בעיר מוערכת בכ-3.2%, נתון עדיף משמעותית על התשואה המקובלת בתל אביב.
אבל למשקיע יש גם סיכונים שצריך לתמחר.
היצע משמעותי של דירות חדשות עלול להגביל את עליית השכירות. האטה בקצב ההגירה עשויה לצמצם את קצב עליית המחירים. בנוסף, הסיכון הביטחוני בדרום אינו אירוע תאורטי, והוא משפיע הן על הביקוש והן על העדפות השוכרים והרוכשים, לכן, השאלה אינה האם אשקלון טובה או רעה להשקעה.
השאלה היא האם המחיר שמשלם המשקיע משקף את התשואה, הסיכון הביטחוני, היקף ההיצע העתידי וקצב הגידול האמיתי של העיר לאחר סיום גל האכלוס.
מכת המלקחיים של תל אביב
בצד השני של המפה, תל אביב מתמודדת כיום עם שילוב בעייתי במיוחד.
העיר רשמה הגירה פנימית שלילית של 699 תושבים, ולצדה מאזן שלילי של 9,134 תושבים מול חו"ל בשנת 2024. חלק מהעוזבים משתייכים לאוכלוסייה חזקה, משכילה ובעלת הכנסה גבוהה אותה אוכלוסייה שתמכה במשך שנים במחירי הדיור והשכירות בעיר.
בדיוני הכנסת הוצגו גם נתונים הנוגעים לעזיבה של בעלי מקצועות חיוניים, ובהם רופאים ואנשי טכנולוגיה.
במקביל, מלאי הדירות החדשות הלא מכורות בתל אביב עלה לכ-10,540 יחידות, מתוך כ-84 אלף דירות לא מכורות ברמה הארצית.
חשוב לדייק גם בזהות הגורם המקצועי: גלית בן נאים משמשת כסגנית בכירה לכלכלן הראשי ומתמחה, בין היתר, בניתוח שוק הנדל"ן. הכלכלן הראשי במשרד האוצר הוא ד"ר שמואל אברמזון.
מלאי של יותר מ-10,000 דירות אינו רק נתון סטטיסטי, כל דירה שלא נמכרת ממשיכה לייצר לקבלן הוצאות מימון, ערבויות, שיווק ותחזוקה. כאשר הריבית גבוהה וקצב המכירות נמוך, הזמן פועל לרעת היזם.
לכן, תל אביב נמצאת כיום תחת לחץ משני כיוונים: היחלשות מסוימת בצד הביקוש ולחץ תזרימי הולך וגדל בצד ההיצע.
הקשר בין הדירות למדד הנדל"ן
הלחץ בשוק הפיזי מחלחל גם לבורסה.
חברות נדל"ן יזמיות נדרשות לממן קרקעות, בנייה ומלאי לתקופות ארוכות יותר. כאשר המכירות מתעכבות, עלויות המימון מצטברות והרווחיות נשחקת.
הירידה של כ-37% במכירת דירות יד שנייה בתל אביב מעידה גם היא על קיפאון עמוק. קונים ממתינים לירידות נוספות, מוכרים אינם ממהרים להתפשר, והפער ביניהם משתק חלק מהשוק.
מבחינת המשקיע בבורסה, מדובר בסביבה מאתגרת לחברות ממונפות, מבחינת רוכש הדירה, לעומת זאת, לחץ כזה עשוי לייצר כוח מיקוח ופה בדיוק מתחיל הדיון על הכסף החכם.
האם ההנחות בתל אביב אמיתיות?
לאחרונה דווח על עסקה שבה נמכרו 24 דירות בפרויקט פינוי-בינוי בדרום תל אביב בתוך 48 שעות, בהיקף של כ-85 מיליון שקל.
המחיר הממוצע בעסקה עמד על כ-3.54 מיליון שקל לדירה.
חלק מהפרסומים הציגו את העסקה כהוכחה לכך שניתן להשיג הנחות של 600800 אלף שקל על דירות בתל אביב.
אבל כאן נדרשת הבחנה קריטית , זו הייתה עסקת סיטונאות.
כאשר קבוצת משקיעים רוכשת עשרות דירות במקביל, היא מעניקה ליזם ודאות, תזרים מיידי וחיסכון בעלויות שיווק. בתמורה, היא יכולה לקבל הנחת נפח שהרוכש הבודד אינו מסוגל להשיג.
משקיע קמעונאי שמגיע לרכוש דירה אחת אינו מביא לקבלן את אותו ערך כלכלי. לכן, הוא אינו יכול להניח שהמחיר שקיבלה קבוצה סגורה מייצג את המחיר הזמין לציבור.
בנוסף, העסקה התרחשה בדרום תל אביב.
השוואת המחיר למחירי דירות במרכז העיר או בצפון העיר עלולה ליצור אשליה של הנחה חריגה, כאשר בפועל ייתכן שמדובר במחיר המשקף את האזור, המפרט, מועד האכלוס והסיכונים הספציפיים של הפרויקט.
לכן, לפני שמכריזים על "הנחה של 17%", צריך להשוות את הדירה לדירות דומות באותה שכונה, באותו שלב תכנוני ובאותו מפרט.
איפה המשקיע הקטן כן יכול להשיג יתרון?
רוכש פרטי כנראה לא יקבל את אותה הנחה שקיבלה קבוצה שרכשה 24 דירות.
אבל הוא עדיין יכול לנצל את מצוקת הנזילות של הקבלנים בדרכים אחרות.
הנחה ישירה במחיר היא רק אפשרות אחת.
קבלנים עשויים להציע פטור מהצמדה למדד תשומות הבנייה, פריסת תשלומים חריגה, מימון קבלן, שדרוגים ללא תוספת תשלום, כיסוי חלק מעלויות המשכנתא או דחיית חלק משמעותי מהתשלום למועד המסירה.
לעיתים, הטבה במבנה המימון שווה יותר מהנחה נומינלית במחיר.
עם זאת, צריך להיזהר ממבצעי 20/80 או 10/90 המוצגים כאילו הם הנחה.
דחיית תשלום אינה בהכרח הטבה אמיתית. היא עלולה רק לדחות את הבעיה למועד שבו הרוכש יצטרך להשלים הון עצמי גדול או לקבל משכנתא בתנאים שאינם ידועים כיום.
הכסף החכם אינו מסתנוור מהמילים "ללא ריבית" או "תשלום במסירה". הוא מחשב את העלות הכוללת, את סיכון המימון ואת שווי ההטבה במונחים כספיים.
פער התשואות שאי אפשר להתעלם ממנו
אחת הבעיות המרכזיות בהשקעה בתל אביב היא התשואה השוטפת.
באשקלון, התשואה הממוצעת משכירות עומדת על כ-3.2%. בתל אביב, התשואה ההיסטורית נעה בדרך כלל בטווח של כ-1.5% עד 2.2%.
הפער הזה משמעותי מאוד, במיוחד כאשר הריבית נשארת גבוהה.
נניח שמשקיע רוכש דירה בתל אביב בתשואה של 2%, אך מממן חלק מהעסקה במשכנתא שעלותה גבוהה משמעותית. השכירות אינה מכסה את עלות המימון, הארנונה, התחזוקה, הביטוח והתקופות שבהן הדירה עומדת ריקה, זהו מצב של תזרים שלילי, או Negative Carry.
המשקיע מפסיד כסף מדי חודש ומקווה שעליית הערך בעתיד תפצה אותו.
באשקלון, התשואה הגבוהה יותר מצמצמת את הפער, אך גם שם היא אינה בהכרח גבוהה מעלות המימון. בנוסף, תשואה גבוהה יותר היא לעיתים פיצוי על סיכון גבוה יותר, ולא מתנה שהשוק מעניק למשקיע.
לכן, אי אפשר להשוות רק מחיר דירה. צריך להשוות תשואה נטו, עלות מימון וסיכוני ביקוש.
אשקלון מול תל אביב
נניח שמשקיע בוחן שתי אפשרויות ביולי 2026.
אפשרות ראשונה: דירה חדשה באשקלון
מחיר הרכישה הוא 2.2 מיליון שקל.
בתשואה של 3.2%, ההכנסה השנתית ברוטו משכירות עומדת על כ-70,400 שקל, או כ-5,867 שקל בחודש.
אלא שזו תשואה ברוטו, לאחר הוצאות תחזוקה, ביטוח, תקופות ללא שוכר ועלויות נוספות, התשואה נטו תהיה נמוכה יותר.המשקיע מקבל תזרים טוב יותר ביחס לתל אביב, אבל חשוף להאטה אפשרית בהגירה, להיצע עתידי ולסיכון ביטחוני.
אפשרות שנייה: דירה חדשה בתל אביב
נניח שהמשקיע רוכש דירה בתל אביב במחיר של 3.54 מיליון שקל, בדומה למחיר הממוצע בעסקה שדווחה בדרום העיר.
בתשואה של 2%, ההכנסה השנתית ברוטו עומדת על כ-70,800 שקל כמעט זהה להכנסה השנתית של הדירה באשקלון, אף שמחיר הרכישה גבוה ביותר מ-1.3 מיליון שקל.
זה ממחיש את הבעיה, המשקיע משלם סכום גבוה בהרבה כדי לקבל תזרים דומה, ולכן הוא תלוי יותר בעליית ערך עתידית.
ההשקעה עשויה להיות הגיונית רק אם מתקיימים כמה תנאים: מחיר הרכישה נמוך באמת ביחס לעסקאות דומות, ההון העצמי גבוה, הנכס איכותי וממוגן, והשכונה נהנית מביקוש יציב שאינו תלוי רק בסנטימנט זמני.
פרמיית הממ"ד משנה את השוק
אחרי שנות מלחמה וחוסר ודאות ביטחונית, ממ"ד אינו עוד תוספת נחמדה, הוא הפך לחלק מרכזי בהחלטת השכירות והרכישה.
בתל אביב קיים מלאי גדול של דירות ישנות ללא ממ"ד, ולעומתן מספר מוגבל יחסית של דירות חדשות וממוגנות. לכן, הממוצע העירוני עלול להטעות.
ייתכן ששכר הדירה הממוצע בעיר נחלש או מדשדש, בעוד דירות חדשות, איכותיות וממוגנות ממשיכות ליהנות מביקוש חזק.
מבחינת המשקיע, המשמעות היא שיש למעשה שני שווקים שונים: דירות ישנות ללא מיגון, ודירות חדשות או מחודשות עם ממ"ד, מעלית וחניה, הפער ביניהם עשוי להמשיך ולהתרחב.
תל אביב אינה חסינה
הטיעון שלפיו "תל אביב תמיד עולה" הוא מסוכן.
העיר נהנית ממחסור בקרקע, מריכוז מקומות עבודה, מתרבות, מאקדמיה ומנגישות תחבורתית. אלו יתרונות מבניים אמיתיים אבל גם נכס מצוין יכול להיות השקעה גרועה כאשר קונים אותו במחיר גבוה מדי ובמינוף גבוה מדי.
הסיכון המרכזי לתל אביב אינו רק תרחיש קיצוני של חמש שנות הגירה שלילית.
קיימים לפחות שלושה סיכונים מיידיים יותר:
ריבית גבוהה לאורך זמן
אם הריבית תישאר גבוהה, משקי הבית יתקשו לממן רכישות והקבלנים ימשיכו לשלם על מלאי לא מכור. שילוב כזה עלול להפעיל לחץ נוסף על המחירים.
חולשה ממושכת בהייטק
ההייטק הוא אחד ממנועי הביקוש המרכזיים של תל אביב. האטה בגיוסים, ירידה בשכר או מעבר של עובדים לחו"ל עלולים לפגוע הן בביקוש לרכישה והן בשוק השכירות.
ירידות מחירים נוספות
רוכש שמקבל הנחה של 5% או 7% עלול לחשוב שיש לו כרית ביטחון, אבל אם מחירי השוק יירדו לאחר מכן בשיעור דומה או גבוה יותר, ההנחה תימחק.
לכן, הנחה אינה מספיקה. היא צריכה להיות עמוקה ביחס לשווי הריאלי של הנכס, ולא ביחס למחירון השיווקי של הקבלן.
אז איפה נמצא הכסף החכם?
הכסף החכם אינו בורח אוטומטית מתל אביב, אבל גם אינו רוכש בה בכל מחיר.
הוא מחפש יזם שנמצא תחת לחץ תזרימי אמיתי, פרויקט בעל ודאות תכנונית, נכס ממוגן ומחיר הנמוך באופן מוכח מעסקאות דומות באזור.
הוא מגיע עם הון עצמי גבוה, כדי שלא להיות תלוי במשכנתא יקרה והוא אינו בונה את כל התזה על עליית מחירים מהירה. הוא מסוגל להחזיק את הנכס גם אם השוק מדשדש במשך מספר שנים.
באשקלון, הכסף החכם בוחן את היקף הבנייה העתידית, את התחרות בין בעלי הדירות, את הקרבה לתעסוקה ולתחבורה ואת הביקוש לשכירות גם לאחר שגל האכלוס יסתיים.
כלומר, בשתי הערים ההזדמנות אינה נמצאת בשם העיר, היא נמצאת בפער בין המחיר לבין הסיכון.
נקודות מפתח למשקיע
אל תסתנוורו מנתוני הגירה שנתיים. בעיר שנמצאת בעיצומו של גל אכלוס, הנתונים יכולים להיראות חזקים רגע לפני האטה אל תשליכו מעסקת סיטונאות על רכישה פרטית.
מחיר שקיבלה קבוצה שרכשה עשרות דירות אינו בהכרח מחיר שניתן לשחזר בעסקה בודדת.
חשבו תשואה נטו ולא תשואה ברוטו. הוצאות, תקופות ללא שוכר ועלויות מימון עלולות לשנות לחלוטין את התמונה.
בדקו את ההנחה מול עסקאות דומות באותה שכונה. מחיר נמוך ביחס לצפון תל אביב אינו מעיד על הנחה בדרום תל אביב.
אל תתעלמו מהמינוף. נכס בתשואה של 2% אינו מייצר הגנה מספקת כאשר עלות החוב גבוהה משמעותית.
העדיפו נכסים ממוגנים. פרמיית הממ"ד משפיעה יותר ויותר על ביקוש השוכרים ועל יכולת המכירה העתידית.
השורה התחתונה
אשקלון מציעה כיום תשואה גבוהה יותר, מחיר כניסה נמוך יותר ותנופת בנייה שמושכת משפחות חדשות. אבל חלק מהתנופה הזו עלול להתמתן כאשר גל האכלוס הנוכחי יסתיים.
תל אביב מציגה את התמונה ההפוכה: תשואה נמוכה, מחירים גבוהים, הגירה שלילית ומלאי חונק. אולם הלחץ על היזמים עשוי להוליד עסקאות מעניינות עבור רוכשים בעלי הון, סבלנות ויכולת לנתח כל נכס לגופו.
לכן, השאלה אינה האם לברוח מתל אביב או לרוץ לאשקלון, השאלה היא מה המשקיע מקבל עבור כל שקל שהוא מסכן.
בשוק הנדל"ן, עיר טובה אינה מבטיחה עסקה טובה ועיר שנמצאת בכותרות אינה בהכרח המקום שבו יימצא הרווח הבא.