טאואר מזנקת, הנדל״ן מסתבך, מה באמת קורה מתחת למדדים בתל אביב?
24.7.2026

בקצרה
- טאואר סמיקונדקטור נהנית מהביקוש הגובר לפתרונות תשתית מחשוב ובינה מלאכותית, עם תחזית הכנסות של כ-455 מיליון דולר לרבעון השני של 2026 והזמנות גדולות בתחום הסיליקון פוטוניקס, מה שממצב אותה כמנוע צמיחה משמעותי בשוק הגלובלי ומספק למשקיעים חשיפה למגמות טכנולוגיות עולמיות.
- ארי נדל"ן השלימה גיוס הון של כ-455 מיליון שקל באמצעות הנפקת מניות וכתבי אופציה, מה שחיזק את מאזן החברה והעניק לה גמישות פיננסית, אך במקביל גרם לדילול משמעותי של מניות קיימות, ועלול לפגוע בערך המניה בטווח הקצר אם הכסף לא ינוצל להשקעות רווחיות.
- קרקע בשדה דב התגלתה כמזוהמת בתרכובות PFAS, מה שמעלה חששות כבדים לגבי בדיקות נוספות, עיכובים בפרויקטים ועלויות טיפול גבוהות, ועלול להשפיע לרעה על לוחות הזמנים, המימון והרווחיות של פרויקטי נדל"ן באזור, תוך יצירת סיכון משמעותי למשקיעים.
- הסקירה מדגישה כי מעבר לנתוני עלייה או ירידה במדדים, חשוב להבין את הגורמים המניעים את המניות, את המחיר שהחברות משלמות בדרך ואת הסיכונים הסמויים שאינם משתקפים במספרים, מה שמחייב ניתוח מעמיק של אירועים מתחת לפני השטח לקבלת החלטות השקעה מושכלות.
הסקירה מחברת בין כמה אירועים שהתפתחו במהלך השבועיים האחרונים של יולי 2026, חלקם כבר הושלמו וחלקם עדיין מתפתחים.
יחד, הם מציגים תמונה רחבה יותר של מה שקורה כעת מתחת לפני השטח בבורסה בתל אביב.
טאואר יושבת בדיוק במקום שבו שניים מהסיפורים החמים בעולם נפגשים: שבבים ובינה מלאכותית. ארי נדל"ן משלימה גיוס של כ-454 מיליון שקל, ובשדה דב מתברר שגם הקרקע הכי מבוקשת יכולה להסתיר בתוכה סיכון יקר.
על פניו, אין קשר בין שבבים, הנפקת מניות וקרקע מזוהמת.
אבל בשוק ההון, לפעמים דווקא הסיפורים שנראים הכי רחוקים זה מזה מספרים את אותו הדבר, מה שמזיז מניה לא תמיד מופיע במדד, ולפעמים גם לא בכותרת הראשית.
אצל טאואר, הסיפור הוא הביקוש הגובר לתשתיות מחשוב ולפתרונות שמאפשרים להעביר יותר מידע, מהר יותר ובפחות חשמל.
ככל שמרכזי הנתונים גדלים וההשקעות בבינה מלאכותית מתרחבות, חברות שפועלות לאורך שרשרת השבבים מקבלות יותר תשומת לב.
אצל ארי נדל"ן, הסיפור הרבה יותר פשוט להבנה.
החברה גייסה כ-254 מיליון שקל מהמוסדיים ועוד כ-200 מיליון שקל מהציבור.
הכסף מחזק את החברה ונותן לה יותר חופש פעולה, אבל הוא גם מגדיל את מספר המניות, כלומר, כל בעל מניה קיים מחזיק עכשיו בחלק קטן יותר מהעוגה.
ובשדה דב, הסיכון נמצא מתחת לאדמה. ממצאים של תרכובות PFAS בקרקע ובמי התהום העלו שאלות על בדיקות נוספות, עיכובים ועלויות טיפול.
עדיין לא ברור מי ישלם את החשבון, אבל ברור שהבעיה לא נשארת רק אצל אנשי הסביבה.
היא יכולה להגיע ללוחות הזמנים, למימון ולרווחיות של הפרויקטים.
שלושה סיפורים שונים, עם שורה תחתונה אחת: לא מספיק לראות אם מניה עלתה או ירדה.
צריך להבין מה דוחף אותה, מה המחיר שהחברה משלמת בדרך, ואיזה סיכון עדיין לא נכנס למספרים.
שדה דב, הקרקע היקרה שמסתירה סיכון יקר
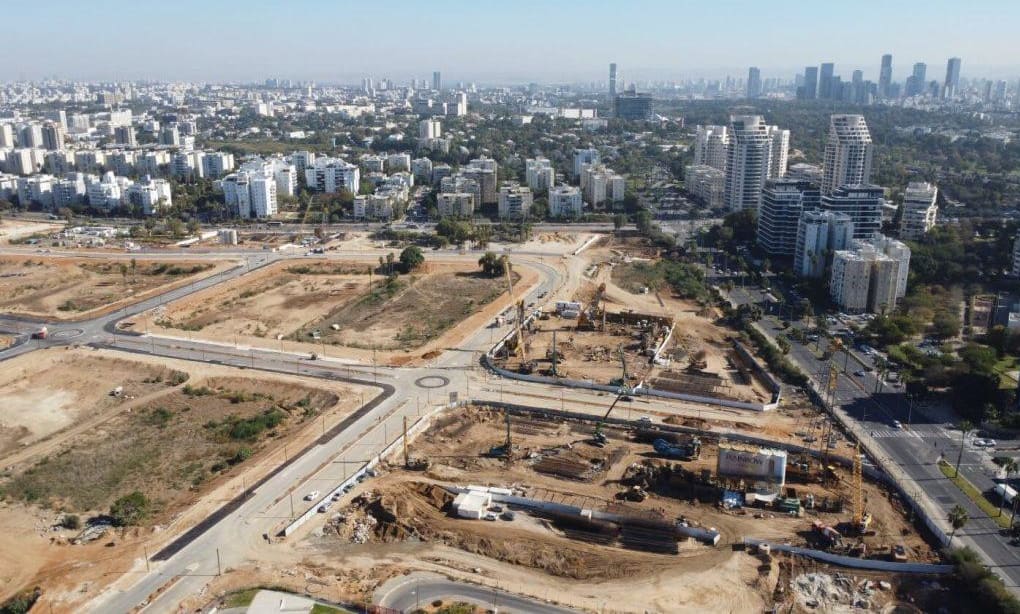 קרדיט: אתר רובע שדה דב, sdedov.co.il
טאואר נהנית מהמרוץ לבינה מלאכותית
טאואר סמיקונדקטור צפויה לעמוד במרכז המסחר לאחר שפתחה פער חיובי בוול סטריט.
אבל הסיפור שלה גדול יותר מעלייה של יום אחד.
טאואר לא מייצרת את המעבדים שעליהם כולם מדברים, אבל היא משתתפת במרוץ לבינה מלאכותית מהדלת האחורית.
היא מייצרת רכיבים שעוזרים להעביר כמויות עצומות של מידע בתוך מרכזי נתונים.
ככל שמודלי הבינה המלאכותית גדלים, הם דורשים יותר שבבים, יותר שרתים ויותר תקשורת מהירה ביניהם.
כאן נכנסת טכנולוגיית הסיליקון פוטוניקס, שמעבירה מידע באמצעות אור ולא רק באמצעות אותות חשמליים.
נשמע טכני, אבל הרעיון פשוט: מרכזי הנתונים צריכים להעביר יותר מידע, בפחות זמן ובפחות חשמל.
טאואר צופה הכנסות של כ-455 מיליון דולר ברבעון השני של 2026, מעל התחזיות המוקדמות.
היא גם הציגה הזמנות גדולות בתחום הסיליקון פוטוניקס, שצפוי להפוך למנוע צמיחה מרכזי בשנים הקרובות.
מבחינת המשקיע הישראלי, טאואר היא דוגמה מעניינת לחברה שנסחרת בתל אביב, אבל חיה במידה רבה לפי הקצב של השוק העולמי.
הלקוחות שלה, הביקושים שלה והציפיות ממנה קשורים בעיקר למה שקורה בארצות הברית ובעולם השבבים, זה יכול לעבוד לטובתה כשהשוק המקומי חלש.
אבל יש גם צד שני, אחרי שמניה עולה חזק, הציפיות ממנה עולות יחד איתה ואז גם דוח טוב עלול לא להספיק. ככל שהמשקיעים משלמים יותר על העתיד, כל אכזבה קטנה יכולה להפוך לירידה גדולה.
ארי נדל"ן גייסה 455 מיליון שקל, והמניה ירדה
לכאורה, גיוס הון גדול הוא חדשות טובות.
החברה מקבלת כסף, מחזקת את המאזן ויכולה לקנות נכסים, להקטין חובות או להמשיך לצמוח.
אבל בשוק ההון אין ארוחות חינם.
ארי נדל"ן, שבשליטת צחי אבו, גייסה כ-455 מיליון שקל באמצעות הנפקת מניות וכתבי אופציה.
ההנפקה זכתה לביקושים גבוהים, וגם בעל השליטה הכניס כסף מהכיס.
ובכל זאת, המניה ירדה, הסיבה היא דילול.
כשחברה מנפיקה מניות חדשות, מספר המניות גדל וזה אומר שכל מניה קיימת מייצגת חלק קטן יותר מהחברה, זה קצת כמו פיצה שנשארת באותו גודל, אבל נחתכת ליותר משולשים.
החברה יכולה להיות חזקה יותר אחרי הגיוס, ועדיין בעלי המניות הקיימים עלולים להיפגע בטווח הקצר.
עכשיו השאלה החשובה היא לא כמה כסף ארי נדל"ן גייסה, אלא מה היא תעשה איתו.
אם ההנהלה תשתמש בכסף להשקעות מוצלחות, הדילול עשוי להתברר כמחיר סביר. אם הכסף יופנה לעסקאות יקרות או לצמיחה שלא תייצר מספיק רווח, בעלי המניות יגלו ששילמו מחיר גבוה.
כולם רוצים תחנות כוח
שוק האנרגיה הישראלי נמצא בתקופה מעניינת.
ישראל צורכת יותר חשמל. מרכזי נתונים דורשים כמויות אדירות של אנרגיה. המדינה רוצה לצמצם את התלות בחברת החשמל, ומשקיעים מבינים שתחנת כוח פעילה היא נכס שיכול לייצר הכנסות לאורך שנים.
לכן כולם רוצים נתח מהשוק.
נופר אנרגיה מנהלת מגעים לרכישת חלקה של הפניקס בפרויקט תחנת הכוח ריינדיר. במקביל, ג'נריישן וקיסטון מתחרות על רכישת שיכון ובינוי אנרגיה בעסקה של יותר מ-4 מיליארד שקל.
המספרים גדולים, אבל הכסף הוא רק חלק מהסיפור.
הבעיה היא שהרגולטור מחזיק במתג.
רשות התחרות ורשות החשמל צריכות לבדוק אם העסקאות יוצרות יותר מדי כוח בידיים של קבוצה אחת. חברה שמחזיקה במספר גדול של תחנות יכולה להשפיע על חלק משמעותי מייצור החשמל בישראל, וזה בדיוק מה שהמדינה רוצה למנוע.
לכן עסקה שנראית מצוינת על הנייר יכולה להיתקע, להשתנות או להתבטל.
זה חשוב גם למשקיעים. כשחברה מודיעה על עסקת ענק, קל להתרכז במחיר ובפוטנציאל. אבל בעסקאות מפוקחות, צריך לשאול גם אם העסקה בכלל יכולה לעבור.
לפעמים ההצעה הטובה ביותר אינה זו שמציעה את המחיר הגבוה ביותר, אלא זו שיש לה סיכוי אמיתי לקבל אישור.
שדה דב מגלה מה קורה כשסיכון קבור באדמה
שדה דב אמור להיות אחד מאזורי המגורים היקרים והמבוקשים בישראל.
קרוב לים, קרוב למרכז תל אביב, עם אלפי דירות חדשות, משרדים ומסחר. על הנייר, זו קרקע שכמעט אי אפשר להפסיד עליה.
אבל אז הגיע הזיהום.
במספר מגרשים במתחם נמצאו חומרים מקבוצת PFAS, המכונים גם "כימיקלים נצחיים". אלה חומרים שמתפרקים לאט מאוד, ובמקרה של שדה דב מקורם ככל הנראה בקצפי כיבוי אש ששימשו את שדה התעופה והבסיס הצבאי שפעלו במקום.
מבחינת חברות הנדל"ן, זו אינה רק בעיה סביבתית.
קרקע מזוהמת יכולה לחייב בדיקות נוספות, פינוי עפר, טיפול מיוחד ועצירת עבודות. כל אחד מהדברים האלה עולה כסף.
ובנדל"ן, זמן הוא כסף כמעט כמו הקרקע עצמה.
פרויקט שנדחה ממשיך לשלם ריבית לבנקים, משכורות לקבלנים והוצאות שוטפות. במקביל, ההכנסות ממכירת הדירות מתרחקות.
הבעיה הגדולה היא שעדיין לא ברור מי ישלם על הטיפול. המדינה, החברות או בעלי הקרקע.
עבור משקיע בחברת נדל"ן שפועלת באזור, זאת השאלה החשובה באמת. לא רק האם נמצא זיהום, אלא כמה הוא יעלה, כמה זמן ייקח לטפל בו ומי יישאר עם החשבון.
איפה התגלה הזיהום בשדה דב?
המפה מציגה את מתחמי הבנייה המתוכננים בשדה דב ואת האזור שבו נמצאו ריכוזים חריגים של PFAS בקרקע, הממצאים ממחישים כיצד בעיה סביבתית נקודתית עלולה להשפיע על פרויקטים של אלפי דירות.
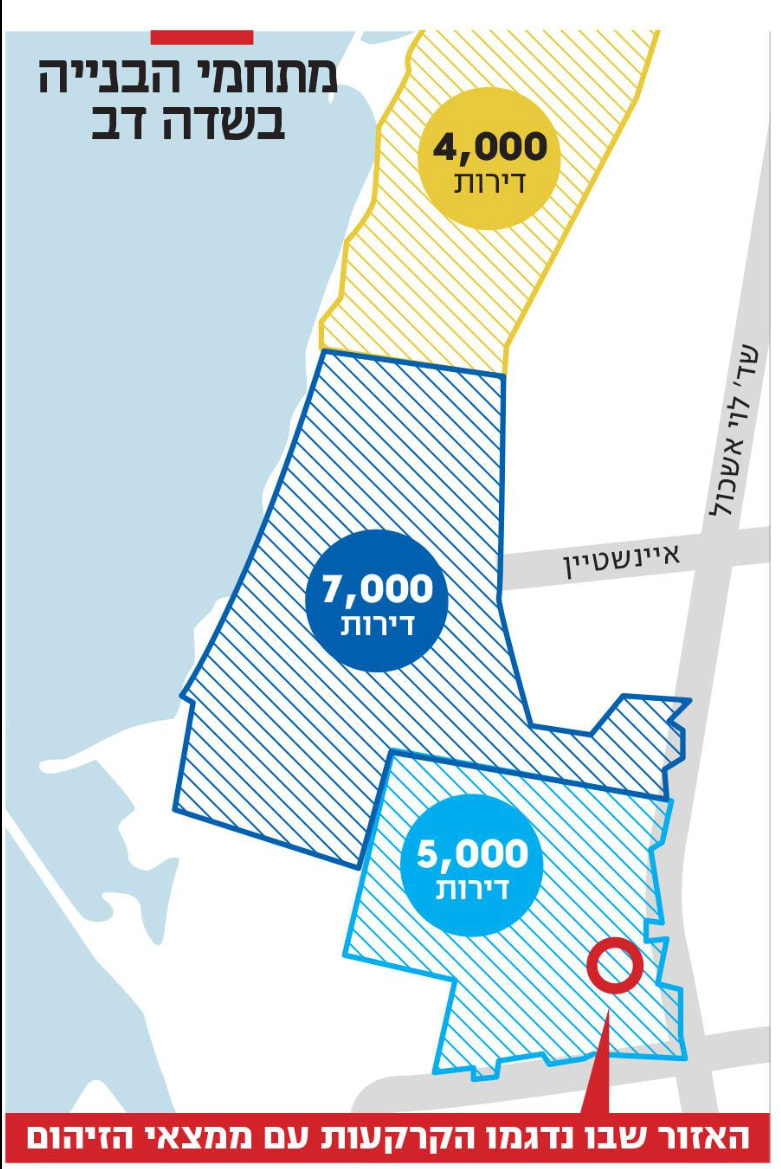 מקור:
כלכליסט, על בסיס נתוני המשרד להגנת הסביבה ורשות המים.
מה כל זה אומר על תיק ההשקעות?
לכאורה, אין קשר בין שבבים, גיוס הון, תחנות כוח וקרקע מזוהמת.
אבל מבחינת המשקיע, הקשר ברור.
כל השקעה תלויה במנוע אחר.
טאואר תלויה בביקוש העולמי לבינה מלאכותית וביכולת לעמוד בציפיות גבוהות.
ארי נדל"ן תלויה בשאלה האם תצליח להפוך את הכסף שגייסה לרווחים גבוהים יותר.
חברות האנרגיה תלויות גם בביקוש לחשמל וגם בהחלטות של הרגולטור.
חברות הנדל"ן בשדה דב תלויות בעלויות הטיפול בקרקע ובלוחות הזמנים של הפרויקטים.
זו הסיבה שפיזור אינו רק להחזיק הרבה מניות.
אפשר להחזיק עשר מניות שונות, אבל אם כולן תלויות בריבית בישראל, בשוק הנדל"ן המקומי או בהחלטות הממשלה, התיק עדיין מרוכז מאוד.
פיזור אמיתי נוצר כאשר ההשקעות מושפעות מגורמים שונים.
חלק מהשוק העולמי, חלק מהמשק המקומי, חלק מהריבית, חלק מהטכנולוגיה וחלק מהצריכה.
השורה התחתונה
המדדים יכולים להיות שקטים בזמן שהחברות שבתוכם עוברות שינוי גדול.
טאואר מראה איך חברה ישראלית יכולה ליהנות מטרנד עולמי. ארי נדל"ן מזכירה שכסף חדש מגיע לפעמים על חשבון בעלי המניות. עסקאות האנרגיה מוכיחות שהרגולטור חשוב לא פחות מהקונה, ושדה דב מזכיר שגם הקרקע היקרה בישראל יכולה להסתיר סיכון יקר.
המשקיע לא צריך לנחש איזו מניה תעלה ביום ראשון.
הוא צריך להבין מה מניע אותה, מה כבר נמצא במחיר ומה יכול להשתבש.
שם בדרך כלל נמצא ההבדל בין השקעה שנראית מעניינת לבין השקעה שבאמת מבינים.