מחבית הנפט ועד הפנסיה, המשבר במזרח התיכון מגיע לכיס
24.7.2026

בקצרה
- מחיר חבית נפט מסוג ברנט זינק בכ-6%-7% ונסגר ברמה של 100.69 דולר, לראשונה מאז מאי 2026, עלייה זו משקפת את ההסלמה בים האדום ומגבירה את החשש מאינפלציה עולמית, מה שעשוי להרחיק את הורדות הריבית ולהשפיע לרעה על שוקי ההון.
- ההסלמה בים האדום, שכללה תקיפות על מכליות נפט סעודיות ואיומים אמריקאיים בתגובה צבאית נגד איראן, העלתה את פרמיית הסיכון הגיאופוליטית בשוק האנרגיה, דבר שמתורגם לעלייה במחירי הדלק בארה"ב מעל 4 דולר לגלון ועלול להשפיע ישירות על יוקר המחיה ועל ציפיות האינפלציה.
- המשבר הגיאופוליטי הוביל לירידה של יותר מ-2% במדד הנאסד"ק, כתוצאה משילוב של עליית מחירי האנרגיה ואי-ודאות גלובלית, מה שמצביע על תמחור מחודש של נכסי סיכון ועלול להשפיע על תשואות קרנות הפנסיה של הציבור הישראלי.
- העימות המתמשך במזרח התיכון, שעלותו המצטברת הוערכה על ידי הנשיא טראמפ בכ-37.5 מיליארד דולר, מרחיב את אי-הוודאות בשווקים הפיננסיים, גורם לביקוש לנכסים בטוחים יותר ומקטין את המרחב להפחתת ריבית, מה שמשפיע על יציבות השקל ועל אטרקטיביות השקעות בישראל.
התקיפות בים האדום והחשש מחסימה כפולה של נתיבי האנרגיה הקפיצו את מחיר הברנט.
עכשיו, הסיפור כבר לא מסתכם במחיר הדלק, האינפלציה, הריבית, השקל, איגרות החוב וקרן הפנסיה של הציבור הישראלי נמצאים כולם על אותו לוח משחק והאם יכול להיות שהדרך המהירה ביותר להבין מה צפוי לקרן הפנסיה שלכם עוברת דווקא דרך מצרי באב אל-מנדב?
אחד הפרדוקסים הגדולים של השווקים הפיננסיים הוא שאירוע ביטחוני המתרחש אלפי קילומטרים מתל אביב עשוי להשפיע על הכיס של המשקיע הישראלי לא פחות מהחלטת ריבית, מתקציב המדינה או מנתון אינפלציה מקומי, הזינוק האחרון במחירי האנרגיה ממחיש זאת היטב.
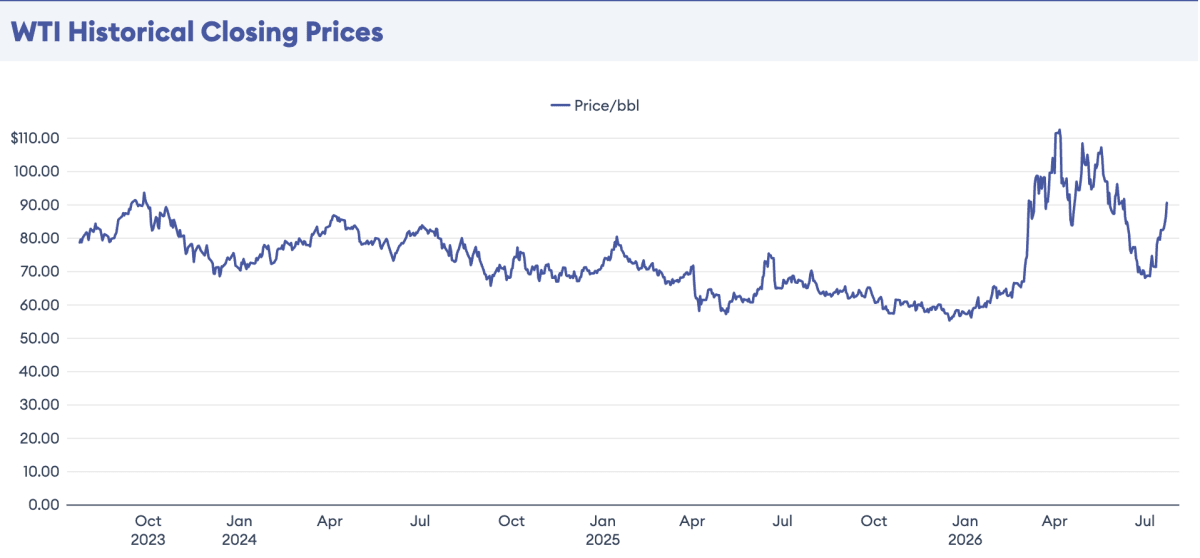
מחיר חבית נפט מסוג ברנט זינק ביום חמישי האחרון בכ-6%-7% ונסגר ברמה של 100.69 דולר, לראשונה מאז מאי 2026, העלייה הגיעה בעקבות תקיפת שתי מכליות נפט סעודיות בים האדום, הכרזות החות'ים על החרפת המצור הימי ואיומים אמריקאיים בתגובה צבאית ישירה נגד איראן.
עבור המשקיע הישראלי, לא מדובר רק בעוד סבב של כותרות גיאופוליטיות.
מדובר באירוע מאקרו-כלכלי שעשוי להשפיע על מסלול האינפלציה, להרחיק את הורדות הריבית, להגדיל את פרמיית הסיכון של ישראל ולשנות את מאזן הסיכונים בתיק ההשקעות.
מקור: Forbes Advisor
מחיר הברנט מזנק
מקור: Forbes Advisor
מחיר הברנט רשם עלייה חדה במהלך 2026, כאשר ההסלמה בנתיבי השיט המרכזיים החזירה את פרמיית הסיכון הגיאופוליטית לשוק האנרגיה.
הלילה ה-13 של התקיפות והאיום מבית הלבן
המשבר הנוכחי הסלים במהירות בין הלילה של 22 ביולי לבוקר 23 ביולי 2026.
על פי הדיווחים, החות'ים בתימן שיגרו טילים וכלי טיס בלתי מאוישים לעבר שתי מכליות נפט סעודיות בים האדום, Encelia ו-Layla.
אחת המכליות עלתה באש, ולמרות שלא דווח על נפגעים, התגובה בשוקי האנרגיה הייתה מיידית.
החות'ים הכריזו על הטלת מצור ימי על ערב הסעודית, בתגובה למה שהם מגדירים כמצור הסעודי המוטל עליהם.
מבחינת השווקים, המשמעות אינה מסתכמת בסיכון לשתי מכליות בודדות, אלא באפשרות להפרעה ממושכת לאחד מנתיבי הסחר החשובים בעולם.
התגובה האמריקאית לא איחרה להגיע, הנשיא דונלד טראמפ הבהיר כי ארצות הברית תראה באיראן אחראית לפעולות החות'ים ואיים ב"עונש צבאי כבד" במקרה של תקיפות נוספות. במקביל, הוא הצהיר כי נשקלת מתקפה רחבה יותר נגד איראן ואף טען כי ישראל תצטרף במהירות אם תתבקש לעשות זאת.
הצהרות מסוג זה אינן נשארות רק בזירה המדינית.
מבחינת השווקים הן מתורגמות מיד לעלייה בפרמיית הסיכון, להתחזקות הדולר ולביקוש לנכסים הנתפסים כמוגנים יותר בתקופות של אי-ודאות.
בשטח, המערכה כבר מתנהלת, פיקוד המרכז של ארצות הברית ביצע לילה נוסף של תקיפות נגד יעדים באיראן, ובהם אתרי כטב"מים, מפקדות ותשתיות באזור מצר הורמוז, האי קשם, בנדר עבאס, טהרן ואהוואז. מנגד, איראן שיגרה טילים וכטב"מים לעבר מדינות במפרץ המארחות כוחות ובסיסים אמריקאיים.
כל עוד העימות מתרחב גיאוגרפית ומערב יותר שחקנים, השוק מתקשה להתייחס אליו כאל אירוע נקודתי וחולף.
המספרים שמאחורי הסערה
כדי להבין את עוצמת האירוע, כדאי להתמקד במספר נתונים מרכזיים:מחיר הברנט: חבית נפט מסוג ברנט זינקה בכ-6%-7% ונסגרה ברמה של 100.69 דולר.
המגמה החודשית, מתחילת יולי השלים הברנט עלייה של יותר מ-29 דולר לחבית, שהם כ-42%, לעומת שפל של כ-71 דולר בתחילת החודש.
מחירי הדלק בארצות הברית, מחיר גלון בנזין חצה את רף 4 הדולרים, התפתחות שעשויה להתחיל לחלחל במהירות למדדי המחירים ולציפיות האינפלציה.
שווקי המניות: מדד הנאסד"ק ירד ביותר מ-2%, על רקע השילוב בין ההסלמה הגיאופוליטית, העלייה במחירי האנרגיה והאכזבה מחלק מדוחות חברות הטכנולוגיה.
המערכה האמריקאית: טראמפ העריך כי העלות המצטברת של העימות מול איראן הגיעה לכ-37.5 מיליארד דולר. חשוב לציין כי מדובר בהערכה שיוחסה לנשיא בנוגע למערכה הרחבה, ולא רק לימי הלחימה האחרונים.
כל אחד מהנתונים הללו משמעותי בפני עצמו, אך התמונה המלאה נוצרת מהחיבור ביניהם, אנרגיה יקרה יותר, אינפלציה גבוהה יותר, פחות מרחב להפחתת ריבית ותמחור מחודש של נכסי סיכון.
מלחמת המיצרים
החשש המרכזי בשווקים הוא מפני תרחיש של חסימה כפולה בשניים מנתיבי האנרגיה והסחר החשובים בעולם.
מצר הורמוז הוא נתיב מרכזי ליצוא נפט וגז ממדינות המפרץ.
מצר באב אל-מנדב מחבר בין הים האדום למפרץ עדן ומשמש שער ימי מרכזי לתנועת סחורות בין אסיה, אירופה והים התיכון.
חסימה, אפילו חלקית, של שני הנתיבים במקביל עלולה לגרום למחסור נקודתי, להארכת מסלולי השיט, לעלייה חדה במחירי הביטוח הימי ולזינוק בעלויות ההובלה והאנרגיה.
הלימה קרופט, ראשת אסטרטגיית הסחורות הגלובלית ב-RBC Capital Markets, הציגה תרחיש מחמיר שלפיו חסימה כפולה עלולה לדחוף את מחיר הנפט לעבר השיאים שנרשמו במשברים קודמים 139 דולר בשנת 2022 ואף 147 דולר בשנת 2008.
גם בגולדמן זאקס מעריכים כי ללא פתרון מהיר במצר הורמוז, מחיר הנפט עשוי להתקרב ל-120 דולר לחבית עוד לפני סוף השנה.
מנגד, יו"ר סוכנות האנרגיה הבינלאומית, פאטיח בירול, מציג עמדה זהירה יותר.
לדבריו, רמות המלאי בארצות הברית וגורמי ריכוך נוספים מעניקים לשוק מרחב נשימה מסוים. עם זאת, גם הוא מדגיש כי ההסלמה הנוכחית אינה מאפשרת לקובעי המדיניות ולמשקיעים להישאר שאננים.
הפער בין התחזיות לא מעיד על שוק רגוע. להפך. הוא משקף טווח רחב במיוחד של תרחישים אפשריים, שבו כל התפתחות צבאית עשויה לשנות את התמחור בתוך דקות.
איך זה משפיע על המשקיע הישראלי?
המשבר הנוכחי לא נשאר רק בכותרות, אלא מגיע כמעט לכל פינה בתיק ההשקעות הישראלי.
נפט יקר יותר מעלה את עלויות הייצור, ההובלה והשילוח, וחלק מההתייקרות הזו מתגלגל בסופו של דבר לצרכן.
זה מקשה על בנק ישראל להוריד ריבית, מכביד על חברות נדל"ן וצמיחה ולוחץ גם על שוק האג"ח, במקביל, העלייה בפרמיית הסיכון מחלישה את השקל.
זה אמנם מייקר יבוא ותורם לאינפלציה, אבל עבור מי שמחזיק נכסים בדולרים, הפיחות בשקל יכול לרכך חלק מהירידות בשווקים בחו"ל.
גם החברות הישראליות מרגישות את הלחץ דרך התייקרות השילוח ושיבוש שרשראות האספקה, בעוד שסקטור האנרגיה המקומי נמצא במצב מורכב: הוא עשוי ליהנות ממחירי נפט וגז גבוהים יותר, אך במקביל חשוף יותר לסיכון ביטחוני.
במילים פשוטות, אותו אירוע שמייקר את הדלק יכול להשפיע גם על האג"ח, המניות, השקל והפנסיה שלנו.
תרחיש עבודה לתיק השקעות ישראלי
נניח תיק השקעות המורכב מ-60% מניות מקומיות וגלובליות ומ-40% איגרות חוב.
בתרחיש שבו מחיר הנפט נותר מעל 100 דולר וממשיך לעבר 120 דולר, כמה כוחות עשויים לפעול במקביל.
ברכיב המנייתי, חברות טכנולוגיה וצמיחה עלולות לסבול מהערכה שהריבית תישאר גבוהה לאורך זמן. חברות קמעונאות, תעשייה ויבוא עלולות להתמודד עם עלויות שינוע גבוהות ועם פגיעה בשולי הרווח.
מנגד, חשיפה לחברות אנרגיה עשויה לספק פיצוי חלקי. גם התחזקות הדולר מול השקל עשויה לרכך את הירידות ברכיב המניות הגלובלי כאשר שוויו מתורגם בחזרה לשקלים.
ברכיב האג"חי, איגרות חוב ארוכות עלולות להיפגע מעליית תשואות, מחשש לאינפלציה ומעלייה בפרמיית הסיכון. ככל שהמח"מ ארוך יותר, כך הרגישות לתרחיש כזה בדרך כלל גבוהה יותר.
התוצאה היא מצב שבו הפיזור המסורתי בין מניות לאג"ח לא בהכרח מבטל את התנודתיות. במקרים מסוימים, שני הרכיבים עלולים לרדת בו-זמנית.
התובנות המרכזיות למשקיעים
הנפט חצה את רף 100 הדולרים: עלייה ממושכת במחירי האנרגיה עלולה להחזיר את הלחץ האינפלציוני ולהרחיק הורדות ריבית בישראל ובעולם.
השקל משמש גם כגורם סיכון וגם כבולם זעזועים: הפיחות מייקר את היבוא ותומך באינפלציה, אך במקביל עשוי לרכך ירידות בנכסים דולריים עבור משקיע ישראלי.
שוק האג"ח לא חסין: שילוב של אינפלציה, ריבית גבוהה ועלייה בפרמיית הסיכון עלול לפגוע במיוחד באיגרות חוב ארוכות.
שרשראות האספקה שוב תחת איום: חסימת נתיבי השיט בים האדום עלולה להכביד על חברות יבוא, תעשייה וקמעונאות ולהתגלגל גם למחירים לצרכן.
סקטור האנרגיה המקומי הוא חרב פיפיות: הוא עשוי ליהנות מהתייקרות האנרגיה, אך נושא גם סיכון ביטחוני ותפעולי ייחודי.
השורה התחתונה
המעבר המהיר של מחיר הברנט מכ-71 דולר בתחילת יולי אל מעל 100 דולר הוא תזכורת לכך שהגיאופוליטיקה עדיין מסוגלת לשנות את כללי המשחק הכלכליים כמעט בן לילה.
עבור המשקיע הישראלי, האירוע לא נעצר בתחנת הדלק, הוא משפיע על הריבית, על האינפלציה, על השקל, על איגרות החוב, על רווחיות החברות ועל השווי השקלי של ההשקעות בחו"ל.
תפקידו של המשקיע לא לנחש מתי תתרחש התקיפה הבאה או האם מצר מסוים ייחסם. תפקידו הוא לוודא שהתיק לא תלוי בתרחיש אחד בלבד.
פיזור בין שווקים, מטבעות, סקטורים וטווחי השקעה לא מבטל סיכונים, אך הוא עשוי לצמצם את התלות באירוע גיאופוליטי בודד. בתקופה שבה מכלית אחת בים האדום יכולה להזיז את מחיר הנפט, את הדולר ואת קרן הפנסיה באותו יום, ניהול הסיכונים הופך מחשיבה תאורטית לצורך מעשי.