סיכום דו״ח Q2 2026 חברת FEX l Freeport-McMoRan
23.7.2026

בקצרה
- פריפורט מקמורן הציגה רווח נקי של 984 מיליון דולר ברבעון השני של 2026, למרות ירידה חדה במכירות הנחושת ל-710 מיליון פאונד, וזאת הודות למחיר נחושת ממומש גבוה של 6.17 דולר לפאונד, מה שמדגיש את יכולת החברה לייצר רווח משמעותי גם בתפוקה חלקית ומצביע על חשיפה גבוהה לתנודות מחירי הסחורות.
- החברה מתקדמת בשיקום מכרה גרסברג באינדונזיה, כאשר כושר הייצור צפוי להגיע לכ-65% במחצית השנייה של 2026 ולרמה קרובה לתפוקה מלאה עד סוף 2027, מה שצפוי להוביל לגידול משמעותי בנפח המכירות, עלייה בהכנסות מזהב וירידה בעלות המזומן הממוצעת לפאונד נחושת, ובכך לחזק את ביצועיה הפיננסיים.
- פריפורט מפתחת מנוע צמיחה נוסף בארצות הברית באמצעות יוזמות מיצוי מערימות עפר קיימות, עם יעד של כ-300 מיליון פאונד נחושת בשנה עד סוף 2026 ופוטנציאל לכ-800 מיליון פאונד בשנה עד 2030, מה שיאפשר להגדיל את התפוקה ב-60% ללא הקמת מכרות חדשים ובכך לשפר את העלות הממוצעת ולהפחית את דרישות ההון.
- החברה עומדת בפני סיכון של השקעות הון גדולות בהיקף של כ-4.3 מיליארד דולר בשנת 2026, כאשר אומדן העלות לפרויקט Bagdad עלה בכ-30% לכ-4.6 מיליארד דולר, מה שעלול להעיד על חריגות תקציביות עתידיות ולהשפיע על תזרים המזומנים של החברה, במיוחד אם מחירי המתכות ירדו לפני השגת תפוקה מלאה בגרסברג.
פריפורט הציגה רבעון שבו מחירי המתכות חיפו על ירידה חדה בהיקפי הייצור, אבל השאלה החשובה באמת היא האם החזרה של גרסברג תוכל להפוך את הרווח הגבוה לרווח יציב יותר.
פריפורט מקמורן (FCX), סיימה את הרבעון השני עם תוצאות טובות יותר מכפי שהנתונים התפעוליים הראשוניים עשויים לרמוז.
מכירות הנחושת ירדו בחדות לעומת השנה שעברה בעקבות הפעילות החלקית במכרה גרסברג באינדונזיה, אך מחיר נחושת ממומש של 6.17 דולר לפאונד ומחירי זהב ומוליבדן גבוהים אפשרו לחברה להציג רווח נקי של 984 מיליון דולר ורווח מתואם של 1.1 מיליארד דולר.
הנקודה החזקה ברבעון לא הייתה צמיחה בכמות, אלא יכולתה של החברה לייצר רווח ותזרים משמעותיים גם כשאחד הנכסים החשובים ביותר שלה עדיין רחוק מתפוקה מלאה.
במקביל, מכירות הנחושת ועלויות המזומן היו טובות יותר מהתחזית שניתנה באפריל, והחזרה ההדרגתית של גרסברג התקדמה בהתאם ללוח הזמנים.
החולשה ברורה לא פחות. היקפי הנחושת והזהב עדיין נמוכים משמעותית מהרבעון המקביל, עלויות המזומן גבוהות יותר, וחלק מהתזרים הרבעוני הגיע מתשלום ביטוח הקשור לאירוע הבוץ במכרה.
לכן תזת ההשקעה התחזקה מעט, בעיקר בזכות הביצוע התפעולי והעמידה בתוכנית השיקום, אך היא עדיין תלויה מאוד בשאלה אחת. האם פריפורט תוכל להחזיר את גרסברג כמעט לתפוקה מלאה עד סוף 2027 בלי עיכובים, חריגות עלות או אירוע בטיחות נוסף.
התרחיש השורי
מנוע הצמיחה הראשון הוא השיקום של גרסברג, לא משום שהפעילות באינדונזיה הציגה רבעון חזק, אלא משום שהחזרה שלה מתקדמת בהתאם לתוכנית. בלוקים 2 ו-3 הגיעו לקצבי הפעילות שתוכננו לרבעון השני, החברה צופה שכושר הייצור של PTFI יגיע לכ-65% במחצית השנייה של 2026, לכ-80% עד אמצע 2027 ולרמה הקרובה לתפוקה מלאה עד סוף 2027.
בפעילות רגילה, המכרות התת-קרקעיים באזור גרסברג מסוגלים לייצר כ-1.7 מיליארד פאונד נחושת וכ-1.3 מיליון אונקיות זהב בשנה, ובדרך כלל הם מהנכסים הזולים ביותר של החברה. המשמעות למשקיע היא שהשיפור העתידי עשוי להגיע משלושה כיוונים יחד, יותר נפח מכירות, יותר הכנסות מזהב וירידה בעלות המזומן הממוצעת לכל פאונד נחושת.
מנוע הצמיחה השני נמצא דווקא בארצות הברית וביוזמות המיצוי מערימות עפר קיימות. פריפורט הפיקה 47 מיליון פאונד נחושת נוספים ברבעון ו-101 מיליון פאונד במחצית הראשונה באמצעות שיפורים בתהליכי ההמסה והשטיפה, והיא מכוונת לקצב שנתי של כ-300 מיליון פאונד עד סוף 2026 ולמסלול אפשרי לכ-800 מיליון פאונד בשנה עד 2030.
זהו מנוע חשוב מפני שהוא עשוי להוסיף תפוקה בלי להקים בכל פעם מכרה חדש מאפס, ולכן הוא יכול לדרוש פחות הון ולשפר את העלות הממוצעת.
במקביל, הרחבת Bagdad עשויה להוסיף 200 עד 250 מיליון פאונד נחושת בשנה, והחברה מציגה פוטנציאל להגדלה של כ-60% בתפוקת הנחושת האמריקאית עד 2030 אם היוזמות המרכזיות יצליחו.
התרחיש הדובי
הסיכון הראשון הוא שהרווח ברבעון נשען במידה רבה על מחירי מתכות גבוהים בזמן שהפעילות עצמה עדיין חלשה לעומת השנה שעברה. מכירות הנחושת ירדו מיותר ממיליארד פאונד ברבעון המקביל ל-710 מיליון פאונד, מכירות הזהב ירדו מ-522 אלף ל-123 אלף אונקיות, ועלות המזומן ליחידת נחושת עלתה מ-1.13 דולר ל-1.97 דולר לפאונד. מחיר נחושת ממומש של 6.17 דולר לפאונד ומחיר זהב ממומש של 4,520 דולר לאונקיה הגנו על הרווח, אך גם מדגישים את החשיפה למחירי הסחורות.
אם המחירים ירדו לפני שגרסברג יחזור לנפח מלא, החברה עלולה לחוות לחץ כפול של הכנסות נמוכות יותר ועלויות גבוהות יותר ליחידה.
הסיכון יקטן רק אם קצב הייצור באינדונזיה ימשיך לעלות והעלויות יחזרו לרמות שמאפיינות את המכרה בפעילות רגילה.
הסיכון השני הוא שהחברה נכנסת לתקופה של השקעות גדולות בדיוק כשחלק ממנועי הצמיחה עדיין לא קיבלו החלטת השקעה סופית.
ההשקעה הצפויה ב-2026 עומדת על כ-4.3 מיליארד דולר, מתוכם כ-3 מיליארד דולר בפרויקטי כרייה מרכזיים. בפרויקט Bagdad, אומדן העלות עלה בכ-30% לעומת הערכת 3.5 מיליארד הדולר שניתנה ב-2023, כלומר העלות עשויה להתקרב ל-4.6 מיליארד דולר.
גם Kucing Liar באינדונזיה צפוי לדרוש עוד כ-4 מיליארד דולר עד 2033, והרחבת El Abra תהיה פרויקט גדול נוסף אם תאושר.
אלה נכסים בעלי פוטנציאל משמעותי, אך ההצלחה תלויה במשמעת הון, באישורים ובמחירי נחושת שיצדיקו את ההשקעות. הסיכון יקטן אם החברה תציג החלטות השקעה מדורגות, תשמור על יעד החוב ותוכיח שהפרויקטים נשארים כלכליים גם במחירי נחושת מתונים יותר.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה מעט, משום שהחברה עמדה באבני הדרך המרכזיות של חזרת גרסברג, עקפה את תחזית מכירות הנחושת והעלויות מאפריל ושמרה על מאזן חזק. עם זאת, זה עדיין לא רבעון שמוכיח חזרה מלאה לשגרה. המשתנה החשוב ביותר הוא קצב העלייה בתפוקת אינדונזיה, מפני שהוא יקבע אם פריפורט תוכל להמיר את מחירי המתכות הגבוהים לצמיחה אמיתית בכמות, ברווח ובתזרים. עיכוב משמעותי בגרסברג או ירידה חדה במחירי הנחושת יכולים להפוך את המסקנה לניטרלית.
הנושאים המרכזיים
גרסברג עומד בלוח הזמנים, אבל עדיין לא חזר לעצמו
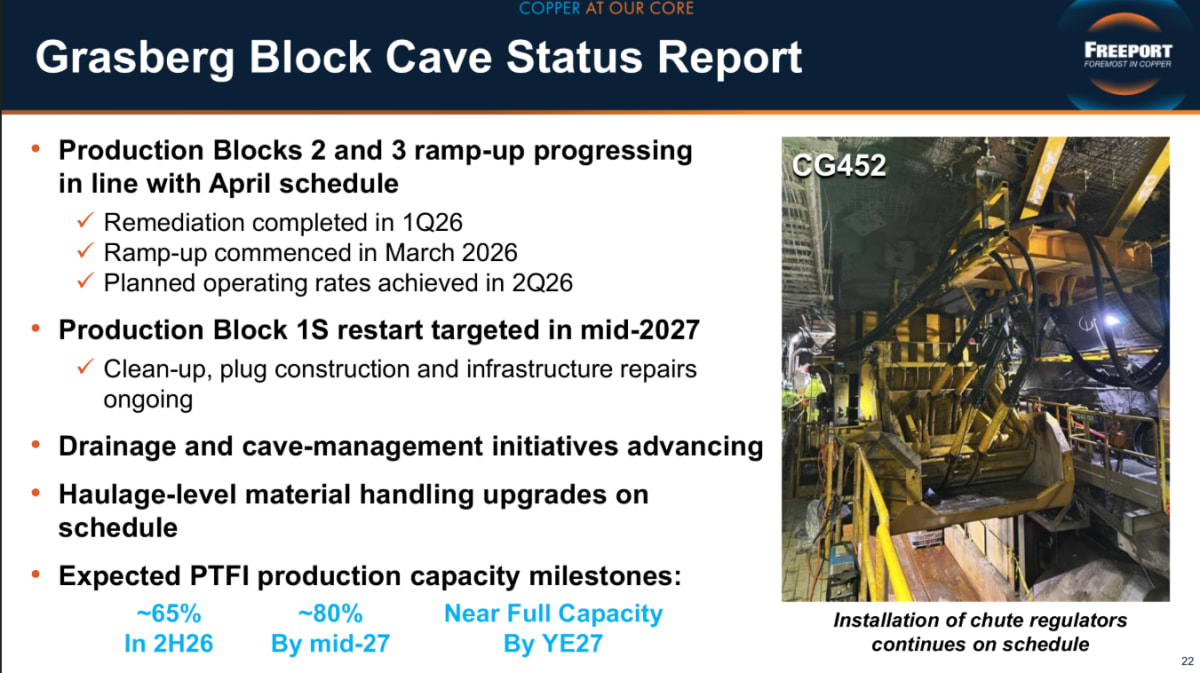
מקור: Freeport-McMoRan, מצגת תוצאות הרבעון השני של 2026
ההתקדמות בגרסברג היא הנתון החשוב ביותר בדוח.
לאחר אירוע זרימת הבוץ החיצונית בספטמבר 2025, החברה השלימה את עבודות השיקום בבלוקים 2 ו-3, החלה את החזרה לפעילות במרץ והשיגה את קצבי הפעילות שתוכננו לרבעון השני.
החזרה של בלוק 1S מתוכננת לאמצע 2027, ובינתיים מתבצעים ניקוי, תיקון תשתיות ושדרוגים במערכת שינוע החומר.
המשמעות היא שהחברה כבר עברה משלב התגובה לאירוע לשלב הביצוע, אך נשארה דרך ארוכה עד לחזרה מלאה.
התחזית לכ-65% מכושר הייצור במחצית השנייה של 2026 מצביעה על שיפור, אבל גם מזכירה שהמכרה ימשיך לפעול מתחת ליכולתו לאורך כמה רבעונים נוספים. כל רבעון שבו החברה עומדת בלוח הזמנים מפחית מעט את הסיכון התפעולי, אך אינו מעלים אותו.
החברה השלימה את עבודות השיקום בבלוקים 2 ו-3 והגיעה לקצבי הפעילות שתוכננו לרבעון השני של 2026. לפי לוח הזמנים הנוכחי, כושר הייצור של PTFI צפוי להגיע לכ-65% במחצית השנייה של 2026, לכ-80% עד אמצע 2027 ולרמה הקרובה לתפוקה מלאה עד סוף 2027. המשמעות למשקיע היא שהשיפור הגדול בתפוקה, בעלויות וברווחיות צפוי להגיע בהדרגה ולא ברבעון אחד.
הפעילות בארצות הברית הפכה לרשת הביטחון של החברה
הפעילות האמריקאית ייצרה ברבעון 332 מיליון פאונד נחושת, כמעט ללא שינוי לעומת השנה שעברה, ומכרה 312 מיליון פאונד לעומת 308 מיליון פאונד. עלות המזומן ירדה מ-3.04 דולר ל-2.94 דולר לפאונד, בעיקר בזכות הכנסות גבוהות יותר ממוליבדן, שקוזזו בחלקן על ידי עלויות גבוהות יותר של ציוד, דיזל וחומרי גלם.
הנתון החשוב יותר מופיע במחצית הראשונה, שבה הרווח התפעולי של מכרות הנחושת בארצות הברית היה גבוה בערך פי 2.4 מהתקופה המקבילה.
חלק גדול מהשיפור נובע ממחירי נחושת גבוהים יותר, אך הפעילות היציבה מאפשרת לחברה לעבור את משבר גרסברג בלי לפגוע במאזן.
זו גם הסיבה שהשוק עשוי להעניק חשיבות גדולה יותר לנכסים האמריקאיים, במיוחד בתקופה שבה נחושת מקומית מקבלת חשיבות אסטרטגית לתשתיות חשמל, מרכזי נתונים ותעשייה.
יוזמת המיצוי יכולה להיות מנוע הצמיחה האיכותי ביותר
פריפורט מנסה להפיק יותר נחושת מהחומר שכבר נכרה ונמצא בערימות שטיפה. החברה משתמשת בתוספים, חימום, ניתוח נתונים וטכנולוגיות חדשות כדי לשפר את שיעור הנחושת שניתן להפיק מהחומר הקיים.
זה לא מנוע הצמיחה הגדול ביותר במספרים, אך הוא עשוי להיות האיכותי ביותר מבחינת תשואה על ההון. מכרה חדש דורש שנים של אישורים, תשתיות ומיליארדי דולרים, בעוד שיוזמת המיצוי משתמשת בנכסים ובחומר שכבר נמצאים באתר. אם פריפורט תצליח להתקרב ליעד של 800 מיליון פאונד בשנה עד 2030, היא תוסיף תפוקה בהיקף משמעותי בלי להסתמך רק על פרויקטי ענק חדשים. כרגע מדובר ביעד ולא בתפוקה מוכחת, ולכן המשקיעים צריכים לעקוב אחר הקצב בפועל ולא רק אחר היעד הסופי.
מחיר הנחושת מסתיר רבעון חלש בכמות
הכנסות החברה ירדו בכ-7% ל-7.03 מיליארד דולר, למרות העלייה החדה במחירי המתכות. הסיבה היא שמכירות הנחושת והזהב היו נמוכות בהרבה מהשנה שעברה בגלל הפעילות החלקית בגרסברג. למרות זאת, הרווח הנקי עלה מ-772 מיליון דולר ל-984 מיליון דולר והרווח למניה עלה מ-0.53 דולר ל-0.68 דולר.
זהו רבעון שבו המחיר עשה יותר עבודה מהכמות. אין בכך בהכרח בעיה, משום שפריפורט היא יצרנית סחורות והמחיר הוא חלק מרכזי במודל העסקי שלה, אך משקיע לא צריך להסיק שהפעילות כולה השתפרה רק מפני שהרווח למניה עלה.
השיפור האיכותי יותר יגיע כשהחברה תציג במקביל מחיר טוב, עלייה בכמות וירידה בעלות היחידה.
איכות הרווח
הרווח המדווח לפי כללי החשבונאות המקובלים בארצות הברית עמד על 984 מיליון דולר, או 0.68 דולר למניה. הרווח המתואם עמד על 1.1 מיליארד דולר, או 0.74 דולר למניה, לאחר שהחברה הוציאה חיובים נטו של 96 מיליון דולר לאחר מס. מרבית ההתאמה קשורה לעלויות השבתה, שיקום והתאוששות בעקבות האירוע בגרסברג.
ההפרש בין הרווח המדווח למתואם סביר בהקשר של אירוע תפעולי חריג, אך העלויות אינן חסרות משמעות. החברה רשמה ברבעון 284 מיליון דולר של עלויות השבתה ושיקום לפני מס ובמחצית הראשונה 690 מיליון דולר. אף שהחברה מוציאה אותן ממדד עלות המזומן ומהרווח המתואם, הכסף והמשאבים הדרושים לשיקום הם אמיתיים. לכן הרווח המתואם מסייע להבין את הפעילות בלי האירוע, אך הרווח המדווח מתאר טוב יותר את מלוא המחיר שהחברה משלמת בתקופת השיקום.
תזרים המזומנים מפעילות עמד על 2.05 מיליארד דולר, לעומת 2.20 מיליארד דולר ברבעון המקביל. התוצאה כוללת שימוש של כ-596 מיליון דולר בהון חוזר ובתשלומים אחרים, וגם 699 מיליון דולר שהתקבלו במסגרת הסדר ביטוח הקשור לאירוע בגרסברג. מבחינה חשבונאית, החברה רשמה במקביל רווח ביטוחי והכנסה במזומן בסכום זה, ולכן ההשפעה נטו על התאמת הרווח לתזרים מוגבלת, אך הסכום חיזק את המזומן שנכנס בפועל ברבעון.
לאחר השקעות הון של 1.1 מיליארד דולר, ההפרש הפשוט בין תזרים מפעילות להשקעות עמד על כ-944 מיליון דולר. זהו מדד שימושי ליכולת יצירת המזומן, אך הוא אינו תזרים חופשי נקי לחלוקה, משום שחלק מההשקעות הן השקעות חובה, חלקן פרויקטי צמיחה, והחברה נדרשת גם להעביר מזומנים לבעלי מניות המיעוט בפעילויות המאוחדות שלה. במחצית הראשונה שילמה החברה 359 מיליון דולר לבעלי זכויות שאינן מקנות שליטה.
איכות הרווח ברבעון טובה אך לא מושלמת. הרווח נתמך במחירי מכירה אמיתיים ובתזרים משמעותי, ולא רק בשינויי שווי חשבונאיים. מנגד, חלק מהתזרים הגיע מהביטוח, היקפי המכירה נמוכים, והחברה עדיין סופגת עלויות שיקום שאינן כלולות במדדים המתואמים. המשקיע צריך להעדיף לראות ברבעונים הבאים עלייה בתזרים שנובעת מתפוקה וממכירות, ולא מהסדרים חד-פעמיים.
מאזן ונזילות
בסוף יוני היו לפריפורט 4.08 מיליארד דולר במזומן ושווי מזומן, לעומת 3.82 מיליארד דולר בסוף 2025. החוב הכולל עמד על 9.39 מיליארד דולר, אך החברה מדגישה חוב נטו של 2.1 מיליארד דולר לאחר הוצאת חוב של 3.2 מיליארד דולר הקשור למתקני העיבוד באינדונזיה.
חשוב להבין שהחוב נטו המתואם אינו החוב הכולל פחות המזומן בלבד. החברה מפרידה את חוב מתקני העיבוד מפני שהוא קשור לפרויקטים ייעודיים באינדונזיה. מבחינת מחזיקי המניה, החוב עדיין נמצא במאזן המאוחד, אך ההפרדה עוזרת לבחון את מדיניות ההון של הפעילות הרחבה יותר.
לפריפורט מסגרת אשראי לא מנוצלת בהיקף של כמעט 3 מיליארד דולר, ולחברות PTFI ו-Cerro Verde מסגרות זמינות נוספות של כ-1.5 מיליארד דולר ו-350 מיליון דולר. משך החיים הממוצע של החוב הוא כשמונה שנים, והפירעונות המרכזיים הקרובים כוללים 700 מיליון דולר של PTFI באפריל 2027 ו-600 מיליון דולר של פריפורט במחצית השנייה של 2027. המשמעות היא שאין לחץ מימון מיידי, והחברה יכולה לממן את תוכנית ההשקעות בלי להיות תלויה בגיוס חוב קצר-טווח.
המאזן נראה חזק ביחס להיקף הפעילות וההשקעות. החוב נטו המתואם נמוך מיעד החברה של 3 עד 4 מיליארד דולר, ולכן יש לה מקום להמשיך להשקיע, לחלק דיבידנד ולרכוש מניות. עם זאת, עלייה בהוצאות על הפרויקטים או ירידה במחירי הנחושת יכולה לצמצם את מרווח הביטחון במהירות.
תחזית
החברה לא הציגה העלאה מלאה ורחבה של התחזית, אלא אישרה תחזיות שנתיות מרכזיות ועדכנה את נקודת הפתיחה בעקבות ביצוע טוב יותר ברבעון.
פריפורט צופה מכירות של כ-3.1 מיליארד פאונד נחושת, 650 אלף אונקיות זהב ו-93 מיליון פאונד מוליבדן בשנת 2026. ברבעון השלישי היא צופה כ-750 מיליון פאונד נחושת, 160 אלף אונקיות זהב ו-22 מיליון פאונד מוליבדן.
עלות המזומן הממוצעת צפויה לעמוד על כ-1.90 דולר לפאונד נחושת בשנת 2026, לעומת 1.97 דולר ברבעון השני. התחזית מבוססת על מחיר זהב ממוצע של 4,000 דולר לאונקיה ומחיר מוליבדן של 30 דולר לפאונד במחצית השנייה. מחיריהם של תוצרי הלוואי חשובים מפני שהכנסותיהם מקוזזות מעלות הפקת הנחושת. ככל שמחירי הזהב והמוליבדן גבוהים יותר, עלות הנחושת נטו נראית נמוכה יותר.
תזרים המזומנים מפעילות צפוי להגיע לכ-8.3 מיליארד דולר בשנת 2026, בהנחה שמחיר הנחושת במחצית השנייה יהיה 6 דולר לפאונד, מחיר הזהב 4,000 דולר לאונקיה ומחיר המוליבדן 30 דולר לפאונד. התחזית רגישה מאוד למחירי הסחורות. שינוי של 10 סנט במחיר הנחושת במחצית השנייה צפוי להשפיע על התזרים בכ-150 מיליון דולר, שינוי של 100 דולר במחיר הזהב בכ-40 מיליון דולר ושינוי של 2 דולר במחיר המוליבדן בכ-45 מיליון דולר.
התחזית אינה שינוי טכני בלבד, אך גם לא שיפור תפעולי מלא. החברה נהנית מהנחות מחירים גבוהות ומביצוע טוב יותר מההערכה הקודמת, בזמן שהיקפי הייצור עדיין תלויים בחזרת גרסברג ובתזמון משלוחים מהמלאי באינדונזיה.
ביצועי המגזרים
ארצות הברית
מכרות הנחושת בארצות הברית מכרו 312 מיליון פאונד נחושת, מעט יותר מהשנה שעברה, והציגו עלות מזומן של 2.94 דולר לפאונד לעומת 3.04 דולר. הרווח התפעולי של המגזר עמד על 834 מיליון דולר ברבעון.
הפעילות בארצות הברית יציבה מבחינת כמות ונהנית ממחירי נחושת ומוליבדן גבוהים. הסיפור קדימה הוא פחות שיפור מיידי ברבעון ויותר פוטנציאל להוסיף תפוקה באמצעות מיצוי, הרחבת Bagdad ופיתוח Safford ו-Lone Star.
דרום אמריקה
הפעילות בדרום אמריקה מכרה 245 מיליון פאונד נחושת לעומת 265 מיליון פאונד בשנה שעברה. הירידה נבעה מתפוקת שטיפה נמוכה יותר ומעיבוד חומר בעל ריכוז מתכת נמוך יותר כחלק מתכנון הכרייה. עלות המזומן עלתה מעט מ-2.46 דולר ל-2.48 דולר לפאונד, לאחר שעלויות עבודה ואנרגיה גבוהות קוזזו בחלקן על ידי הכנסות ממוליבדן.
הרווח התפעולי של המגזר הגיע ל-840 מיליון דולר. המחיר הגבוה פיצה על החולשה התפעולית, אך המשקיעים צריכים לראות אם Cerro Verde חוזרת לנפחים גבוהים יותר לאחר מגבלות התזמון ברבעון.
רכישת מניות נוספות ב-Cerro Verde תמורת 107 מיליון דולר הגדילה את הבעלות מ-55.08% ל-55.66%, מה שמראה שהחברה רואה ערך בנכס הקיים.
אינדונזיה
הפעילות באינדונזיה ייצרה רווח תפעולי של 499 מיליון דולר, למרות הפעילות החלקית והוצאות השיקום. מבחינת FCX, גרסברג נשאר הנכס שיכול לשנות בצורה החדה ביותר את הרווחיות המאוחדת, משום שבפעילות רגילה הוא מספק כמויות גדולות של נחושת וזהב בעלות נטו נמוכה מאוד.
לשנת 2026 החברה צופה מכירות של כ-675 מיליון פאונד נחושת וכ-654 אלף אונקיות זהב באינדונזיה, ועלות מזומן שלילית של 1.22 דולר לפאונד. עלות שלילית פירושה שההכנסות מזהב ומתוצרים נוספים צפויות להיות גבוהות מעלות הפקת הנחושת המחושבת, כך שהנחושת נראית כאילו היא מיוצרת ברווח עוד לפני מחיר המכירה שלה.
הנתון ממחיש מדוע החזרה של גרסברג חשובה כל כך לרווחיות הכוללת.
מוליבדן
מכירות המוליבדן עלו ל-25 מיליון פאונד לעומת 22 מיליון פאונד, בעיקר בעקבות ירידה במלאי, והמחיר הממומש עלה ל-28.75 דולר לפאונד. מנגד, עלות המזומן במכרות המוליבדן עלתה מ-14.20 דולר ל-19.20 דולר לפאונד בשל ירידה בנפח ועלויות גבוהות יותר של אנרגיה, עבודה וחומרים.
המשמעות אינה רק תרומת המוליבדן כמגזר עצמאי. מחירו משפיע גם על עלות הנחושת המדווחת במכרות שמפיקים אותו כתוצר לוואי, ולכן חוזקה במוליבדן מסייעת לרווחיות של הפעילות האמריקאית והדרום-אמריקאית.
החזר הון לבעלי המניות
החברה החזירה 600 מיליון דולר לבעלי המניות במחצית הראשונה, כולל כ-203 מיליון דולר ברכישת 3.4 מיליון מניות. ברבעון השני בלבד היא רכשה 1.7 מיליון מניות תמורת 110 מיליון דולר במחיר ממוצע של 64.34 דולר למניה.
הדירקטוריון הכריז על דיבידנד רבעוני של 0.15 דולר למניה, המורכב מדיבידנד בסיס של 0.075 דולר ומדיבידנד משתנה של 0.075 דולר. מדיניות החברה היא להפנות עד כ-50% מתזרים המזומנים הזמין לבעלי המניות, לאחר השקעות מתוכננות ותשלומים לבעלי זכויות המיעוט, ואת היתרה לצמצום חוב ולפרויקטי צמיחה.
המדיניות מאוזנת, אך החלק המשתנה בדיבידנד ורכישות המניות אינם התחייבות קבועה.
הם תלויים במחירי המתכות, בתזרים ובהיקף ההשקעות.
שלושת המשתנים החשובים לרבעון הבא
קצב החזרה של גרסברג
האם תפוקת אינדונזיה ממשיכה לעלות בהתאם למסלול לכ-65% במחצית השנייה.
עלות המזומן
האם עלות הנחושת מתקרבת ליעד השנתי של 1.90 דולר לפאונד, או נשארת גבוהה בגלל נפח נמוך ועלויות השיקום.
המרת הייצור למכירות
החברה צופה שהייצור השנתי יהיה גבוה מהמכירות בגלל מלאי של כ-100 מיליון פאונד נחושת ו-50 אלף אונקיות זהב במתקני העיבוד של PTFI.
המשקיעים צריכים לבדוק מתי המלאי הזה הופך למכירות ולמזומן.
שורה תחתונה
פריפורט יצאה מהרבעון חזקה יותר מבחינה פיננסית, אך עדיין לא חזקה יותר מבחינת כמות הייצור.
החברה הוכיחה שהיא מסוגלת לייצר רווח ותזרים גבוהים בזמן שגרסברג פועל באופן חלקי, והמאזן מאפשר לה להמשיך להשקיע.
עד הדוח הבא, מחירי הנחושת יהיו חשובים, אבל ההתקדמות בגרסברג תהיה חשובה יותר.
המשקיע צריך לזכור שהשיפור הגדול ביותר עדיין נמצא בתחזית, לא בדוח שכבר פורסם.