סיכום דו״ח Q2 2026 חברת NOK |NOKIA
23.7.2026

בקצרה
- נוקיה הציגה צמיחה מרשימה של 9% בהכנסות במטבע קבוע ברבעון השני של 2026, כאשר הכנסות מלקוחות AI וענן יותר מהוכפלו, מה שמחזק את תזת ההשקעה שלה כספקית תשתיות משמעותית לעידן ה-AI ומעיד על שינוי אסטרטגי מוצלח.
- החברה רשמה הזמנות בהיקף של 2.8 מיליארד אירו בתחומי ה-AI והענן, כאשר כמחציתן צפויות להפוך להכנסות ב-12 החודשים הקרובים, נתון המעניק נראות גבוהה להמשך הצמיחה ומצביע על ביקושים ארוכי טווח לתשתיות קישוריות פיזיות חיוניות.
- שיעור הרווח הגולמי המתואם של נוקיה עלה ל-46% ושיעור הרווח התפעולי המתואם הגיע ל-9%, בעיקר בזכות שיפור היעילות וגידול בנפח הפעילות בעסקי התשתיות, מה שמעיד על איכות צמיחה משופרת ועל יכולת החברה לייצר יתרון לגודל ורווחיות גבוהה יותר.
- למרות השיפור ברווחיות, התזרים החופשי של נוקיה היה שלילי בהיקף של 732 מיליון אירו ברבעון, והמזומנים נטו ירדו ביותר ממיליארד אירו, מה שמדגיש כי השיפור בדוח רווח והפסד עדיין אינו מתורגם במלואו ליצירת מזומנים ומעלה שאלות לגבי יכולת החברה לתמוך בצמיחה ללא פגיעה במאזן.
נוקיה, סימבול: NOK, סיפקה ברבעון השני של 2026 את ההוכחה הברורה ביותר עד כה לכך שהשינוי האסטרטגי שלה מתחיל לעבוד.
הכנסות נוקיה עלו ב-9% במטבע קבוע, כלומר לאחר נטרול השפעת השינויים בשערי החליפין, בדיווח הרגיל ההכנסות עלו ב-8%, כך שהמטבע פגע מעט בקצב הצמיחה שהוצג בדוחות, בעוד שהפעילות העסקית עצמה צמחה בקצב מעט גבוה יותר.
לחברה שמתחילה ליהנות ישירות מההשקעות הגלובליות במרכזי נתונים ובתשתיות בינה מלאכותית.
ההכנסות מלקוחות AI וענן יותר מהוכפלו, והזמנות בהיקף של 2.8 מיליארד אירו מספקות נראות גבוהה יותר להמשך.
החברה מעריכה שכמחצית מההזמנות האלה יהפכו להכנסות במהלך 12 החודשים הקרובים, נתון שמחזק את ההערכה כי הצמיחה אינה נשענת רק על פרויקט נקודתי או על רבעון חזק במיוחד.
גם איכות הצמיחה השתפרה.
שיעור הרווח הגולמי המתואם עלה ל-46%, ושיעור הרווח התפעולי המתואם עלה ל-9%, בעיקר בזכות גידול בנפח הפעילות ושיפור היעילות בעסקי התשתיות. במקביל, עסקי המובייל הציגו צמיחה בהכנסות אך לא הצליחו להגדיל את הרווח התפעולי, כך שהתלות במנוע החדש עדיין גבוהה.
הפער הגדול בין הרווח המתואם לבין התוצאה המדווחת ממשיך להיות מהותי. נוקיה רשמה הפסד תפעולי מדווח של 50 מיליון אירו בגלל האצת תוכנית הארגון מחדש, לעומת רווח תפעולי מתואם של 434 מיליון אירו. התזרים החופשי השלילי והירידה החדה במזומנים מדגישים שהשיפור בדוח רווח והפסד עדיין לא מתורגם במלואו ליצירת מזומנים.
בסך הכול, תזת ההשקעה התחזקה, נוקיה מתחילה להראות שהיא יכולה להיות ספקית תשתיות משמעותית לעידן ה-AI, ולא רק שחקנית בוגרת בשוק ציוד התקשורת. כעת המשקיעים יתמקדו במהירות הפיכת ההזמנות להכנסות, ביכולת להרחיב את כושר הייצור ובשאלה האם הצמיחה יכולה להמשיך בלי לפגוע בתזרים ובמאזן.
התרחיש השורי
המנוע החשוב ביותר הוא המעבר של נוקיה לתשתיות AI וענן.
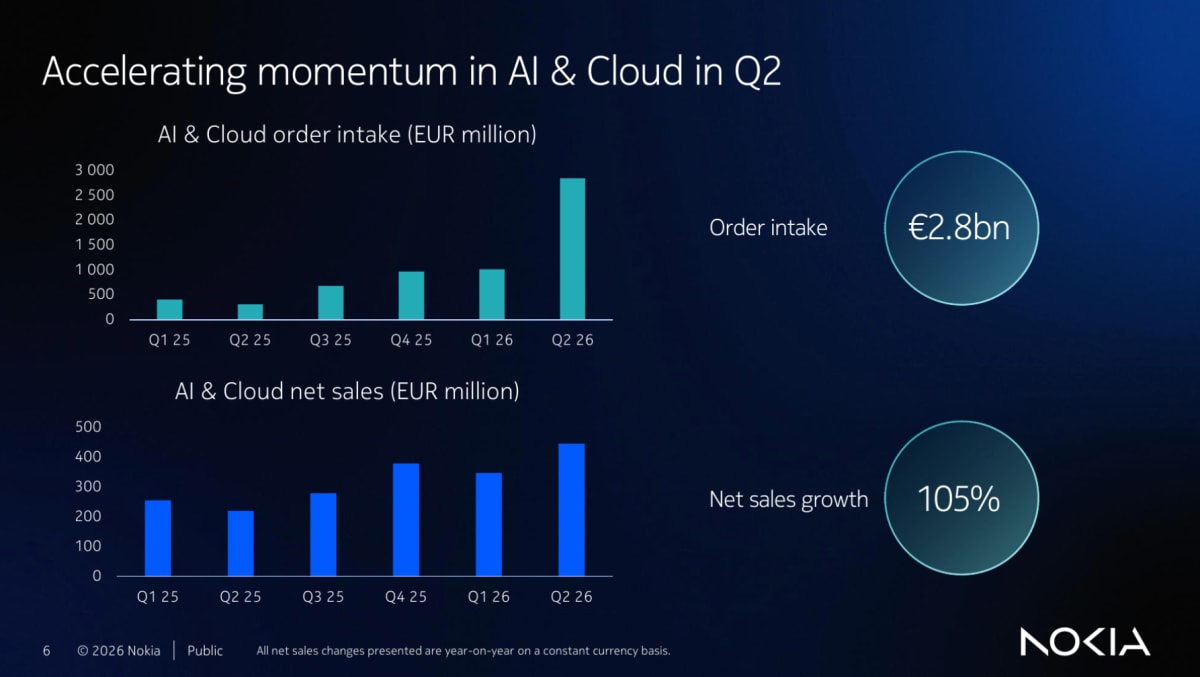
ההכנסות מלקוחות אלה הגיעו ל-446 מיליון אירו, צמיחה של 105% במטבע קבוע, בעוד שהיקף ההזמנות ברבעון זינק ל-2.8 מיליארד אירו.
הצמיחה הייתה רחבה וכללה גם רשתות אופטיות וגם רשתות IP, והחברה ציינה כי היא חתמה על הזמנות ארוכות טווח וכי כמחציתן צפויות להפוך להכנסות בתוך שנה. המשמעות למשקיעים היא שנוקיה אינה רק נהנית מהתלהבות כללית סביב AI, אלא מוכרת את שכבת הקישוריות הפיזית הנדרשת להעברת מידע בין מרכזי נתונים, שרתים ורשתות. העובדה שהלקוחות מזמינים לטווחים ארוכים בגלל מגבלות אספקה מחזקת את הנראות, אך גם מראה שיכולת הביצוע וכושר הייצור יהיו הגורמים שיקבעו כמה מהביקוש הזה יהפוך בפועל להכנסות.
ההאצה של נוקיה ב-AI ובענן
הזמנות ה-AI והענן של נוקיה הגיעו ל-2.8 מיליארד אירו ברבעון השני, בעוד ההכנסות מהתחום צמחו ב-105% לעומת התקופה המקבילה. הפער בין ההזמנות להכנסות מחזק את הנראות להמשך, כאשר החברה מעריכה שכמחצית מההזמנות יהפכו להכנסות במהלך 12 החודשים הקרובים.
מקור: מצגת משקיעים, רבעון שני 2026
המנוע השני הוא השיפור הכלכלי בתוך Network Infrastructure.
הכנסות החטיבה עלו ב-12%, כאשר Optical Networks צמחה ב-20% ו-IP Networks ב-16% במטבע קבוע. שיעור הרווח הגולמי של החטיבה עלה ב-240 נקודות בסיס ל-42.7%, והרווח התפעולי גדל ב-42% ל-166 מיליון אירו. זהו שינוי חשוב משום שהוא מראה שהצמיחה אינה נקנית באמצעות הנחות או באמצעות תמהיל חלש יותר, אלא מייצרת יתרון לגודל ושיפור ברווחיות. הרחבת מפעל הרכיבים האופטיים בסן חוזה, הגדלת יכולת הבדיקה והאריזה בפנסילבניה וההסכם לרכישת אתר הייצור של NXP באריזונה מצביעים על כך שההנהלה רואה בביקוש שינוי ארוך טווח ומוכנה להשקיע כדי לתמוך בו גם בשנים 2027 ו-2028.
נתוני המפתח של נוקיה ברבעון השני של 2026
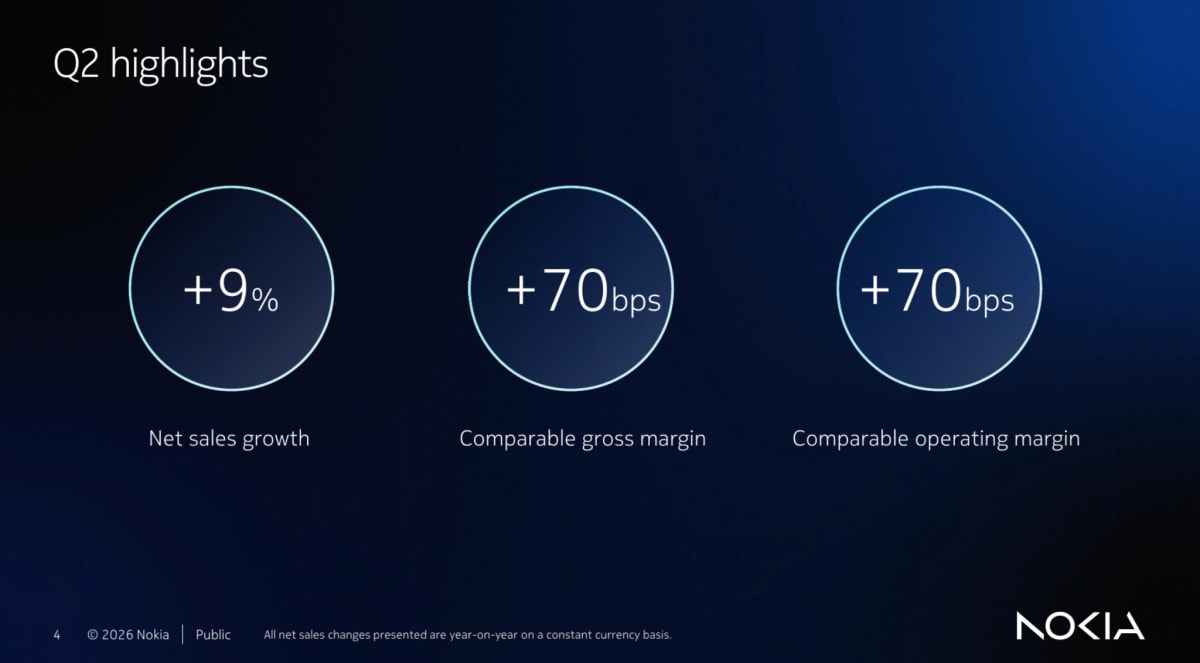
נוקיה סיימה את הרבעון עם צמיחה של 9% בהכנסות במטבע קבוע, לצד שיפור של 70 נקודות בסיס בשיעור הרווח הגולמי המתואם ובשיעור הרווח התפעולי המתואם.
 : מקור: מצגת משקיעים, רבעון שני 2026
התרחיש הדובי
הסיכון המרכזי הוא שהצמיחה החשבונאית אינה מלווה בשלב זה ביצירת מזומנים. התזרים החופשי היה שלילי בהיקף של 732 מיליון אירו ברבעון, והיקף המזומנים נטו ירד ביותר ממיליארד אירו לעומת הרבעון הקודם, ל-2.8 מיליארד אירו. כ-1.15 מיליארד אירו יצאו להון החוזר, כולל עלייה של כ-370 מיליון אירו במלאי וכ-280 מיליון אירו בחייבים. חלק מהתנועה יכול לנבוע מהכנה לצמיחה עתידית ומהעיתוי של גביית תשלומים, אך היא גם חושפת את מחיר ההתרחבות. ככל שהחברה תידרש להחזיק מלאי גבוה יותר ולהשקיע בכושר ייצור לפני שהיא מקבלת תשלום, הצמיחה ב-AI עלולה להיות פחות אטרקטיבית מבחינת תשואה על ההון מכפי שנראה בדוח הרווח וההפסד.
הסיכון השני הוא שהשיפור אינו רחב באופן שווה בכל החברה. Mobile Infrastructure הגדילה את הכנסותיה ב-7% במטבע קבוע, אך הרווח התפעולי נותר ללא שינוי ושיעור הרווח התפעולי ירד ב-60 נקודות בסיס ל-11.6%. חלק מהצמיחה בעסקי Technology Standards כלל הכנסות השלמה מהסכמי רישוי, ולכן לא בהכרח מייצג קצב רבעוני חוזר. במקביל, Fixed Networks המשיכה להתכווץ, וההכנסות מלקוחות Mission Critical Enterprise & Defense ירדו. אם ההשקעות של מפעילות התקשורת יישארו חלשות או אם קצב הזמנות ה-AI יתמתן, נוקיה עדיין לא הוכיחה שיש לה מנוע חלופי רחב מספיק שימנע האטה ברמת הקבוצה.
מסקנה
תזת ההשקעה התחזקה משום שנוקיה הראתה לראשונה שילוב משכנע של צמיחה מהירה בביקוש ל-AI, הזמנות ארוכות טווח ושיפור ברווחיות של עסקי התשתיות. השינוי המרכזי הוא שהחשיפה לבניית מרכזי נתונים מתחילה להפוך מסיפור אסטרטגי לתוצאות כספיות ממשיות.
עם זאת, הדוח אינו נקי מסיכונים. התזרים החופשי השלילי, העלייה בהון החוזר והפער הגדול בין הרווח המדווח לרווח המתואם מראים שהחברה עדיין נמצאת בשלב השקעה וארגון מחדש.
המשתנה המרכזי עד הדוח הבא יהיה קצב המרת הזמנות ה-AI להכנסות ולמזומנים. כל עוד הצמיחה ברשתות האופטיות וב-IP נשמרת, המרווחים ממשיכים להשתפר וההון החוזר מתחיל להתמתן, נוקיה יוצאת מהרבעון בעמדה חזקה יותר.
הנושאים המרכזיים
AI וענן הופכים למנוע עסקי ממשי
ההכנסות מלקוחות AI וענן גדלו ב-105%, והיקף ההזמנות הגיע ל-2.8 מיליארד אירו. מדובר בפער גדול בין ההכנסות הנוכחיות לבין ההזמנות שנחתמו, ולכן עיקר התרומה הפיננסית עדיין לפניה. העובדה שהביקוש מגיע גם ממוצרים אופטיים וגם מנתבי IP מפחיתה את התלות במוצר בודד ומחזקת את ההערכה שמדובר בשינוי רחב בתשתיות התקשורת של מרכזי נתונים.
תשתיות הרשת מציגות מינוף תפעולי
Network Infrastructure הגדילה את ההכנסות ב-12%, אך הרווח התפעולי צמח ב-42%. הפער בין שני הקצבים מלמד שהחטיבה מתחילה להפיק יותר רווח מכל אירו של הכנסות. השאלה החשובה היא אם השיפור נובע בעיקר מניצול טוב יותר של כושר הייצור הקיים, או שהוא יישמר גם לאחר שהחברה תוסיף מפעלים, עובדים והשקעות כדי לעמוד בביקוש.
ההון החוזר הפך לנקודת החולשה של הדוח
הצמיחה במלאי ובחייבים הובילה ליציאת מזומנים משמעותית, למרות העלייה ברווח המתואם. ההסבר החיובי הוא שנוקיה בונה מלאי ומרחיבה פעילות לקראת הזמנות עתידיות. ההסבר הזה יצטרך לקבל אישור ברבעונים הבאים באמצעות מסירת מוצרים, גביית תשלומים ושיפור בתזרים. בלי שיפור כזה, השוק עלול להתחיל להטיל ספק באיכות הרווחים.
החברה ממקדת את תיק הפעילות
מכירת עסקי ציוד ה-FWA והעברת פעילויות נוספות לפעילות מופסקת מצביעות על נכונות ההנהלה לצאת מתחומים שאינם מרכזיים ולמקד הון בתשתיות אופטיות, IP ורשתות מבוססות AI. השינוי עשוי לשפר את איכות החברה לאורך זמן, אך תוכנית הארגון מחדש צפויה להוביל להוצאות של כ-800 מיליון אירו ב-2026, ולכן הפער בין התוצאות המדווחות לבין התוצאות המתואמות יישאר משמעותי בטווח הקרוב.
למה לשים לב ברבעון הבא
המרת הזמנות AI וענן להכנסות
המשקיעים צריכים לבדוק אם הצמיחה בהזמנות מתחילה להופיע בקצב דומה בהכנסות של Optical Networks ושל IP Networks. המשך פער גדול בין הזמנות להכנסות יהיה סביר כל עוד הוא מוסבר במגבלות אספקה, אך עיכובים מתמשכים עלולים להעיד על קושי בביצוע או על נראות נמוכה יותר מכפי שמשתמע מהכותרות.
שיעור הרווח של Network Infrastructure
זהו המדד הטוב ביותר לבחינת איכות הצמיחה. שמירה על שיעור רווח גולמי ותפעולי גבוה יותר תראה שהביקוש ל-AI משפר את הכלכלה של החברה ולא רק מגדיל את מחזור המכירות. ירידה במרווחים יכולה להצביע על עלויות האצה, תמהיל מוצרים חלש או לחץ מצד לקוחות גדולים.
תזרים המזומנים וההון החוזר
החברה צופה המרה שנתית של 55% עד 75% מהרווח התפעולי המתואם לתזרים חופשי, אך המחצית הראשונה הסתיימה בתזרים שלילי של 104 מיליון אירו. לכן צריך לעקוב אחר המלאי, החייבים ותזמון התשלומים. שיפור בתזרים יאשר שההשקעות הנוכחיות תומכות בצמיחה עתידית, בעוד רבעון נוסף של יציאת מזומנים משמעותית יעלה שאלות לגבי איכות הצמיחה והיכולת לממן במקביל השקעות, ארגון מחדש וחלוקה לבעלי המניות.
המסר המרכזי מהרבעון
נוקיה מתחילה לתפוס מקום ממשי בשרשרת ההשקעות של תשתיות ה-AI, והצמיחה כבר משפרת גם את הרווחיות של עסקי התשתיות.
החברה יצאה מהרבעון חזקה יותר מבחינה אסטרטגית, אך חלשה יותר מבחינת מזומנים בטווח הקצר.
המשתנה שיקבע את ביצועיה עד הדוח הבא הוא היכולת להפוך את ההזמנות הגדולות להכנסות ולתזרים, בלי לאבד את השיפור במרווחים.