סיכום דו״ח Q2 2026 חברת Alphabet | GOOGL
23.7.2026

בקצרה
- הכנסות Google Cloud זינקו ל-24.8 מיליארד דולר והרווח התפעולי שולש, תוך הרחבת המרווח ל-35.6%, מה שמעיד על מעבר מנוע הצמיחה הזה לתורם רווח משמעותי ומחזק את תזת ההשקעה באלפבית כמקור רווח שני לצד הפרסום.
- הכנסות Search צמחו ב-17% במקביל לעלייה בשימוש בתכונות AI וצמיחת Gemini, מה שמראה שאלפבית מצליחה לשלב AI במנוע החיפוש מבלי לערער את כלכלת הפרסום, וייתכן שאף תרחיב את השוק על ידי הגברת מעורבות המשתמשים.
- הרווח הנקי המדווח של אלפבית, העולה על 112 מיליארד דולר, אינו מייצג את הכלכלה השוטפת של החברה, שכן רוב הזינוק נבע מרווחים על נייר בשווי השקעות הוניות, מה שעלול להוביל להערכת יתר של יכולת הרווח החוזרת של החברה בקרב משקיעים.
- הוצאות ההון הוכפלו ל-44.9 מיליארד דולר והתזרים החופשי הפך לשלילי במינוס 5.9 מיליארד דולר, מה שמצביע על כך שאלפבית מממנת את מרוץ ה-AI בקצב העולה על יצירת המזומנים השוטפת, ויוצר סיכון תזרימי אם ההכנסות מ-Cloud ו-AI לא יצמחו במהירות מספקת.
Alphabet הציגה רבעון שבו ההשקעה ב-AI התחילה להניע את כל מנועי הפעילות, אך במקביל יצרה פער חריג בין הרווח החשבונאי לבין המזומנים שהעסק ייצר בפועל.
ההכנסות צמחו ב-24%, כאשר Search שמר על מומנטום חיובי ו-Google Cloud האיץ משמעותית, כך שהחשש ש-AI יחליש את מנוע החיפוש לא קיבל בינתיים תמיכה בתוצאות.
חשוב מכך, הרווח התפעולי עלה מהר יותר מההכנסות והמרווח התפעולי התרחב, עדות לכך שליבת הפעילות עדיין מייצרת מינוף תפעולי למרות השקעות כבדות.
עם זאת, הרווח הנקי של יותר מ-112 מיליארד דולר אינו מייצג את הכלכלה השוטפת של החברה, משום שעיקר הזינוק נבע מרווחים על נייר בשווי השקעות הוניות.
במקביל, הוצאות ההון הוכפלו ותזרים המזומנים החופשי הפך לשלילי ברבעון, כך שהחברה מממנת כעת את מרוץ ה-AI בקצב שעולה על יצירת המזומנים השוטפת.
תזת ההשקעה התחזקה מבחינת ביקוש, Cloud והגנת Search, אך הפכה תלויה יותר בהחזר הכלכלי על תשתיות AI.
עד הדוח הבא, המשקיעים צריכים להתמקד פחות ברווח הנקי המדווח ויותר בקצב הצמיחה של Cloud, ברווח התפעולי וביכולת להחזיר את התזרים החופשי לטריטוריה חיובית.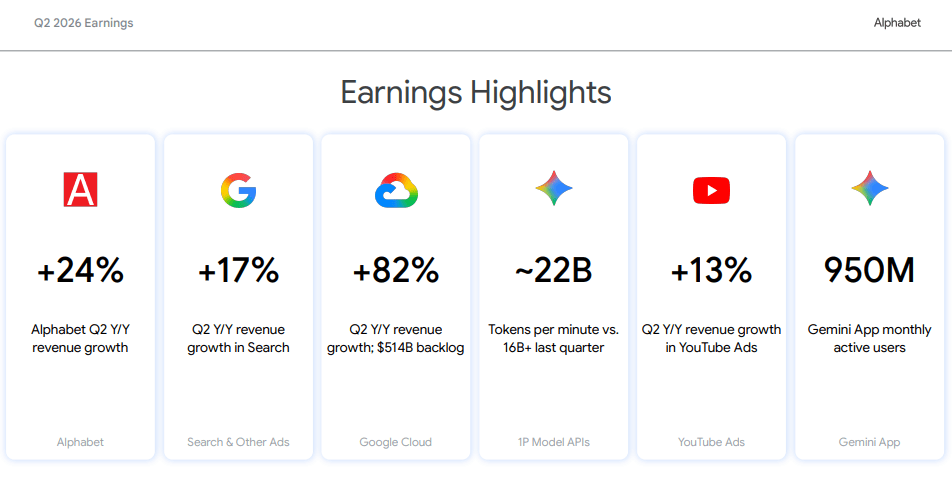
מקור: מצגת משקיעים GOOGL
התרחיש השורי
מנוע הצמיחה המרכזי הוא Google Cloud, שהכנסותיו זינקו ל-24.8 מיליארד דולר והרווח התפעולי שלו יותר משלש את עצמו, תוך הרחבת המרווח ל-35.6%.
הצמיחה נבעה מביקוש לתשתיות AI, פתרונות AI ארגוניים ושירותי GCP קיימים, ולכן אינה מבוססת רק על ניסויים במודלים אלא על צריכת מחשוב בפועל מצד לקוחות.
עבור המשקיעים, המשמעות היא ש-Cloud עובר ממנוע צמיחה שדורש השקעה למנוע שמייצר תרומה מהותית לרווח הקבוצה.
מדובר במגמה מבנית כל עוד הביקוש למחשוב, אחסון ומודלים ממשיך לגדול, והיא מחזקת את תזת ההשקעה משום שהיא יוצרת לאלפבית מקור רווח שני לצד הפרסום.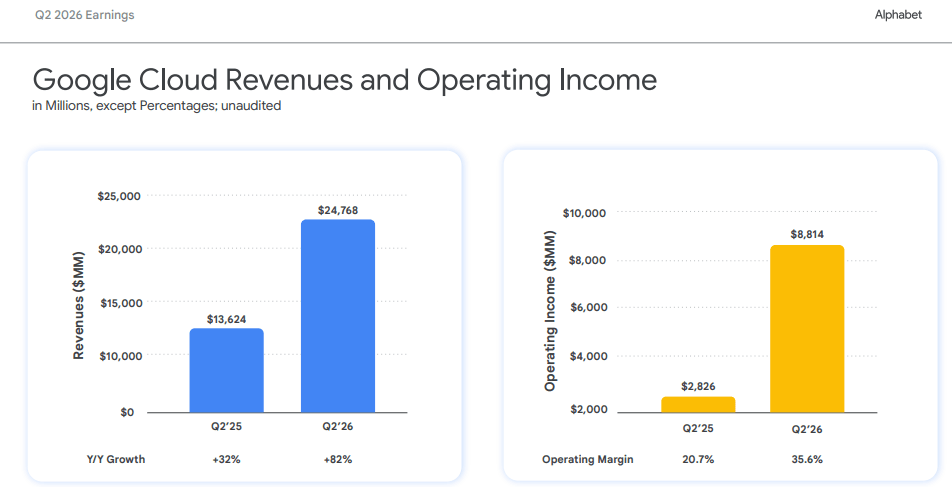
מקור: מצגת משקיעים GOOGL
המנוע השני הוא יכולתה של Alphabet לשלב AI בתוך Search מבלי לערער בינתיים את כלכלת הפרסום. הכנסות Search צמחו ב-17%, במקביל לעלייה בשימוש בתכונות AI ולצמיחה במספר המשתמשים והיקף הפעילות של Gemini.
המשמעות היא שהחברה אינה רק מגינה על מנוע החיפוש מפני שינוי בהרגלי המשתמשים, אלא משתמשת ב-AI כדי להגדיל מעורבות ושאילתות.
זהו שינוי מבני משום ש-Gemini מופץ דרך מוצרים שכבר מחזיקים בבסיס משתמשים עצום, ולא דרך מוצר עצמאי שצריך לבנות הפצה מאפס.
אם Alphabet תצליח לשמר את התמחור וההמרה של מודעות גם בתוך חוויית חיפוש מבוססת AI, השינוי הטכנולוגי עשוי להרחיב את השוק במקום לשחוק אותו.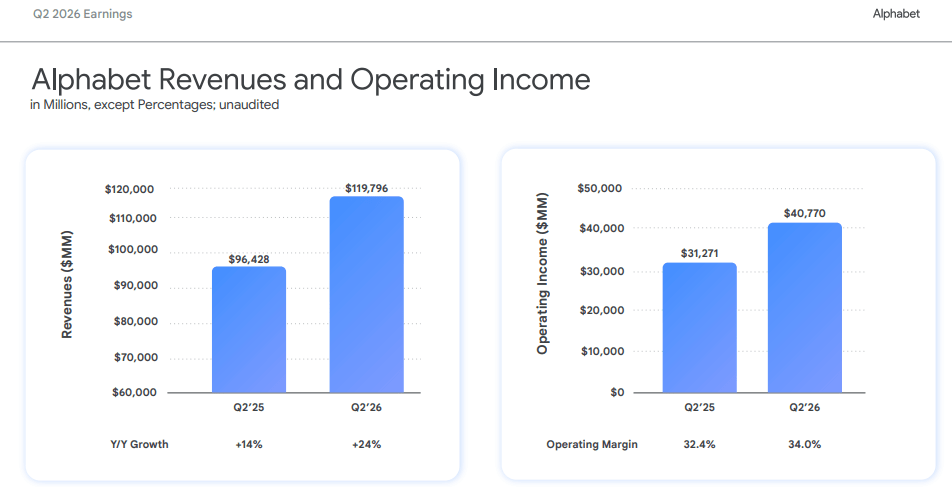
מקור: מצגת משקיעים GOOGL
התרחיש הדובי
הסיכון הראשון הוא שהרווח הנקי המדווח יוצר תמונה מנופחת של ביצועי הליבה.
מתוך 98 מיליארד דולר של הכנסות אחרות, כ-99 מיליארד דולר נבעו מרווחים על נייר על ניירות ערך הוניים, והשפעתם נטו הגדילה את הרווח למניה ב-6.26 דולר.
כלומר, רוב הזינוק ברווח הנקי לא הגיע מ-Search, מפרסום, ממנויים או מ-Cloud, וגם לא ייצר תזרים מזומנים תפעולי.
אין בחומרי החברה נתון המאפשר לקבוע אם הרווח התפעולי למניה פספס את תחזיות האנליסטים, ולכן לא נכון לטעון זאת על בסיס המסמכים בלבד.
עם זאת, הפער עצמו מהותי, משקיע שמסתכל על EPS של 9.11 דולר ללא הפרדה בין פעילות תפעולית לשערוך השקעות עלול להעריך יתר על המידה את יכולת הרווח החוזרת של החברה.
הסיכון בעיקר חשבונאי ותנודתי, אך הוא עלול להשפיע על האופן שבו השוק מתמחר את איכות הרווח.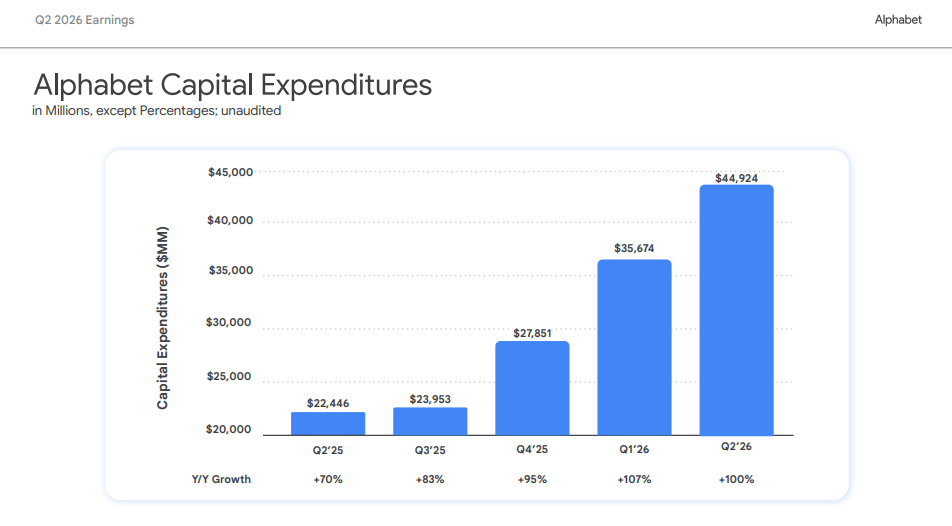
מקור: מצגת משקיעים GOOGL
הסיכון השני הוא שהוצאות התשתית גדלות מהר יותר מהיכולת הנוכחית של העסק להפוך הכנסות למזומן פנוי.
הוצאות ההון הגיעו ל-44.9 מיליארד דולר, כפול מהרבעון המקביל, בעוד התזרים התפעולי הסתכם ב-39.1 מיליארד דולר והתזרים החופשי ירד למינוס 5.9 מיליארד דולר.
במקביל, החברה גייסה הון וחוב בהיקף משמעותי כדי לתמוך בהרחבת תשתיות המחשוב.
הנתונים אינם מוכיחים ש-Alphabet רק מעבירה את הכנסותיה ליצרניות שבבים ולחברות חשמל, אך הם כן מראים שחלק הולך וגדל מהערך הכלכלי בטווח הקצר נספג על ידי הקמת דאטה סנטרים, ציוד מחשוב ואנרגיה.
אם ההכנסות מ-Cloud ומ-AI לא יצמחו במהירות מספקת או אם המחירים ירדו בשל תחרות, החברה תישאר עם בסיס נכסים יקר, הוצאות פחת גבוהות ותשואה נמוכה יותר על ההון. זהו סיכון מבני למודל הכלכלי של AI, ולא רק תנודתיות רבעונית.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה ברמת הפעילות העסקית - Cloud האיץ, Search המשיך לצמוח והמרווח התפעולי השתפר.
מנגד, היא נחלשה ברמת הקצאת ההון, משום שהחברה נדרשת להשקיע סכומים עצומים לפני שהכלכלה ארוכת הטווח של תשתיות AI הוכחה במלואה.
הרווח החשבונאי הגבוה אינו המדד המרכזי להערכת הרבעון. המשתנה החשוב ביותר עד הדוח הבא הוא היחס בין הוצאות ההון לצמיחת הרווח התפעולי של Google Cloud.
שיפור ביחס הזה יעיד שהשקעות ה-AI מתחילות לייצר תשואה. הידרדרות נוספת תעלה את הסיכון ש-Alphabet בונה תשתית במהירות גבוהה יותר מקצב המוניטיזציה שלה.
הנושאים המרכזיים
Google Cloud משנה את מבנה הרווח של Alphabet
הענן כבר אינו פעילות משנית שמכבידה על רווחיות הקבוצה.
העלייה החדה ברווח התפעולי מצביעה על כך שהתרחבות ההכנסות מייצרת מינוף תפעולי אמיתי.
אם המגמה תימשך, Alphabet תהיה פחות תלויה בפרסום ותוכל להצדיק חלק גדול יותר מההשקעות בתשתיות AI דרך הכנסות ארגוניות חוזרות.
Search עומד במבחן ה-AI
החשש המרכזי בשנים האחרונות היה שממשקי שיחה יחלישו את החיפוש המסורתי ואת מודל הפרסום שלו. הרבעון הצביע על התוצאה ההפוכה, כלי AI תרמו לצמיחת השימוש מבלי לפגוע במומנטום ההכנסות.
המבחן הבא יהיה אם Alphabet יכולה להמשיך להגדיל שימוש תוך שמירה על איכות המודעות, שיעורי ההמרה ועלויות החישוב.
איכות הרווח דורשת התאמה
הפער בין הרווח הנקי לבין הרווח התפעולי אינו פרט חשבונאי שולי.
רווחי ההשקעות עשויים להתהפך ברבעונים עתידיים ואינם משקפים ביצועים חוזרים.
לכן הערכת החברה צריכה להישען בעיקר על הכנסות, מרווחים, תזרים ותוצאות המגזרים, ולא על השורה התחתונה המדווחת ברבעון הזה.
מרוץ התשתיות משנה את פרופיל הסיכון
Alphabet עברה ממודל שמייצר עודפי מזומן גדולים למודל שבו חלק מהותי מהמזומן מופנה למחשוב, שבבים ודאטה סנטרים.
המהלך עשוי להקים חפיר תחרותי עמוק, אך הוא גם מגדיל את הסיכון לתשואה נמוכה על השקעה אם הביקוש או התמחור לא יעמדו בציפיות.
שאלות מפתח
-
איזה שיעור מהצמיחה ב-Google Cloud נובע מצריכת תשתיות AI, ומהו פרופיל המרווח של הפעילות הזו בהשוואה לשירותי GCP המסורתיים?
-
מהו אופק הזמן שבו החברה מצפה שהגידול בהכנסות וברווחי AI יתחיל לעלות על קצב הגידול בהוצאות ההון ובפחת?
-
כיצד השתנו עלויות המחשוב לכל שאילתה מבוססת AI ב-Search, והאם המוניטיזציה הנוכחית מפצה על העלות הגבוהה יותר לעומת חיפוש מסורתי?
למה לשים לב ברבעון הבא
הוצאות הון
הנתון יקבע אם הרבעון הנוכחי היה שיא זמני של בניית תשתית או תחילתה של רמת השקעות חדשה.
המשך עלייה ללא האצה מקבילה ברווחי Cloud יחליש את תזת ההשקעה ויעלה שאלות לגבי התשואה על ההון.
הרווח התפעולי של Google Cloud
הכנסות לבדן אינן מספיקות כאשר השירות דורש השקעות עצומות בתשתית.
המשך התרחבות של הרווח והמרווח יראה שהביקוש ל-AI מתורגם לערך כלכלי ל-Alphabet ולא רק ליצרניות הציוד ולספקיות האנרגיה.
תזרים המזומנים החופשי
חזרה לתזרים חיובי תאותת שהחברה יכולה לממן את מרוץ ה-AI מתוך הפעילות השוטפת.
תזרים שלילי נוסף יגדיל את התלות בגיוסי הון וחוב ויצביע על כך שהשלב הנוכחי של ההתרחבות כבד יותר מהיכולת של העסק לייצר מזומן.
סיכום
Alphabet יצאה מהרבעון חזקה יותר מבחינת ביקוש, Search ורווחיות Cloud, אך עם סיכון גבוה יותר סביב הקצאת ההון.
המסר המרכזי אינו הרווח הנקי החריג, אלא הפער בין שיפור בפעילות התפעולית לבין תזרים חופשי שלילי. עד הדוח הבא, המשקיעים צריכים לבדוק האם תשתיות ה-AI מתחילות לייצר תשואה מהר יותר מהקצב שבו החברה משקיעה בהן.