סיכום דו״ח Q2 2026 חברת ServiceNow | NOW
23.7.2026

בקצרה
- ServiceNow הציגה צמיחה חזקה בהכנסות המנויים ברבעון השני של 2026, תוך עקיפת תחזיות והעלאת התחזית השנתית, מה שמחזק את מעמדה כחברת תוכנה ארגונית איכותית ומעיד על מומנטום עסקי חזק גם בסביבה כלכלית זהירה.
- פעילות ה-AI של ServiceNow חצתה מיליארד דולר ב-ACV, ומספר הפריסות האג'נטיות גדל פי תשעה בתשעה חודשים, דבר המצביע על הפיכת ה-AI למנוע מסחרי מדיד המעמיק את תלות הלקוחות בפלטפורמה ומחזק את פוטנציאל ההתרחבות ארוכת הטווח.
- החברה סיימה את הרבעון עם 658 לקוחות המייצרים מעל 5 מיליון דולר ב-ACV, וצבר ההתחייבויות (RPO) הגיע ל-29 מיליארד דולר, נתונים המעידים על התרחבות משמעותית בתוך ארגונים קיימים והארכת התקשרויות, ובכך מבססים את הצמיחה על מכירה של יותר מוצרים ללקוחות קיימים.
- חלק מהחוזקה בהכנסות הרבעון נבע מהקדמת פעילות מהממשל האמריקאי, ורכישת Armis צפויה להפחית כ-75 נקודות בסיס מהמרווח התפעולי השנתי, מה שמעלה חשש שהביצועים החזקים אינם כולם צמיחה אורגנית בת קיימא ועלול להשפיע על איכות המרווחים העתידיים.
ServiceNow (סימול: NOW) הציגה רבעון שמחזק את מעמדה כאחת מחברות התוכנה הארגונית האיכותיות בשוק, אך גם מחדד שהמשך העלייה במניה תלוי כעת ביכולת להפוך את הביקוש ל-AI לצמיחה רחבה ורווחית.
הכנסות המנויים צמחו בקצב גבוה, החברה עקפה את הקצה העליון של התחזיות והעלתה את תחזית ההכנסות השנתית, כך שהמומנטום העסקי נותר חזק גם בסביבה שבה ארגונים בוחנים בזהירות את ההחזר על השקעות AI.
השינוי החשוב ביותר לעומת הרבעונים הקודמים הוא שה-AI מתחיל להפוך מסיפור מוצר למנוע מסחרי מדיד, לאחר שהפעילות חצתה מיליארד דולר ב-ACV והיקף הפריסות האג'נטיות גדל במהירות.
במקביל, צבר ההתחייבויות והתרחבות העסקאות הגדולות משפרים את נראות ההכנסות ומעידים שהלקוחות מעמיקים את השימוש בפלטפורמה.
מנגד, חלק מהעודף בהכנסות הרבעון נבע מהקדמת פעילות מהממשל האמריקאי, בעוד רכישת Armis והשימוש המתרחב בתשתיות ענן חיצוניות מכבידים על המרווחים.
לכן תזת ההשקעה התחזקה מבחינת ביקוש, AI ונראות עתידית, אך לא ללא מחיר.
עד הדוח הבא, המשקיעים יתמקדו בשאלה האם צמיחת ה-AI ממשיכה להאיץ ללא ירידה נוספת באיכות המרווחים ובתזרים.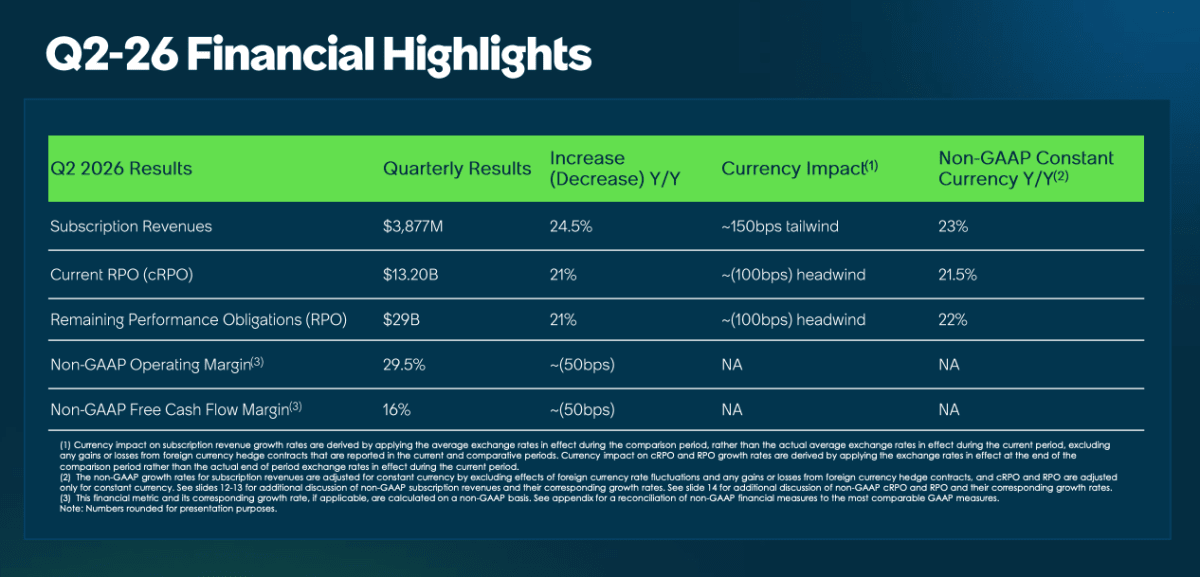
מקור: מצגת משקיעים NOW
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר של ServiceNow מפלטפורמת אוטומציה ארגונית לפלטפורמת תפעול וניהול AI בקנה מידה רחב. הפעילות מבוססת ה-AI חצתה מיליארד דולר ב-ACV, והחברה דיווחה כי מספר הפריסות האג'נטיות גדל פי תשעה בתוך תשעה חודשים.
המשמעות למשקיעים היא שהלקוחות אינם מסתפקים בניסויים מוגבלים, אלא מתחילים לשלב את מוצרי ה-AI בתוך תהליכים עסקיים, אבטחה, שירות לקוחות וניהול תשתיות.
זהו שינוי מבני, משום שהמוצרים החדשים נשענים על אותה פלטפורמה, אותם נתונים ואותם חוזים קיימים, ולכן הם יכולים להגדיל את ההכנסה מכל לקוח בלי לדרוש בנייה מחדש של בסיס ההפצה.
ככל שה-AI הופך לחלק מובנה מתהליך העבודה, ServiceNow מעמיקה את התלות של הלקוח בפלטפורמה ומחזקת את פוטנציאל ההתרחבות ארוכת הטווח.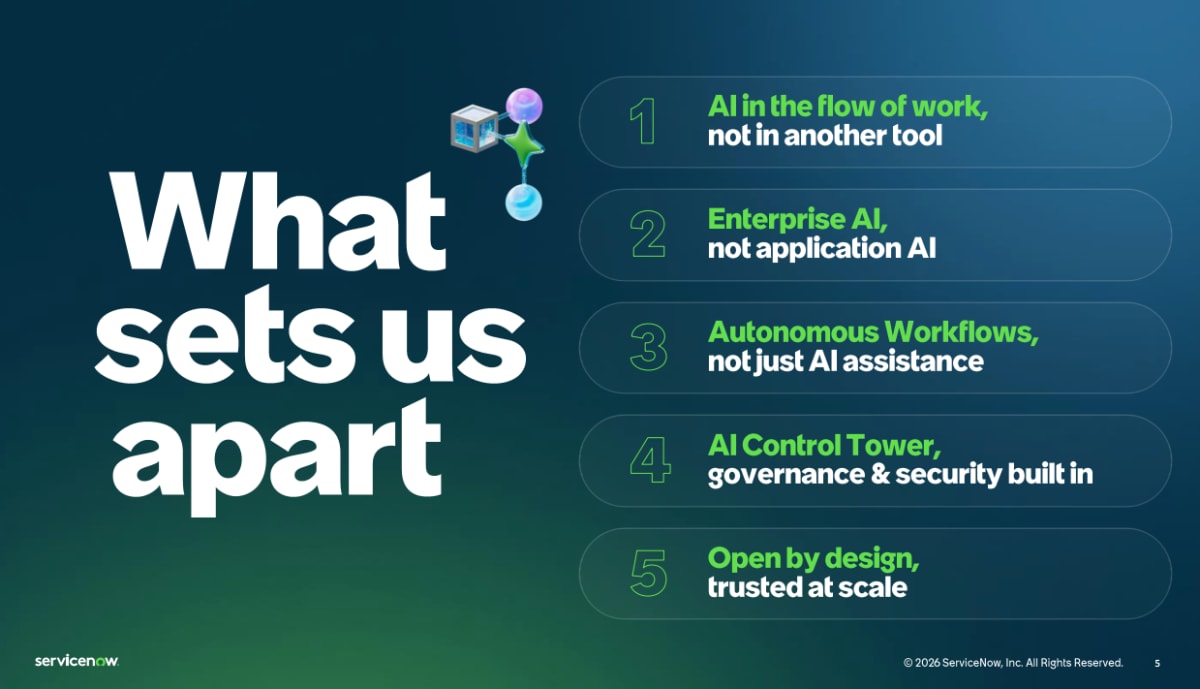
מקור: מצגת משקיעים NOW
המנוע השני הוא ההתרחבות בתוך ארגונים גדולים והארכת משך ההתקשרויות.
החברה סיימה את הרבעון עם 658 לקוחות שמייצרים יותר מ-5 מיליון דולר ב-ACV, ומספר העסקאות החדשות בהיקף של מעל מיליון דולר צמח בכמעט 40%.
במקביל, ה-RPO הגיע ל-29 מיליארד דולר, נתון שממחיש כי הלקוחות מתחייבים להיקפים רחבים ולתקופות ארוכות יותר.
עבור המשקיעים, המשמעות היא שהצמיחה אינה נשענת רק על גיוס לקוחות חדשים, אלא על מכירה של יותר מוצרים לאותו לקוח והפיכת ServiceNow לשכבת תפעול מרכזית בארגון.
זו מגמה מבנית, משום שהיסטוריית החברה מראה שלקוחות ותיקים מגדילים משמעותית את היקף החוזים לאורך זמן, ולכן בסיס הלקוחות הקיים ממשיך לשמש מנוע צמיחה גם כאשר קצב גיוס הלקוחות מתמתן.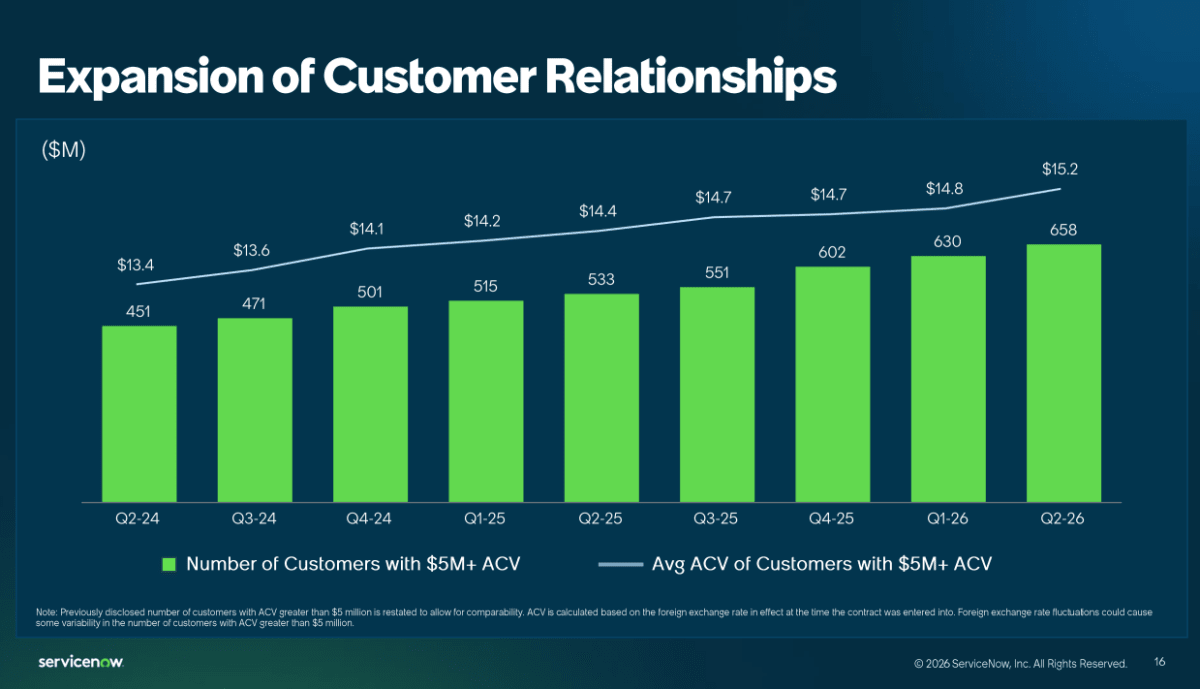
מקור: מצגת משקיעים NOW
התרחיש הדובי
הסיכון הראשון הוא שחלק מהחוזקה ברבעון אינו מייצג כולו האצה אורגנית ברת קיימא.
ServiceNow ציינה כי הכנסות המנויים עקפו את התחזית גם משום שביקוש חזק מצד הממשל האמריקאי הקדים הכנסות שהיו צפויות ברבעון השלישי.
המשמעות היא שחלק מהביצועים החזקים ברבעון השני הגיעו על חשבון התקופה הבאה ולא בהכרח משינוי מלא בקצב הצמיחה הבסיסי.
מדובר בעיקר בהשפעת תזמון, אך היא חשובה משום שהתחזית לרבעון הבא מצביעה על התמתנות לצמיחה של כ-20% במטבע קבוע.
אם הצמיחה ב-cRPO ובנטו ACV לא תפצה על ההקדמה, השוק עלול לפרש את הרבעון החזק כנקודת שיא זמנית ולא כהאצה חדשה.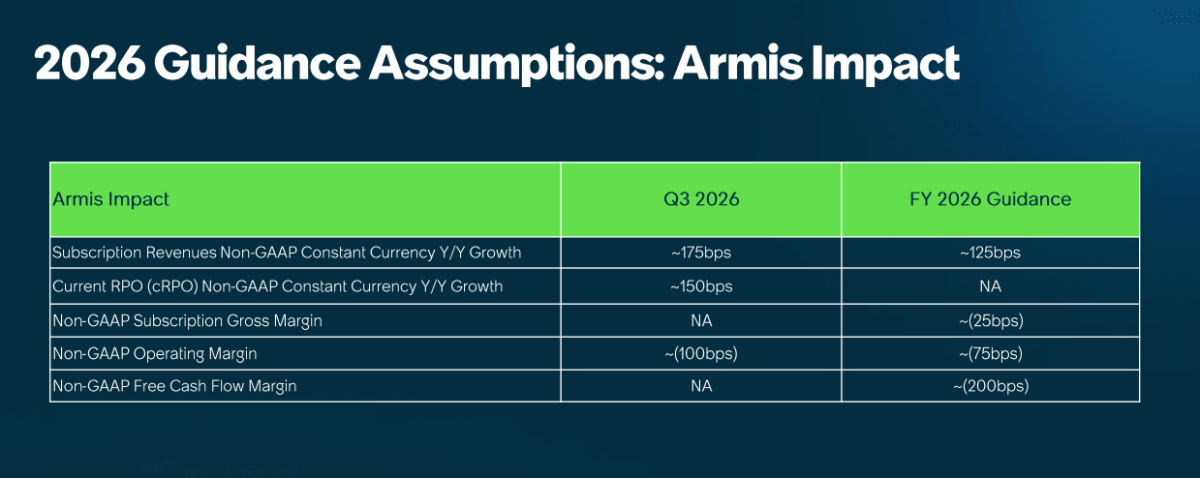
מקור: מצגת משקיעים NOW
הסיכון השני הוא שהרחבת הפלטפורמה באמצעות רכישות ותשתיות חיצוניות מגדילה את הפער בין ביצועי ה-GAAP לבין הרווחיות המתואמת.
רכישת Armis צפויה להוסיף לצמיחה, אך גם להפחית כ-75 נקודות בסיס מהמרווח התפעולי השנתי וכ-200 נקודות בסיס ממרווח התזרים החופשי.
בנוסף, החברה צופה שמעבר של יותר לקוחות לשותפי hyperscaler ואימוץ מוגבר של AI ילחצו על המרווח הגולמי.
בטווח הקצר מדובר בהשקעה מכוונת להרחבת השוק, אך אם עלויות התשתית, האינטגרציה והתגמול ההוני יישארו גבוהות, השיפור ב-ACV לא יתורגם במלואו לצמיחה כלכלית לבעלי המניות.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה משום שהרבעון סיפק הוכחה ברורה יותר לכך שה-AI הופך למנוע חוזים ולא רק לנרטיב טכנולוגי. הביקוש הרחב, העסקאות הגדולות וצבר ההתחייבויות מחזקים את נראות הצמיחה, בעוד העלאת התחזית מצביעה על ביטחון הנהלה גבוה יותר.
עם זאת, המשתנה שיקבע את ביצועי החברה והמניה מעכשיו הוא קצב הצמיחה ב-cRPO בנטרול השפעות מטבע ורכישות.
אם המדד יישאר סביב 20% ומעלה תוך שמירה על מרווח תפעולי גבוה, התזה תמשיך להתחזק, אם הוא ייחלש בזמן שהוצאות הרכישות וה-AI עולות, איכות הצמיחה תעמוד בסימן שאלה.
הנושאים המרכזיים
AI הופך ממוצר משלים לשכבת תפעול ארגונית
ServiceNow ממקמת את ה-AI בתוך תהליכי העבודה ולא ככלי נפרד, תוך שילוב נתונים, אבטחה, אוטומציה וממשל על פלטפורמה אחת.
השינוי חשוב משום שהוא מאפשר לחברה למכור AI לכל מחלקה בארגון ולא רק לצוותי IT.
ככל שהלקוחות יאמצו תהליכים אוטונומיים רחבים יותר, ServiceNow עשויה להגדיל גם את מספר המוצרים ללקוח וגם את עומק השימוש בכל מוצר.
העסקאות הגדולות משפרות את נראות ההכנסות
העלייה בכמות הלקוחות הגדולים ובמספר העסקאות בהיקף גבוה מראה שהפלטפורמה מקבלת תפקיד אסטרטגי יותר בתוך הארגון.
לקוחות כאלה נוטים לחתום על חוזים ארוכים, להשתמש ביותר מודולים ולהציג שיעורי שימור גבוהים יותר. לכן הגידול אינו רק חיובי להכנסות הנוכחיות, אלא גם מפחית את התנודתיות ומגדיל את פוטנציאל ההרחבה בעתיד.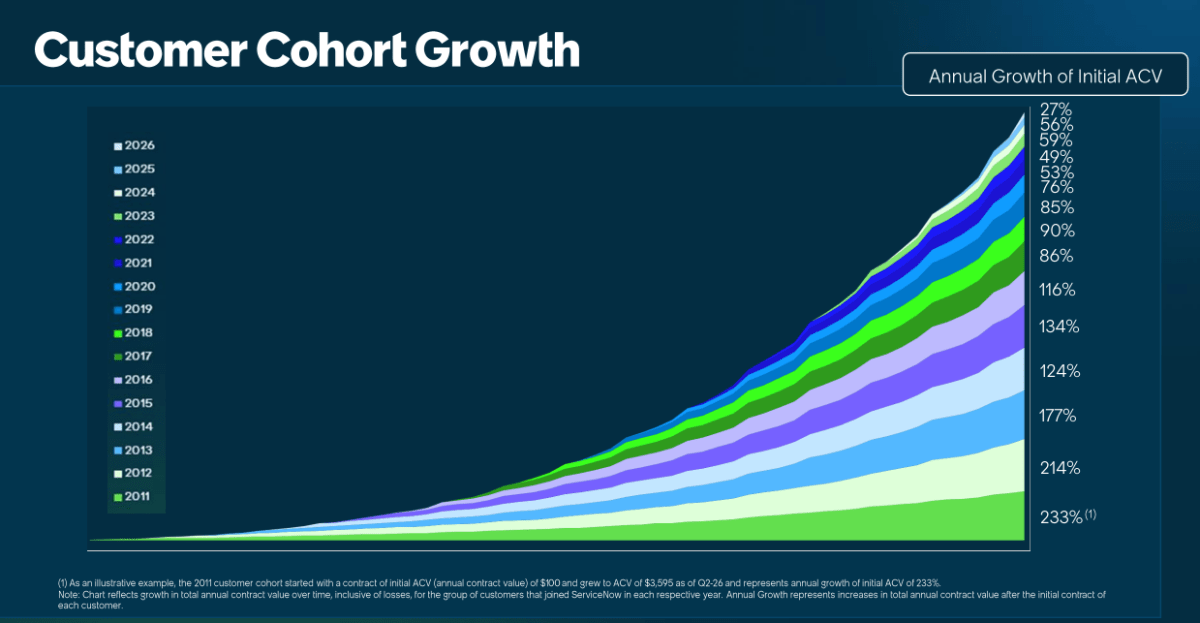
מקור: מצגת משקיעים NOW
האבטחה הופכת לוקטור צמיחה חדש
שילוב Armis, AI Control Tower ופתרונות Risk and Security מרחיב את ServiceNow מעבר לניהול תהליכים אל תחום אבטחת הסייבר והממשל על סוכני AI.
זהו שוק גדול ובעל חשיבות אסטרטגית, משום שארגונים דורשים שליטה, הרשאות ונראות לפני שהם מרחיבים שימוש ב-AI.
ההזדמנות משמעותית, אך הצלחתה תלויה ביכולת לשלב את הרכישה בלי לפגוע לאורך זמן במרווחים.
התחזית משקפת ביטחון - אך גם התמתנות
החברה העלתה את תחזית הכנסות המנויים לשנה וצופה מרווח תפעולי מתואם של 31.5% ומרווח תזרים חופשי של 35%.
עם זאת, תחזית הרבעון השלישי מצביעה על קצב צמיחה נמוך יותר מזה שנרשם ברבעון השני, המשקיעים יצטרכו להבחין בין האטה טבעית כתוצאה מהשוואה גבוהה והקדמת הכנסות לבין ירידה ממשית בביקוש.
שאלות מפתח
-
כמה מתוך הצמיחה בנטו ACV של מוצרי ה-AI מגיע מלקוחות קיימים שמרחיבים חוזים, וכמה מלקוחות חדשים או עסקאות עצמאיות?
-
כיצד צפויה רכישת Armis להשפיע על קצב הצמיחה האורגני ועל המרווחים לאחר סיום תקופת האינטגרציה הראשונית?
-
האם ההתמתנות הצפויה ב-cRPO ברבעון השלישי נובעת בעיקר מהקדמת הכנסות וממטבע, או משינוי במחזורי המכירה ובהיקף ההתחייבויות של לקוחות?
למה לשים לב ברבעון הבא
צמיחת cRPO במטבע קבוע
זהו המדד המרכזי לנראות ההכנסות ב-12 החודשים הקרובים. שמירה על צמיחה של כ-20% תראה שהביקוש הבסיסי נותר חזק גם לאחר הקדמת חלק מההכנסות מהרבעון השלישי.
ירידה משמעותית תאותת שהצמיחה המדווחת מקדימה את קצב ההזמנות החדשות.
נטו ACV ממוצרי AI
המשקיעים צריכים לראות שהחצייה של מיליארד דולר אינה אירוע נקודתי.
המשך האצה ב-ACV יוכיח שהלקוחות עוברים מפרויקטים ראשוניים לפריסות רחבות ומסחריות.
האטה תעלה ספק לגבי מהירות המוניטיזציה של ההשקעות במוצרים וברכישות.
מרווח התפעול המתואם
החברה מנחה ל-31% ברבעון הבא, למרות השפעת Armis ועלויות AI.
עמידה או עקיפה של התחזית תראה שהמינוף התפעולי והצמיחה בחוזים מפצים על ההשקעות.
ירידה נוספת תצביע על כך שהרחבת הפלטפורמה מייצרת צמיחה, אך במחיר גבוה יותר מכפי שהשוק מעריך.
המסר המרכזי מהרבעון
ServiceNow מצליחה להפוך את גל ה-AI להזמנות, חוזים והעמקת קשרי לקוחות. החברה יצאה מהרבעון חזקה יותר מבחינת מעמדה האסטרטגי ונראות ההכנסות, אך גם עם מבנה עלויות מורכב יותר. המשתנה החשוב ביותר עד הדוח הבא הוא צמיחת ה-cRPO האורגנית - היא תקבע אם מומנטום ה-AI מתורגם לצמיחה מתמשכת ולא רק לרבעון חזק.