סיכום דו״ח Q2 2026 חברת TESLA | TSLA
23.7.2026

בקצרה
- הרווחיות התפעולית של טסלה ירדה באופן דרמטי ל-1.4% ברבעון, ירידה של 57% לעומת התקופה המקבילה, למרות עלייה של 26% בהכנסות, מה שמעיד על שחיקה במרווח הגולמי ועל כך שהגידול במכירות אינו מיתרגם למינוף תפעולי מספק.
- השקעותיה הכבדות של טסלה ב-AI, סוללות, רובוטיקה וייצור שבבים הגיעו לשיא של 5.8 מיליארד דולר ברבעון, מה שהוביל לתזרים מזומנים חופשי שלילי של 1.1 מיליארד דולר, ומעלה חשש לגבי יכולת החברה לממן את צמיחתה מתוך רווחים קיימים ללא פגיעה בנזילות.
- מספר מנויי FSD הפעילים של טסלה זינק ל-1.48 מיליון, עלייה שנתית של 56%, כאשר שיעור ההצטרפות בצפון אמריקה עבר 55% מהמכוניות החדשות, מה שמחזק את תזת המעבר של החברה לפלטפורמת תוכנה ושירותים בעלת פוטנציאל למרווחים גבוהים יותר.
- טסלה הרחיבה את פעילותה מעבר לרכב הפרטי, עם פריסות אגירת אנרגיה שעלו ל-13.5 GWh, תחילת ייצור Cybercab והתרחבות פעילות Robotaxi, מה שמפחית בהדרגה את תלותה במחזור מכירות הרכב ומספק בסיס אסטרטגי חדש לצמיחה עתידית.
Tesla (TSLA) הציגה רבעון שבו הביקוש התאושש, אך הרווחיות נשחקה דווקא בזמן שההשקעות הגיעו לשיא.
מסירות הרכבים עלו לשיא רבעוני שני וההכנסות צמחו בחדות, מה שמראה כי החברה הצליחה להחזיר נפח לאחר החולשה ברבעון הקודם.
עם זאת, ההוצאות התפעוליות זינקו, המרווח התפעולי ירד ל-1.4% והרווח המתואם נחלש עדות לכך שהגידול במכירות עדיין אינו מייצר מינוף תפעולי.
במקביל, FSD, שירותי הרכב, אגירת האנרגיה ו-Robotaxi התקדמו והחלו להעניק בסיס ממשי יותר לתזה שלפיה Tesla יכולה להפוך מחברת חומרה לפלטפורמת תוכנה ושירותים.
השינוי המרכזי הוא שהחזון העתידי כבר אינו מתבטא רק בפיתוח, Cybercab נכנס לייצור, פעילות Robotaxi מתרחבת ומספר מנויי FSD ממשיך לעלות. מנגד, ההשקעות הכבדות ב-AI, סוללות, רובוטיקה וייצור שבבים הפכו את תזרים המזומנים החופשי לשלילי.
לכן תזת ההשקעה התחזקה מבחינה אסטרטגית, אך נחלשה מבחינת איכות הרווח והיכולת לממן את הצמיחה.
עד הדוח הבא, המשקיעים יתמקדו בשאלה האם ההשקעות מתחילות לייצר הכנסות בעלות מרווח גבוה או ממשיכות להכביד על הפעילות הקיימת.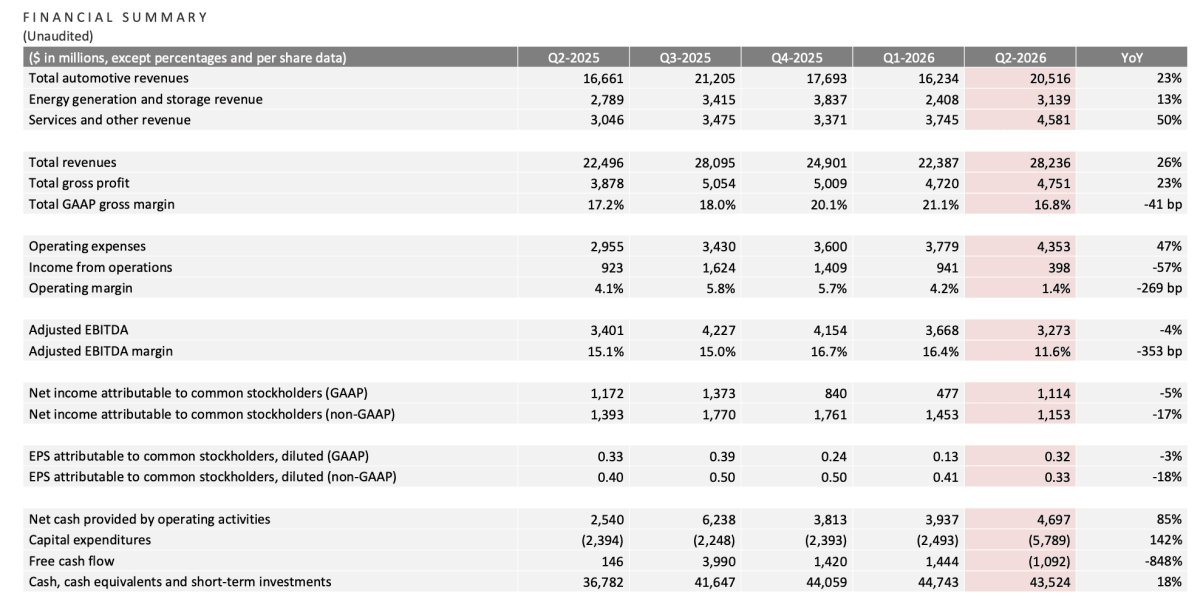
מקור: מצגת משקיעים TESLA
התרחיש השורי
מנוע הצמיחה המשמעותי ביותר הוא המעבר ההדרגתי להכנסות מתוכנה ושירותים.
מספר מנויי FSD הפעילים הגיע ל-1.48 מיליון, עלייה שנתית של 56%, ושיעור ההצטרפות בצפון אמריקה עבר 55% מהמכוניות החדשות.
במקביל, רווחי Services and Other הגיעו לשיא, עם שיפור בכל רכיבי הפעילות.
החשיבות למשקיעים היא שהכנסות מתוכנה ושירותים יכולות להגדיל את ההכנסה מכל רכב שכבר נמכר, ללא תלות מלאה בקצב ייצור מכוניות חדשות.
מדובר במגמה מבנית, משום שבסיס הרכבים המותקן גדל והפצת FSD מתרחבת למדינות נוספות.
אם שיעורי האימוץ ימשיכו לעלות, Tesla תוכל לשפר את תמהיל הרווח ולעבור ממודל שמבוסס בעיקר על מכירת חומרה למודל עם רכיב חוזר ובעל פוטנציאל למרווח גבוה יותר.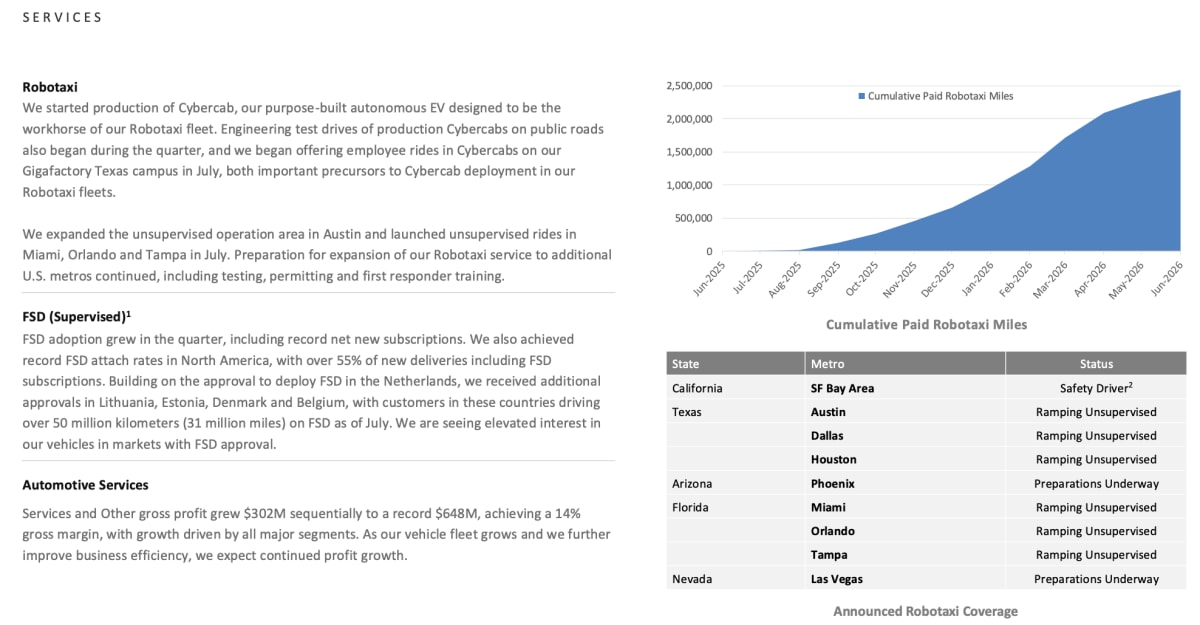
מקור: מצגת משקיעים TESLA
מנוע הצמיחה השני הוא הרחבת המערכת העסקית מעבר לרכב הפרטי.
פריסות אגירת האנרגיה עלו ל-13.5 GWh, בעוד Megafactory Shanghai ממשיכה להתרחב ומפעל Megapack החדש בטקסס מתקרב לתחילת ייצור.
במקביל, Cybercab החל בייצור ופעילות Robotaxi ללא נהג מתרחבת במספר ערים בארצות הברית. השילוב בין אגירת אנרגיה, צי אוטונומי ותשתיות AI מפחית בהדרגה את התלות במחזור המכירות של Model 3 ו-Model Y.
זהו שינוי מבני פוטנציאלי, אך עדיין בשלב מוקדם הערך למשקיעים ייווצר רק אם Tesla תוכיח שהפעילויות הללו מסוגלות להגיע לקנה מידה מסחרי ולרווחיות, ולא רק להציג התקדמות טכנולוגית.
התרחיש הדובי
הסיכון המרכזי הוא הפער החריף בין צמיחת ההכנסות לבין הרווחיות. הרווח התפעולי ירד ב-57% לעומת התקופה המקבילה, אף שההכנסות עלו ב-26%, משום שההוצאות התפעוליות צמחו מהר יותר והמרווח הגולמי נשחק.
גם המרווח הגולמי של פעילות הרכב, בנטרול זיכויים רגולטוריים, ירד ל-16.3% לעומת 19.2% ברבעון הקודם.
המשמעות היא שההתאוששות במסירות נשענת על תמהיל ותמחור שאינם מייצרים את אותה רמת רווח לכל רכב.
חלק מהלחץ עשוי להיות זמני בשל השקעות והשקות מוצרים, אך אם Tesla לא תשפר את כלכלת הליבה של הרכב, מדובר בסיכון מבני שמגביל את יכולתה לממן את פעילות ה-AI מתוך הרווחים הקיימים.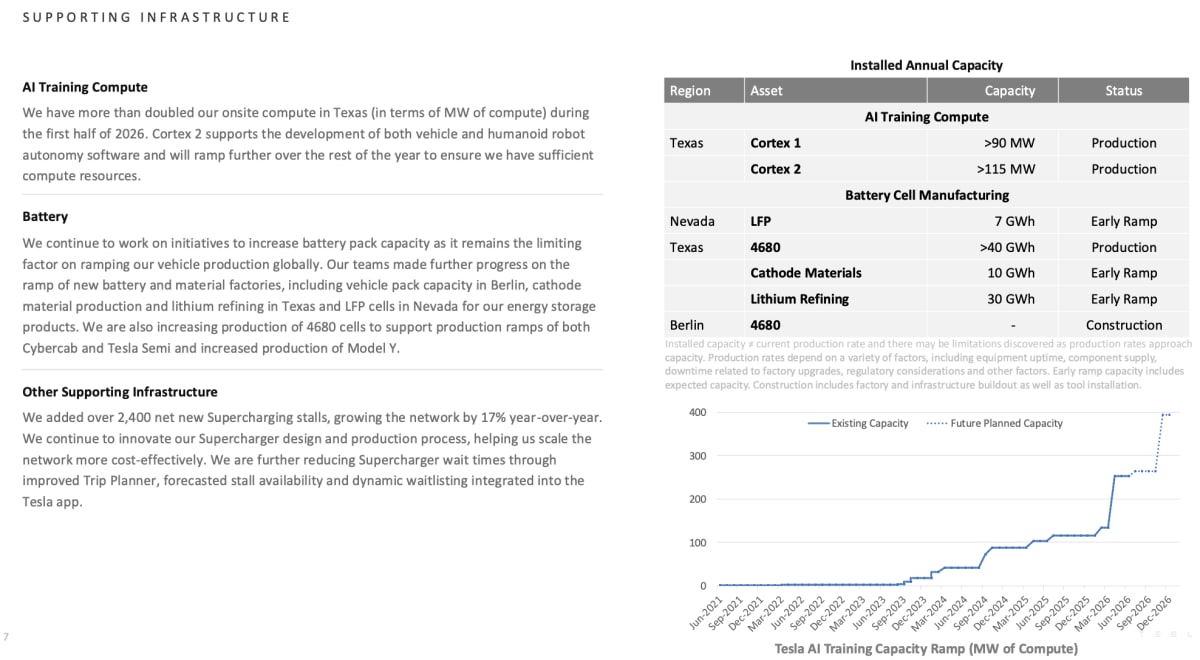
מקור: מצגת משקיעים TESLA
הסיכון השני הוא שעוצמת ההשקעות מקדימה משמעותית את קצב המוניטיזציה. הוצאות ההון הגיעו ל-5.8 מיליארד דולר ברבעון והובילו לתזרים חופשי שלילי של 1.1 מיליארד דולר, למרות תזרים תפעולי חזק.
החברה משקיעה במקביל במחשוב AI, סוללות, חומרי גלם, שבבים, Optimus, Semi ו-Robotaxi פרויקטים שדורשים הון רב אך מועדי ההחזר שלהם אינם ודאיים.
בטווח הקצר זהו לחץ יזום ולא סימן למצוקת נזילות, משום שמאזן המזומנים נותר משמעותי אך עם זאת, אם המסחור יתעכב, השחיקה בתזרים עלולה להפוך למגמה מתמשכת ולחייב את השוק להעריך מחדש את מחיר ההמתנה לחזון העתידי.
האם משהו השתנה בתזת החברה?
הרבעון חיזק את תזת ההשקעה האסטרטגית של Tesla, משום ש-FSD, Robotaxi, אנרגיה ושירותים הציגו התקדמות מוחשית יותר. עם זאת, הוא החליש את התזה הפיננסית בטווח הקרוב, לאחר שהצמיחה בנפח לוותה בירידה חדה במרווחים ובתזרים שלילי. המשתנה החשוב ביותר עד הדוח הבא הוא המרווח התפעולי - הוא יקבע אם Tesla מתחילה להמיר את השקעותיה להכנסות איכותיות, או שהתרחבות הפעילות ממשיכה להגיע במחיר של שחיקת רווחיות.
הנושאים המרכזיים
המסירות התאוששו - אך איכות הצמיחה נותרה חלשה
Tesla מסרה 480,126 כלי רכב, בעוד מלאי הרכב ירד ל-15 ימי אספקה.
השיפור מצביע על ביקוש חזק יותר ועל ניהול מלאי יעיל ביחס לרבעון הקודם.
עם זאת, הירידה ברווחיות מראה כי נפח גבוה יותר לבדו אינו מספיק, המשקיעים צריכים לראות שהחברה יכולה לצמוח מבלי להישען על תמחור אגרסיבי או על תמהיל מוצרים פחות רווחי.
FSD הופך מרכיב משמעותי יותר בתזה
הגידול במנויים, שיעורי ההצטרפות הגבוהים והתרחבות האישורים באירופה מעידים כי FSD מתחיל לקבל בסיס מסחרי רחב יותר.
החשיבות אינה רק בהכנסה הנוכחית, אלא ביכולת להפוך את צי הרכבים הקיים לנכס שמייצר הכנסה חוזרת. המשך המגמה עשוי להעלות את הרווחיות הממוצעת מכל לקוח ולהפחית את התלות במכירת רכב נוסף.
Robotaxi עובר מפיתוח לפריסה
תחילת הייצור של Cybercab והרחבת הנסיעות ללא נהג מייצגות מעבר חשוב מניסוי טכנולוגי לבניית פעילות מסחרית.
עם זאת, הפריסה עדיין מוגבלת ותלויה באישורים, בטיחות ותפעול.
השלב הבא אינו מספר הערים המוכרזות, אלא קצב הנסיעות בתשלום והיכולת להפעיל צי באופן עקבי וכלכלי.
מגבלת הסוללות הופכת לצוואר בקבוק אסטרטגי
החברה ציינה כי קיבולת מארזי הסוללות היא המגבלה העיקרית על הגדלת ייצור הרכב בטווח הקרוב.
לכן Tesla מרחיבה ייצור תאי 4680, ליתיום, חומרי קתודה ותאי LFP.
הצלחה תאפשר להגדיל ייצור ולשפר שליטה בעלויות, אך עיכובים עלולים לפגוע בקצב ההתרחבות של Cybercab, Semi ופעילות האנרגיה בו זמנית.
שאלות מפתח
-
באיזה שלב צפויה העלייה בהכנסות מ-FSD ומ-Robotaxi להתחיל לקזז באופן מהותי את ההוצאות הגבוהות על AI ותשתיות?
-
כמה מהשחיקה במרווח הרכב נבעה מתמהיל ותמחור, וכמה מהוצאות זמניות הקשורות להשקות ולעלייה בקצב הייצור?
-
מהו לוח הזמנים להסרת מגבלת קיבולת מארזי הסוללות, וכיצד היא משפיעה על יעדי הייצור של Cybercab, Semi ו-Model Y?
למה לשים לב ברבעון הבא
המרווח התפעולי
זהו המדד החשוב ביותר לבחינת איכות הצמיחה.
התאוששות במרווח תראה שהגידול במסירות ושיפור פעילות השירותים מתחילים לספוג את ההוצאות על AI וייצור.
שחיקה נוספת תצביע על כך שההשקעות ממשיכות לגדול מהר יותר מהערך הכלכלי שהן מייצרות.
מנויי FSD ושיעור ההצטרפות
המשך עלייה בשני המדדים יחזק את הטענה ש-Tesla בונה מנוע הכנסות חוזרות בעל פוטנציאל למרווח גבוה.
האטה תעלה ספק לגבי נכונות הלקוחות לשלם עבור התוכנה מעבר להתלהבות הראשונית או לשווקים שבהם התקבלו אישורים חדשים.
תזרים המזומנים החופשי
המשקיעים צריכים לבחון אם התזרים השלילי היה נקודת שיא זמנית במחזור ההשקעות או תחילתה של תקופה ממושכת של שריפת מזומנים.
חזרה לתזרים חיובי תראה שהפעילות הקיימת מסוגלת לממן את מפת הדרכים.
תזרים שלילי מתמשך יגדיל את הסיכון הפיננסי של פרויקטים שמועד הרווחיות שלהם עדיין אינו ודאי.
Tesla יצאה מהרבעון חזקה יותר
מבחינת פריסת הטכנולוגיה והיקף הפעילות, אך חלשה יותר מבחינת איכות הרווח.
החברה הוכיחה שהיא מסוגלת להחזיר את הביקוש ולהתקדם ב-FSD, Robotaxi ואנרגיה, אך עדיין לא הוכיחה שהחזון החדש משפר את הכלכלה של העסק.
עד הדוח הבא, המשקיעים צריכים להתמקד בשאלה אחת והיא, האם המרווח התפעולי מתחיל להתאושש בזמן שההשקעות נשארות גבוהות.