סיכום דו״ח Q2 2026 חברת Philip Morris International | PM
22.7.2026

בקצרה
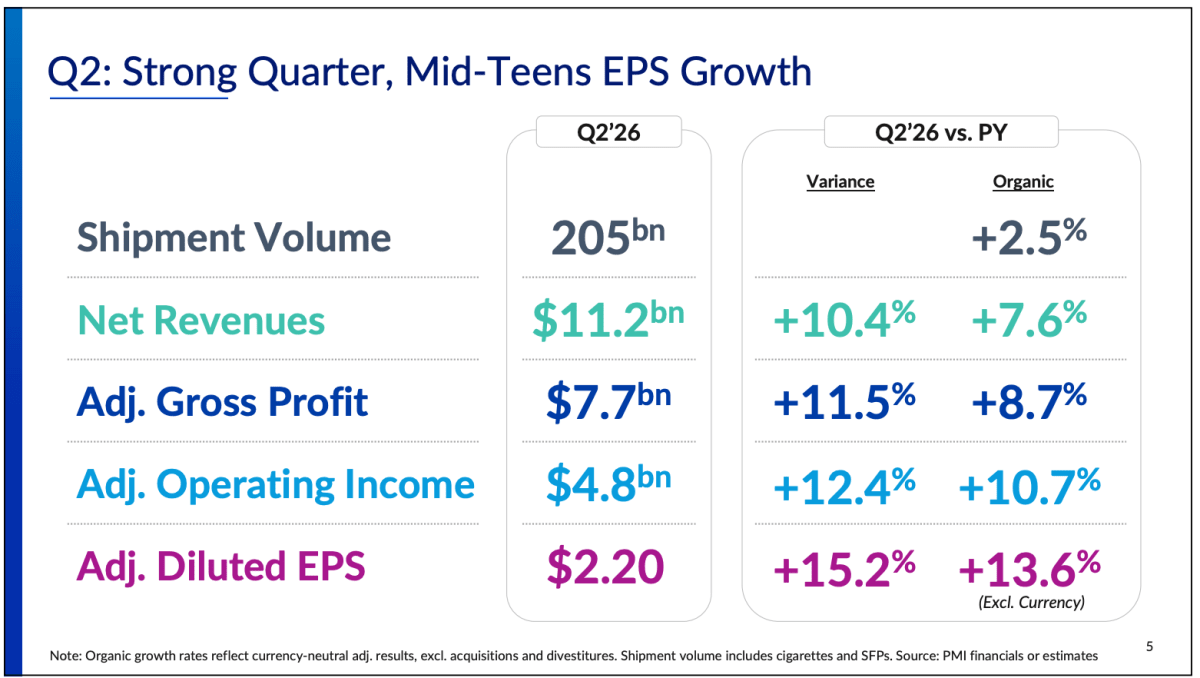
- פיליפ מוריס הציגה ברבעון השני של 2026 הכנסות שיא של 11.2 מיליארד דולר וצמיחה אורגנית של 7.6%, כאשר הרווח המתואם למניה עלה ב-13.6% ל-2.20 דולר, מה שמעיד על שיפור משמעותי באיכות הצמיחה ומינוף תפעולי חיובי המבסס את מעמדה הפיננסי.
- פעילות המוצרים ללא עשן, במיוחד מחוץ לארה"ב, מהווה מנוע צמיחה מרכזי עם עלייה אורגנית של 11.8% בהכנסות ושיפור ברווחיות הגולמית ל-70.1%, מה שמצביע על כך שהצמיחה ב-IQOS אינה באה על חשבון מרווחים, אלא משפרת אותם באמצעות תמחור ותמהיל מוצרים אופטימלי.
- עסקי הסיגריות המסורתיים ממשיכים לתמוך במעבר למוצרים ללא עשן, עם עלייה של 6.4% בהכנסות ו-8% ברווח הגולמי, בעיקר בזכות כוח תמחור של 10%, מה שמאפשר לחברה לממן השקעות עתידיות מבלי לפגוע ברווחיות הפעילות הקיימת.
- הפעילות בארצות הברית מהווה אתגר מרכזי, כאשר הכנסות המגזר ירדו ב-0.9% והרווח התפעולי צנח ב-19.1%, בעיקר עקב ביצועים חלשים של ZYN והשקעות גבוהות, מה שמחייב את החברה להאיץ השקעות ולבחון אסטרטגיות חדשות כדי להחזיר את המותג לצמיחה מהירה ולשפר את רווחיותו.
הרבעון השני של 2026 חיזק את התזה שלפיה פיליפ מוריס כבר לא תלויה רק בצמצום איטי של פעילות הסיגריות, אלא בונה מנוע צמיחה ורווחיות משמעותי סביב מוצרים ללא עשן.
הכנסות החברה חצו לראשונה 11 מיליארד דולר ברבעון, עם צמיחה אורגנית של 7.6%, בעוד הרווח המתואם למניה עלה ב-13.6% בנטרול השפעות מטבע.
השינוי החשוב ביותר הוא לא רק קצב הצמיחה, אלא האיכות שלה.
פעילות המוצרים ללא עשן צמחה מהר יותר מהקבוצה, הרחיבה את שיעור הרווח הגולמי והגיעה לכ-42% מההכנסות הכוללות.
במקביל, עסקי הסיגריות המשיכו לייצר כוח תמחור משמעותי, שאפשר לחברה להגדיל הכנסות ורווח למרות תמהיל גיאוגרפי פחות חיובי.
מנגד, הפעילות בארצות הברית עדיין לא עומדת בציפיות שנוצרו סביב ZYN, עם הכנסות כמעט ללא צמיחה ברבעון וירידה חדה ברווחיות בעקבות עלויות ייצור והשקעות.
לכן הרבעון מחזק את תזת ההשקעה ברמת הקבוצה, אך משנה את מוקד המעקב.
השאלה המרכזית כעת לא האם המעבר למוצרים ללא עשן עובד, אלא האם החברה תוכל להחזיר את ZYN לצמיחה מהירה בארצות הברית, תוך שמירה על שיפור המרווחים בפעילות הבינלאומית.
הרווח צמח מהר יותר מההכנסות
מקור: מצגת המשקיעים של Philip Morris International לרבעון השני של 2026
פיליפ מוריס סיימה את הרבעון השני עם הכנסות של 11.2 מיליארד דולר, עלייה אורגנית של 7.6%, בעוד הרווח המתואם למניה צמח ב-13.6% בנטרול מטבע והגיע ל-2.20 דולר.
הפער בין קצב צמיחת ההכנסות לרווח מצביע על שיפור באיכות הצמיחה ועל מינוף תפעולי חיובי.
התרחיש השורי
מנוע הצמיחה המרכזי ממשיך להיות פעילות המוצרים ללא עשן מחוץ לארצות הברית.
הכנסות המגזר צמחו אורגנית ב-11.8%, נפח המשלוחים גדל ב-8%, והרווח הגולמי עלה ב-14.6%, כך ששיעור הרווח הגולמי המתואם הגיע ל-70.1%, עלייה של 1.7 נקודות אחוז בנטרול מטבע ורכישות. המשמעות היא שהצמיחה ב-IQOS ובמוצרי האידוי לא מגיעה על חשבון הרווחיות.
להפך, שילוב של היקף פעילות גדול יותר, תמחור גבוה יותר ותמהיל מוצרים טוב יותר יוצר מינוף תפעולי.
העובדה ש-IQOS צמח גם תחת העלאת מסים ביפן ואיסור טעמים בפולין מצביעה על עמידות גבוהה יחסית של המותג.
מחוץ ליפן ולפולין, מכירות ה-HTU המתואמות בשוק צמחו ב-10%, נתון שמחזק את ההערכה שהחולשה בשתי המדינות נובעת בעיקר מאירועים נקודתיים ולא מהאטה רחבה בקטגוריה.
המנוע השני הוא היכולת של פעילות הסיגריות לממן את המעבר למוצרים ללא עשן.
נפח הסיגריות ברבעון גדל ב-1.1%, אך ההכנסות האורגניות עלו ב-6.4% והרווח הגולמי האורגני צמח ב-8%, בעיקר בזכות תמחור של 10%.
זה חשוב משום שהחברה לא נדרשת לבחור בין הגנה על הפעילות המסורתית לבין השקעה בעתיד.
עסקי הסיגריות עדיין מייצרים מזומנים ומרחיבים רווחיות, בזמן שהחברה משקיעה במוצרים ללא עשן.
אף שהצמיחה בנפח מגיעה בחלקה משווקים מתפתחים בעלי תמהיל פחות איכותי, כוח התמחור מפצה על כך.
כל עוד פיליפ מוריס ממשיכה להעלות מחירים מהר יותר מהירידה המבנית בצריכת סיגריות, הפעילות המסורתית יכולה להישאר מקור מימון יציב ולא להפוך במהירות לנטל.
התרחיש הדובי
הסיכון המרכזי בדוח נמצא בארצות הברית. הכנסות המגזר ירדו ב-0.9% באופן אורגני ברבעון, הרווח הגולמי המתואם ירד ב-8.9%, והרווח התפעולי המגזרי המתואם ירד ב-19.1%. ZYN אמנם הציג עלייה של 1.8% במשלוחים, אך המכירות בפועל לצרכנים היו שטוחות עד מעט חיוביות בלבד, בשעה שהקטגוריה עצמה ממשיכה לצמוח.
המשמעות היא שהמותג לא משתתף כרגע במלוא הצמיחה של השוק.
החברה מייחסת זאת לסביבה תחרותית לא אחידה ומגיבה באמצעות הרחבת המגוון, השקת מינונים חדשים והפחתת המחיר ליחידה בחלק מהמוצרים.
הצעדים עשויים לשפר את המיצוב, אך הם גם מעידים שהפרמיה של ZYN לא מובנת מאליה וכי התחרות מתחילה להשפיע על קצב הצמיחה ועל הכלכלה של המותג.
הסיכון השני הוא שהמשך הצמיחה יחייב השקעות גבוהות יותר לפני שהן ייצרו תשואה.
החברה מתכננת להאיץ השקעות בארצות הברית במחצית השנייה, הן לתמיכה ב-ZYN והן לקראת ההשקה העתידית של IQOS ILUMA.
כבר במחצית הראשונה עלויות הייצור וההשקעות פגעו בשיעור הרווח הגולמי של המגזר האמריקאי, שירד ב-9.7 נקודות אחוז באופן אורגני.
לכן גם אם ההכנסות ישתפרו, ייתכן שהרווחיות תישאר תחת לחץ בטווח הקצר. ברמת הקבוצה, התחזית עדיין מניחה צמיחה אורגנית של 7% עד 9% ברווח התפעולי, אך השגת היעד תלויה בכך שהרווחיות הבינלאומית תמשיך לפצות על ארצות הברית.
זהו סיכון זמני אם ההשקעות מחזירות את ZYN לצמיחה ומכינות בסיס מוצלח ל-IQOS. הוא יהפוך לסיכון מבני אם החברה תידרש להמשיך להגדיל הוצאות רק כדי לשמור על נתח שוק.
הרבעון חיזק את הסיפור הגלובלי, אך העביר את מבחן הביצוע לארצות הברית
הרבעון חיזק את תזת ההשקעה משום שהוכיח שהמעבר למוצרים ללא עשן מייצר לא רק צמיחה בהכנסות, אלא גם הרחבת מרווחים וצמיחה דו ספרתית ברווח.
פעילות IQOS ממשיכה להתקדם במספר אזורים, עסקי הסיגריות שומרים על כוח תמחור, והתחזית השנתית נותרה חזקה עם צמיחה צפויה של 7.5% עד 9.5% ברווח המתואם למניה בנטרול מטבע.
עם זאת, מוקד הסיכון עבר בבירור לארצות הברית. עד הדוח הבא, המשתנה החשוב ביותר יהיה קצב המכירות בפועל של ZYN לאחר השקת המוצרים החדשים, ובמיוחד האם ההשקעות מתחילות להחזיר את המותג לצמיחה בלי לגרום להמשך שחיקה חריפה ברווחיות.
הנושאים המרכזיים
פעילות המוצרים ללא עשן הופכת למנוע הרווח, לא רק למנוע ההכנסות
הפעילות ללא עשן סיפקה כ-42% מהכנסות הקבוצה וצמחה מהר יותר מכלל החברה. חשוב יותר, הרווח הגולמי של המגזר צמח מהר מההכנסות ושיעור הרווחיות השתפר.
זה משנה את איכות התזה, משום שהחברה לא רק מחליפה הכנסות מסיגריות במוצרים חדשים, אלא בונה פעילות בעלת כלכלה אטרקטיבית יותר.
המשך השיפור בתמהיל צפוי לתמוך בצמיחה ברווח גם אם קצב העלייה בנפח יתמתן.
IQOS שומר על מומנטום למרות לחצים רגולטוריים ומיסויים
משלוחי מוצרי הטבק המחומם גדלו ב-7.6%, ונתח IQOS מתוך שוק הסיגריות ומוצרי הטבק המחומם בשווקים שבהם הוא פעיל עלה ל-9.2%. ביפן נרשמה חולשה בעקבות העלאת מחיר גדולה והפחתת מלאי אצל הצרכנים, ובפולין איסור טעמים פגע בביקוש. למרות זאת, הצמיחה מחוץ לשני השווקים נותרה דו ספרתית. הדבר מצביע על כך שהבסיס הגיאוגרפי של IQOS מתרחב והחברה לא תלויה עוד במספר קטן של שווקים בוגרים.
עסקי הסיגריות ממשיכים להפתיע לטובה
הצמיחה האורגנית של 6.4% בהכנסות הסיגריות נבעה בעיקר מתמחור, בעוד נפח המשלוחים עלה במידה מתונה. התמהיל הגיאוגרפי היה שלילי משום שהצמיחה הגיעה בעיקר מטורקיה, אינדונזיה ומצרים, אך החברה הצליחה לפצות על כך באמצעות העלאות מחיר.
בטווח הקרוב, הפעילות המסורתית מעניקה לפיליפ מוריס גמישות להשקיע במוצרים ללא עשן, להפחית חוב ולשמור על תזרים מזומנים חזק.
ארצות הברית היא נקודת החולשה העיקרית
הפעילות האמריקאית השתפרה לעומת הרבעון הראשון, אך עדיין הציגה ירידה בהכנסות וברווח. במחצית הראשונה ההכנסות האורגניות ירדו ב-16.5% והרווח הגולמי האורגני ירד ב-27.5%. החברה משיקה מינונים, טעמים ופורמטים חדשים של ZYN ומגדילה השקעות שיווק וייצור.
הצעדים עשויים לתמוך בצמיחה עתידית, אך בטווח הקצר הם מגבירים את הסיכון לכך שהמגזר ימשיך לפגוע ברווחיות הקבוצה.
למה לשים לב ברבעון הבא
מכירות ZYN בפועל לצרכן
המשלוחים לבדם אינם מספיקים כדי להעריך את בריאות המותג, במיוחד לאחר תנודות מלאי אצל מפיצים וקמעונאים.
המשקיעים צריכים לבחון האם המכירות לצרכן חוזרות לצמוח בקצב גבוה יותר לאחר השקת ZYN ULTRA והמינונים החדשים.
שיפור כאן יחזק את ההערכה שהחולשה הייתה זמנית. המשך צמיחה שטוחה יעלה חשש לאובדן נתח שוק וללחץ תמחורי.
שיעור הרווח הגולמי בארצות הברית
הרווחיות במגזר האמריקאי נשחקה בצורה חדה בשל עלויות ייצור והשקעות.
נתון זה יראה האם החברה מתחילה לספוג את העלויות באמצעות היקף פעילות גדול יותר, או שההשקעות ממשיכות לגדול מהר מההכנסות.
התאוששות במרווחים תחזק את התזה לגבי התשואה העתידית על ההשקעות. ירידה נוספת תגדיל את הסיכון לתחזיות הרווח של 2027.
קצב הצמיחה של IQOS בנטרול יפן ופולין
החברה הציגה צמיחה של כ-10% במכירות ה-HTU המתואמות מחוץ ליפן ולפולין. זהו המדד הטוב ביותר להבחנה בין חולשה נקודתית לבין האטה רחבה בקטגוריה.
שמירה על צמיחה דו ספרתית תעיד שהחדירה בשווקים חדשים ובאירופה ממשיכה לפצות על הלחצים הרגולטוריים.
האטה רחבה יותר תערער את ההנחה ש-IQOS יכול להישאר מנוע צמיחה מרכזי לאורך זמן.
התחזית נשארה חזקה למרות ההשקעות והחולשה בארצות הברית
מקור: מצגת המשקיעים של Philip Morris International לרבעון השני של 2026, עמוד 20.
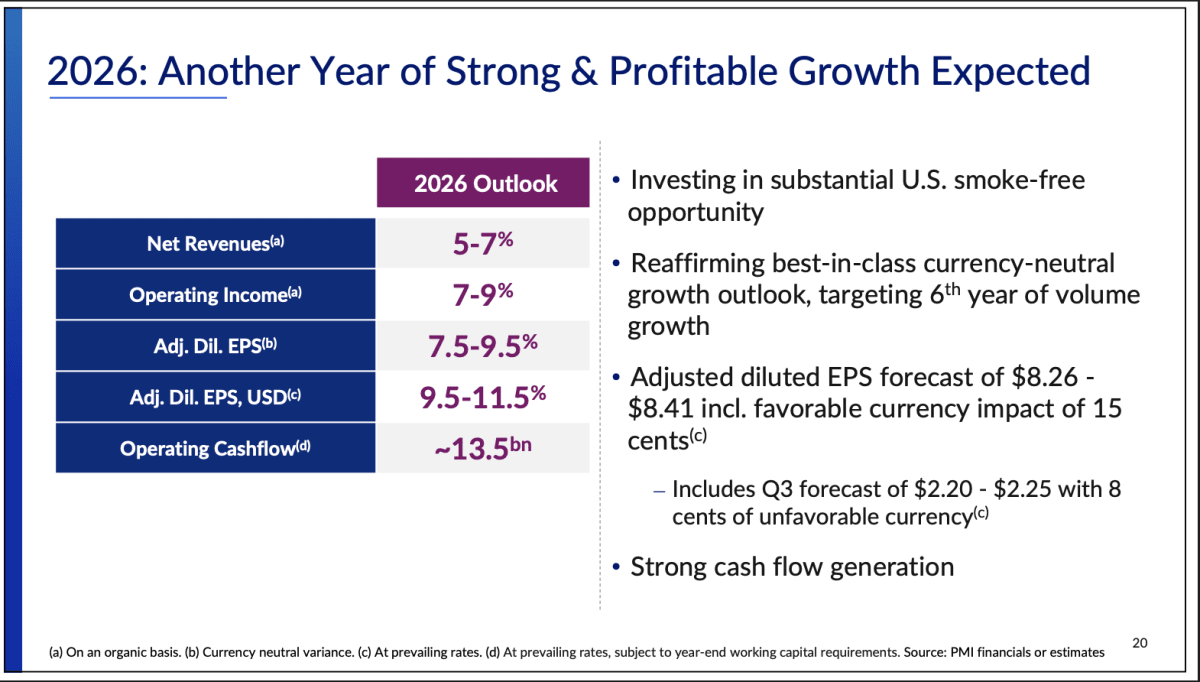
פיליפ מוריס צופה ב-2026 צמיחה אורגנית של 5% עד 7% בהכנסות, צמיחה של 7% עד 9% ברווח התפעולי וצמיחה של 7.5% עד 9.5% ברווח המתואם למניה בנטרול מטבע.
החברה צופה גם תזרים מזומנים מפעילות של כ-13.5 מיליארד דולר, שמספק לה יכולת להמשיך להשקיע במוצרים ללא עשן ובמקביל להפחית מינוף.
המסר המרכזי מהרבעון
פיליפ מוריס ממשיכה להפוך את פעילות המוצרים ללא עשן למנוע צמיחה ורווחיות אמיתי, בזמן שעסקי הסיגריות עדיין מספקים כוח תמחור ותזרים מזומנים.
החברה יצאה מהרבעון חזקה יותר ברמה הבינלאומית, אך עם סימן שאלה משמעותי יותר סביב ארצות הברית.
עד הדוח הבא, ביצועי ZYN לאחר הרחבת המוצרים יהיו המשתנה החשוב ביותר להבנת קצב הצמיחה העתידי וליכולת החברה להצדיק את ההשקעות המואצות.