רכישות, אגירה וחוות שרתים, כך נראתה המחצית ששינתה את נופר אנרגיה
22.7.2026

בקצרה
- קבוצת כלל השקיעה כ-300 מיליון שקל בנופר ישראל בתמורה ל-18.75% מהחברה הבת, מה שחיזק את בסיס ההון של נופר ואפשר לה להמשיך לקדם פרויקטים ללא תלות בחוב נוסף, תוך מתן אינדיקציה חיובית לשווי החברה מצד גוף מוסדי גדול.
- נופר השלימה רכישת פורטפוליו של תשעה פרויקטים סולאריים בארצות הברית בהספק של כמעט ג'יגה-ואט, בעלות של כ-285 מיליון דולר, מה שהגדיל משמעותית את היקף הנכסים המייצרים הכנסות וחיזק את מעמדה בשוק האמריקאי, אך גם הגביר את המינוף והצורך במימון מחדש.
- עסקת הרכישה בארצות הברית שינתה את תמהיל הפעילות של נופר, והוסיפה נכסים פעילים עם חוזי מכירת חשמל קיימים ותזרים בפועל, מה שמפחית את אי הוודאות סביב לוחות זמנים ועלויות הקמה ומעניק ערך גבוה יותר לחברה בשוק האנרגיה המתחדשת.
- המעבר של נופר מחברה עם צבר פרויקטים גדול לחברה עם יותר נכסים מחוברים לרשת וחוזים מייצרים הכנסות, משקף שינוי מהותי באופי הפעילות, כאשר השוק מתמחר כעת את היכולת שלה לייצר תזרים מזומנים יציב וארוך טווח, ולא רק פוטנציאל עתידי.
לפני כמה חודשים בפודקאסט ״מפת החום״ דיברנו עם הנהלת נופר על החזון שלה להפוך מחברת אנרגיה סולארית לחברת תשתיות אנרגיה גלובלית, עם דגש הולך וגובר על אגירה, תזרים ארוך טווח ופעילות בינלאומית.
מאז לא קרה אירוע אחד ששינה את התמונה, אלא רצף של התפתחויות' עסקה פורצת דרך בגרמניה, זכיות במכרזים בישראל, המשך ההתרחבות בתחום האגירה ומגמות עולמיות שממשיכות לחזק את הביקוש לתשתיות אנרגיה יציבות.
זו בדיוק הדרך שבה ערך נבנה בחברות תשתית. לא דרך כותרת אחת גדולה, אלא דרך ביצוע עקבי שמצטבר לאורך זמן.
אף אחד מהאירועים האלה לבדו אינו מסביר את השינוי שעברה החברה, אבל כאשר מחברים ביניהם מתקבלת תמונה ברורה יותר.
נופר מנסה לעבור מחברה שמחזיקה צבר גדול של פרויקטים, לחברה שבה יותר נכסים מחוברים לרשת, יותר חוזים מייצרים הכנסות ויותר מהפעילות מתחילה להשתקף בתזרים.
וזה בדיוק מה שהשוק התחיל לתמחר במהלך השנה.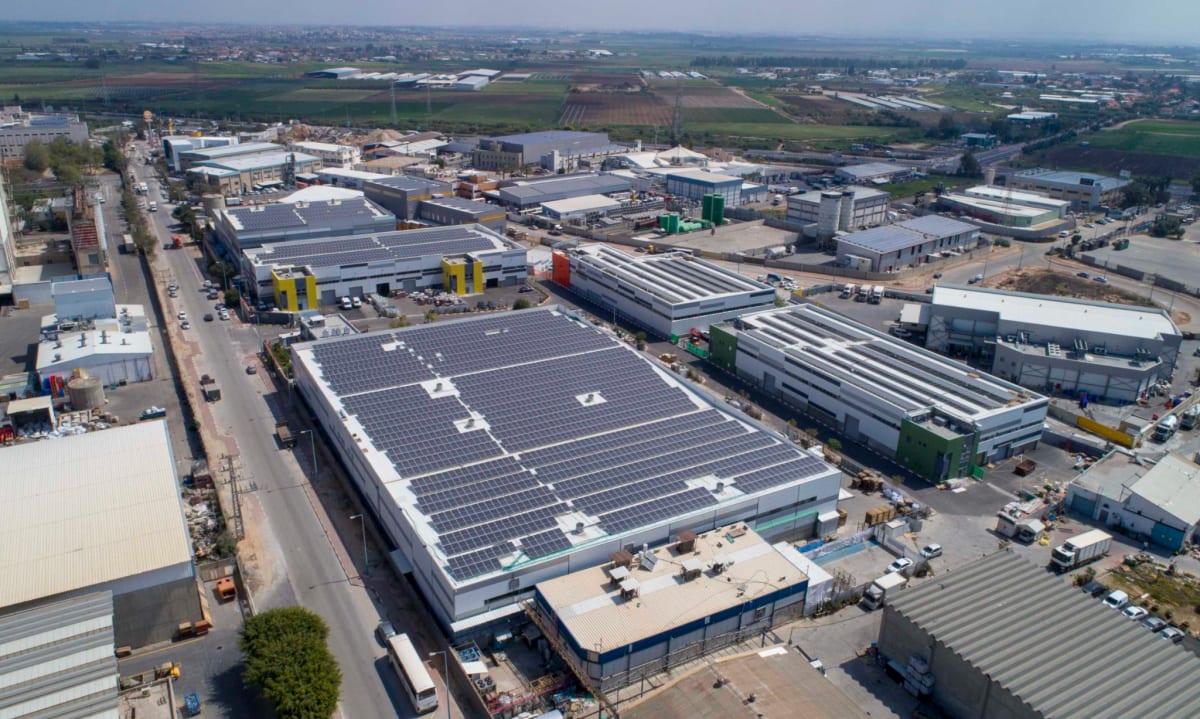
מתקן אנרגיה סולרית
מקור: נופר אנרגיה
ינואר: כלל נכנסת לפעילות של נופר בישראל
המהלך המשמעותי הראשון של השנה הגיע כבר בינואר, כאשר קבוצת כלל הסכימה להשקיע כ-300 מיליון שקל בנופר ישראל, בתמורה ל-18.75% מהחברה הבת.
בחודש מרץ הושלם השלב הראשון של העסקה, שבמסגרתו הועברו לנופר כ-207 מיליון שקל, כאשר יתרת ההשקעה אמורה להתקבל לאחר השלמת העברת הנכסים שנכללו בהסכם.
מעבר להזרמת ההון, העסקה סיפקה לנופר דבר נוסף שהשוק אוהב לראות וזה גוף מוסדי גדול שבחן את הפעילות הישראלית והסכים להשקיע בה לפי שווי מוגדר.
במילים אחרות, כלל לא רכשה מניות בחברה הציבורית לפי מחיר השוק, אלא בחרה להיכנס ישירות לפעילות המקומית, שבה מרוכזים פרויקטים סולאריים ומתקני אגירה בשלבי פיתוח, הקמה והפעלה.
עבור נופר, ההשקעה חיזקה את בסיס ההון ואפשרה לה להמשיך לקדם פרויקטים בלי להסתמך רק על חוב או על גיוס נוסף מבעלי המניות. עבור המשקיעים, היא סיפקה אינדיקציה לכך שגם מחוץ לבורסה יש מי שמוכן להעניק לפעילות החברה שווי משמעותי.
פברואר: עסקת הענק בארצות הברית מושלמת
בסוף פברואר השלימה נופר את אחת העסקאות הגדולות שביצעה מאז הקמתה, כאשר רכשה פורטפוליו של תשעה פרויקטים סולאריים בארצות הברית, בהספק כולל שמתקרב לג׳יגה-ואט.
החשיבות של העסקה לא נבעה רק מהגודל שלה, אלא בעיקר מסוג הנכסים שנכללו בה. שבעה מהפרויקטים כבר היו פעילים, פרויקט נוסף היה בשלבי הקמה מתקדמים, ופרויקט נוסף נמצא לקראת הקמה. כלומר, נופר לא רכשה רק זכויות עתידיות או תוכניות שעדיין תלויות בשורה ארוכה של אישורים, אלא בסיס פעילות שכבר מייצר חשמל והכנסות.
מחיר הרכישה הבסיסי עמד על כ-285 מיליון דולר, כאשר לצורך השלמת העסקה קיבלה החברה מבנק הפועלים מסגרת מימון של עד 255 מיליון דולר. זה היה מהלך אגרסיבי, שהגדיל במהירות את היקף הנכסים של נופר, אך במקביל הגדיל גם את החוב ואת הצורך במימון מחדש.
וכאן נמצא אחד הנושאים המרכזיים שילוו את החברה לאורך כל השנה. רכישה גדולה יכולה לייצר ערך רב, אבל רק כאשר החברה מצליחה לשלב את הנכסים בפעילות, למחזר את החוב הזמני ולהפוך את הפרויקטים להכנסות קבועות לאורך זמן.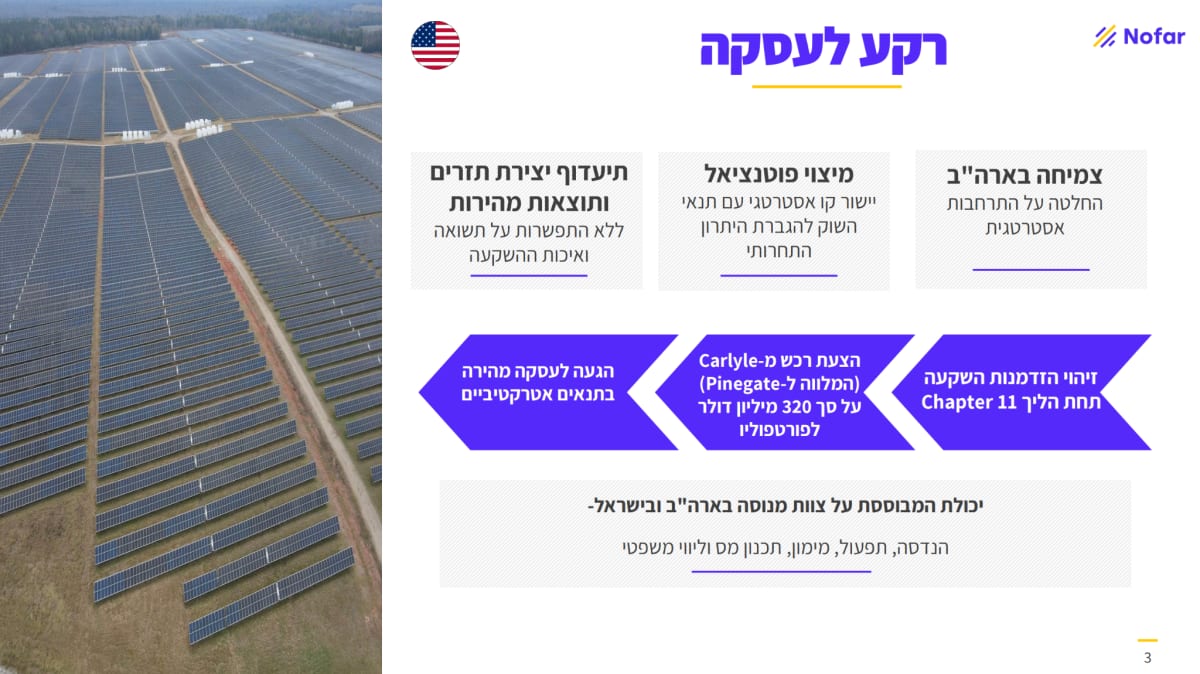
מקור: נופר אנרגיה
לא רק עוד פרויקטים, אלא שינוי באופי הפעילות
הרכישה בארצות הברית שינתה את התמהיל של נופר.
במקום להסתמך בעיקר על פרויקטים שעדיין נמצאים בפיתוח או בהקמה, החברה הוסיפה לפורטפוליו שלה נכסים פעילים עם חוזי מכירת חשמל קיימים ועם תזרים שכבר נוצר בפועל.
זהו הבדל מהותי עבור חברת אנרגיה מתחדשת, משום שהשוק בדרך כלל מעניק ערך גבוה יותר לנכס שכבר מחובר לרשת מאשר לפרויקט שנמצא עדיין על הנייר.
ככל שיותר נכסים עוברים לשלב ההפעלה, כך יורדת אי הוודאות סביב לוחות הזמנים, עלויות ההקמה והיכולת לייצר הכנסות.
במקרה של נופר, העסקה גם הגדילה את החשיפה לשוק האמריקאי, שבו הביקוש לחשמל ממשיך לעלות, בין היתר בגלל התרחבות מרכזי הנתונים, תעשיות עתירות אנרגיה והצורך בתשתיות חדשות.
עם זאת, היא גם הפכה את החברה לממונפת ומורכבת יותר, ולכן השנה כולה הפכה למבחן ביצוע ולא רק למבחן צמיחה.
מרץ: הדוחות חושפים את קצב ההתרחבות
בחודש מרץ פרסמה נופר את הדוחות השנתיים שלה, שסיפקו תמונה רחבה יותר על השינוי שעברה הקבוצה.
החברה הציגה פורטפוליו גדול בהרבה מזה שהחזיקה בעבר, לצד גידול משמעותי בנכסים, בהתחייבויות ובהיקף הפרויקטים שנמצאים בשלבי הקמה והפעלה.
אבל המספרים גם הזכירו למשקיעים שהצמיחה בענף אינה מגיעה בחינם. כל פרויקט חדש דורש השקעות הון, מימון בנקאי, ערבויות, חיבורים לרשת ולעיתים גם שנים של המתנה לפני תחילת ההכנסות.
לכן השאלה החשובה לא הייתה רק כמה נכסים נופר רכשה, אלא כמה מהם יצליחו לעבור בזמן משלב ההקמה לשלב ההפעלה.
מאי: נופר מסמנת את חוות השרתים כמנוע הצמיחה הבא
בחודש מאי ביצעה נופר מהלך שמשך אותה אל מעבר לגבולות הפעילות המסורתית של חברת אנרגיה מתחדשת, כאשר התקשרה באמצעות שותפות המוחזקת על ידה בשיעור של תשעים אחוזים בהסכם לרכישת קרקע בשוהם, המיועדת לפיתוח ולהקמה של חוות שרתים.
הקרקע משתרעת על שטח של כשלושים ושניים דונם, התמורה שנקבעה עבורה עומדת על כ-361 מיליון שקל, ולפרויקט מתוכנן חיבור חשמל של 60 MVA, אשר עשוי לתמוך בחוות שרתים בהיקף של כ-45 MWIT. נופר אף ציינה כי החלה במגעים ראשוניים עם שוכר פוטנציאלי, ובמקביל היא בוחנת אפשרות להגדיל בהמשך את היקף החיבור לתשתיות החשמל.
על פניו, מדובר בעסקת קרקע שמגיעה עם מחיר גבוה ועם השקעות נוספות שיידרשו לאורך הדרך, אך הסיפור הכלכלי שמאחוריה רחב הרבה יותר.
חוות שרתים הן תשתיות הצורכות כמויות חשמל עצומות לאורך כל שעות היממה, ולכן החיבור בין חברה שיודעת לפתח מקורות אנרגיה לבין פרויקט שמייצר ביקוש קבוע לחשמל עשוי ליצור לנופר שרשרת ערך חדשה.
במקום להסתפק בייצור החשמל ובמכירתו לצד שלישי, החברה מנסה להתקרב אל המקום שבו החשמל עצמו הופך לאחד המרכיבים המרכזיים במוצר הסופי.
אם המהלך יבשיל, נופר עשויה להחזיק לא רק בנכסים שמייצרים אנרגיה, אלא גם בתשתית דיגיטלית שהערך שלה נשען במידה רבה על זמינות החשמל, איכות החיבור והיכולת להבטיח אספקה רציפה.
העיתוי אינו מקרי, משום שהתרחבות הבינה המלאכותית מגדילה במהירות את הצורך בכוח מחשוב, בעוד שהקמת חוות שרתים חדשות תלויה יותר ויותר ביכולת להשיג קרקע, תכנון ובעיקר חיבור מספק לרשת החשמל.
במציאות שבה חיבור כזה הופך למשאב מוגבל, נופר מנסה להשתמש בניסיון שצברה בתחום האנרגיה כדי להיכנס לשוק שהחשמל נמצא ממש בליבת הפעילות שלו.
ועדיין, חשוב לשמור על פרופורציות, משום שבשלב הנוכחי מדובר בפרויקט שנמצא בפיתוח ולא בנכס שכבר מייצר הכנסות.
החברה תידרש להשלים את רכישת הקרקע, לקדם את התכנון, להשיג מימון, לחתום על הסכם מחייב עם שוכר ולהשקיע סכומים מהותיים לפני שהפרויקט יוכל להפוך למקור תזרים ממשי.
במקביל, הפעילות ברומניה עוברת מהתכנון אל הרשת
בזמן שהמהלך בשוהם סימן כיוון חדש, הפעילות ברומניה המחישה את מה שנופר מנסה לבצע בליבת העסקים הקיימת שלה.
בסוף מאי השלימה החברה את חשמול פרויקט Iepuresti, בהספק סולארי של כ-169 מגה-ואט, והחלה בהזרמה הדרגתית של חשמל אל הרשת המקומית.
עבור חברת תשתיות, זהו בדיוק הרגע שבו שנים של ייזום, תכנון, מימון והקמה מתחילות לקבל ביטוי כלכלי מוחשי.
עד לנקודת החיבור, הפרויקט צורך משאבים ומופיע בעיקר במסגרת ההשקעות והתחזיות, אך מרגע שהחשמל מתחיל לזרום הוא יכול להתחיל לייצר הכנסות ולהשתלב בפעילות המניבה של הקבוצה.
נופר לא הסתפקה בהשלמת המרכיב הסולארי, ובאותו חודש קידמה גם את שילובן של מערכות אגירה לצד הפרויקטים Iepuresti ו-Ghimpati.
לפי דיווח החברה, שני מתקני האגירה המתוכננים צפויים להגיע להספק כולל של כ-280 מגה-ואט ולקיבולת של כ-860 מגה-ואט-שעה, כאשר העלות הצפויה מול ספק הסוללות נאמדה בכ-80 מיליון אירו, ככל שההסכמים המלאים אכן ייחתמו.
החיבור בין השדה הסולארי לבין מערכת אגירה משנה את האופן שבו ניתן להפיק ערך מהפרויקט.
ללא אגירה, החשמל נמכר בעיקר בשעות שבהן השמש מייצרת אותו, ולעיתים דווקא בשעות שבהן ההיצע בשוק גבוה והמחירים נמוכים יותר.
עם מערכת סוללות, ניתן לשמור חלק מהחשמל ולמכור אותו מאוחר יותר, כאשר הביקוש עולה והמחיר עשוי להיות גבוה יותר.
לכן האגירה אינה רק ציוד נוסף שמותקן לצד הפאנלים, אלא שכבה שמאפשרת לחברה לנהל את החשמל בצורה חכמה וגמישה יותר.
היא יכולה לסייע בייצוב ההכנסות, להפחית את התלות במחיר ברגע הייצור, ולפתוח אפשרויות להשתתפות בשירותים נוספים שמפעילי רשתות החשמל מוכנים לשלם עבורם.
דוח הרבעון הראשון מציג את הגודל, אבל גם את האתגר
דוח הרבעון הראשון של 2026 כבר הציג חברה רחבה בהרבה מזו שנכנסה אל השנה, לאחר שהרכישות, החיבורים והפרויקטים החדשים הגדילו משמעותית את היקף הפעילות שלה.
נופר דיווחה על כ-8.3 ג׳יגה-ואט של פרויקטים מחוברים, מוכנים לחיבור, בהקמה או לקראת הקמה, לצד כ-10.7 ג׳יגה-ואט-שעה של מערכות אגירה הנמצאות בשלבים מקבילים.
המספרים האלה מרשימים, אך הם גם דורשים מהקורא להבחין בין כמה שכבות שונות לחלוטין.
פרויקט מחובר שמוכר חשמל כבר היום אינו זהה לפרויקט שנמצא בהקמה, ופרויקט שנמצא לקראת הקמה עדיין חשוף למימון, לוחות זמנים, עלויות ציוד ועיכובים אפשריים בחיבור לרשת.
זאת בדיוק הסיבה שהשוק לא מתמחר את כל הצבר באותו אופן, אלא מנסה להעריך כמה ממנו באמת יגיע להפעלה, בתוך כמה זמן ובאיזו תשואה.
ככל שנופר מצליחה להעביר עוד נכסים מהטבלאות אל הרשת, כך קטן מרכיב אי-הוודאות והצבר הגדול מקבל משמעות כלכלית ממשית יותר.
מנגד, קצב ההתרחבות דורש כמויות גדולות של הון ומגדיל את המורכבות הפיננסית של הקבוצה.
נופר צריכה לממן במקביל את השלמת העסקה האמריקאית, את הקמת הפרויקטים החדשים, את מערכות האגירה ואת הכניסה לתחום חוות השרתים, ולכן היכולת שלה לבצע מימון מחדש ולהתאים חוב ארוך טווח לכל נכס הופכת לחלק מרכזי מהסיפור.
אחד הנתונים המעניינים מטה במצגת הוא השינוי בהרכב הפורטפוליו.
בעוד שהיקף הפרויקטים המחוברים לרשת נותר כמעט ללא שינוי בין סוף 2025 לרבעון הראשון של 2026, נרשמה עלייה בפרויקטים הנמצאים בשלבי הקמה ובפרויקטים שעדיין נמצאים בשלב הייזום.
במקביל, היקף הפרויקטים הכולל של החברה זינק לכ-10.5 FGW, עלייה של כ-158% בתוך רבעון אחד, בעיקר בעקבות השלמת רכישת פורטפוליו Pine Gate בארצות הברית. 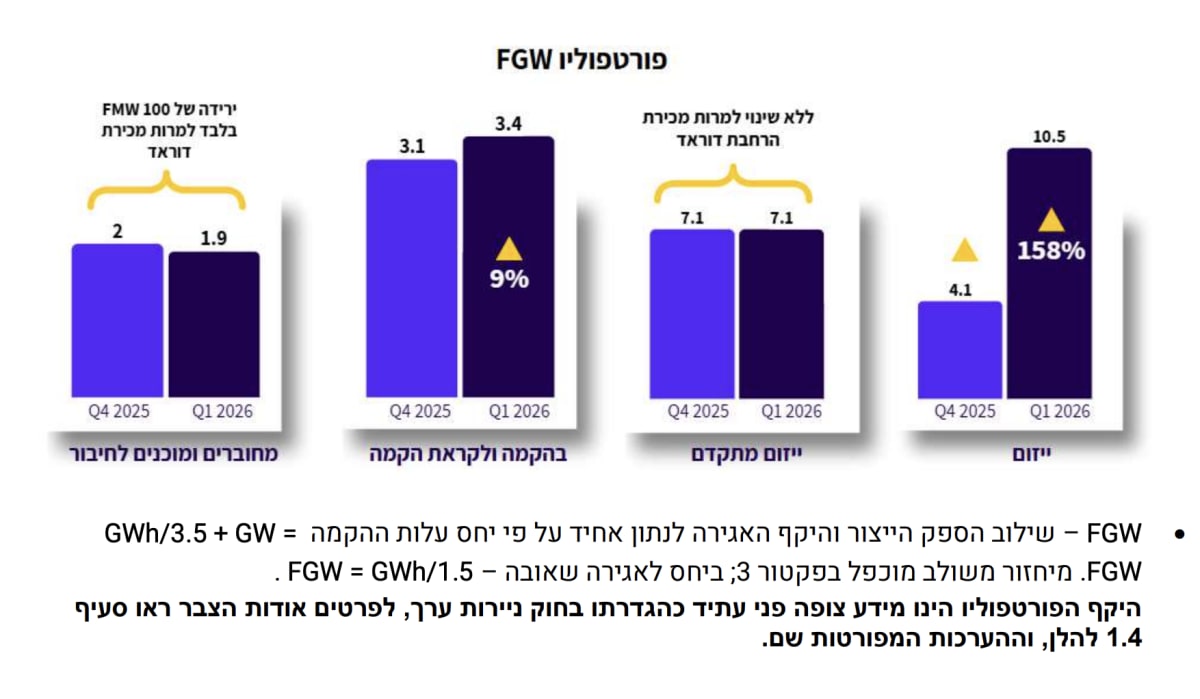
מקור: מצגת משקיעים NOFAR Q1 2026
הנתון הזה ממחיש שלא מדובר רק בצמיחה אורגנית, אלא בקפיצת מדרגה בהיקף הפעילות של נופר.
יוני: פרויקט Foley מתחיל להמחיש את ההיגיון ברכישה
אחד המבחנים הראשונים לעסקת פיינגייט הגיע עם פרויקט Foley, מתקן סולארי בהספק של כ-106 מגה-ואט שנרכש כאשר הקמתו כבר הייתה בשלבים מתקדמים.
לפרויקט נחתם הסכם למכירת חשמל במחיר קבוע למשך כשבע עשרה שנים, ובמהלך הרבעון הראשון נופר כבר החלה בתהליך חיבורו לרשת.
החשיבות של Foley אינה מסתכמת בהכנסות הצפויות ממכירת החשמל, משום שהוא מהווה גם רכיב משמעותי בתוכנית המימון של העסקה כולה.
החברה קידמה מבנה למימוש הטבות המס של הפרויקט, אשר לפי מזכר ההבנות עשוי לייצר תמורה נטו של כ-135 מיליון דולר ולשמש להקטנת חוב הגישור שנלקח לצורך רכישת הפורטפוליו.
במילים פשוטות, נופר רכשה קבוצת נכסים באמצעות מימון זמני ויקר יחסית, וכעת היא מנסה להשתמש בפרויקטים עצמם כדי להחליף את אותו מימון בחוב מתאים יותר ולהחזיר חלק מהכסף שהושקע.
ככל שהתהליך יושלם בתנאים שתכננה החברה, רמת הסיכון הפיננסי של העסקה עשויה לרדת והערך הכלכלי של הנכסים עשוי להתבהר.
זהו שלב חשוב במיוחד, משום שעסקאות גדולות נראות לעיתים מצוין ביום ההכרזה, אך המבחן האמיתי מגיע רק לאחר השלמתן.
החברה הרוכשת צריכה לחבר את הפרויקטים, לעמוד בתקציב, לייצר הכנסות ולבנות מבנה מימון שמאפשר לה ליהנות מהתזרים בלי שהחוב יכביד על הקבוצה כולה.
Lavender מייצג את השלב הבא בפורטפוליו האמריקאי
לצד Foley, נופר המשיכה לקדם את פרויקט Lavender בטקסס, בהספק מתוכנן של כ-225 מגה-ואט. הפרויקט הגיע עם אישור חיבור לרשת, הסכם ארוך טווח למכירת חשמל וציוד מתח גבוה שנרכש מראש, כאשר החברה ציינה שהוא צפוי ליהנות גם מהטבות מס משמעותיות.
Lavender שונה משבעת הנכסים הפעילים שנרכשו במסגרת העסקה, משום שכאן נופר עדיין נדרשת להשלים את שלב ההקמה ולהביא את הפרויקט להפעלה מסחרית.
מצד אחד, הדבר משאיר סיכון ביצוע גבוה יותר, אך מצד שני הוא מעניק לחברה אפשרות לייצר ערך נוסף באמצעות השלמת הפרויקט ולא רק באמצעות החזקה בנכס קיים.
כאשר מסתכלים על Foley ועל Lavender יחד, ניתן להבין טוב יותר את ההיגיון שמאחורי הרכישה האמריקאית. נופר קיבלה בסיס של נכסים שכבר עובדים, לצד פרויקטים שנמצאים קרוב יחסית להפעלה ויכולים להגדיל את התזרים בהמשך, בתנאי שהחברה תשלים אותם בזמן ובמסגרת התקציב.
יולי: האגירה בישראל מקבלת חוזה ארוך טווח
בתחילת יולי דיווחה נופר ישראל על הסכם למכירת חשמל לסלקום אנרג׳י, אשר יישען על מתקני אגירה עצמאיים שמתכננת החברה להקים בישראל.
ההסכם מתייחס למתקנים בהספק כולל של כ-100 מגה-ואט ובקיבולת מצטברת של כ-500 מגה-ואט-שעה, כאשר תקופת ההתקשרות ביחס לכל מתקן תימשך חמש-עשרה שנים.
זהו מהלך משמעותי, משום שהוא מחבר בין שלושת המרכיבים שהמשקיעים מחפשים בפרויקט תשתית, נכס ברור, לקוח מזוהה וחוזה ארוך שמאפשר להעריך את ההכנסות העתידיות. במקום להחזיק רק תוכנית להקמת מערכות אגירה ולחכות לתנאי השוק, נופר מנסה לבנות מראש מסגרת מסחרית שתתמוך בהשקעה ותאפשר את מימון הפרויקטים.
עבור סלקום אנרג׳י, ההסכם מספק מקור חשמל גמיש שניתן להשתמש בו בשעות שבהן הביקוש גבוה יותר. עבור נופר, הוא הופך את האגירה ממגמה מעניינת בענף למודל עסקי שמקבל לקוח, לוח זמנים ותקופת הכנסה ארוכה.
כאן מתחילה להתבהר התמונה של 2026 כולה, משום שנופר אינה נשענת עוד רק על הקמת עוד שדה סולארי במקום נוסף.
היא מחברת בין נכסים פעילים בארצות הברית, פרויקטים חדשים באירופה, מערכות אגירה בישראל וכניסה לתשתיות דיגיטליות, כאשר המכנה המשותף הוא ניסיון להפיק יותר ערך מכל יחידת חשמל ומכל חיבור לרשת.
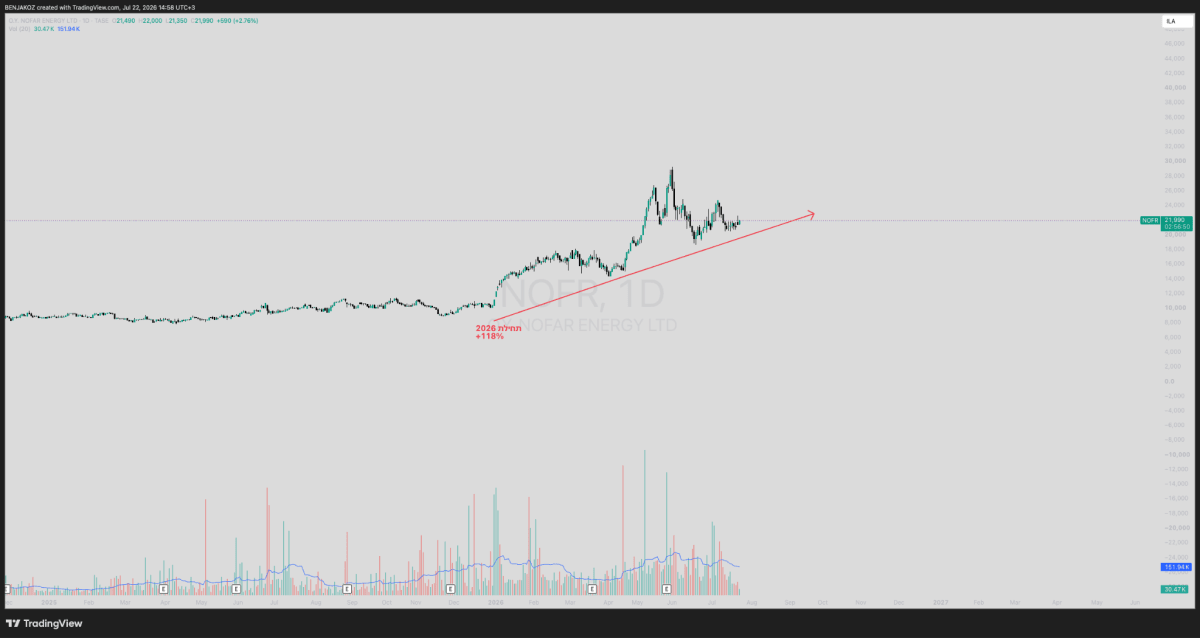
הגרף של נופר אנרגיה מטה מתחילת 2026 שמראה עליה של מעל 100% מתחילת השנה.
מקור: TradingView
אם יש משהו שאפשר ללמוד מנופר בשנת 2026
הוא שחברות תשתית כמעט אף פעם לא משתנות ביום אחד.
הן לא משיקות מוצר חדש בן לילה, לא מכפילות הכנסות בתוך רבעון אחד ולא בונות את הערך שלהן סביב כותרת אחת גדולה אך במקום זאת, הן מתקדמות צעד אחר צעד רוכשות נכסים, משלימות הקמה של פרויקטים, מגייסות מימון, מחברות מתקנים לרשת וחותמות על חוזים ארוכי טווח שמתחילים לייצר תזרים רק חודשים ולעיתים שנים לאחר קבלת ההחלטה להשקיע.
במבט לאחור, זו בדיוק התמונה שעולה כאשר מחברים את כל האירועים שעברו על נופר מתחילת השנה. הכניסה של כלל לפעילות בישראל חיזקה את בסיס ההון, רכישת פורטפוליו הענק בארצות הברית הגדילה באופן משמעותי את היקף הנכסים המניבים, פרויקטים כמו Foley החלו לעבור משלב ההקמה לשלב ההפעלה, תחום אגירת האנרגיה המשיך להתרחב, ובמקביל החברה סימנה גם את חוות השרתים כאחד ממנועי הצמיחה האפשריים של השנים הבאות.
עם זאת, חשוב לזכור שהדרך עדיין רחוקה מלהסתיים.
חלק מהפרויקטים המרכזיים של החברה עדיין נמצאים בשלבי הקמה או פיתוח, עסקאות המימון יצטרכו להוכיח את עצמן, והיכולת לעמוד בלוחות הזמנים ובתקציבים תהיה גורם משמעותי בקביעת התוצאות הכספיות בשנים הקרובות.
במילים אחרות, חלק מהשווי שניתן כיום לנופר משקף גם ציפיות לעתיד ולא רק ביצועים שכבר באו לידי ביטוי בדוחות.
ובכל זאת, נראה שזו בדיוק הנקודה שהשוק התחיל להבין במהלך 2026.
במשך שנים נופר דיברה על צבר פרויקטים גדול ועל פוטנציאל צמיחה משמעותי, אך השנה כבר ניתן היה לראות חלק מהפוטנציאל הזה הופך לנכסים פעילים, להסכמי מכירת חשמל, למערכות אגירה ולפרויקטים שמתחילים לייצר תזרים בפועל.
המשקיעים, כידוע, אינם מתמחרים רק את ההווה אלא גם את ההסתברות שהעתיד יתממש, ונראה שבמקרה של נופר, רצף המהלכים שבוצעו לאורך השנה חיזק את האמון ביכולת של החברה להמשיך ולהוציא לפועל את האסטרטגיה שלה.
בסופו של דבר, ייתכן שזו גם הסיבה שהסיפור של נופר ב-2026 מעניין הרבה מעבר לביצועי המניה שלה. הוא ממחיש כיצד נבנית חברת תשתיות מודרנית בעולם שבו ייצור חשמל לבדו כבר אינו מספיק, וכיצד שילוב בין אנרגיה מתחדשת, אגירת חשמל, חוזים ארוכי טווח ותשתיות צריכה חדשות עשוי להפוך בשנים הקרובות לאחד ממנועי הצמיחה המרכזיים של הענף כולו.
עבור נופר, האתגר כעת יהיה להמשיך ולהוכיח שהאסטרטגיה הזו לא רק נראית טוב במצגות המשקיעים, אלא גם מתורגמת באופן עקבי להכנסות, לרווחיות ולתזרים מזומנים לאורך זמן.