סיכום דו״ח Q2 2026 חברת GEV | GE Vernova
22.7.2026

בקצרה
- GE Vernova הציגה צמיחה אורגנית מרשימה בהזמנות של 88% ל-24.2 מיליארד דולר וגידול בצבר ל-176.3 מיליארד דולר ברבעון השני של 2026, מה שמחזק את תזת ההשקעה ומעיד על ביקוש מהותי ומתמשך לתשתיות חשמל, ולא רק על ציפיות עתידיות.
- החברה שיפרה משמעותית את שיעור ה-EBITDA המתואם מ-8.5% ל-11.3%, למרות צמיחה מהירה יותר בהכנסות מציוד לעומת שירותים, מה שמצביע על שיפור באיכות הרווח בזכות תמחור יעיל, פרודוקטיביות וניצול קיבולת, ולא רק על גידול בהיקף הפעילות.
- מגזר Power, במיוחד Gas Power, הציג עלייה אורגנית של 134% בהזמנות ל-16.7 מיליארד דולר, עם גידול בצבר ציוד הגז ל-116 ג'יגה-ואט ותוכניות להרחבת כושר הייצור, מה שמעיד על מחזור השקעות רב-שנתי בייצור חשמל יציב ותומך בצמיחה ארוכת טווח.
- מגזר Electrification הציג צמיחה אורגנית של 66% בהזמנות ל-6.3 מיליארד דולר ועלייה של 700 נקודות בסיס בשיעור ה-EBITDA, כאשר הזמנות ממרכזי נתונים עברו 5 מיליארד דולר מתחילת השנה, מה שהופך אותו לחשיפה ישירה לצמיחת צריכת החשמל של תשתיות דיגיטליות ומעיד על רווחיות חזקה לצד צמיחה.
GE Vernova הציגה ברבעון השני של 2026 דוח שחיזק את תזת ההשקעה, בעיקר משום שהצמיחה כבר לא נשענת רק על ציפיות להשקעות עתידיות בתשתיות חשמל, אלא מתורגמת בפועל להזמנות, לצבר, להכנסות ולשיפור ברווחיות .
ההזמנות הגיעו ל-24.2 מיליארד דולר וצמחו ב-88% באופן אורגני, בעוד הצבר גדל ב-13 מיליארד דולר בתוך רבעון אחד והגיע ל-176.3 מיליארד דולר.
הכנסות החברה צמחו ב-12% באופן אורגני ל-11.1 מיליארד דולר, אך הנתון החשוב יותר היה העלייה בשיעור ה-EBITDA המתואם מ-8.5% ל-11.3%.
השיפור ברווחיות הגיע למרות שהכנסות הציוד צמחו מהר יותר מהכנסות השירותים, תמהיל שבדרך כלל עלול ללחוץ על המרווחים. המשמעות היא שהתמחור, הפרודוקטיביות וניצול הקיבולת מתחילים לשפר את איכות הרווח של החברה, ולא רק את היקף הפעילות שלה.
Power ו-Electrification ממשיכים להתבסס כשני מנועי הצמיחה המרכזיים, על רקע ביקוש גבוה לטורבינות גז, שנאים, ציוד מיתוג, תחנות משנה ומערכות הולכת חשמל.
מנגד, Wind ממשיכה להציג ירידה בהזמנות ובהכנסות לצד העמקה בהפסדים, ולכן הפער בין הפעילויות החזקות לבין הפעילות החלשה ממשיך להתרחב.
החברה העלתה בצורה משמעותית את תחזית ההכנסות ואת תחזית תזרים המזומנים החופשי לשנת 2026, אך השאירה את תחזית שיעור ה-EBITDA ללא שינוי.
זהו מסר חיובי, אך גם תזכורת לכך שחלק מהשיפור בתזרים לא בהכרח משקף שדרוג מקביל וקבוע ברווחיות התפעולית.
התזה יוצאת מהרבעון חזקה יותר.
מעכשיו, המבחן המרכזי הוא לא אם קיים ביקוש, אלא אם GE Vernova מסוגלת להמיר את הצבר הגדול להכנסות בקצב הנכון, לשמור על המרווחים בזמן הרחבת כושר הייצור ולהביא את Wind בהדרגה לעבר איזון.
התרחיש השורי
שני מנועי צמיחה שהופכים את סיפור הביקוש לתוצאות
המנוע המרכזי הראשון הוא Power, ובעיקר פעילות Gas Power.
ההזמנות במגזר הגיעו ל-16.7 מיליארד דולר ועלו ב-134% באופן אורגני, לאחר שהחברה חתמה במהלך הרבעון על חוזים חדשים בהיקף של 20 ג'יגה-ואט.
היקף ציוד הגז בצבר ובהסכמי שמירת מקום גדל מ-100 ל-116 ג'יגה-ואט, והחברה מצפה להגיע לפחות ל-125 ג'יגה-ואט עד סוף 2026. במקביל, היא מרחיבה את כושר הייצור מ-20 ג'יגה-ואט בשנה ל-24 ג'יגה-ואט ב-2028 ול-30 ג'יגה-ואט ב-2030. המשמעות למשקיעים היא שהביקוש לא נראה כמו קפיצה רבעונית נקודתית, אלא כמו מחזור השקעות רב שנתי שנובע מהצורך בתוספת מקורות ייצור חשמל יציבים. הכנסות המגזר עלו ב-14%, ושיעור ה-EBITDA טיפס ל-18.8%, לעומת 16.4% שנה קודם. כלומר, החברה לא רק מוכרת יותר, אלא מצליחה לשפר את הרווחיות גם מול אינפלציה והשקעות נוספות בקיבולת ובמחקר ופיתוח.
אם הרחבת הייצור תתבצע ללא חריגות מהותיות ותוך שמירה על משמעת תמחור, הצבר הנוכחי עשוי לתמוך בצמיחה ובהכנסות משירותים לאורך שנים.
המנוע השני הוא Electrification, שמציג שילוב חזק במיוחד של צמיחה, צבר ורווחיות.
ההזמנות עלו ב-66% באופן אורגני ל-6.3 מיליארד דולר, יחס ההזמנות להכנסות עמד על כ-1.7 והצבר בציוד הגיע ל-40.6 מיליארד דולר, עלייה של 69% לעומת השנה הקודמת.
ההכנסות האורגניות צמחו ב-29%, בעיקר בזכות שנאים, ציוד מיתוג, תחנות משנה ומערכות HVDC להעברת חשמל במתח גבוה למרחקים ארוכים.
שיעור ה-EBITDA במגזר עלה ל-18.4%, והשיפור האורגני הגיע ל-700 נקודות בסיס. זהו נתון חשוב משום שהוא מראה שהצמיחה אינה מגיעה במחיר של שחיקת מרווחים, אלא להפך.
הביקוש נשען על השקעות ארוכות טווח ברשת החשמל, שילוב מקורות אנרגיה חדשים, חיבור מרכזי נתונים והחלפת תשתיות ישנות.
החברה דיווחה כי ההזמנות הקשורות למרכזי נתונים עברו 5 מיליארד דולר מתחילת השנה, יותר מכפול מההיקף בכל שנת 2025, ולכן Electrification הופכת לחשיפה ישירה יותר לצמיחת צריכת החשמל של תשתיות דיגיטליות.
שלושה מנועים שיכולים להאריך את הצמיחה מעבר ל-2026
מקור: GE Vernova.
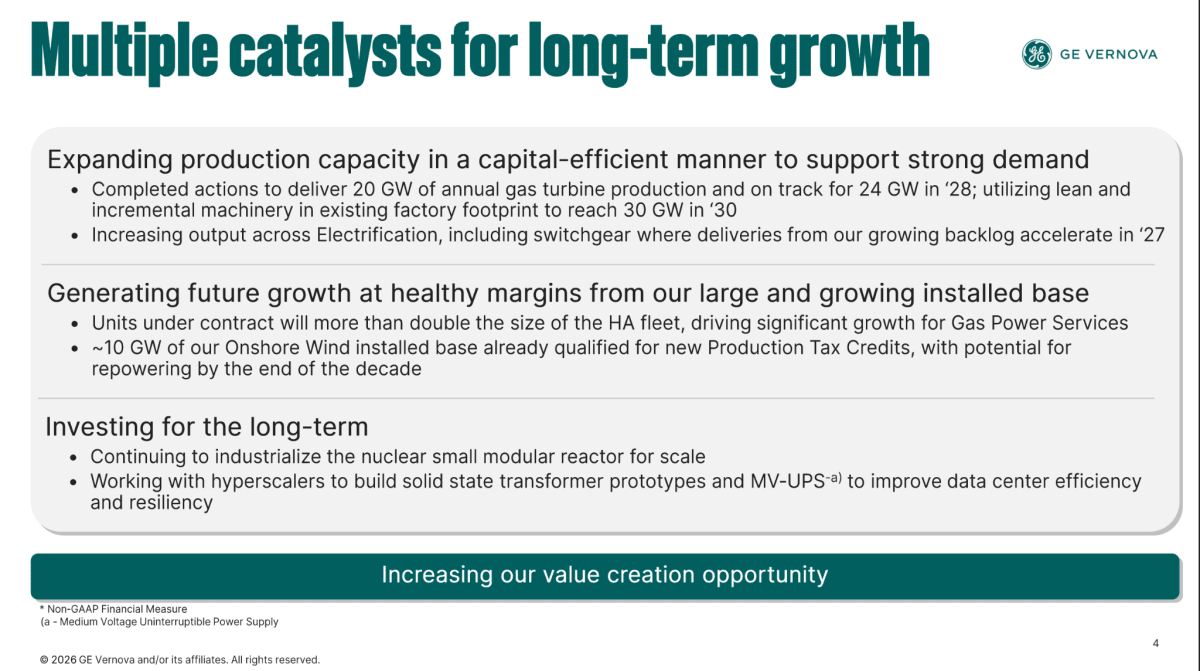
החברה מנסה להרחיב את ההזדמנות מעבר לצבר הנוכחי באמצעות הגדלת כושר הייצור בטורבינות גז ובציוד רשת, הרחבת בסיס השירותים והשקעות בטכנולוגיות כמו כורים מודולריים קטנים וציוד חשמל למרכזי נתונים. למשקיעים חשוב להבין שאלו עדיין מנועי צמיחה בשלבים שונים של הבשלה, ולא כולם יתרמו להכנסות ולרווחים באותו קצב.
התרחיש הדובי
Wind עדיין מדממת והצמיחה מעלה את רמת הסיכון התפעולי
הסיכון המרכזי ביותר הוא Wind, שלא מציגה רק חולשה זמנית בהכנסות אלא גם הידרדרות ברווחיות ובצבר.
ההזמנות ירדו ב-40% באופן אורגני ל-1.2 מיליארד דולר, ההכנסות ירדו ב-11% באופן אורגני ושיעור ה-EBITDA הידרדר למינוס 13.6%, לעומת מינוס 7.3% שנה קודם.
ההפסד במגזר הגיע ל-275 מיליון דולר ברבעון, בעיקר בגלל ירידה באספקות ציוד ב-Onshore Wind ועלויות גבוהות יותר בפרויקטים של Offshore Wind. חלק מהחולשה נובע מהזמנות נמוכות במחצית הראשונה של 2025 ולכן עשוי להתברר כזמני, אך הירידה של 9% בצבר הכולל ושל 16% בצבר הציוד מצביעה גם על חולשה עמוקה יותר בביקוש.
החברה צופה הפסד של כ-400 מיליון דולר במגזר בשנת 2026, ולכן Wind ממשיכה לצרוך תשומת לב ניהולית ולפגוע במרווח הקבוצתי, גם בזמן ששתי הפעילויות האחרות משתפרות במהירות.
הסיכון השני נובע מכך שהצמיחה המואצת מגדילה את מורכבות הביצוע.
GE Vernova צריכה להרחיב ייצור של טורבינות גז, שנאים, ציוד מיתוג ומערכות הולכה, תוך שמירה על זמני אספקה, איכות, עלויות ותמחור של חוזים ארוכי טווח.
הצבר הגדול מספק נראות, אך הוא לא הופך אוטומטית להכנסות או לרווחים.
הצבר הגדול דורש גם יכולת ייצור וביצוע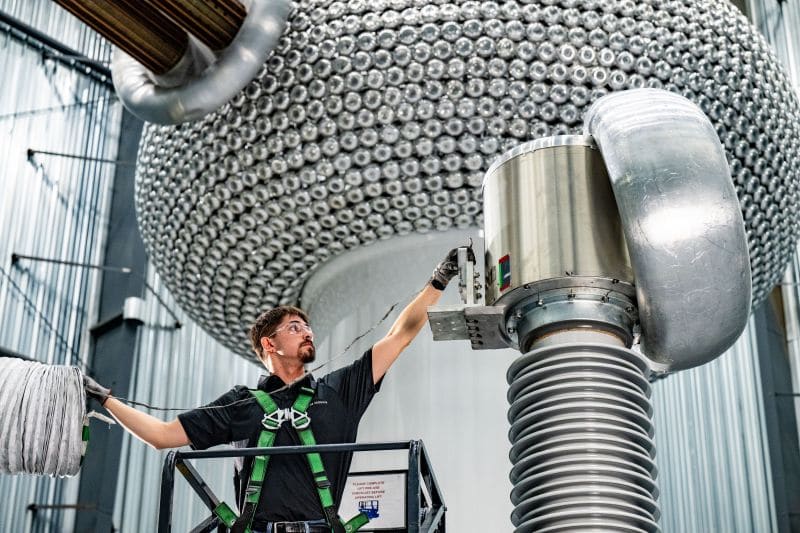
מקור: GE Vernova
הביקוש לציוד חשמל הוא רק השלב הראשון, GE Vernova צריכה להרחיב את הייצור, לגייס ולהכשיר עובדים, להתמודד עם זמני אספקה ארוכים ולשמור על איכות ועלויות בזמן שהצבר גדל במהירות.
לכן, יכולת הביצוע במפעלים תהיה גורם מרכזי בקצב שבו ההזמנות יהפכו להכנסות ולרווחים.
בעסק תעשייתי, צווארי בקבוק, אינפלציה, מחסור ברכיבים וחריגות בפרויקטים יכולים לשחוק את המרווחים במהירות. החברה התחייבה להשקיע 6 מיליארד דולר בהוצאות הון ו-5 מיליארד דולר במחקר ופיתוח בין 2025 ל-2028, ולכן חלק מהצמיחה דורש השקעות משמעותיות עוד לפני מימוש מלא של הצבר.
העובדה שתחזית שיעור ה-EBITDA לשנת 2026 נשארה בטווח של 12%-14%, למרות העלאת תחזית ההכנסות, מראה שההנהלה עדיין משאירה מרווח ביטחון בנוגע לעלויות הביצוע ולתמהיל הפעילות במחצית השנייה.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה משום שהחברה הוכיחה שהביקוש לחשמל, לטורבינות גז ולציוד רשת מתורגם לצבר גדול יותר, לצמיחה ולרווחיות גבוהה יותר, ולא נשאר רק סיפור מאקרו.
השינוי המרכזי הוא המעבר מחברה שנהנית מסביבה חיובית לחברה שמתחילה להפוך את אותה סביבה למינוף תפעולי ולתזרים מזומנים.
המשתנה החשוב ביותר בהמשך יהיה קצב ההמרה של הצבר להכנסות רווחיות, בעיקר ב-Power וב-Electrification.
עד הדוח הבא, המשקיעים צריכים לבחון אם המרווחים נשמרים בזמן הרחבת הקיבולת ואם השיפור הצפוי ב-Wind אכן מתחיל להתממש.
ארבע הנקודות שמגדירות מחדש את התזה
הצבר כבר לא רק מספר גדול
הצבר הגיע ל-176.3 מיליארד דולר, עלייה של 37% לעומת השנה הקודמת ושל 13 מיליארד דולר בתוך רבעון אחד. השינוי החשוב אינו רק בגודלו, אלא בהרכבו.
צבר הציוד עלה ב-77% והגיע ל-87.8 מיליארד דולר, בעוד צבר השירותים הסתכם ב-88.5 מיליארד דולר.
צבר הציוד מספק בסיס להכנסות עתידיות, וצבר השירותים עשוי לייצר הכנסות מתמשכות לאחר התקנת המערכות. השילוב בין השניים מעניק לחברה נראות טובה יותר, אך המשקיעים צריכים לעקוב גם אחר איכות החוזים, רמת התמחור וקצב ההמרה להכנסות.
הרווחיות משתפרת במקום שבו היא הייתה אמורה להיחלש
הכנסות הציוד צמחו מהר יותר מהכנסות השירותים, אך שיעור ה-EBITDA המתואם עדיין עלה ב-340 נקודות בסיס באופן אורגני.
זהו שינוי מהותי משום ששירותים נחשבים בדרך כלל לפעילות רווחית יותר, ולכן גידול מהיר בציוד היה עלול לדלל את המרווחים.
בפועל, תמחור טוב יותר, עלייה בנפח הפעילות ושיפור בפרודוקטיביות פיצו על התמהיל ועל האינפלציה.
המשך המגמה יעיד שהחברה שיפרה את הכלכלה הבסיסית של עסקי הציוד, ולא רק נהנית מתקופה חריגה של ביקוש.
תזרים המזומנים זינק, אך לא כולו מייצג קצב קבוע
החברה העלתה את תחזית תזרים המזומנים החופשי לשנת 2026 מטווח של 6.5-7.5 מיליארד דולר לטווח של 11.5-12.5 מיליארד דולר.
התזרים החופשי הגיע ל-5.1 מיליארד דולר ברבעון ול-9.9 מיליארד דולר במחצית הראשונה, אך החברה ציינה שחלק משמעותי מהשיפור הגיע מהון חוזר חיובי.
לכן, לא נכון לקחת את התזרים הרבעוני ולהתייחס אליו כקצב שנתי קבוע.
עם זאת, יתרת מזומנים של 13.1 מיליארד דולר מאפשרת לחברה להרחיב קיבולת, להשקיע במחקר ופיתוח ולהחזיר הון לבעלי המניות מבלי ליצור לחץ מהותי על המאזן.
Wind היא עדיין המחיר שהקבוצה משלמת
החולשה ב-Wind כבר אינה שולית ביחס לשיפור בשאר הקבוצה.
המגזר רשם הפסד EBITDA של 657 מיליון דולר במחצית הראשונה ושיעור הפסד של 19%, לעומת הפסד של 312 מיליון דולר ושיעור של 7.6% בתקופה המקבילה.
שירותי Onshore Wind השתפרו, אך לא הצליחו לפצות על הירידה בציוד ועל העלויות הגבוהות יותר בפרויקטים ימיים.
אם החברה תעמוד בתחזית לכמעט איזון ב-EBITDA ברבעון השלישי, זה יהיה סימן ראשון להתייצבות, אך עדיין לא הוכחה לכך שהבעיה המבנית נפתרה.
שלוש השאלות שההנהלה צריכה לענות עליהן
-
מהו שיעור ההמרה הצפוי של צבר הציוד ב-Power וב-Electrification להכנסות בשנים 2027 ו-2028, וכיצד תמהיל ההזמנות הנוכחי צפוי להשפיע על שיעורי הרווחיות בתקופה זו?
-
כמה מהשיפור בתזרים המזומנים החופשי במחצית הראשונה נבע מתשלומי מקדמה ומהון חוזר, ומהו קצב תזרים המזומנים החופשי המנורמל שההנהלה מצפה לייצר לאחר שהשפעות אלו יתמתנו?
-
אילו צעדים תפעוליים נדרשים כדי להביא את Wind לאיזון יציב, והאם השיפור הצפוי ברבעון השלישי נשען על שינוי מבני בעלויות ובשירותים או בעיקר על ירידה זמנית בעלויות של פרויקטים ימיים?
שלושת המבחנים של הרבעון הבא
האם ההזמנות ממשיכות להגיע גם אחרי רבעון חריג
המשקיעים צריכים לבחון אם יחס ההזמנות להכנסות נשאר מעל 1 ב-Power וב-Electrification, ובעיקר אם הצבר ממשיך לגדול גם לאחר רבעון חריג בהיקף ההזמנות.
האטה מסוימת תהיה טבעית, אך ירידה חדה עלולה להצביע על כך שחלק מהביקוש הוקדם או שלקוחות מתחילים לדחות החלטות.
המשך גידול בצבר, לצד תמחור בריא, יחזק את הנראות לשנים הבאות.
האם המרווחים מחזיקים בזמן שהמפעלים מתרחבים
Power צפויה להציג ברבעון השלישי צמיחה אורגנית של 17%-19% ושיעור EBITDA של 17%-18%, בעוד Electrification צפויה להציג הכנסות של 3.8-4.0 מיליארד דולר ושיפור מתון נוסף במרווח.
שמירה על המרווחים בזמן עלייה בהוצאות הייצור, במחקר ופיתוח ובכוח אדם תהיה הוכחה לכך שהחברה מסוגלת להרחיב את הפעילות בלי לאבד משמעת תפעולית.
האם Wind באמת מתחילה להתייצב
החברה צופה כי Wind תגיע לכמעט איזון ב-EBITDA ברבעון השלישי, למרות ירידה דו-ספרתית נמוכה בהכנסות.
זהו מבחן חשוב במיוחד, משום ששיפור ברווחיות בזמן ירידה בהכנסות עשוי להעיד על ירידה בעלויות של פרויקטים ימיים ועל שיפור בפעילות השירותים.
החמצה של התחזית תעלה חשש שהבעיה עמוקה יותר וש-Wind תמשיך להכביד על רווחי הקבוצה גם בשנת 2027.
המסר שהמשקיעים צריכים לקחת מהרבעון
GE Vernova מתחילה להפוך ביקוש מבני לחשמל ולתשתיות לצמיחה רווחית, ולא רק לצבר גדול.
החברה יצאה מהרבעון חזקה יותר, בעיקר בזכות Power ו-Electrification, אך Wind עדיין מונעת מהתזה להיות נקייה מסיכונים.
המשתנה החשוב ביותר עד הדוח הבא יהיה היכולת לשמור על המרווחים תוך המרת הצבר להכנסות והרחבת כושר הייצור.
ההזדמנות העסקית ממשיכה לגדול, אך בשלב הזה איכות הביצוע חשובה יותר מעצם קיומו של הביקוש.