סיכום דו״ח Q2 2026 חברת AT&T Inc | T
22.7.2026

בקצרה
- AT&T הציגה צמיחה מרשימה בהכנסות שירותי הקישוריות המתקדמת בשיעור של 5.1% ברבעון השני של 2026, כאשר ה-EBITDA של פעילות זו זינק ב-8% והרווח התפעולי עלה ב-20.3%, מה שמצביע על מינוף תפעולי חזק ושיפור איכות הרווח כתוצאה מהמעבר לטכנולוגיות חדשות.
- החברה גייסה למעלה ממיליון לקוחות חדשים בתחומי הסיבים, האינטרנט האלחוטי והסלולר, כולל 367 אלף לקוחות סיבים ו-432 אלף מנויי טלפון חודשיים, נתון המעיד על התרחבות בסיס הלקוחות וחיזוק תזת ההשקעה, שכן הצמיחה בפעילויות החדשות מקזזת את הירידה בפעילות המסורתית.
- שיעור משקי הבית הרוכשים גם אינטרנט מתקדם וגם סלולר מ-AT&T הגיע ל-42.5%, מה שיוצר בסיס לקוחות בעל ערך גבוה יותר ופחות רגיש למעבר למתחרים, ומאפשר לחברה להגדיל הכנסה מכל משק בית ולצמצם עלויות גיוס ושימור לקוחות.
- פעילות התשתיות הישנות של AT&T ממשיכה להתכווץ במהירות, עם ירידה של 25.9% בהכנסות וירידה של 45.5% ברווח התפעולי וה-EBITDA, מה שמדגיש את הסיכון המבני של אובדן רווחיות בפעילות זו לפני הסרת העלויות הקבועות, ומחייב את החברה להאיץ את תהליכי ההתייעלות.
AT&T (סימבול:T ), הציגה רבעון שמחזק את הטענה שהמעבר מחברת תקשורת מסורתית המבוססת על תשתיות נחושת לחברת קישוריות מתקדמת מתחיל לקבל ביטוי ברור יותר בתוצאות.
ההכנסות עלו ב-2.3%, אך הנתון החשוב יותר הוא שהכנסות השירותים מפעילות הקישוריות המתקדמת צמחו ב-5.1%, בעוד ה-EBITDA של הפעילות עלה ב-8% והרווח התפעולי זינק ב-20.3%.
החברה הוסיפה יותר ממיליון לקוחות בתחומי הסיבים, האינטרנט האלחוטי והסלולר, כולל רבעון שיא בחיבורי אינטרנט מתקדמים וקצב גיוס לקוחות סלולריים שהיה החזק ביותר זה יותר משלוש שנים.
השיפור לעומת הרבעונים הקודמים אינו נשען רק על העלאות מחירים או חיסכון בהוצאות, אלא על התרחבות בסיס הלקוחות ועל עלייה במספר משקי הבית שרוכשים גם אינטרנט וגם סלולר מ-AT&T. מנגד, פעילות התשתיות הישנות ממשיכה להתכווץ במהירות ומאבדת רווחיות לפני שכל העלויות הקבועות שלה הוסרו.
תזת ההשקעה התחזקה, משום שהפעילות החדשה צומחת מהר מספיק כדי לקזז את הירידה בפעילות המסורתית ולשפר את הרווחיות המאוחדת. מכאן המשקיעים יתמקדו בשאלה האם AT&T מסוגלת לשמור על קצב גיוס הלקוחות, להמשיך להרחיב מרווחים ולהפיק מספיק תזרים כדי לממן במקביל השקעות כבדות, הפחתת חוב ורכישה עצמית של מניות.
התרחיש השורי
מנוע הצמיחה המרכזי הוא השילוב בין סיבים, אינטרנט אלחוטי וסלולר תחת מערכת יחסים אחת עם הלקוח. AT&T הוסיפה ברבעון 646 אלף חיבורי אינטרנט מתקדמים, מהם 367 אלף לקוחות סיבים ו-279 אלף לקוחות אינטרנט אלחוטי קבוע, לצד 432 אלף מנויי טלפון בתשלום חודשי.
במקביל, 42.5% ממשקי הבית המשתמשים בשירותי האינטרנט המתקדמים של החברה רוכשים ממנה גם שירותי סלולר.
המשמעות אינה רק יותר מנויים, אלא בסיס לקוחות בעל ערך גבוה יותר, שמקבל כמה שירותים מאותו ספק ולכן עשוי להיות פחות רגיש למעבר למתחרה.
כל עוד שיעור ההתכנסות ממשיך לעלות, החברה יכולה להגדיל הכנסה מכל משק בית ולצמצם את עלויות גיוס ושימור הלקוחות.
הקישוריות המתקדמת צומחת מהר יותר מההכנסות
 מקור: מצגת המשקיעים של AT&T לרבעון השני של 2026
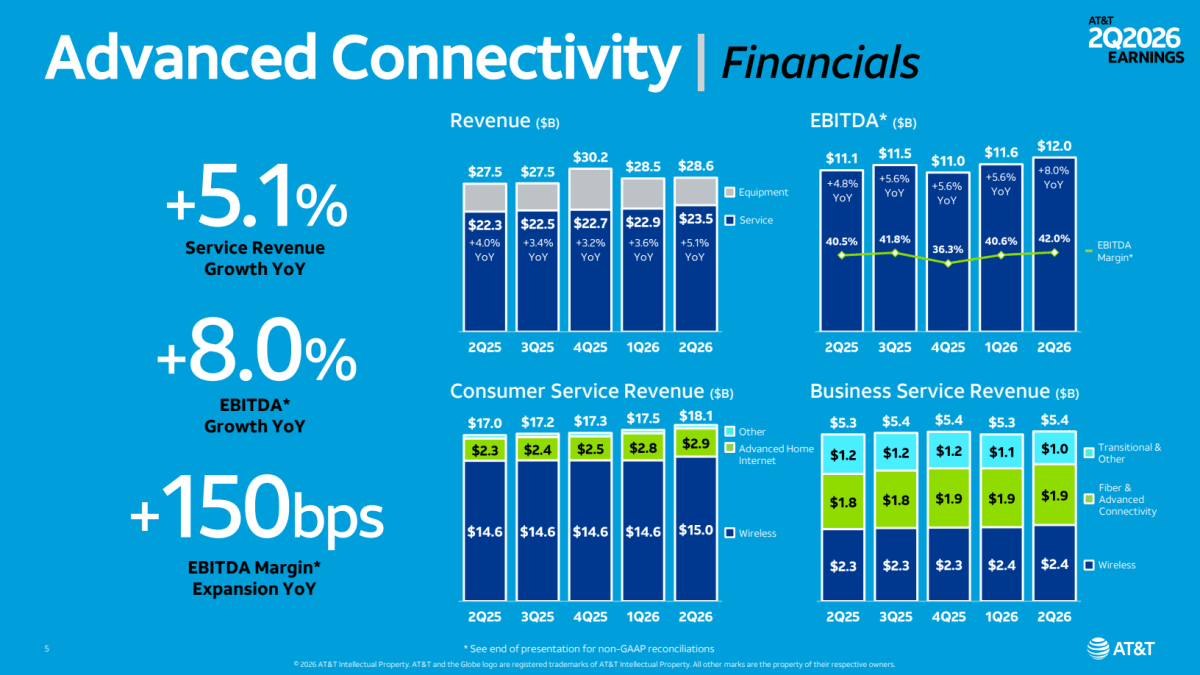
הכנסות השירותים של פעילות הקישוריות המתקדמת צמחו ב-5.1% לעומת השנה הקודמת, בעוד ה-EBITDA עלה ב-8% ושיעור ה-EBITDA התרחב ל-42%.
הפער בין קצב הצמיחה בהכנסות לבין קצב הצמיחה ברווח מצביע על מינוף תפעולי אמיתי. הפעילות החדשה לא רק מוסיפה לקוחות והכנסות, אלא גם משפרת את איכות הרווח של AT&T.
עם זאת, חלק מהשיפור נובע גם מירידה בהוצאות פחת וממהלכי התייעלות, ולכן המשקיעים צריכים לבדוק ברבעונים הבאים אם התרחבות המרווחים נמשכת גם ללא תמיכה מגורמים זמניים.
זו נראית יותר כמגמה מבנית מאשר כאירוע רבעוני, משום שהיא נשענת על הרחבת תשתית הסיבים ועל שילוב מוצרים שקשה יותר למתחרים ללא רשת משולבת לשחזר.
המנוע השני הוא המעבר מצמיחה מתונה בהכנסות לצמיחה מהירה יותר ברווחיות.
הכנסות פעילות הקישוריות המתקדמת עלו ב-4.1% והכנסות השירותים שלה עלו ב-5.1%, אך הוצאות הפעילות ירדו ב-0.6%, כך שהרווח התפעולי עלה ב-20.3% ושיעור הרווח התפעולי השתפר מ-22.2% ל-25.7%, גם שיעור ה-EBITDA עלה ב-1.5 נקודות אחוז ל-42%. השיפור נבע מצמיחה בשירותים בעלי ערך גבוה, חיסכון מהלכי התייעלות וירידה בהוצאות פחת של נכסים ישנים, אף שהחברה הגדילה הוצאות פרסום והשקעה ברשת, המשמעות למשקיעים היא שהמודל החדש מתחיל לייצר מינוף תפעולי, שבו כל דולר נוסף של הכנסות מייצר גידול מהיר יותר ברווח. חלק מהשיפור בפחת אינו בהכרח חוזר, אך הגידול בהכנסות הסיבים והסלולר והחיסכון התפעולי מצביעים על בסיס מבני יותר להתרחבות הרווחיות.
התרחיש הדובי
הסיכון המרכזי הוא שהפעילות הישנה מתכווצת מהר יותר מקצב הסרת העלויות שלה. הכנסות מגזר ה-Legacy ירדו ב-25.9%, אך ההוצאות הישירות ירדו ב-10.8% בלבד, ולכן הרווח התפעולי וה-EBITDA של המגזר נפלו ב-45.5%. במילים פשוטות, החברה מאבדת הכנסות מהלקוחות שעוזבים את רשת הנחושת, אך עדיין נושאת בחלק גדול מעלויות התחזוקה והתפעול של הרשת.
AT&T צופה שה-EBITDA של הפעילות הישנה יהפוך לשלילי לאחר 2027 עד שהעלויות הקבועות יוסרו במידה משמעותית, זהו סיכון מבני בתקופת המעבר, ולא חולשה זמנית.
אם אישורים רגולטוריים או קשיים בהעברת לקוחות יעכבו את סגירת הרשת מעבר ל-2029, הפעילות הישנה עלולה להמשיך לגרוע מהרווחיות ומהתזרים זמן רב מהמתוכנן.
הסיכון השני הוא עומס ההון שנוצר מהצורך להשקיע ברשת ובמקביל להחזיר סכומים גדולים לבעלי המניות. ההשקעה ההונית ברבעון עלתה ל-6.1 מיליארד דולר, לעומת 5.1 מיליארד דולר בשנה הקודמת, והחברה מתכננת להשקיע 23 עד 24 מיליארד דולר בשנה עד 2028.
במקביל, החוב נטו עמד בסוף הרבעון על 126.4 מיליארד דולר, והחברה האיצה את תוכנית הרכישה העצמית לכ-10 מיליארד דולר ב-2026. התזרים החופשי השתפר ל-4.7 מיליארד דולר, אך חלק מהעלייה בתזרים התפעולי נבע מתשלומי מס נמוכים יותר ומתזמון הון חוזר, ולא רק משיפור בפעילות.
כל עוד ההנחיה לתזרים חופשי של יותר מ-18 מיליארד דולר ב-2026 מתקיימת, מבנה ההון נראה נשלט. ירידה בגיוס לקוחות, עלייה בהוצאות ההשקעה או חולשה בתזרים עלולות ליצור מתח בין הרחבת הרשת, הפחתת החוב והחזרת ההון לבעלי המניות.
פעילות ה-Legacy ממשיכה להכביד על הרווחיות
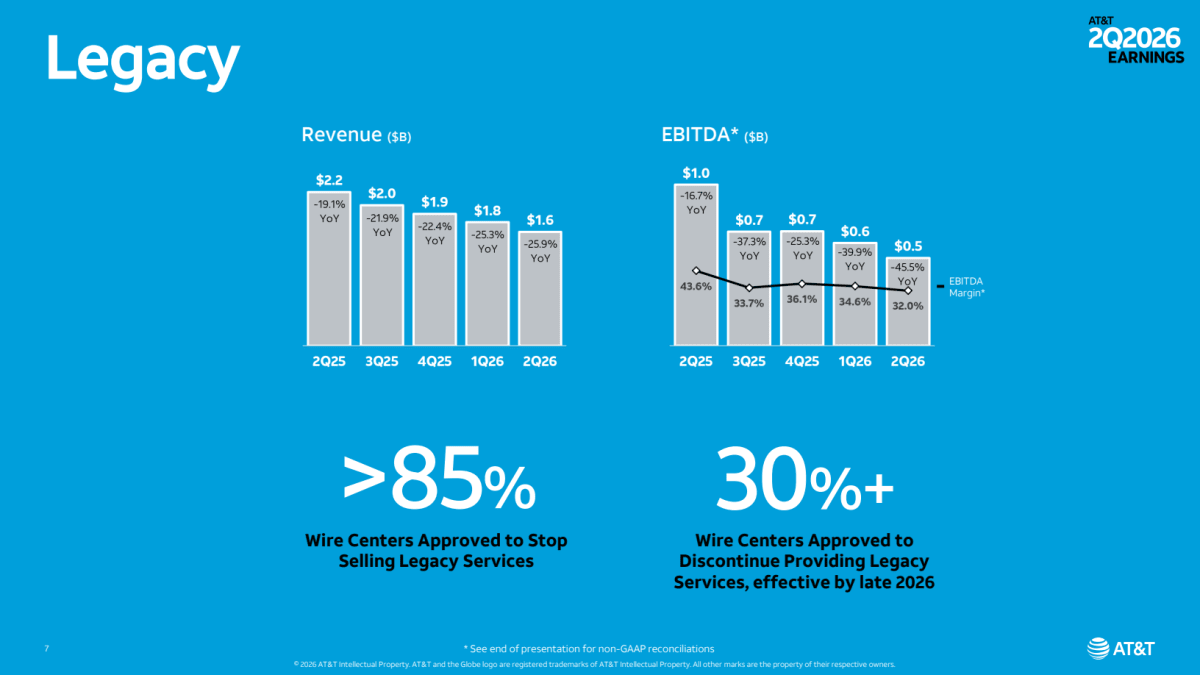
הכנסות פעילות ה-Legacy ירדו ב-25.9% לעומת השנה הקודמת, בעוד ה-EBITDA נפל ב-45.5% ושיעור הרווח ירד ל-32%, המשמעות היא שההכנסות נעלמות מהר יותר מהעלויות, ולכן המעבר מרשת הנחושת ממשיך ללחוץ על הרווחיות עד שהחברה תשלים את סגירת התשתיות הישנות.
הפעילות החדשה מתחילה לשנות את איכות התוצאות
הרבעון מחזק את תזת ההשקעה, משום שהצמיחה בקישוריות המתקדמת כבר אינה מתבטאת רק במספר הלקוחות אלא גם בשיפור ברור ברווחיות ובתזרים.
השינוי המרכזי הוא שהפעילות החדשה צומחת בקצב שמספיק כעת כדי להתגבר על שחיקת הפעילות הישנה ברמת הקבוצה, תוך יצירת מינוף תפעולי משמעותי. המשתנה החשוב ביותר בהמשך יהיה היכולת לשמור על צמיחה של לפחות 5% בהכנסות השירותים המתקדמים, בזמן שהחברה מסירה את עלויות רשת הנחושת. עד הדוח הבא המשקיעים צריכים לבחון האם ההתרחבות במספר הלקוחות ובשולי הרווח נמשכת, והאם התזרים החופשי תומך בתוכנית ההשקעות ובהחזר ההון בלי לפגוע במסלול הפחתת החוב.
הפעילות החדשה הפכה למנוע רווח, לא רק למנוע הכנסות
הכנסות השירותים המתקדמים עלו ב-5.1%, אך ה-EBITDA עלה ב-8% והרווח התפעולי ב-20.3%. הפער בין קצב צמיחת ההכנסות לקצב צמיחת הרווח מצביע על שיפור באיכות הפעילות ועל מינוף תפעולי. אם המגמה תימשך, AT&T תוכל להציג צמיחת רווח גבוהה יותר מצמיחת ההכנסות גם בשנים הקרובות, בהתאם ליעד להגיע לצמיחת EBITDA של לפחות 5% ב-2028.
ההתכנסות בין אינטרנט לסלולר הופכת ליתרון תחרותי
שיעור של 42.5% ממשקי הבית המשתמשים באינטרנט המתקדם של AT&T מחזיקים גם בשירות סלולר של החברה. ככל שהחברה מרחיבה את רשת הסיבים, היא יוצרת יותר הזדמנויות למכור שירות נוסף ללקוחות קיימים. המשמעות היא פוטנציאל לעלייה בהכנסה ללקוח, שימור גבוה יותר ויעילות שיווקית טובה יותר. הצלחת האסטרטגיה תלויה לא רק במספר בתי האב שאליהם מגיעה הרשת, אלא ביכולת להפוך את החשיפה לחיבורים משלמים וללקוחות משולבים.
המעבר מרשת הנחושת עדיין יוצר לחץ
הפעילות הישנה איבדה יותר מרבע מהכנסותיה בתוך שנה, בעוד ההוצאות ירדו בקצב איטי בהרבה. הפער צפוי להמשיך ללחוץ על התוצאות עד שהחברה תוכל לסגור תשתיות ולהסיר עלויות קבועות. המשקיעים צריכים להפריד בין ירידה מתוכננת בהכנסות לבין כשל בהפחתת העלויות. הראשון הוא חלק מהאסטרטגיה, השני עלול לפגוע בהנחות הרווחיות לשנים הקרובות.
החזר ההון מבטא ביטחון, אך מעלה את רף הביצוע
AT&T האיצה את הרכישות העצמיות לכ-10 מיליארד דולר ב-2026 ומתכננת להחזיר יותר מ-45 מיליארד דולר לבעלי המניות בין 2026 ל-2028. ההחלטה מצביעה על ביטחון ביכולת לייצר תזרים, אך מצמצמת את מרווח הטעות בתקופה שבה החברה ממשיכה להשקיע סכומים גבוהים ברשת ונושאת חוב נטו משמעותי. כדי שהמהלך ייצור ערך, החברה צריכה לעמוד ביעדי התזרים בלי לדחות השקעות או להרחיק את יחס החוב מהיעד.
גיוס לקוחות ושיעור ההתכנסות
המשקיעים צריכים לבחון את מספר המצטרפים לסיבים, לאינטרנט האלחוטי ולסלולר, אך גם את שיעור הלקוחות שמרכזים כמה שירותים אצל החברה. ירידה במספר המצטרפים יכולה להצביע על התמתנות בביקוש או על תחרות אגרסיבית יותר. המשך עלייה בשיעור ההתכנסות יחזק את הטענה שפריסת הסיבים יוצרת ערך גם לעסקי הסלולר ולא רק הכנסות אינטרנט.
שיעור ה-EBITDA של הקישוריות המתקדמת
שיעור ה-EBITDA הגיע ל-42%, לעומת 40.5% בשנה הקודמת. נתון זה חשוב יותר מצמיחת ההכנסות לבדה, משום שהוא מראה אם החברה מצליחה להפיק יותר רווח מכל דולר של שירותים. שיפור נוסף יתמוך ביעדי הצמיחה עד 2028. נסיגה משמעותית עלולה להעיד שהרבעון הנוכחי נהנה מגורמים זמניים או שהוצאות גיוס הלקוחות והרחבת הרשת מתחילות לעלות.
תזרים המזומנים החופשי והחוב נטו
התזרים החופשי צריך להמשיך להתקדם לעבר היעד השנתי של יותר מ-18 מיליארד דולר, במיוחד לאחר האצת הרכישות העצמיות. חשוב לבדוק כמה מהתזרים מגיע משיפור תפעולי וכמה מתזמון תשלומים, מסים או מקורות שאינם חוזרים. תזרים חזק לצד יציבות בחוב יחזק את האמינות של תוכנית החזר ההון. חולשה בתזרים או עלייה בחוב עלולות להכריח את החברה לבחור בין השקעה ברשת, רכישת מניות והפחתת מינוף.
המסר המרכזי מהרבעון
המעבר של AT&T לקישוריות מתקדמת מתחיל לייצר לא רק צמיחה, אלא גם רווחיות גבוהה יותר.
החברה יצאה מהרבעון חזקה יותר, אך עדיין נדרשת להוכיח שהפעילות החדשה יכולה לצמוח מהר מספיק כדי לממן את דעיכת רשת הנחושת ואת תוכנית החזר ההון. המשתנה החשוב ביותר עד הדוח הבא יהיה המשך המינוף התפעולי בפעילות המתקדמת, לצד תזרים שמאפשר להשקיע, להפחית חוב ולרכוש מניות בלי לפגוע בגמישות הפיננסית.