סטארלינק מרוויחה, ספייס איקס שורפת והדוח הראשון יחשוף אם המשוואה הזאת מחזיקה
22.7.2026

בקצרה
- ספייס איקס תפרסם את הדוח הרבעוני הראשון שלה כחברה ציבורית ב-4 באוגוסט, אירוע שיחשוף את רווחי סטארלינק ואת היקף ההוצאות על פיתוח סטארשיפ ובינה מלאכותית, מה שיקבע את תפיסת המשקיעים לגבי יכולת החברה לממן את פעילותה השורפת מזומנים.
- ב-6 באוגוסט, עד 991.5 מיליון מניות ספייס איקס שהיו חסומות למכירה ישוחררו לשוק, מה שיוצר היצע פוטנציאלי בשווי של עד 116 מיליארד דולר ומעמיד למבחן את מחיר המניה הנוכחי, שנוצר בתנאי היצע מצומצם.
- מספר מנויי סטארלינק הוכפל מ-5 מיליון ל-10.3 מיליון בתוך שנה, אך ההכנסה החודשית הממוצעת למנוי ירדה מ-86 דולר ל-66 דולר, מה שמעיד על התרחבות לשווקים חדשים עם מחירים נמוכים יותר ועלול להשפיע על שולי הרווח הכוללים של החברה.
- פתיחת תקופת הנעילה מאפשרת לבעלי מניות מוקדמים למכור מניות, אך אינה מחייבת זאת; מחזור מסחר גדול לצד ירידת מחיר חדה יעיד על כך שהשוק דורש הנחה כדי לקלוט את ההיצע החדש, וזה ישפיע על שווי החברה.
הדוח הראשון יחשוף אם הרווחים של סטארלינק מספיקים כדי לממן את סטארשיפ ואת פעילות הבינה המלאכותית, בדיוק ברגע שבו היצע המניות בשוק עומד לזנק.
ב-4 באוגוסט ספייס איקס, סימבול:SpaceX תפתח את הספרים.
בדוח הרבעוני הראשון שלה כחברה ציבורית, המשקיעים יגלו כמה כסף סטארלינק באמת מייצרת, וכמה ממנו נבלע בפיתוח סטארשיפ ובפעילות הבינה המלאכותית.
יומיים לאחר מכן יגיע המבחן השני.
ב-6 באוגוסט עד 991.5 מיליון מניות שהיו חסומות למכירה יוכלו להגיע לשוק בפעם הראשונה.
לפי מחיר המניה בזמן פרסום הנתונים, מדובר בהיצע פוטנציאלי בשווי של עד 116 מיליארד דולר.
אלה שני אירועים שונים, אבל יחד הם מספרים סיפור אחד.
הדוח יקבע כמה משקיעים ירצו לקנות, ופקיעת החסימה תקבע כמה בעלי מניות יהיו רשאים למכור.
בין שני הכוחות האלה יתחיל המבחן האמיתי של ספייס איקס בשוק הציבורי.
לא מבחן של טילים, חזון או כריזמה, אלא מבחן של עסק שמרוויח במקום אחד, שורף כסף בשני תחומים אחרים, וצריך להצדיק שווי עצום בדיוק כשהיצע המניות שלו עומד לגדול במהירות.
בתמונה ניתן לראות את מטה ספייס אקס בהות'ורן, קליפורניה.
 מקור: Sven Piper, Unsplash.
כשהיצע המניות יגדל, המחיר יצטרך לעמוד במבחן אמיתי
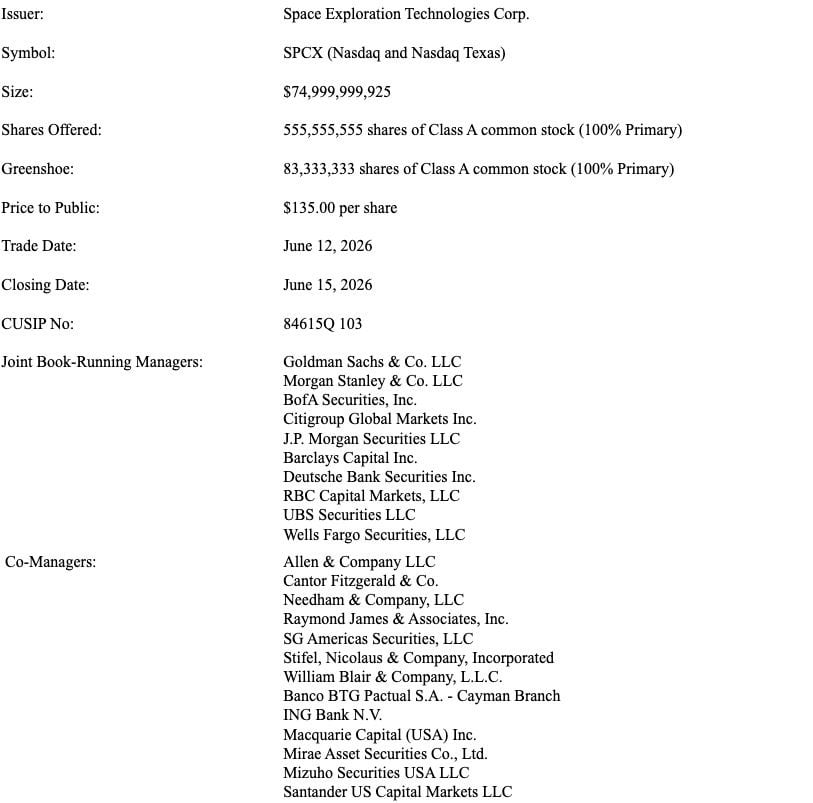
ספייס אקס גייסה בהנפקה כ-75 מיליארד דולר באמצעות מכירת כ-555.6 מיליון מניות חדשות במחיר של 135 דולר למניה, זו הייתה הנפקה אדירה, אבל רק חלק קטן ממניות החברה נכנס בפועל למסחר.
בעת פרסום הכתבה ב-TheMarker נסחרו כ-639 מיליון מניות, עד תחילת דצמבר המספר הזה עשוי להגיע לכ-5.33 מיליארד.
לא כל המניות האלה יימכרו, אך הרבה יותר בעלי מניות יקבלו את הזכות לבחור אם למכור, ההבדל הזה חשוב.
דמיינו אולם שמציע למכירה רק כמה שורות של כרטיסים למופע מבוקש, כל עוד מספר הכרטיסים קטן, כל קונה חדש נאלץ להתחרות על מלאי מצומצם והמחיר יכול לטפס במהירות.
עכשיו דמיינו שהנהלת האולם פותחת בבת אחת יציעים שלמים, המופע לא השתנה.
מה שהשתנה הוא היחס בין מספר הכרטיסים לבין מספר הקונים, כך בדיוק יכול שווי שוק להטעות.
הוא מחושב לפי מחיר העסקה האחרונה כפול מספר המניות הכולל, אבל הוא לא מבטיח שאפשר למכור כמות גדולה של מניות באותו מחיר.
מחיר שנוצר באמצעות היצע קטן יצטרך כעת להוכיח שהוא מחזיק מעמד גם כאשר המדפים מתמלאים.
 מקור: רשות ניירות הערך האמריקאית.
תנאי ההנפקה של ספייס אקס.
פתיחת הנעילה היא אפשרות ולא הוראת מכירה
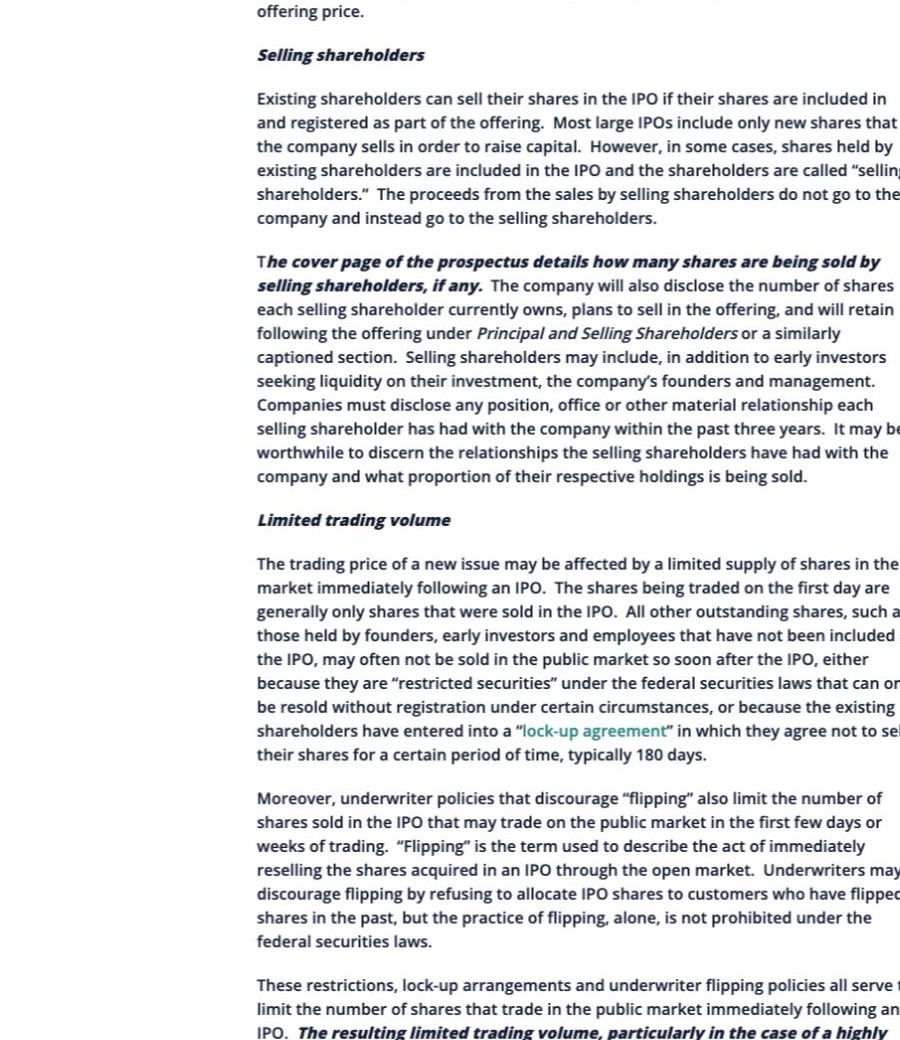
תקופת נעילה נועדה למנוע מצב שבו מייסדים, עובדים ומשקיעים מוקדמים מציפים את השוק מיד לאחר ההנפקה.
ברוב ההנפקות היא נמשכת כחצי שנה, בספייס אקס נקבע מנגנון מדורג שמתאים לחברה שבה מיליארדי מניות מוחזקות מחוץ לשוק.
בשלב הראשון עשויות להשתחרר עד 991.5 מיליון מניות, אם המניה תעמוד בתנאי מחיר שנקבע מראש, עד 455.8 מיליון מניות נוספות עשויות להשתחרר לאחר פרסום הדוח.
מכאן קל להגיע לכותרת מפחידה על גל מכירות, המציאות עדינה יותר.
עובד שקיבל מניות במשך שנים עשוי למכור חלק מהן כדי לקנות בית או לפזר את החיסכון שלו, קרן מוקדמת עשויה להחזיר כסף למשקיעים שלה.
אף אחד מהם לא חייב לחשוב שספייס אקס איבדה את דרכה, מכירה יכולה להיות החלטה פיננסית רגילה אחרי שנים שבהן ההון היה נעול.
הנתון שחשוב לעקוב אחריו הוא לא כמה מניות מותר למכור, אלא כמה מהן מוצעות בפועל ובאיזה מחיר השוק מצליח לקלוט אותן.
מחזור מסחר גדול ומחיר יציב יעידו שיש מספיק קונים, מחזור גדול לצד ירידה חדה יעיד שהקונים דורשים הנחה כדי לספוג את ההיצע החדש.
איך היצע מוגבל ותקופות נעילה משפיעים על מחיר מניה חדשה
 מקור וקרדיט Investor.gov, רשות ניירות הערך האמריקאית.
סטארלינק היא הקופה שמממנת את החלום
עד כאן דיברנו על מניות, עכשיו מגיע העסק.
מסמכי ההנפקה מראים שספייס אקס כבר מזמן לא רק חברת שיגורים עם חלום על מאדים, מנוע המזומנים שלה הוא סטארלינק.
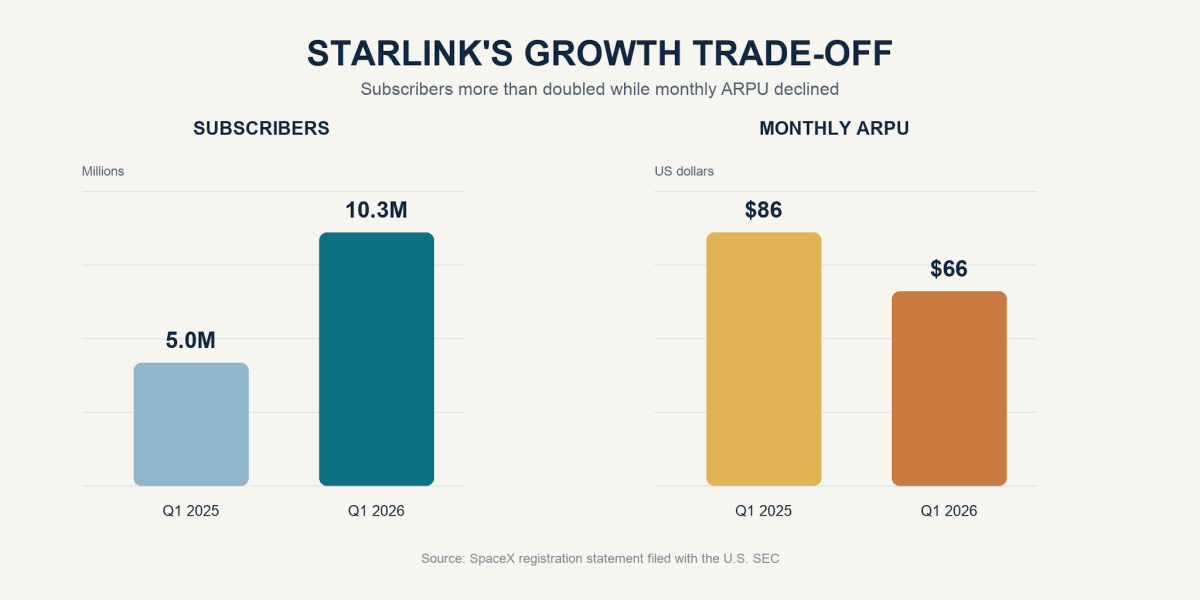
מספר המנויים לשירות הלווייני עלה מ-5 מיליון ברבעון הראשון של 2025 ל-10.3 מיליון ברבעון הראשון של 2026.
זו יותר מהכפלה בתוך שנה אבל במקביל, ההכנסה החודשית הממוצעת למנוי ירדה מ-86 דולר ל-66 דולר.
הירידה הזאת לא בהכרח רעה, היא יכולה להעיד שסטארלינק נכנסת למדינות שבהן המחירים נמוכים יותר, פונה ללקוחות חדשים ומרחיבה את השוק.
היא גם מזכירה שצמיחה במספר המנויים לא עוברת במלואה לשורת ההכנסות, החלק המרשים נמצא ברווחיות.
פעילות הקישוריות, שמרכזה סטארלינק, ייצרה רווח תפעולי של 1.19 מיליארד דולר ברבעון הראשון ושל 4.42 מיליארד דולר בשנת 2025.
זה העסק שמכניס כסף אמיתי לקבוצה, ברבעון הראשון הוא עשה זאת בעזרת רשת של כ-9,600 לוויינים ובסיס לקוחות שהתפרס על 164 מדינות ושווקים.
המשקיע צריך לשאול לא רק כמה מנויים חדשים הצטרפו, אלא גם כמה עולה לשרת אותם, כמה זמן מחזיק כל לוויין וכמה השקעה נדרשת כדי לשמור על יתרון הרשת.
הצמיחה מרשימה, האיכות שלה תימדד בכסף שנשאר אחרי כל ההוצאות.
סטארלינק מכפילה מנויים בזמן שההכנסה הממוצעת למנוי יורדת
בתמונה מטה ניתן לראות עיבוד לנתוני מסמכי ההנפקה של ספייס אקס שהוגשו לרשות ניירות הערך האמריקאית.
הכסף נכנס בדלת אחת ויוצא מאחרת
הרווח של סטארלינק מממן שתי פעילויות שרחוקות עדיין מבשלות פיננסית, פעילות החלל רשמה ברבעון הראשון הכנסות של 619 מיליון דולר והפסד תפעולי של 662 מיליון דולר.
בתוך שלושה חודשים הוציאה החברה 930 מיליון דולר על מחקר ופיתוח של סטארשיפ, פעילות הבינה המלאכותית, שנוספה לאחר רכישת xAI בפברואר, הפסידה ברבעון 2.47 מיליארד דולר ברמה התפעולית.
בשנת 2025 ההפסד התפעולי שלה הגיע ל-6.36 מיליארד דולר, התמונה המאוחדת חדה.
ספייס אקס הכניסה ברבעון הראשון 4.69 מיליארד דולר, אך סיימה אותו בהפסד תפעולי של 1.94 מיליארד דולר.
במילים פשוטות, יש כאן חברת תקשורת רווחית שעוטפת שני מפעלי השקעה עצומים, האחד רוצה להפוך טיל ענק למערכת שיגור אמינה וזולה.
השני רוצה לבנות תשתיות מחשוב ומודלים של בינה מלאכותית בקנה מידה עולמי.
שניהם עשויים להיות שווים הרבה בעתיד, שניהם דורשים המון כסף בהווה.
נכון לסוף מרץ החזיקה החברה 15.85 מיליארד דולר במזומן ועוד 7.82 מיליארד דולר בניירות ערך לטווח קצר.
זו כרית גדולה, מנגד, תזרים המזומנים ששימש לפעילות השקעה ברבעון הגיע ל-16.72 מיליארד דולר, בין היתר בשל השקעה במרכזי נתונים ובתשתיות שיגור ורכישת ניירות ערך.
המספר כולל גם רכיבים מחוץ להוצאה התפעולית השוטפת, אך הוא ממחיש את קצב התנועה של הכסף.
הדוח הראשון יצטרך להראות לא רק כמה החברה צומחת, אלא אם היא מסוגלת לממן את השאיפות בלי להפוך את סטארלינק לכספומט שנדרש לעבוד מהר יותר בכל רבעון.
השורטיסטים מחכים ליד אותה דלת
לפי נתוני S3 פרטנרס שצוטטו בבלומברג וב-TheMarker, כ-32 אחוז מהמניות הזמינות למסחר היו בפוזיציות שורט בזמן פרסום הכתבה.
שורט הוא הימור על ירידת מחיר באמצעות מכירת מניה שאולה ורכישתה מחדש בעתיד.
השיעור הגבוה לא מוכיח שהמניה תרד, הוא כן מעיד שחלק גדול מהשוק חושב שהמחיר פגיע.
לאחר ירידה של 37 אחוז משיא הסגירה, השורטיסטים צברו לפי אותם נתונים רווחים על הנייר של כ-7 מיליארד דולר.
פתיחת הנעילה יכולה להגדיל את מלאי המניות שאפשר להשאיל ולתמוך בהימור שלהם.
אבל אותו מנגנון יכול לעבוד גם בכיוון ההפוך, אם הדוח יפתיע לטובה ובעלי המניות המוקדמים לא ימהרו למכור, שורטיסטים עלולים לסגור את ההימור באותו זמן.
סגירת שורט דורשת קנייה, וקניות מרוכזות יכולות להאיץ עלייה, זו הסיבה שאוגוסט עשוי להיות תנודתי גם אם החדשות עצמן יהיו טובות.
יותר מוכרים מורשים, יותר שורטיסטים ויותר מידע חדש נפגשים בתוך יומיים.
ארבעת המספרים שיספרו את הסיפור
המספר הראשון הוא קצב הגידול במספר מנויי סטארלינק, המספר השני הוא ההכנסה הממוצעת למנוי והיכולת לשמור על רווחיות כשהשירות מתרחב לשווקים זולים יותר.
המספר השלישי הוא ההוצאה על סטארשיפ ועל תשתיות הבינה המלאכותית, המספר הרביעי הוא כמות המניות שמגיעה בפועל לשוק אחרי 6 באוגוסט.
אם סטארלינק תמשיך לצמוח ברווחיות, ההוצאות הכבדות ייראו כמו השקעה בעתיד.
אם ההכנסה למנוי תישחק מהר יותר מהעלייה במספר הלקוחות, אותה הוצאה תיראה כמו עומס על מנוע שהתחיל לאבד כוח.
אם בעלי המניות המוקדמים ימכרו מעט, השוק עשוי לעבור את פתיחת הנעילה בלי דרמה גדולה.
אם רבים יבקשו לצאת יחד, מחיר שנוצר בשוק קטן יצטרך למצוא נקודת שיווי משקל חדשה, זה מה שחסר בכותרת על 116 מיליארד דולר.
הסיפור הוא לא רק כמה מניות מקבלות רשות לצאת, הסיפור הוא האם העסק שמאחוריהן מייצר מספיק סיבות וכסף כדי שמישהו אחר ירצה להיכנס.