מבצעי המימון מתחילים להתהפך, והפעם היזמים משלמים את המחיר
22.7.2026

בקצרה
- בנקים מלווים לפרויקטים בנדל"ן מחמירים כעת את דרישותיהם למכירות מוקדמות, ואינם מסתפקים רק במספר החוזים שנחתמו, אלא בוחנים את גובה התשלום הראשוני ואת היעדר עילות ביטול, מה שמצריך מיזמים הזרמת הון עצמי נוסף ומגביר את הסיכון הפיננסי שלהם.
- קבוצת חג'ג' בפרויקט בבלי נדרשה להציג מכירות בהיקף של 434 מיליון שקל לפתיחת מסגרת אשראי, אך 69% מהחוזים, בשווי 381 מיליון שקל, כללו עילת ביטול או תשלום ראשוני הנמוך מ-15%, מה שהוביל את הבנק לדרוש הזרמת הון נוספת והעלה את רף המכירות הנדרשות ל-483 מיליון שקל ללא עילות ביטול.
- מבצעי מימון של 20/80, בהם הרוכש משלם מקדמה קטנה והיתרה סמוך למסירה, איבדו מערכם בעיני הבנקים, שכן הם אינם משקפים מחויבות מספקת של הרוכש ויוצרים חוסר ודאות לגבי קבלת התשלום הסופי, מה שמפחית את יכולת היזמים להסתמך עליהם כבטוחה למימון.
- הבנקים רואים במכירות מוקדמות עם תשלום משמעותי שכבת הגנה מפני סיכון של מלאי דירות לא מכורות, ולכן מכירה עם מקדמה נמוכה אינה נחשבת שוות ערך למכירה שבה חלק גדול מהמחיר כבר שולם, דבר המשפיע ישירות על תנאי האשראי והליווי הפיננסי ליזמים.
מבצעי ה-20/80 עזרו לקבלנים להמשיך למכור דירות בתקופה של ריבית גבוהה והאטה בביקושים, אבל המקרה של קבוצת חג'ג' בפרויקט בבלי מראה שהבנקים כבר לא מסתפקים במספר החוזים שנחתמו, אלא רוצים לדעת כמה כסף באמת נכנס וכמה מהרוכשים באמת מחויבים לעסקה.
במשך תקופה ארוכה נראה היה שמבצעי המימון בענף הנדל"ן הם פתרון כמעט מושלם.
הקבלן מצליח לדווח על מכירת דירה, הרוכש נדרש להעביר בשלב הראשון סכום נמוך יחסית, והיתרה נדחית למועד מאוחר יותר, לעיתים עד למסירת הדירה, כך היזם שומר על קצב מכירות גם בתקופה שבה הריבית גבוהה, המשכנתאות יקרות ומשקי הבית מתקשים לקבל החלטה על הרכישה הגדולה בחייהם.
אבל עכשיו מתחילים לראות גם את הצד השני של המודל.
כאשר חלק גדול ממחיר הדירה עדיין לא שולם, הבנק שמלווה את הפרויקט צריך לשאול שאלה פשוטה והיא, האם מדובר במכירה אמיתית שמקטינה את הסיכון בפרויקט, או רק בחוזה שעדיין יכול להיעלם לפני שהכסף יגיע? 
פרויקט חג׳ג׳ בבלי
מקור:funder
מה קרה בפרויקט של חג'ג'?
לפי הדיווח שפורסם, כדי שמסגרת האשראי של הפרויקט תיפתח במלואה, קבוצת חג'ג' הייתה צריכה להציג מכירות מוקדמות בהיקף של 434 מיליון שקל.
על הנייר היא עברה את היעד ואף הציגה הסכמי מכירה בהיקף של 549 מיליון שקל.
אלא שמתוך הסכום הזה, חוזים בהיקף של 381 מיליון שקל כללו עילת ביטול, או שהרוכשים שילמו פחות מ-15% ממחיר הדירה כלומר, כ-69% מהיקף המכירות שעליו דיווחה החברה לא עמד בהגדרה המחמירה יותר של הבנק למכירה שמקטינה בפועל את הסיכון בפרויקט.
חשוב להדגיש כי עילת הביטול במקרה הזה אינה בהכרח סימן לכך שהלקוחות מתכוונים לבטל את העסקאות.
היא קשורה בין היתר להיתר בנייה מתוקן שהחברה הגישה, הכולל בעיקר תוספת של שטחי ממ"דים, ושטרם התקבל אבל מנקודת המבט של הבנק, הסיבה המשפטית פחות חשובה מהתוצאה, כל עוד קיימת אפשרות לביטול, החוזה שווה פחות כבטוחה להמשך המימון.
הבנק אמנם לא עצר את הפרויקט, להפך, הוא העניק לחברה אשראי נוסף של כ-30 מיליון שקל, כך שסך האשראי צפוי להגיע לכ-300 מיליון שקל, בתמורה להזרמה נוספת של הון עצמי מצד חג'ג', אלא שבמקביל הוא העלה את הרף.
כדי לקבל את מלוא מסגרת האשראי, החברה נדרשת להציג עד סוף השנה עסקאות בהיקף של לפחות 483 מיליון שקל שבהן אין עילת ביטול, או שבהן הרוכשים כבר שילמו יותר מ-15% ממחיר הדירה.
נכון למועד הדיווח, הסכום שעמד בתנאים האלה היה כ-332 מיליון שקל בלבד.
במילים פשוטות, הבנק לא אמר לחג'ג' שאין לה מכירות, הוא אמר לה שלא כל מכירה שווה אותו דבר.
מה זה בכלל ליווי בנקאי?
יזם שרוצה להקים פרויקט מגורים אינו מממן בדרך כלל את כל עלות הקרקע, הבנייה, אנשי המקצוע והשיווק מכספו האישי. הוא מכניס הון עצמי, ואת יתרת הסכום מקבל במסגרת ליווי פיננסי מבנק או מגוף מוסדי.
אבל המלווה לא מעביר את כל הכסף ביום הראשון, הוא פותח את מסגרת האשראי בהדרגה, בהתאם לעמידה של היזם באבני דרך כמו קבלת היתר, הזרמת הון עצמי, התקדמות הבנייה והיקף המכירות המוקדמות, מבחינת הבנק, המכירות המוקדמות הן שכבת הגנה.
ככל שיותר דירות נמכרו לרוכשים שכבר שילמו סכום משמעותי, כך קטן הסיכון שהפרויקט יישאר עם מלאי גדול של דירות לא מכורות.
הכסף העתידי מהרוכשים אמור לסייע בהחזר האשראי שניתן לבניית הפרויקט.
אבל כאשר הרוכש שילם רק 10% או 15%, והיתרה תגיע בעוד כמה שנים, הוודאות נמוכה יותר.
עד מועד המסירה יכולים להשתנות הריבית, מצב התעסוקה, מחירי הדירות, יכולתו של הרוכש לקבל משכנתא ואפילו הכדאיות הכלכלית של העסקה עצמה, לכן מכירה עם מקדמה קטנה אינה שוות ערך, מבחינת הבנק, למכירה שבה חלק גדול ממחיר הדירה כבר שולם.
איך מבצעי המימון הפכו למנוע של השוק?
מבצעי דחיית התשלום התרחבו כאשר הריבית הגבוהה הפכה את רכישת הדירה לקשה יותר.
במבצע טיפוסי של 20/80, הרוכש משלם כ-20% ממחיר הדירה בעת חתימת החוזה, ואת יתרת הסכום סמוך למסירה. בחלק מהמבצעים התשלום הראשוני היה נמוך אפילו יותר, ובמקביל היזם סבסד לרוכש הלוואת בלון או בולט, לרוכש יש בכך יתרון ברור בכך שהוא דוחה את הצורך לקחת משכנתא גדולה, מקבל זמן לחסוך הון נוסף, ולעיתים מקווה שהריבית תרד לפני מועד המסירה.
גם היזם נהנה, כי במקום להוריד את מחיר הדירה באופן גלוי, מהלך שעלול לפגוע במחירי יתר הדירות בפרויקט ובשווי המלאי שלו, הוא מציע הטבת מימון.
מבחינה שיווקית, קל יותר למכור דירה במחיר של ארבעה מיליון שקל עם דחיית תשלום, מאשר להודות שהמחיר האפקטיבי שלה צריך לרדת, אבל מבחינה כלכלית, מבצע כזה הוא סוג של הנחה.
לכסף שמתקבל בעוד שלוש שנים יש ערך נמוך יותר מכסף שמתקבל היום, במיוחד בסביבת ריבית גבוהה. נוסף על כך, היזם נושא במשך זמן ארוך יותר בעלויות המימון של הפרויקט.
בנק ישראל זיהה את הסיכון כבר במרץ 2025, והודיע על הגבלות זמניות עד סוף 2026 בנוגע לעסקאות שבהן חלק משמעותי מהתשלום נדחה, וכן על הלוואות בלון ובולט המסובסדות בידי קבלנים.
מטרת המהלך הייתה לצמצם מצב שבו רוכשים נכנסים לעסקה עוד לפני שברור שיוכלו להשלים אותה, ובמקביל למנוע הצטברות סיכון אצל היזמים והבנקים.
בתרשים מטה ניתן לראות בינואר 2026 נמכרו בישראל 7,010 דירות, כאשר כשליש בלבד היו דירות חדשות. בנוסף, כ-27% ממכירות הדירות החדשות בוצעו במסגרת תוכניות ממשלתיות.
הנתונים ממחישים שהביקוש בשוק החופשי נותר מתון, בעוד היזמים ממשיכים להתמודד עם קצב מכירות שאינו מספיק כדי לצמצם במהירות את מלאי הדירות החדשות.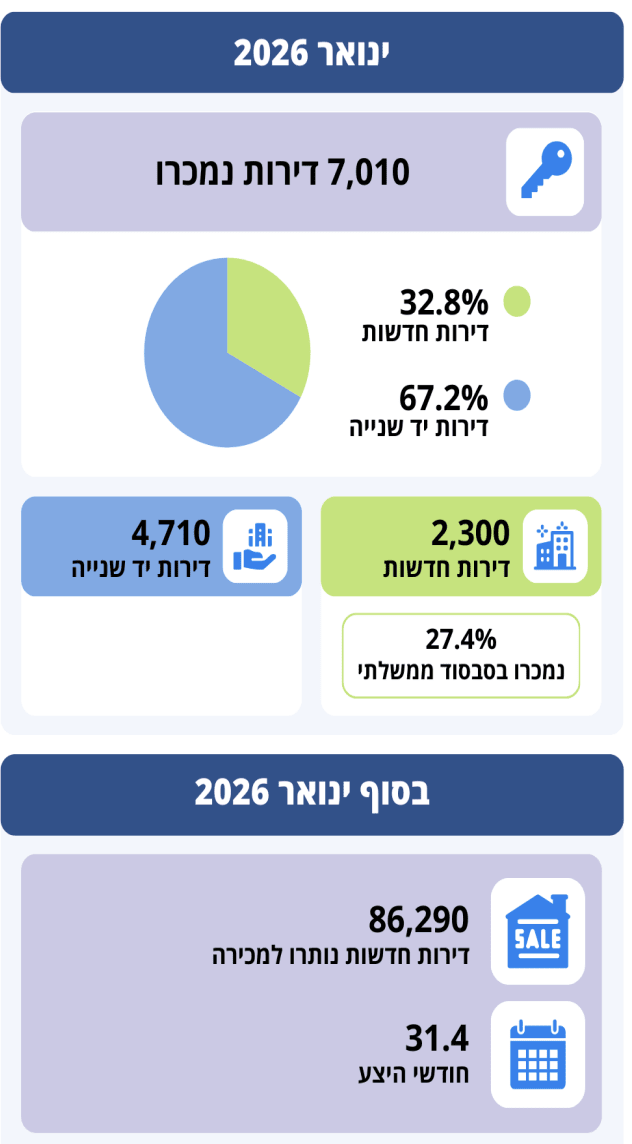
מקור: הלשכה המרכזית לסטטיסטיקה
בסיכום מערכת הבנקאות לשנת 2025 צוין כי אחת המגבלות מתייחסת לפרויקטים שבהם שיעור החוזים הכוללים דחיית תשלום למועד המסירה עולה על 25%, לצד מגבלות על מימון הלוואות מסוימות המסובסדות בידי היזמים.
כשהחוזה נחתם היום, אבל המבחן מגיע בעוד שלוש שנים
הבעיה המרכזית במבצעי מימון היא שהם מעבירים חלק גדול מהסיכון מההווה אל העתיד.
ביום חתימת החוזה הכול נראה תקין, הרוכש שילם את המקדמה, היזם דיווח על מכירה, והבנק רואה חוזה חתום.
אבל העסקה האמיתית מושלמת רק כאשר הרוכש מצליח להביא את יתרת הכסף.
נניח שרוכש חתם על דירה במחיר של ארבעה מיליון שקל ושילם 400 אלף שקל בלבד, בעוד שלוש שנים הוא יצטרך להביא 3.6 מיליון שקל, בדרך כלל באמצעות שילוב של הון עצמי ומשכנתא.
עד אז יכולים לקרות כמה דברים, מחירי הדירות באזור עלולים לרדת, והבנק שייתן את המשכנתא עשוי להעריך את הנכס במחיר נמוך ממחיר החוזה.
ההכנסה של הרוכש יכולה להשתנות, הריבית יכולה להישאר גבוהה או שהרוכש יגלה כי אינו עומד בתנאי המשכנתא שעליהם בנה בעת חתימת העסקה.
הסיכון הזה אינו אומר שכל עסקת 10/90 או 20/80 תבוטל, רוב הרוכשים מעוניינים להשלים את העסקה.
אבל מבחינת הבנק המלווה, ככל שהתשלום הראשוני קטן יותר, כך המחויבות הכלכלית של הרוכש נמוכה יותר והסיכון לפרויקט גבוה יותר.
הבעיה אינה רק של חג'ג'
הסיפור של חג'ג' מעניין דווקא משום שהוא עשוי ללמד על שינוי רחב יותר בדרך שבה הבנקים מסתכלים על שוק הנדל"ן.
במשך זמן רב יכלו יזמים להציג קצב מכירות ולשכנע את השוק שהביקושים נשארו חזקים, גם כאשר חלק מהעסקאות נסגרו באמצעות תנאי תשלום חריגים.
עכשיו הבנקים מתחילים להסתכל פחות על מספר הדירות שנמכרו ויותר על איכות המכירה.
כמה כסף נכנס בפועל? כמה מהרוכשים שילמו מעבר למקדמה מינימלית? כמה חוזים כוללים אפשרות יציאה? והאם הלקוחות יצליחו לקבל משכנתא ביום שבו יידרשו לשלם את יתרת המחיר?
השינוי הזה מגיע כאשר מלאי הדירות החדשות הלאמכורות בישראל כבר גבוה מאוד.
לפי הלשכה המרכזית לסטטיסטיקה, בסוף הרבעון הראשון של 2026 נותרו למכירה עשרות אלפי דירות חדשות, כאשר כ-30.7% מהמלאי היה במחוז תל אביב וכ-24.7% במחוז המרכז.
בפרסום קודם, המתייחס לתקופה נובמבר 2025 עד ינואר 2026, מספר הדירות החדשות שנותרו למכירה עמד על כ-86.3 אלף.
מלאי גבוה אינו בהכרח משבר, חלק ממנו נמצא בפרויקטים שעדיין רחוקים מהשלמה, וחלק מהדירות ימכרו בהמשך באופן רגיל, אבל ככל שהמלאי גדל וקצב העסקאות נחלש, היזמים נאלצים להתחרות על פחות רוכשים. במצב כזה הם יכולים לבחור בין הורדת מחירים, הגדלת הוצאות השיווק, מתן הטבות או הרחבת מבצעי המימון.
כל האפשרויות האלה פוגעות בדרך כלשהי ברווחיות.
למרות תנודות חודשיות במספר העסקאות, שוק הדיור טרם חזר לקצב המכירות שאפיין את השנים שלפני העלאות הריבית.
במקביל, היקף מכירת הדירות החדשות נותר נמוך יחסית, בעוד חלק משמעותי מהמכירות מתבצע במסגרת תוכניות ממשלתיות נתון שממחיש את האתגר העומד בפני היזמים בשוק החופשי.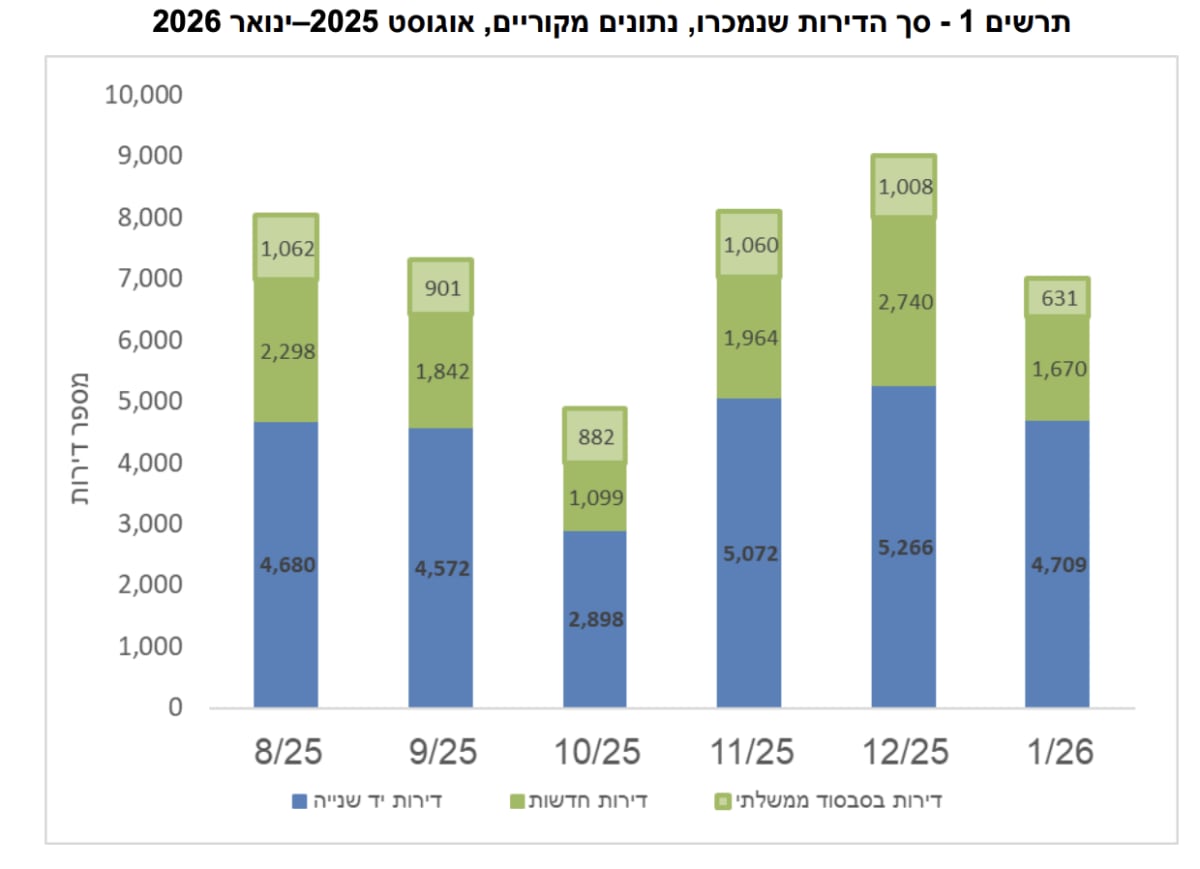
מקור: הלשכה המרכזית לסטטיסטיקה
למה פרויקטי יוקרה רגישים יותר?
פרויקט יוקרה בתל אביב שונה מפרויקט של דירות משפחתיות במחיר נגיש יותר.
מספר הרוכשים שיכולים לרכוש דירה במחיר גבוה מוגבל מלכתחילה, וכל עסקה בודדת מהווה נתח משמעותי יותר מסך המכירות.
גם זמן המכירה ארוך יותר, והביקוש רגיש למצב שוק ההון, לריבית ולתחושת העושר של הרוכשים, בנוסף, בפרויקט יוקרה יש לעיתים עלויות בנייה גבוהות יותר, מפרט יקר, שטחים משותפים נרחבים והוצאות שיווק משמעותיות, וכל חודש נוסף שבו דירה אינה נמכרת עולה ליזם כסף.
כאשר הבנק דורש יותר הון עצמי או מכירות איכותיות יותר לפני שהוא פותח את יתרת האשראי, הלחץ על תזרים המזומנים של היזם גדל.
לכן גם אם המקרה של חג'ג' אינו מעיד על סכנה מיידית לפרויקט, הוא כן מצביע על הרגישות של פרויקטים מהסוג הזה בתקופה שבה השוק פחות נזיל.
מה המשמעות עבור חברות הנדל"ן הציבוריות?
למשקיע שמסתכל על חברת נדל"ן יזמית, מספר הדירות שנמכרו הוא כבר לא נתון מספיק.
צריך לשאול גם באילו תנאים הן נמכרו כי חברה יכולה לדווח על עלייה במספר החוזים, אבל אם רוב הרוכשים שילמו סכום קטן והיתרה נדחתה למועד המסירה, המכירות האלה עדיין לא מייצרות את אותו תזרים מזומנים כמו מכירות רגילות.
יש כמה נתונים שכדאי לבחון בדוחות:
שיעור המקדמות שהתקבלו בפועל
ככל שהרוכשים שילמו יותר, כך רמת המחויבות שלהם גבוהה יותר.
היקף מבצעי המימון
חשוב לבדוק כמה מהדירות נמכרו בדחיית תשלום וכמה באמצעות הלוואות שמסובסדות בידי החברה.
הוצאות המימון
כאשר הכסף מהרוכשים מגיע מאוחר יותר, החברה נדרשת לממן את הקרקע והבנייה למשך תקופה ארוכה יותר.
הון עצמי שנדרש לפרויקטים
הקשחת דרישות מצד המלווים יכולה לחייב את היזם להכניס כסף נוסף לפרויקט, ובכך לצמצם את ההון הזמין לפרויקטים אחרים.
מלאי הדירות הלא מכורות
מלאי גדול בפרויקט יקר ובאזור שבו המכירות חלשות עלול להוביל בהמשך להנחות, מבצעים או שחיקה ברווח הגולמי.
פער בין מכירות חשבונאיות לתזרים
חוזה מכירה אינו שווה בהכרח למזומן שנמצא בקופה. בתקופות של לחץ, הפער הזה הופך קריטי.
ומה המשמעות עבור רוכשי הדירות?
מבצעי מימון אינם בהכרח עסקה רעה, עבור רוכש שיודע בוודאות כיצד יממן את יתרת התשלום, דחיית התשלום יכולה לחסוך עלויות מימון בתקופת הבנייה ולתת גמישות, אבל ההטבה יכולה ליצור תחושת ביטחון שגויה.
התשלום הראשון הוא החלק הקל אבל השאלה האמיתית היא האם הרוכש יוכל לעמוד בתשלום הגדול ביום המסירה, לכן מי שנכנס לעסקה כזו צריך לבחון את היכולת הכלכלית שלו לפי מחיר הדירה המלא, ולא לפי המקדמה.
עליו להביא בחשבון תרחיש שבו הריבית לא תרד, ההכנסה לא תעלה והבנק ייתן משכנתא נמוכה מהסכום שתוכנן.
דירה שנראית נגישה כאשר נדרשים לשלם 10% בלבד, יכולה להפוך להתחייבות כבדה מאוד כאשר מגיעים 90% הנותרים.
השלב הבא בשוק הנדל"ן
המקרה של חג'ג' אינו בהכרח תחילתו של משבר, ובוודאי אינו אומר שכל החברות או הפרויקטים נמצאים באותו מצב.
הבנק אף המשיך להעמיד אשראי לפרויקט, מה שמעיד כי הוא אינו מנסה לסגור אותו, אלא להקטין את הסיכון ולהגדיר מחדש מה נחשב מבחינתו למכירה איכותית.
אבל זה בדיוק מה שהופך את המקרה לחשוב כיוון שהבנקים אינם ממתינים שהעסקאות יתבטלו בפועל, הם כבר מתמחרים את האפשרות שזה יקרה.
במשך תקופה ארוכה מבצעי המימון אפשרו ליזמים לדחות את ההתמודדות עם חולשת הביקושים, הם שמרו על מחירי המחירון, החזיקו את קצב המכירות וסייעו לרוכשים לעבור את מחסום ההון הראשוני.
עכשיו אותה דחייה מתחילה להגיע אל נקודת המבחן שלה, ככל שהבנקים ידרשו יותר הון עצמי, תשלומים גבוהים יותר מהרוכשים ומכירות ללא אפשרויות ביטול, היזמים יידרשו לבחור בין שלוש אפשרויות והן להכניס יותר כסף לפרויקטים, להאט את קצב הבנייה או להציע הנחות אמיתיות במחיר, וזו אולי הנקודה החשובה ביותר.
מבצעי המימון לא פתרו את בעיית המחירים הגבוהים והריבית היקרה, הם בעיקר הזיזו אותה קדימה בזמן.
עכשיו, כשהבנקים מתחילים לבדוק לא רק כמה חוזים נחתמו אלא כמה מהם באמת חזקים, שוק הנדל"ן עובר ממבחן של מכירות למבחן של כסף.