General Motors מציגה רבעון חזק עם רווחיות משופרת, תזרים חזק ומנועי צמיחה חדשים
21.7.2026

בקצרה
- General Motors הציגה שיפור משמעותי ברווחיות הליבה ברבעון השני של 2026, כאשר ה-EBIT המתואם זינק בכ-30% ל-3.9 מיליארד דולר למרות עלייה של 1.9% בלבד בהכנסות, מה שמעיד על יכולת החברה להפיק יותר רווח מכל רכב ולשמור על מרווחים גם בסביבת ביקושים מתונה.
- החברה הצליחה להכפיל את תזרים המזומנים החופשי המתואם והעלתה את תחזיותיה לשנת 2026 בפעם השנייה, מה שמשקף הערכה חיובית של ההנהלה לגבי המגמה העסקית ומחזק את תזת ההשקעה של GM כחברה המשפרת את איכות הרווח ולא רק את היקף המכירות.
- GM מפתחת מנועי צמיחה חדשים בתחום השירותים הדיגיטליים, כאשר הכנסות OnStar צמחו ביותר מ-20% והכנסות Super Cruise זינקו בכ-70%, מה שמצביע על מעבר הדרגתי למודל עסקי של הכנסות חוזרות ויציבות יותר, ובכך מפחית את תלותה במחזוריות שוק הרכב המסורתי.
- למרות השיפור בביצועי הליבה, הרווח הנקי לבעלי המניות ירד ב-31.1% ל-1.3 מיליארד דולר עקב הוצאות חד פעמיות הקשורות למעבר לרכב חשמלי, מה שמלמד כי החברה עדיין נמצאת בשלב מעבר הכרוך בהשקעות משמעותיות שעלולות להשפיע על הרווח החשבונאי בטווח הקצר.
הרבעון השני של 2026 היה אחד הרבעונים המשמעותיים ביותר עבור (General Motors (GM בשנים האחרונות, לא משום שהחברה הציגה צמיחה חדה בהכנסות, אלא משום שהוכיחה כי היא מסוגלת להמשיך ולהרחיב את הרווחיות גם בסביבת ביקושים מתונה ותחרות מחירים גוברת.
ההכנסות עלו ב-1.9% בלבד ל-48.0 מיליארד דולר, אך ה-EBIT המתואם זינק בכ-30% ל-3.9 מיליארד דולר, בעוד ששיעור הרווח התפעולי המתואם התרחב ל-8.2%.
במקביל, תזרים המזומנים החופשי המתואם כמעט הוכפל והחברה העלתה בפעם השנייה השנה את תחזיותיה לשנת 2026.
השילוב בין שיפור ברווחיות, תזרים חזק והעלאת התחזית מלמד כי הנהלת GM מזהה מגמה עסקית חזקה יותר מכפי שהעריכה בתחילת השנה ומנגד, הרווח הנקי והרווח המדולל למניה לפי כללי GAAP ירדו, בעיקר בשל התאמות חד פעמיות והשפעות חשבונאיות, ולכן חשוב להבחין בין ביצועי הליבה של העסק לבין השורה התחתונה המדווחת.
הרבעון מחזק את תזת ההשקעה של GM כחברה שמצליחה לשפר את איכות הרווח ולא רק את היקף המכירות. מכאן והלאה, המשקיעים יתמקדו בשאלה האם החברה תוכל לשמר את רמות הרווחיות הגבוהות גם כאשר התחרות בענף הרכב תמשיך להתעצם, ובמקביל להמשיך לבנות מנועי צמיחה חדשים בתחום השירותים הדיגיטליים והרכב החשמלי.
התרחיש השורי
הרווחיות משתפרת למרות שסביבת הביקושים נותרה מאתגרת
מנוע הצמיחה המרכזי של GM ברבעון לא היה גידול חד במכירות, אלא שיפור באיכות הפעילות העסקית. בעוד שההכנסות צמחו בפחות מ-2%, ה-EBIT המתואם עלה בכ-30%, והרווחיות בצפון אמריקה התרחבה ל-8.6% לעומת 6.1% ברבעון המקביל.
הפער בין קצב הצמיחה בהכנסות לבין קצב הצמיחה ברווח מלמד שהחברה מצליחה להפיק יותר רווח מכל רכב שהיא מוכרת.
במצגת מייחסת ההנהלה את השיפור לשילוב של תמהיל מוצרים איכותי יותר, משמעת תפעולית גבוהה ואסטרטגיית תמחור עקבית שאינה נשענת על הנחות אגרסיביות. עבור המשקיעים זהו שינוי חשוב, משום שהוא מעיד שהיתרון התחרותי של GM אינו מבוסס רק על מחזור מכירות גבוה, אלא גם על יכולתה להגן על המרווחים גם בתקופות של לחץ תחרותי.
אם מגמה זו תימשך, החברה תוכל להמשיך להגדיל את הרווחיות גם ללא האצה משמעותית בשוק הרכב כולו.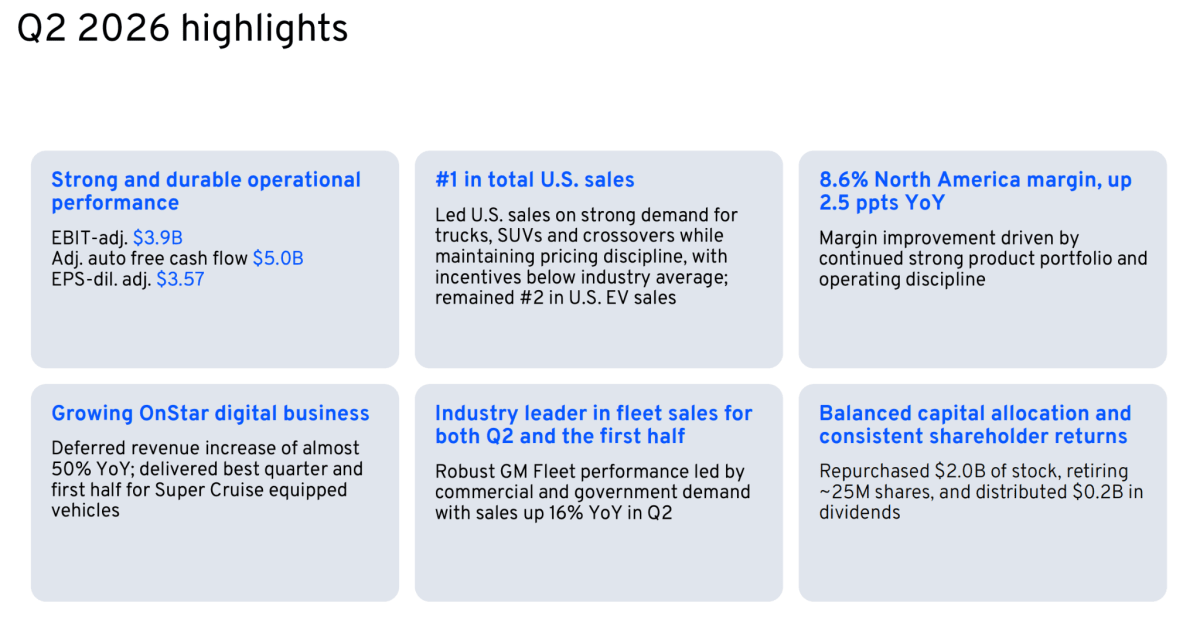
מקור: מצגת משקיעים GM
מנועי הצמיחה העתידיים מתחילים להפוך לעסק אמיתי
אחד השינויים המעניינים ביותר בדוח הוא ההתקדמות של פעילות השירותים הדיגיטליים, ובראשה OnStar ו-Super Cruise.
ההכנסות הנדחות של OnStar צמחו בכמעט 50% לעומת השנה שעברה, ההכנסות שהוכרו עלו ביותר מ-20%, והחברה צופה להגיע לכ-13 מיליון מנויים עד סוף השנה.
במקביל, שירות Super Cruise ממשיך להתרחב, כאשר ההכנסות ממנו צמחו בכ-70% והחברה מצפה ליותר מ-850 אלף מנויים עד סוף 2026.
מבחינת המשקיעים, זו אינה רק תוספת הכנסות מדובר בשינוי הדרגתי של מודל הפעילות, ממכירת רכב חד פעמית לעסק שמייצר הכנסות חוזרות לאורך חיי הרכב. ככל שמשקל השירותים הדיגיטליים יגדל, GM תהיה פחות תלויה במחזוריות של שוק הרכב ותוכל ליהנות ממרווחים גבוהים יותר ומזרם הכנסות יציב יותר.
מדובר במגמה מבנית שיכולה להפוך בעתיד לאחד ממנועי הערך החשובים ביותר של החברה.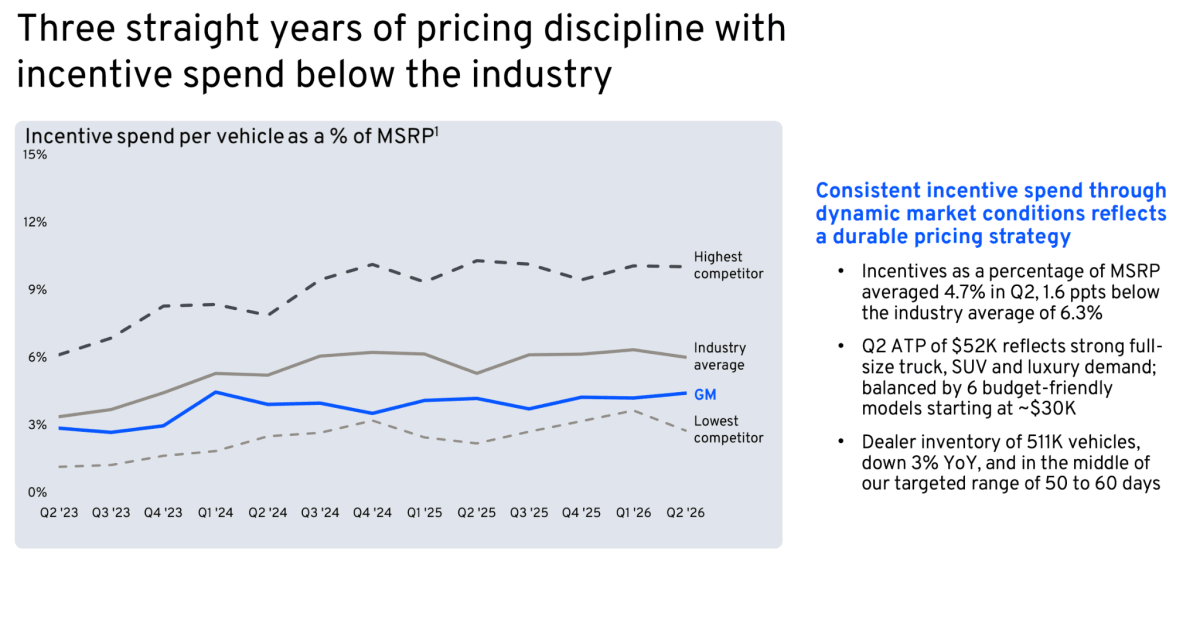
מקור: מצגת משקיעים GM
התרחיש הדובי
הרווח הנקי ממשיך להיות מושפע מהוצאות חד פעמיות ומהמעבר לרכב חשמלי
למרות שהפעילות העסקית של GM השתפרה משמעותית, הרווח הנקי לבעלי המניות ירד ב-31.1% ל-1.3 מיליארד דולר והרווח המדולל למניה לפי GAAP ירד ל-1.41 דולר.
הפער בין ה-EBIT המתואם לבין הרווח הנקי נובע בעיקר מהוצאות מיוחדות שנרשמו במהלך הרבעון, ובראשן מחיקות נכסים, עלויות הקשורות להתאמת פעילות הרכב החשמלי ותשלומים לספקים במסגרת ארגון מחדש של שרשרת אספקת הסוללות.
המשמעות למשקיעים היא שהחברה עדיין נמצאת בשלב מעבר שבו ההשקעות הנדרשות לבניית פעילות הרכב החשמלי ממשיכות לייצר לחץ על השורה התחתונה.
כל עוד ההתאמות הללו נמשכות, ייתכן שהרווח החשבונאי ימשיך להציג תנודתיות גבוהה גם כאשר פעילות הליבה ממשיכה להשתפר. מדובר בסיכון זמני יותר מאשר מבני, אך הוא עלול להמשיך להשפיע על סנטימנט המשקיעים בטווח הקצר.
היתרון התפעולי עדיין תלוי בהצלחת שוק הרכב המסורתי
למרות ההתקדמות בשירותים הדיגיטליים וברכב החשמלי, עיקר הרווח של GM עדיין מגיע מטנדרים, רכבי SUV גדולים ופעילות צפון אמריקה.
החברה נהנית ממעמד מוביל בשוק זה, אך מדובר גם במקור רווח שרגיש למחזוריות הכלכלית, לשינויי ביקוש ולהחרפת התחרות.
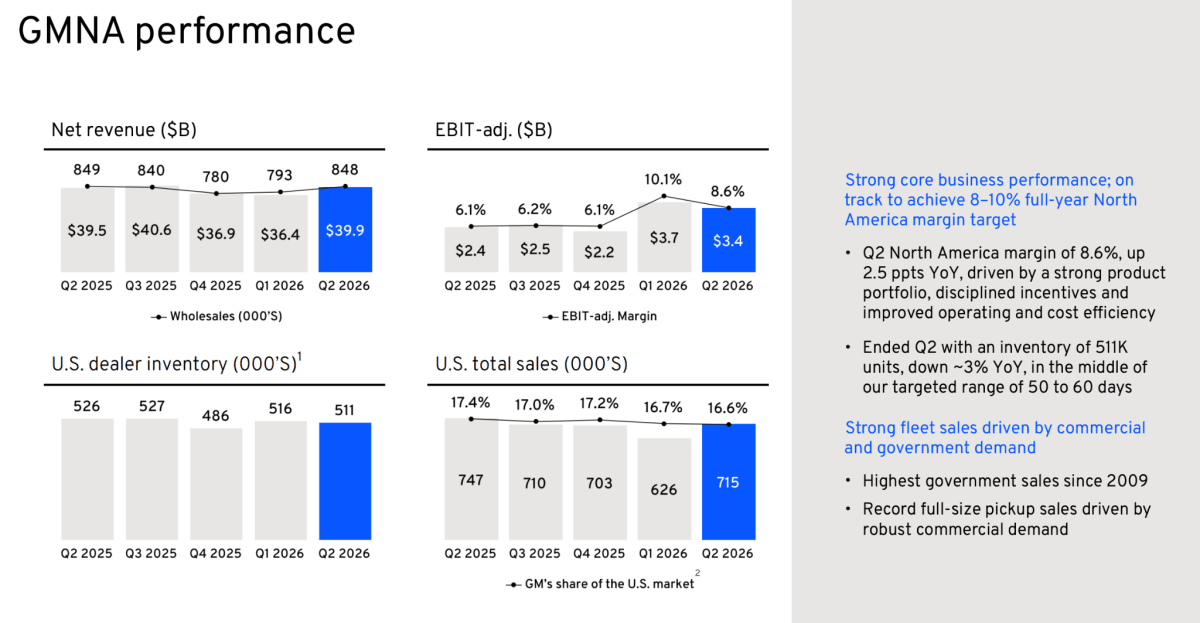
במצגת מדגישה ההנהלה כי היא מצליחה לשמור על משמעת תמחור עם היקף הנחות הנמוך מהממוצע בענף במשך שלוש שנים רצופות. דווקא הנתון הזה מדגיש את הסיכון אם סביבת התחרות תחייב את GM להגדיל הנחות כדי לשמור על נתח שוק, המרווחים הגבוהים שהציגה ברבעון עלולים להישחק במהירות.
לכן, למרות שהרבעון מחזק את האמון ביכולת הניהולית של החברה, תזת ההשקעה עדיין נשענת במידה רבה על המשך חוזקו של שוק הרכב האמריקאי ועל היכולת לשמור על כוח התמחור גם בשנים הקרובות.
האם תזת החברה השתנתה?
הרבעון השני חיזק את תזת ההשקעה של GM משום שהוא מוכיח שהחברה אינה נשענת עוד רק על היקף המכירות, אלא מצליחה לשפר באופן עקבי את איכות הרווח, התזרים והמיקוד העסקי.
העלאת התחזית בפעם השנייה השנה מעניקה אמינות נוספת להערכת ההנהלה שהשיפור אינו אירוע חד פעמי אלא מגמה שנמשכת לאורך השנה. במקביל, הצמיחה בפעילות השירותים הדיגיטליים מצביעה על כך ש-GM מתחילה לבנות מנועי רווח חדשים מעבר למכירת כלי רכב.
עם זאת, המעבר לרכב חשמלי עדיין כרוך בעלויות גבוהות, והרווח הנקי ממשיך להיות מושפע מהתאמות חשבונאיות ומהוצאות מיוחדות.
עד לפרסום הדוח הבא, המשקיעים צריכים להתמקד בשלושה גורמים מרכזיים והם, האם החברה מצליחה לשמור על מרווחי הרווח בצפון אמריקה, האם פעילות OnStar ממשיכה לצמוח בקצב הנוכחי, והאם הוצאות המעבר לרכב החשמלי מתחילות להתמתן.
אם שלושת התנאים הללו יתקיימו במקביל, תזת ההשקעה של GM צפויה להתחזק עוד יותר.
הנושאים המרכזיים
1. GM מוכיחה שהיא יכולה להרחיב את הרווחיות גם ללא צמיחה מהירה במכירות
אחת התובנות החשובות ביותר מהרבעון היא שהמנוע המרכזי של GM כבר אינו צמיחת ההכנסות, אלא שיפור באיכות הרווח.
בעוד שההכנסות צמחו ב-1.9% בלבד, ה-EBIT המתואם עלה בכמעט 30% ושיעור הרווח התפעולי התרחב ל-8.2%.
המשמעות היא שהחברה מצליחה לייצר יותר רווח מכל דולר הכנסה באמצעות משמעת תפעולית, תמהיל מוצרים איכותי יותר וכוח תמחור גבוה.
עבור המשקיעים זהו שינוי משמעותי, משום שחברות שמסוגלות להגדיל רווחיות גם כאשר שוק היעד אינו צומח במהירות נהנות בדרך כלל ממודל עסקי יציב יותר ומיכולת טובה יותר להתמודד עם מחזוריות כלכלית. אם GM תצליח לשמור על רמת המרווחים גם בשנים הקרובות, פרופיל הרווחיות שלה עשוי להשתנות באופן מבני.
2. מנועי ההכנסה הדיגיטליים הופכים לחלק משמעותי יותר מהעסק
שנים רבות GM נתפסה בעיקר כיצרנית רכב מסורתית, אך הדוח הנוכחי ממחיש שהחברה מתקדמת בהדרגה לעבר מודל שמבוסס גם על הכנסות חוזרות.
OnStar ו-Super Cruise ממשיכים לצמוח בקצב מהיר, כאשר ההכנסות הנדחות, מספר המנויים וההכנסות המוכרות ממשיכים לעלות.
מבחינת המשקיעים, מדובר בהתפתחות חשובה משום שהכנסות מסוג זה אינן תלויות במכירת רכב חדש בכל שנה, אלא ממשיכות לזרום לאורך חיי הרכב.
ככל שהפעילות הזו תגדל, איכות ההכנסות של GM תשתפר, התנודתיות ברווחיות עשויה לרדת והחברה עשויה ליהנות ממכפיל גבוה יותר, בדומה לחברות שמשלבות פעילות תוכנה ושירותים לצד פעילות תעשייתית.
3. הנהלת GM משדרת ביטחון גבוה יותר לגבי המשך השנה
העלאת התחזית השנתית בפעם השנייה בתוך מספר חודשים היא אחד המסרים החשובים ביותר למשקיעים. חברות אינן נוטות להעלות תחזיות כאשר קיימת אי ודאות גבוהה לגבי המשך השנה, ולכן העדכון כלפי מעלה מעיד שההנהלה רואה ביקוש יציב, שיפור ברווחיות וביצועים חזקים מהתחזיות הפנימיות. העלאת התחזית ל-EBIT המתואם, לרווח המתואם למניה ולתזרים המזומנים החופשי מחזקת את אמינות התחזיות של החברה ומגדילה את הסבירות שהשיפור ברבעון אינו אירוע חד פעמי ועבור המשקיעים, זהו אחד האיתותים החזקים ביותר שהתקבלו בדוח.
מקור: מצגת משקיעים GM
4. המעבר לרכב חשמלי הופך למבוקר יותר ופחות אגרסיבי
בשנים האחרונות החשש המרכזי סביב GM היה שההשקעות האדירות ברכב החשמלי ימשיכו לשחוק את הרווחיות. ברבעון הנוכחי החברה הציגה גישה מאוזנת יותר היא ממשיכה להשקיע בפלטפורמות החשמליות, אך במקביל מצמצמת קיבולת עודפת, מבצעת התאמות בשרשרת האספקה ומתמקדת בפרויקטים בעלי כדאיות גבוהה יותר.
המשמעות היא שההנהלה כבר אינה רודפת אחרי צמיחה בכל מחיר, אלא מנסה לאזן בין השקעות עתידיות לבין שמירה על רווחיות ותזרים בהווה.
אם גישה זו תימשך, הסיכון הפיננסי של מעבר החברה לעידן החשמלי עשוי להיות נמוך מכפי שהשוק העריך בעבר.
שאלות מפתח
1. האם שיפור המרווחים בצפון אמריקה יכול להישמר גם אם סביבת התמחור תהפוך אגרסיבית יותר?
הרבעון הוכיח ש-GM מצליחה להרחיב את הרווחיות תוך שמירה על היקף הנחות נמוך מהממוצע בענף. השאלה המרכזית היא האם מדובר ביתרון תחרותי בר-קיימא, או בתוצאה של סביבת ביקושים חזקה יחסית. אם החברה תמשיך לשמור על משמעת תמחור גם כאשר התחרות תגבר, היא תוכיח שהשיפור במרווחים הוא שינוי מבני ולא אירוע זמני.
2. מתי פעילות OnStar תהפוך למנוע רווח משמעותי ביחס לעסקי הרכב המסורתיים?
OnStar ממשיכה לצמוח בקצב גבוה, אך עדיין מהווה חלק קטן יחסית מהרווח הכולל של החברה. אנליסטים ירצו להבין מהו קצב הצמיחה הצפוי בשנים הקרובות, כיצד ייראה שיעור הרווחיות של הפעילות, ובאיזו נקודה היא תהפוך למרכיב מהותי ברווחי GM ולא רק למנוע צמיחה משלים.
3. האם ההתאמות בפעילות הרכב החשמלי הסתיימו, או שצפויות הוצאות נוספות?
GM ביצעה ברבעון התאמות הקשורות לשרשרת אספקת הסוללות ולנכסי פעילות הרכב החשמלי. המשקיעים ירצו להבין האם מדובר בניקוי חד-פעמי שמאפשר לחברה להתקדם עם בסיס עלויות יעיל יותר, או שעדיין צפויות התאמות נוספות שימשיכו ללחוץ על הרווח הנקי גם במהלך 2027.
למה לשים לב ברבעון הבא
1. שיעור ה-EBIT המתואם
זהו המדד החשוב ביותר ברבעון הנוכחי, משום שהוא משקף את איכות הפעילות העסקית של GM ללא השפעות חד-פעמיות. אם החברה תצליח לשמור על שיעור רווחיות דומה גם ברבעונים הבאים, יהיה זה סימן לכך שהשיפור התפעולי הפך למבני ולא תלוי ברבעון חזק במיוחד. ירידה במרווחים עשויה להעיד שהתחרות בענף מתחילה לשחוק את כוח התמחור של החברה.
2. הצמיחה בפעילות OnStar ובשירותים הדיגיטליים
מעבר לפעילות הרכב המסורתית, המשקיעים צריכים לעקוב אחר מספר המנויים, ההכנסות הנדחות וההכנסות המוכרות של OnStar ו-Super Cruise. ככל שחלקן של ההכנסות החוזרות ימשיך לגדול, איכות המודל העסקי של GM תשתפר, החברה תהיה פחות תלויה במחזוריות מכירות הרכב והמכפיל שהשוק יהיה מוכן לשלם עשוי לעלות בהתאם.
3. תזרים המזומנים החופשי והקצאת ההון
GM הציגה תזרים מזומנים חופשי חזק והמשיכה להחזיר הון לבעלי המניות באמצעות רכישות עצמיות ודיבידנד.
ברבעונים הקרובים חשוב לבחון האם החברה תמשיך לייצר תזרים גבוה גם לאחר ההשקעות ברכב החשמלי ובטכנולוגיות חדשות.
תזרים חזק יאפשר לה להמשיך להשקיע בצמיחה, לשמור על מדיניות החזר הון ולחזק את המאזן במקביל - שילוב שמהווה אחד ממנועי הערך החשובים ביותר עבור בעלי המניות.
הרבעון השני של GM לא התאפיין בצמיחה מהירה במכירות
היא הציגה שיפור משמעותי באיכות העסק.
החברה הצליחה להרחיב את המרווחים, להגדיל את התזרים ולהעלות שוב את התחזית השנתית, סימן ברור לכך שההנהלה מזהה שיפור מתמשך בפעילות הליבה. במקביל, מנועי הצמיחה הדיגיטליים ממשיכים להתפתח והופכים בהדרגה לחלק משמעותי יותר מהמודל העסקי. המשתנה החשוב ביותר עד הדוח הבא יהיה יכולתה של GM לשמר את רמת הרווחיות הגבוהה תוך המשך צמיחת השירותים הדיגיטליים וניהול מבוקר של המעבר לרכב החשמלי. אם החברה תעמוד ביעדים הללו, תזת ההשקעה צפויה להתחזק עוד יותר.