החשמל הוא הזהב החדש של ה-AI
21.7.2026

בקצרה
- רשות החשמל בישראל הקפיאה טיפול בבקשות חדשות לחיבור חוות שרתים בהספק של 8 MVA ומעלה, עקב גידול חסר תקדים בביקוש לחשמל ממרכזי נתונים, מה שמעיד על עומס משמעותי על תשתית החשמל ויוצר צוואר בקבוק קריטי להתרחבות תעשיית ה-AI.
- הביקוש הכולל לחיבורי חשמל מחוות שרתים בישראל הגיע לכ-27 ג'יגה ואט, כאשר התחייבויות החיבור הקיימות עומדות על 1.5 ג'יגה ואט בלבד, פער עצום הממחיש כי חשמל הפך ממשאב תפעולי לנכס אסטרטגי ונדיר, המעניק יתרון תחרותי לחברות המחזיקות בקיבולת מחוברת.
- חברות כריית ביטקוין לשעבר, כמו IREN, הפכו לפתע לשחקניות מפתח בתשתית ה-AI, בזכות השקעותיהן הקודמות בתשתיות חשמל משמעותיות, מה שמאפשר להן להציע קיבולת חשמל זמינה ומוכנה לפריסת חוות שרתים, ובכך למנף נכסים קיימים לטובת שוק צומח ורעב לחשמל.
- חברת IREN מחזיקה ביותר מ-4.5 ג'יגה ואט של קיבולת חשמל מתוכננת ומובטחת בצפון אמריקה, מתוכם 810 מגה ואט פעילים, מה שמאפשר לה לשתף פעולה עם ענקיות כמו מיקרוסופט לפריסת תשתיות AI, ומדגיש את חשיבות הקיבולת המחוברת כיתרון תחרותי מכריע בעידן הבינה המלאכותית.
אתמול פרסמה רשות החשמל הוראת שעה חריגה, שלפיה יוקפא הטיפול בבקשות חדשות לחיבור חוות שרתים בהספק של 8 MVA ומעלה לרשת החשמל. ההחלטה התקבלה בעקבות גידול חסר תקדים בביקוש לחשמל מצד מרכזי נתונים (Data Centers), במטרה לבחון את השפעתם על יציבות משק החשמל ועל יכולת הרשת לתת מענה לביקושים העתידיים. במקביל, הובהר כי פרויקטים שכבר קיבלו התחייבות חתומה לחיבור ימשיכו להתקדם כמתוכנן.
מאחורי ההחלטה עומדת מגמה רחבה הרבה יותר. מהפכת הבינה המלאכותית מגדילה בקצב חסר תקדים את הביקוש למרכזי נתונים, כאשר כל קמפוס AI חדש צורך עשרות ולעיתים מאות מגה ואטים של חשמל לצורך הפעלת אלפי מעבדי GPU ומערכות הקירור הנלוות. קצב הגידול בביקוש לחשמל מהיר משמעותית מקצב הרחבת רשת החשמל, ולכן במדינות רבות נוצר פער בין מספר הפרויקטים המבקשים להתחבר לרשת לבין יכולת החיבור בפועל.
התופעה הזו אינה ייחודית לישראל. גם בארצות הברית חברות החשמל ומפעילי רשתות ההולכה מתמודדים עם גל חסר תקדים של בקשות לחיבור דאטה סנטרים, כאשר במוקדים מסוימים זמני ההמתנה לחיבור נמשכים שנים. בישראל התמונה אף חדה יותר. לפי רשות החשמל, בתוך כחודשיים בלבד הוגשו בקשות חדשות לחיבור חוות שרתים בהיקף של כ-19 ג'יגה ואט, אשר הצטרפו לצבר קיים של כ-8 ג'יגה ואט. בסך הכול מדובר בביקוש של כ-27 ג'יגה ואט - היקף העולה באופן משמעותי על יכולות הייצור וההולכה המתוכננות של משק החשמל. במקביל, התחייבויות החיבור שכבר ניתנו עומדות על כ-1.5 ג'יגה ואט בלבד.
במציאות זו, החשמל חדל להיות עוד רכיב תפעולי בפרויקט. הוא הפך למשאב נדיר ולנכס אסטרטגי. המשמעות היא שהיתרון התחרותי כבר אינו שמור בהכרח לחברות שמחזיקות בקרקע, במבנים או בתוכניות הרחבה, אלא בעיקר לאלו שכבר מחזיקות בקיבולת חשמל מחוברת או בהתחייבויות חיבור מאושרות.
זו גם התזה המרכזית של סקירה זו: בעידן ה-AI, המרוויחים הגדולים אינם בהכרח מי שמתכננים להקים את הדאטה סנטר הבא, אלא מי שכבר מחוברים לרשת החשמל ויכולים להעמיד את הקיבולת שלהם לרשות הלקוחות בזמן הקצר ביותר.
כדי להבין כיצד התזה הזו באה לידי ביטוי בפועל, כדאי לבחון אילו חברות מחזיקות כבר היום באותו נכס נדיר - קיבולת חשמל זמינה.
אחת הקבוצות שנהנות יותר מכל מהמחסור בחשמל היא חברות כריית הביטקוין לשעבר. במשך שנים הן השקיעו בהקמת תשתיות חשמל משמעותיות, וכיום אותן תשתיות הפכו לנכס מבוקש עבור חברות AI.
חברות הדאטה סנטרים החדשות: מי באמת מחזיק במשאב הנדיר?
התזה הזו באה לידי ביטוי באופן ברור במיוחד בקרב חברות שפעלו בעבר בתחום כריית הביטקוין, ואשר מחזיקות כיום בקיבולת חשמל משמעותית. אלא שכיום, בעולם שבו פרויקטים של בינה מלאכותית דורשים מאות מגה ואטים של חשמל, אותם מדדים הפכו לפחות משמעותיים.
במקומם נכנס מדד חדש.
כמה חשמל החברה כבר מחזיקה היום ולא כמה היא מתכננת לקבל.
לא כמה היא מקווה לחבר בעוד חמש שנים, אלא כמה מגה ואטים זמינים להפעלה כבר עכשיו.
זו בדיוק הסיבה שחלק מהחברות שנהנו בעבר בעיקר מעליית מחיר הביטקוין הפכו לפתע למועמדות טבעיות לאירוח תשתיות AI.
IREN - מה שהיה פעם חוות כרייה הופך לתשתית AI
אחת הדוגמאות הבולטות ביותר היא חברת IREN.
עד לפני מספר שנים נתפסה החברה בעיקר כחברת כריית ביטקוין. אולם בפועל, הנכס המרכזי שלה מעולם לא היה מכונות הכרייה אלא תשתיות האנרגיה שבנתה.
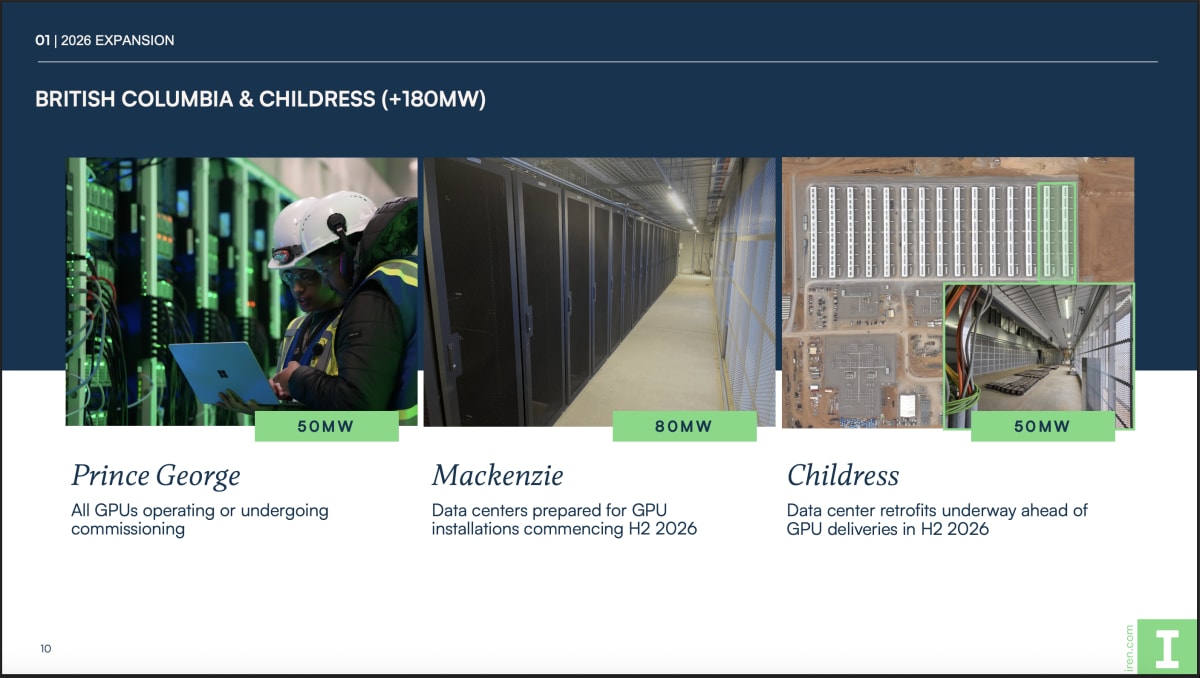
לפי מצגת המשקיעים והדוחות האחרונים של החברה, IREN מחזיקה כיום ביותר מ-4.5 גיגה ואט של קיבולת חשמל מתוכננת ומובטחת בצפון אמריקה. מתוכם כ-810 מגה ואט כבר פעילים, כ-2.1 גיגה ואט נמצאים בשלבי הקמה וכ-1.6 גיגה ואט נוספים נמצאים בשלבי פיתוח.
המשמעות של המספרים הללו גדולה בהרבה מהיקף ההספק עצמו.
קמפוס Childress בטקסס, למשל, כולל תחנות משנה פרטיות המחוברות ישירות לרשת ERCOT, אחת מרשתות החשמל הגדולות בארצות הברית. במקום להתחיל תהליך חיבור חדש, החברה כבר מחזיקה באתר פעיל שניתן להרחיב בהדרגה בהתאם לביקוש.
היתרון הזה קיבל חיזוק משמעותי כאשר החברה הודיעה על שיתוף פעולה ארוך טווח עם Microsoft לפריסת תשתיות AI בקמפוס Childress. העסקה ממחישה כיצד אתר שנבנה במקור לצורכי כריית ביטקוין הפך למרכז מחשוב עבור אחת מחברות הטכנולוגיה הגדולות בעולם.
הדוגמה הטובה ביותר לערך של קיבולת החשמל הגיעה דווקא עם פרסום העדכון העסקי האחרון של החברה. IREN הודיעה על הרחבת פעילות ה AI Cloud, על העלאת יעד ההכנסות השנתי מפעילות זו ליותר מ-4 מיליארד דולר ועל חתימת חוזים חדשים בהיקף של כ-2.8 מיליארד דולר. במקביל ציינה החברה כי כ-85 אחוזים מקיבולת המחשוב המתוכננת שלה כבר מגובה בהסכמים ארוכי טווח עם לקוחות.
תגובת השוק הייתה מיידית. מניית החברה זינקה בכ-15 אחוזים ביום הפרסום. העלייה לא נבעה רק מהיקף החוזים החדשים, אלא בעיקר מהעובדה שהחברה מצליחה להפוך את יתרון החשמל שצברה במשך שנים להכנסות חוזיות ארוכות טווח. בכך קיבלה התזה המרכזית של סקירה זו חיזוק נוסף. השוק מעניק כיום ערך גבוה במיוחד לחברות שכבר מחזיקות בקיבולת חשמל זמינה ויכולות להעמיד אותה במהירות לטובת פרויקטי AI.
עם זאת, חשוב להבחין בין הקיבולת שכבר פועלת לבין צבר הפיתוח העתידי. לא כל 4.5 הגיגה ואט של IREN יהיו זמינים בטווח המיידי, וחלקם עדיין תלויים בהשלמת עבודות תשתית ובחיבורי רשת עתידיים. לכן, הניתוח צריך להתבסס בעיקר על ההספק הפעיל, על קצב מסחור הקיבולת ועל לוחות הזמנים של יתר הפרויקטים, ולא רק על המספר הכולל שמופיע במצגות החברה.
Core Scientific - ההוכחה שהחשמל יכול להפוך להכנסה
אם IREN מייצגת את פוטנציאל ההסבה, הרי שחברת (Core Scientific (CORZ כבר מייצגת את שלב המימוש.
החברה, שבעבר התמקדה בכריית ביטקוין, מחזיקה כיום עשרה אתרים בשבע מדינות בארצות הברית עם קיבולת חשמל ברוטו של כ-1.4 גיגה ואט. אלא שהנתון המעניין באמת אינו רק גודל הקיבולת הפעילה, אלא גם פוטנציאל ההתרחבות שלה. בנוסף לנכסים הקיימים, החברה מחזיקה בצבר פרויקטים שמביא את קיבולת החשמל הכוללת שבשליטתה לכ כ-4.5 גיגה ואט. כיום Core Scientific היא אחת הדוגמאות הבולטות ביותר לאופן שבו תשתיות שנבנו במקור עבור כריית ביטקוין הופכות לתשתיות AI. במקביל היא כבר מארחת תשתיות AI עבור CoreWeave במסגרת חוזים ארוכי טווח.
ההסכמים כוללים כ-590 מגה ואט הפרוסים על פני חמישה אתרים בארצות הברית, עם פוטנציאל הכנסות מצטבר של יותר מ-10 מיליארד דולר לאורך תקופת ההתקשרות. נכון להיום החברה כבר מחייבת את לקוחותיה עבור כ-243 מגה ואט של קיבולת פעילה, המייצרים קצב הכנסות שנתי של כ-350 מיליון דולר, בעוד יתר הקיבולת צפויה להיכנס לפעילות בהדרגה בשנים הקרובות.
מבחינת המשקיעים, המשמעות העסקית ברורה, אותו חשמל ששימש בעבר להפעלת ציוד כרייה הופך כעת לתשתית המושכרת ללקוח בעל דירוג אשראי גבוה יותר, בחוזים ארוכי טווח ובתזרים צפוי הרבה יותר.
זהו שינוי מהותי במודל העסקי, במקום להיות תלויה כמעט לחלוטין במחיר הביטקוין, Core Scientific הופכת בהדרגה לחברת תשתיות דיגיטליות.
כמובן, גם כאן קיימים סיכונים. התאמת אתר כרייה לדאטה סנטר עבור AI דורשת השקעות משמעותיות במערכות קירור, יתירות חשמלית, סיבים אופטיים ותשתיות נוספות. אולם בניגוד ליזם חדש, Core Scientific אינה מתחילה מנקודת האפס. החשמל כבר קיים, הקרקע קיימת והאתרים כבר פועלים.
Cipher Mining - אסטרטגיה דומה, בשלב מוקדם יותר
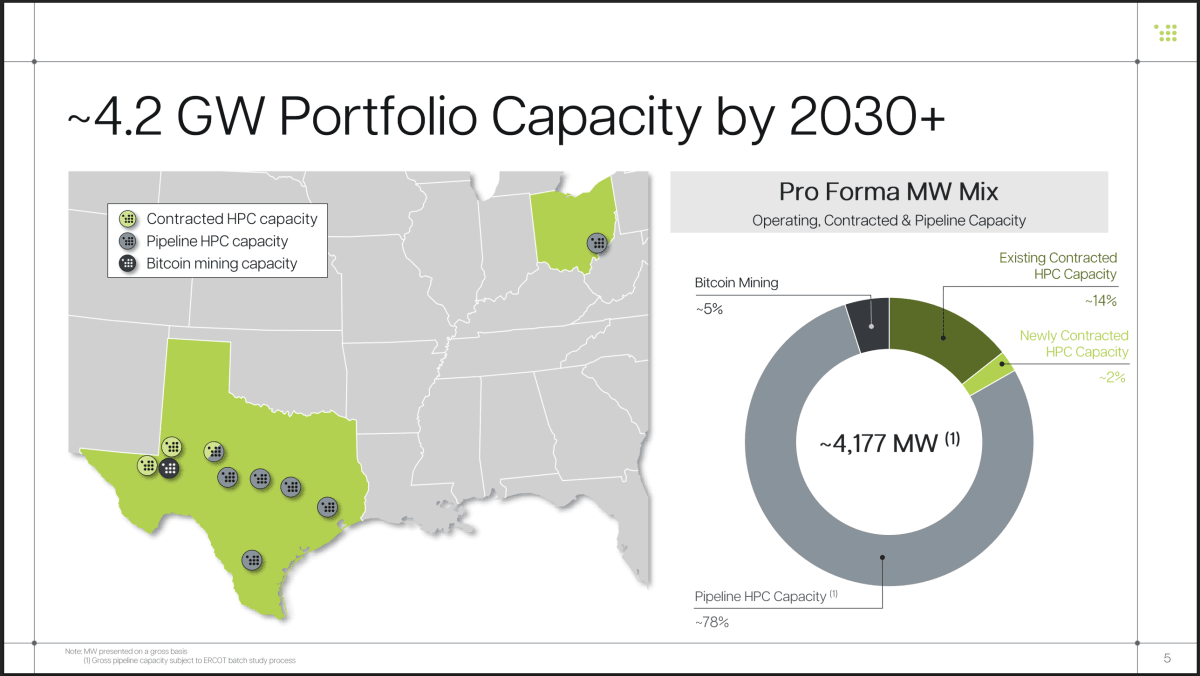
גם חברת (Cipher Mining (CIFR מבצעת מעבר דומה מפעילות כריית ביטקוין לפיתוח תשתיות AI. החברה מקדמת את קמפוסי Barber Lake ו Black Pearl, חתמה על הסכם שלישי עם לקוח הייפרסקייל בדירוג השקעה לאירוח תשתיות AI, והשלימה מסגרת אשראי של 200 מיליון דולר לצורך המשך פיתוח הקמפוסים. בנוסף, החברה מחזיקה בצבר אתרים הכולל אלפי מגה ואט של קיבולת בשלבי פיתוח שונים, במטרה לענות על הביקוש הגובר לחשמל עבור מרכזי נתונים. בסך הכול שואפת החברה להגיע לפורטפוליו בהיקף של כ־4.2 ג'יגה ואט, נתון הממחיש את היקף תשתיות החשמל שהיא מבקשת להעמיד לטובת יישומי AI בשנים הקרובות.
גם כאן ניתן לראות שהערך העיקרי אינו נובע עוד מפעילות כריית הביטקוין, אלא מהיכולת להעמיד קיבולת חשמל זמינה עבור לקוחות AI.
לעומת זאת, חלק גדול מצבר הפיתוח עדיין תלוי בהשלמת תחנות משנה, הרחבת רשת החשמל ואישורים נוספים. לכן, למרות שהשוק נוטה לעיתים להסתכל על המספר הכולל של הקיבולת, המשקיע צריך לשאול שאלה אחרת:
כמה מהחשמל הזה באמת זמין היום?
בדיוק כפי שלא כל מלאי קרקעות הופך מיד לפרויקט נדל"ן, גם לא כל מגה ואט מתוכנן הופך מיידית להכנסה.
בתעשייה זו, הערך הכלכלי של מגה ואט פעיל גבוה משמעותית מערכו של מגה ואט שנמצא עדיין על הנייר.
מכאן שהערך הכלכלי של Cipher אינו נובע רק מהיקף צבר הפרויקטים שלה, אלא בעיקר מהעובדה שחלק מהקיבולת כבר מחובר לרשת ויכול לייצר הכנסות בטווח הזמן הקרוב.
התופעה הזו אינה ייחודית לארצות הברית. גם בישראל, זמינות החשמל הופכת במהירות לגורם המרכזי הקובע אילו פרויקטים ייצאו לפועל.
CoreWeave - הביקוש הממחיש את היקף המירוץ לחשמל
לצד החברות שמסבות תשתיות כרייה למרכזי AI, חברת (CoreWeave (CRWV ממחישה את הצד השני של המשוואה, חברות ענן שצמיחתן תלויה ביכולת להשיג כמויות חשמל גדולות במהירות.
בסוף הרבעון הראשון של 2026 החברה כבר הפעילה יותר מגיגה ואט אחד של קיבולת חשמל, לעומת יותר מ-850 מגה ואט בסוף 2025, ובמקביל הגדילה את הקיבולת החוזית שלה ליותר מ-3.5 גיגה ואט. CoreWeave הציבה יעד להגיע ליותר מ-8 גיגה ואט עד 2030, כאשר חלק מההתרחבות נתמך בהסכמים ארוכי טווח עם ספקי דאטה סנטרים ובהתחייבות משותפת עם Nvidia לקדם יותר מ-5 גיגה ואט של מפעלי AI. צבר ההכנסות של החברה התקרב בסוף הרבעון ל-100 מיליארד דולר, נתון שמספק נראות לביקוש אך גם מחייב השקעות הון ומימון בהיקפים עצומים.
CoreWeave מוכיחה כי החשמל אינו רק יתרון תחרותי של בעלי הנכסים, אלא תנאי שמכתיב את קצב הצמיחה של ספקיות ענן ה-AI עצמן.
Nebius - בניית צבר חשמל לפני הקמת כוח המחשוב
חברת (Nebius (NBIS נוקטת אסטרטגיה אגרסיבית של הבטחת קרקע וחשמל עוד לפני השלמת פריסת השרתים.
נכון לעדכון הרבעון הראשון של 2026 החברה הציבה יעד להבטיח יותר מ-3 גיגה ואט של קיבולת חשמל חוזית עד סוף השנה. בין הפרויקטים המרכזיים נמצאים אתר חדש בפנסילבניה שבו הובטחו קרקע וחשמל בהיקף של עד 1.2 גיגה ואט, קמפוס בהספק של עד 310 מגה ואט בלפנרנטה שבפינלנד, אתר של 240 מגה ואט בצרפת והרחבת האתר הפעיל במנצלה ל-75 מגה ואט. החברה גם הבטיחה יותר מ-750 מגה ואט באירופה, בעוד ההספק הראשון במתקן החדש בפינלנד צפוי להיות זמין ב-2027.
הסכמים ארוכי טווח עם Microsoft ו-Meta מספקים בסיס מסחרי לחלק מההשקעה, אך מרבית הקיבולת עדיין נמצאת בשלבי הקמה ופיתוח.
לכן Nebius מייצגת חברה בעלת צבר חשמל משמעותי, אך כזו שהערך שלה תלוי ביכולת להפוך במהירות הספק חוזי למרכזי מחשוב פעילים ומאוכלסים.
ישראל: המחסור בחשמל כבר אינו תרחיש - הוא מציאות
ההתפתחויות האחרונות ממחישות כי המחסור בחשמל אינו מאפיין רק את השוק האמריקאי, אלא הפך גם לאתגר משמעותי בישראל. הביקוש האדיר של ענקיות הענן, לצד מגבלות רשת החשמל באזורים כמו צפון וירג'יניה או טקסס, הפך את החיבור לרשת למשאב נדיר במיוחד.
החלטת רשות החשמל ממחישה עד כמה התופעה הזו כבר באה לידי ביטוי גם בישראל.
בניגוד לארצות הברית, שבה קיימות מספר רשתות חשמל גדולות ומבוזרות, משק החשמל הישראלי קטן משמעותית ופועל תחת מגבלות ייצור והולכה הדוקות יותר. לכן, גם מספר מצומצם יחסית של פרויקטים גדולים עלול ליצור עומס משמעותי על המערכת.
זה בדיוק מה שקרה במהלך 2025 - 2026.
לפי החלטת רשות החשמל, בתוך פרק זמן קצר הוגשו בקשות לחיבור חוות שרתים בהיקף כולל של כ-27 ג'יגה ואט - היקף חסר תקדים ביחס לגודלו של משק החשמל בישראל. מתוך הביקוש הזה, רק כ-1.5 ג'יגה ואט כבר קיבלו התחייבות רשמית לחיבור.
כדי להבין את גודל האירוע, די לציין כי אילו כל אותן בקשות היו מתממשות, הן היו מייצגות חלק משמעותי ביותר מצריכת החשמל של המשק כולו.
הפער הזה בין הביקוש לבין היכולת בפועל לחבר מתקנים חדשים הוביל את רשות החשמל להחלטה חריגה: הקפאה זמנית של הטיפול בבקשות חדשות לחיבור חוות שרתים גדולות, עד לבחינה מחודשת של מדיניות החיבורים ושל יכולת המערכת לעמוד בביקוש.
עבור מרבית הציבור מדובר אולי בהחלטה רגולטורית נוספת.
עבור ענף הדאטה סנטרים מדובר באחת ההחלטות המשמעותיות ביותר של השנים האחרונות.
מי באמת נהנה מהחלטת רשות החשמל?
באופן טבעי, כאשר רגולטור מקפיא הקצאות חדשות, החברות הראשונות שנפגעות הן אלו שעדיין נמצאות בתחילת הדרך.
יזם חדש יכול להחזיק קרקע מצוינת, משקיעים חזקים ואפילו לקוח בינלאומי שמוכן לשכור שטח.
אבל כל עוד אין לו התחייבות לחיבור החשמל, הפרויקט שלו עלול להתעכב במשך שנים.
לעומת זאת, חברה שכבר מחזיקה אתר פעיל או התחייבות חתומה לחיבור, נהנית מיתרון תחרותי משמעותי.
למעשה, החלטת רשות החשמל יצרה בישראל שלוש קבוצות שונות של חברות.
-
הקבוצה הראשונה כוללת מפעילים שכבר מחזיקים בדאטה סנטרים פעילים ובחיבורי חשמל קיימים.
-
הקבוצה השנייה כוללת פרויקטים שכבר קיבלו התחייבות רשמית לחיבור וצפויים להתקדם בהתאם ללוחות הזמנים שנקבעו.
-
הקבוצה השלישית כוללת יזמים חדשים שעדיין נמצאים בשלב הבקשה או התכנון, ועתידם תלוי בהחלטות רגולטוריות עתידיות.
המשמעות הכלכלית של החלוקה הזו ברורה.
אם בעבר מרבית הפרויקטים היו מתחרים בעיקר על מחיר, איכות השירות או מיקום, כיום הם מתחרים קודם כל על עצם האפשרות לקבל חשמל.
MedOne - אחת הנהנות המרכזיות בישראל
כאשר בוחנים את שוק הדאטה סנטרים המקומי, קשה להתעלם ממעמדה של MedOne.
החברה פועלת בישראל כבר למעלה משני עשורים ומפעילה כיום מספר מרכזי נתונים תת־קרקעיים, לצד תוכנית הרחבה משמעותית בשנים הקרובות.
לפי נתוני החברה, MedOne מפעילה ארבעה דאטה סנטרים פעילים בישראל ומקדמת מספר קמפוסים נוספים. בין היתר, החברה מפעילה מתקנים בטירת הכרמל, פתח תקווה ורמלה, ובונה קמפוס חדש בכפר יונה.
חלק מהשלבים בפרויקטים החדשים כבר כוללים הקצאות חשמל שאושרו מראש.
זו בדיוק חברה שמציגה את ההבדל בין מפעיל קיים לבין יזם חדש.
חברת MedOne אינה צריכה להתחיל את התהליך מאפס. יש לה ניסיון תפעולי, יש לה לקוחות, יש לה צוותים והנקודה הכי חשובה, יש לה מתקנים שכבר מחוברים לרשת.
גם כאשר החברה מתרחבת, היא עושה זאת מתוך בסיס קיים של תשתיות, ולא מתוך ניסיון להקים פעילות חדשה לחלוטין.
זו אחת הסיבות לכך שחברות בינלאומיות מחפשות להיכנס לישראל נוטות לבחון בראש ובראשונה שותפות עם מפעילים קיימים ולא הקמת פרויקט עצמאי.
מגה אור - מעבר מנכס נדל"ן לתשתית חשמל ומחשוב
מגה אור הפכה את פעילות הדאטה סנטרים למנוע צמיחה מרכזי באמצעות חברת הבת Mega DC, תוך שילוב בין קרקעות, יכולות הקמה וזמינות חשמל.
נכון לסוף הרבעון הראשון של 2026 החברה הפעילה במודיעין מתקן בהספק של כ-9.5 מגה ואט IT, שהחל להניב במהלך 2025, ובמקביל הקימה שישה שלבים נוספים בהספק מצטבר של כ-313 מגה ואט IT. הצבר כולל כ-40 מגה ואט בפארק התעסוקה יואב, 20 מגה ואט בחיפה, 64 מגה ואט באזור יקנעם, שני שלבים של 60 מגה ואט בבית שמש ושלב נוסף של 60 מגה ואט בבני שמעון.
מעבר לכך מציגה החברה פוטנציאל פיתוח מזוהה של לפחות 280 מגה ואט נוספים, לפני שמכלילים את מלוא הפוטנציאל בקרקעות יואב וחדרה.
בשלב זה קיים פער גדול בין המתקן הפעיל לבין הקיבולת העתידית, אך היתרון של מגה אור הוא שחלק משמעותי מהצבר כבר נמצא בהקמה ובעל לוחות זמנים מוגדרים לשנים 2026 עד 2027, ולא רק במסגרת תוכנית ארוכת טווח.
מבטח שמיר - חשיפה למחסור דרך ייצור החשמל עצמו
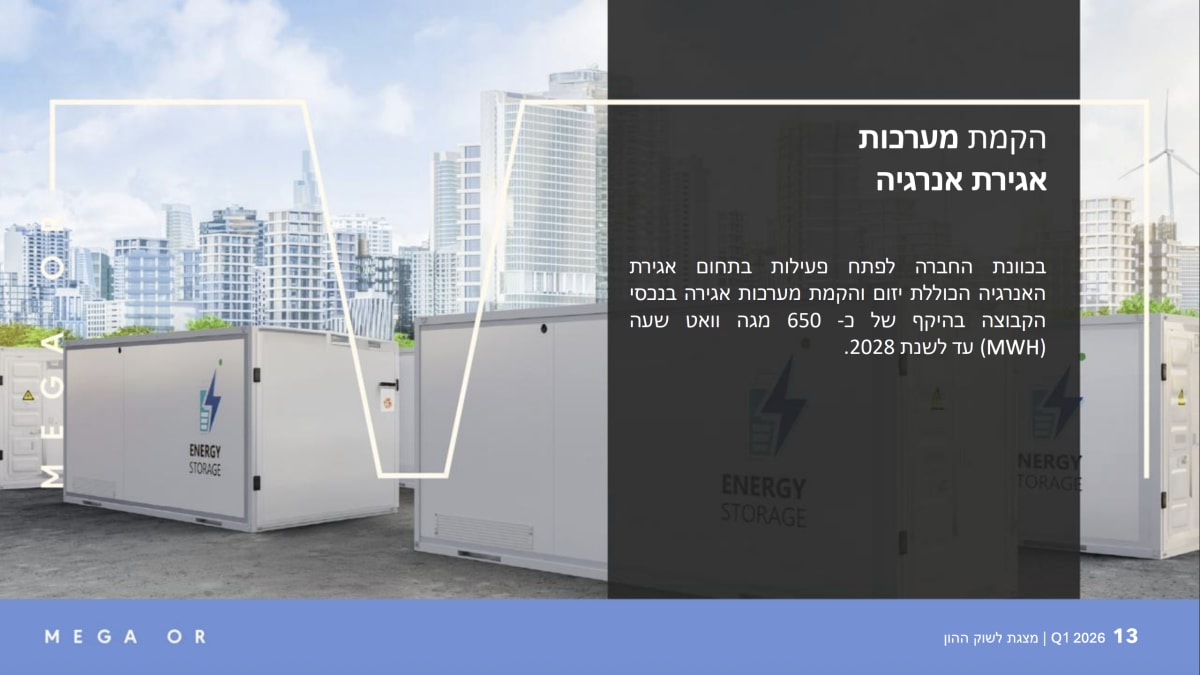
מבטח שמיר חשופה לתזה בעיקר באמצעות קבוצת שמיר אנרגיה, שבה היא מחזיקה כיום בכ-72 אחוזים, ולא כמפעילת דאטה סנטר ישירה. פעילות האנרגיה כוללת נכסים בהפעלה בהספק כולל של כ-830 מגה ואט, ובראשם תחנת אלון תבור, לצד פרויקטים בהקמה או לקראת הקמה בהיקף של כ-970 מגה ואט וכ-950 מגה ואט שעה של אגירה.
פרויקט הדגל הבא הוא תחנת קסם, שנמצאת לאחר סגירה פיננסית ומתוכננת לפעול בהספק של כ-780 מגה ואט.
במקביל מקדמת הקבוצה תחנה נוספת באזור בית שמש וקיבלה ביולי 2026 הסמכה להכנת תוכנית תשתית לאומית להרחבה נוספת באתר אלון תבור.
המשמעות למשקיעים היא שמבטח שמיר אינה תלויה בהצלחת קמפוס דאטה סנטר מסוים, אלא נהנית מהעלייה הרחבה בביקוש לכושר ייצור. מנגד, תחנות חדשות דורשות הליכי תכנון, הקמה ומימון ממושכים, ולכן חלק גדול מהפוטנציאל עדיין אינו זמין בטווח המיידי.
אפקון - נהנית מההשקעות בתשתיות גם בלי להחזיק בחשמל
אפקון שונה מהחברות שמחזיקות בתחנות כוח או בקיבולת חשמל, משום שהחשיפה שלה לענף מגיעה בעיקר דרך תכנון, הקמה ואספקת מערכות לפרויקטים עתירי חשמל. החברה מספקת יכולות בתחומי החשמל, המיזוג, הבקרה, הביטחון, התקשורת והתחנות המשניות, רכיבים הכרחיים בכל דאטה סנטר. במהלך 2026 הורחבה הזמנת עבודה של אפקון בפרויקט חוות שרתים ממוגנת בהספק של 10 מגה ואט IT, כך שהיקף העבודות הכולל בפרויקט הגיע לכ-63 מיליון שקל והשלמתו צפויה ברבעון השני של 2027.
במקביל זכתה החברה בפרויקט לתכנון ולהקמת תחנת משנה ובפרויקט אגירה בהיקף של כ-45 מגה ואט. נכון לסוף הרבעון הראשון של 2026 צבר ההזמנות של אפקון הגיע לכ-2.5 מיליארד שקל. לכן אפקון אינה נהנית מעליית הערך של מגה ואט מחובר באותו אופן כמו בעלת תחנת כוח, אך היא עשויה ליהנות מהיקף ההשקעות הנדרש כדי להפוך קרקע וקיבולת חשמל למתקן מחשוב פעיל.
קיסטון - שילוב ישיר בין תחנת כוח לדאטה סנטר
קיסטון מציגה את אחד החיבורים הישירים ביותר בישראל בין ייצור חשמל לבין תשתיות מחשוב.
באמצעות חברת האנרגיה Keystone Power היא מחזיקה בזכויות בתחנות רמת חובב, חגית מזרח ו-IPM, בעלות כושר ייצור כולל של יותר מ־2.3 גיגה ואט, לצד תחנת שורק בהקמה בהספק מתוכנן של כ-900 מגה ואט.
במתחם תחנת IPM בבאר טוביה, שלה כושר ייצור של 451 מגה ואט, מקדמת קיסטון דאטה סנטר תת-קרקעי בהספק מתוכנן של כ-40 מגה ואט IT.
המיקום בתוך מתחם תחנת כוח מאפשר גישה לתשתיות מתח גבוה, זמינות חשמל ויכולת גיבוי, שהופכות לחשובות במיוחד בתקופה שבה חיבור חדש לרשת עלול להתעכב. עם זאת, הדאטה סנטר עצמו עדיין נמצא בשלב הפיתוח וההקמה, ולכן כיום עיקר החשיפה של קיסטון נשען על נכסי הייצור הפעילים, בעוד פעילות המחשוב מייצגת מנוע צמיחה עתידי.
ג'נריישן קפיטל - פורטפוליו ייצור ואגירה בקנה מידה רחב
ג'נריישן קפיטל חשופה למחסור בחשמל באמצעות PowerGen, פלטפורמת האנרגיה שבבעלותה המלאה, ששווייה עמד בסוף מרץ 2026 על כ־2.26 מיליארד שקל.
הפורטפוליו כולל בין היתר את תחנת MRC באלון תבור, שבה פועלים 583 מגה ואט ולצדם יחידת פיקר חדשה של 230 מגה ואט שהופעלה במהלך 2025, תחנות קוגנרציה ברמת גבריאל ובאלון תבור בהספק של 74 מגה ואט כל אחת, תחנות באשקלון ובשורק ומתקן אגירה שאובה בגלבוע בהספק של 300 מגה ואט לעשר שעות. בנוסף מחזיקה PowerGen ב-30 אחוזים מפרויקט ריינדיר, שקיבל אישור ממשלתי ומיועד להגיע להספק של עד 1.3 גיגה ואט.
בשלב זה ג'נריישן אינה מציגה פרויקט דאטה סנטר מהותי בבעלותה, ולכן הקשר לסקירה הוא דרך שרשרת האספקה של החשמל.
ככל שביקוש הדאטה סנטרים יעמיק את המחסור הארצי, נכסי הייצור והאגירה הקיימים עשויים לקבל חשיבות גדולה יותר, אך התועלת הכלכלית תהיה תלויה גם ברגולציה, בתעריפים ובמבנה הסכמי המכירה.
החברות הישראליות אינן מעניקות למשקיע חשיפה זהה למגמה. מגה אור וקיסטון פועלות לחיבור ישיר בין קיבולת חשמל לבין מתקני דאטה סנטר, בעוד מבטח שמיר ו-ג'נריישן קפיטל חשופות בעיקר דרך ייצור ואגירת חשמל.
אפקון נמצאת בשכבת התכנון והביצוע ונהנית מההשקעות הנדרשות להקמת המתקנים, גם בלי להחזיק בעצמה בקיבולת המחוברת. ההבחנה הזו חשובה, משום שבכל אחת מהחברות מנוע הערך, לוחות הזמנים והסיכונים שונים.
החלטת רשות החשמל להקפיא את הטיפול בבקשות חדשות לחיבור חוות שרתים צפויה לחזק עוד יותר את מעמדן של חברות שכבר מחזיקות בתשתיות פעילות, בקיבולת חשמל זמינה או בפרויקטים שקיבלו התחייבות לחיבור. ככל שהיכולת לקבל חיבור חדש לרשת תהפוך למוגבלת יותר, כך צפוי לגדול היתרון היחסי של חברות שכבר ממוקמות בעמדה המאפשרת להן להציע קיבולת בטווח הזמן הקרוב. המשותף לכולן הוא שהגידול בביקוש לחשמל משנה את ערכן של תשתיות שבעבר נתפסו כרכיב תפעולי בלבד והופך אותן לחלק מרכזי משרשרת הערך של מהפכת ה-AI.
הסיכונים
למרות היתרון הברור של חברות המחזיקות בתשתיות חשמל פעילות, גם התזה הזו אינה חפה מסיכונים.
ראשית, חשוב להבחין בין חשמל מחובר לבין דאטה סנטר המוכן להפעלת AI. מתקן ששימש בעבר לכריית ביטקוין אינו הופך ברגע למרכז מחשוב עבור מודלי בינה מלאכותית. נדרשות השקעות משמעותיות במערכות קירור, תקשורת, יתירות חשמלית ואבטחת מידע, ולעיתים מדובר בהשקעות של מאות מיליוני דולרים.שנית, חלק מהחברות מציגות למשקיעים היקפי חשמל גדולים במסגרת ה-Pipeline שלהן, אולם קיבולת זו אינה בהכרח זמינה בטווח הקצר. המשקיעים צריכים להבחין בין חשמל פעיל, התחייבויות חתומות ותוכניות עתידיות, ולא להעניק לכל מגה ואט את אותו המשקל.
בנוסף, שוק ה-AI עדיין נמצא בשלב השקעות מסיבי. אם קצב ההשקעות של ענקיות הטכנולוגיה יואט, או אם הביקוש לכוח מחשוב יתברר כנמוך מהתחזיות, גם קצב האכלוס של הדאטה סנטרים החדשים עלול להתמתן.
לבסוף, בטווח הארוך ייתכן שחלק מהמחסור בחשמל ייפתר באמצעות הקמת תחנות כוח חדשות, הרחבת רשת ההולכה ושילוב מתקני אגירת אנרגיה. במקרה כזה, היתרון היחסי של בעלי התשתיות הקיימות עשוי להצטמצם.
עם זאת, תהליכים אלה נמשכים שנים רבות, ולכן בטווח הנראה לעין המחסור צפוי להמשיך ולהוות גורם משמעותי בענף.
שינויים רגולטוריים במדיניות הקצאת החשמל או בהליכי החיבור לרשת עשויים להשפיע על קצב פיתוח הפרויקטים ועל היתרון היחסי של חלק מהחברות.
סיכום
המחסור בחשמל הפך לאחד מצווארי הבקבוק המרכזיים של מהפכת הבינה המלאכותית, והוא משנה את האופן שבו יש להעריך חברות הפועלות לאורך שרשרת הערך של תשתיות ה-AI.
במשך שנים התחרות בענף הדאטה סנטרים התמקדה במיקום, בקישוריות, בשטח ובאיכות השירות. כיום נוסף משתנה חדש, שלעיתים חשוב מכולם, היכולת להעמיד קיבולת חשמל זמינה בהיקף גדול ובזמן קצר.
הדוגמאות מארצות הברית ממחישות היטב את השינוי. חברות כמו IREN, Core Scientific ו-Cipher Mining, שהשקיעו במשך שנים בתשתיות חשמל עבור כריית ביטקוין, מחזיקות כיום בנכס שהפך מבוקש במיוחד בעידן ה-AI. במקביל, חברות כמו CoreWeave ו-Nebius ממחישות את עוצמת הביקוש מצד ספקיות הענן, אשר משקיעות מיליארדי דולרים בהבטחת קיבולת חשמל ובפיתוח קמפוסים חדשים כדי לתמוך בצמיחת הבינה המלאכותית.
גם בישראל מתחילה להסתמן מגמה דומה. החלטת רשות החשמל להקפיא את הטיפול בבקשות חדשות לחיבור חוות שרתים המחישה כי מגבלות החשמל אינן עוד תרחיש עתידי, אלא מגבלה ממשית המשפיעה כבר היום על קצב התפתחות הענף. במציאות זו נהנות חברות שכבר מחזיקות בתשתיות פעילות, ביכולות ייצור חשמל או בפרויקטים מתקדמים מיתרון תחרותי משמעותי על פני יזמים חדשים שעדיין ממתינים להקצאות.
החשיפה למגמה אינה זהה בין החברות, החל ממפעילי דאטה סנטרים כמו MedOne ומגה אור, דרך חברות תשתיות כדוגמת אפקון, ועד לחברות אנרגיה כמו מבטח שמיר, קיסטון וג'נריישן קפיטל.
ֿבסופו של דבר, השאלה החשובה ביותר עבור המשקיע כבר אינה כמה דאטה סנטרים חברה מתכננת להקים, אלא כמה קיבולת חשמל זמינה היא מחזיקה או יכולה להעמיד לרשות לקוחותיה בטווח הזמן הקרוב. במובן זה, המחסור בחשמל אינו רק אתגר תפעולי עבור ענף הדאטה סנטרים, אלא גורם שעשוי להשפיע באופן ישיר על קצב הצמיחה ועל ערכן של חברות הפועלות לאורך כל שרשרת הערך של תשתיות ה-AI.
ייתכן שבעשור האחרון הנכס החשוב ביותר בענף היה הקרקע.
בעשור הקרוב, נראה כי הנכס החשוב ביותר יהיה מגה ואט מחובר לרשת החשמל.