סיכומי דוחו״ת 20/07 בשוק האמריקאי
20.7.2026

בקצרה
- Ryanair הציגה ירידה של 34% ברווח הנקי ל-538 מיליון אירו ברבעון, למרות גידול של 6% במספר הנוסעים ל-61.3 מיליון, מה שמעיד על שחיקה ברווחיות עקב ירידה של 6% במחיר הממוצע לכרטיס ועלייה בהוצאות התפעוליות, ומחייב את המשקיעים לבחון את יכולת החברה להמיר גידול בהיקף לרווחים.
- יתרון העלויות המבני של Ryanair נותר משמעותי, עם עלות יחידה ללא דלק של 36 אירו לנוסע לעומת 65 אירו ב-Wizz Air, מה שמאפשר לה להציע מחירים תחרותיים ולשמור על רווחיות טובה יותר מהמתחרות, ומחזק את יכולתה לצבור נתח שוק בסביבה תחרותית ובעלת עלויות מימון גבוהות לענף.
- החברה חשופה לסיכון של תנודתיות במחירי הדלק, כאשר 20% מצריכת הדלק לשנת הכספים 2027 אינה מגודרת ומחירה זינק ל-150 דולר לחבית, מה שהשפיע מהותית על הרווח הנקי, ומדגיש את הרגישות של רווחיות החברה למחירי אנרגיה, במיוחד לאור גידור של 15% בלבד לשנת הכספים 2028.
- Ryanair מתכננת להרחיב את צי המטוסים שלה עם 300 מטוסי בואינג 737 MAX-10 עד מרץ 2034, אשר צפויים להגדיל את מספר המושבים ב-20% ולהפחית את צריכת הדלק ב-20%, מה שמהווה מנוע צמיחה מבני פוטנציאלי להגדלת מספר הנוסעים ל-300 מיליון ושיפור יעילות תפעולית, אך תלוי בביצועי בואינג ובקצב אספקת המטוסים.
Ryanair
(Ryanair (RYAAY פתחה את שנת הכספים 2027 עם רבעון שממחיש היטב את החוזקה והחולשה של המודל העסקי שלה.
מצד אחד, מספר הנוסעים גדל ב-6% ל-61.3 מיליון ושיעור התפוסה נשאר גבוה ברמה של 94%, מה שמעיד שהביקוש לטיסות הלואו-קוסט באירופה נותר חזק.
מצד שני, המחיר הממוצע לכרטיס ירד ב-6%, ההכנסה לנוסע נשחקה ב-5% והעלייה במחיר הדלק הלא מגודר דחפה את ההוצאות התפעוליות למעלה. התוצאה היתה הכנסות כמעט ללא שינוי, לצד ירידה של 34% ברווח הנקי ל-538 מיליון אירו.
הדוח אינו מערער את תזת היתרון המבני של Ryanair, אך הוא מדגיש שהיתרון בעלויות אינו מבודד את החברה לחלוטין מתנודתיות במחירי הדלק ומלחצי תמחור.
החברה עדיין מחזיקה במאזן חזק, בצי מטוסים גדול שאינו משועבד ובמבנה עלויות נמוך משמעותית ממתחרותיה. עם זאת, עד שהחברה לא תוכיח שהגידול בנוסעים יכול להתבטא שוב בשיפור בהכנסה לנוסע, המשקיעים ימשיכו להתייחס לרווחיות הקרובה כרגישה מאוד למחירי הדלק ולכוח התמחור.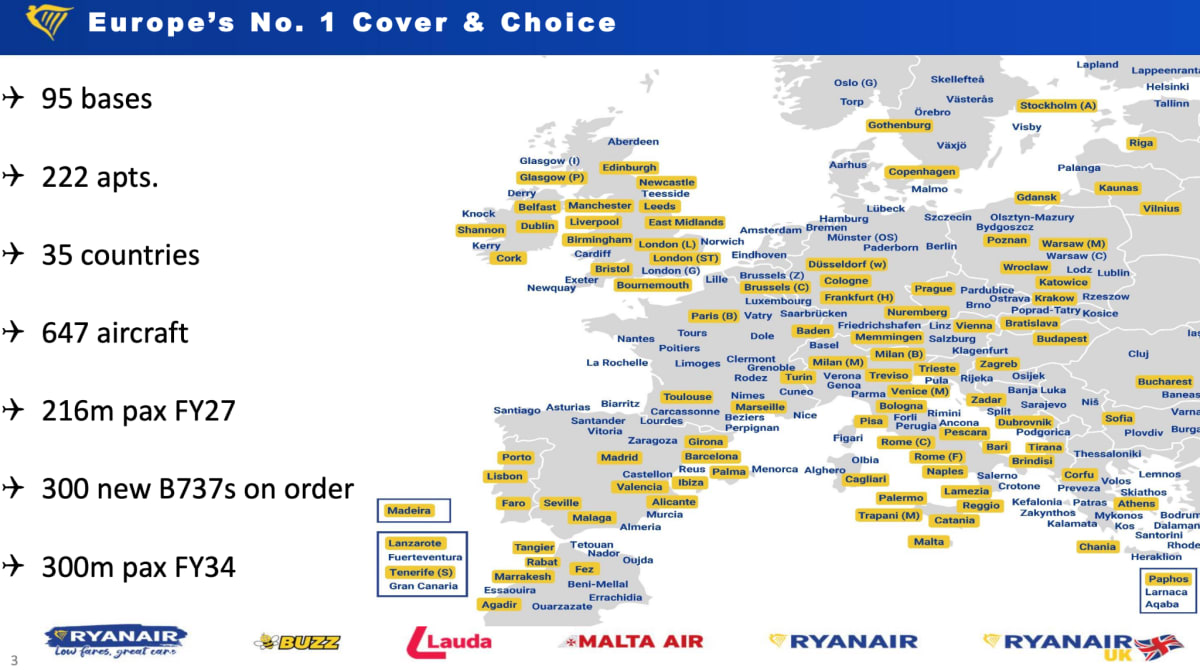
מקור: מצגת משקיעים Ryanair
האם משהו השתנה בתזת החברה?
תזת ההשקעה לא נחלשה באופן מבני, אך היא הפכה תלויה יותר בשני משתנים חיצוניים, מחיר הדלק והיכולת לשמור על תעריפים.
Ryanair ממשיכה לצבור נתח שוק ולהרחיב את בסיס הנוסעים, אך הרבעון הראה שצמיחה בהיקף לבדה אינה מספיקה כאשר התעריף הממוצע יורד וההוצאות עולות מהר יותר מההכנסות ומנגד, הפחתת החוב לאפס והמשך הרחבת פער העלויות מול המתחרות מחזקים את היכולת של החברה לצאת מתקופות לחץ במצב טוב יותר מהענף.
התרחיש השורי
מנוע הצמיחה המרכזי נותר יתרון העלויות.
Ryanair הציגה עלות יחידה ללא דלק של 36 אירו לנוסע, לעומת 65 אירו ב-Wizz Air, 90 אירו ב-easyJet ורמות גבוהות בהרבה בקרב חברות התעופה המסורתיות.
הפער הזה אינו רק תוצאה של רבעון מוצלח, אלא של צי אחיד יחסית, תפוסה גבוהה, שימוש בשדות תעופה זולים ויעילות תפעולית.
ככל שחברות אחרות מתמודדות עם עלויות מימון גבוהות, חוזי חכירה יקרים ומחסור במטוסים, הפער עשוי להתרחב ולאפשר ל-Ryanair להציע מחירים נמוכים ועדיין לשמור על רווחיות טובה יותר מהמתחרות.
מנוע הצמיחה השני הוא הרחבת הצי באמצעות מטוסי Boeing 737 MAX-10.
החברה מצפה לקבל את 15 המטוסים הראשונים באביב 2027, כחלק מהזמנה כוללת של 300 מטוסים עד מרץ 2034.
לפי החברה, המטוסים החדשים אמורים להציע כ-20% יותר מושבים ולצרוך כ-20% פחות דלק.
אם האספקות יגיעו בזמן, Ryanair תוכל להגדיל את מספר הנוסעים מ-216 מיליון בשנת הכספים 2027 ל-300 מיליון בשנת הכספים 2034, תוך שיפור יעילות הדלק והורדת העלות למושב וזהו מנוע צמיחה מבני, אך הוא תלוי בביצועי Boeing ובקצב אישור המטוס.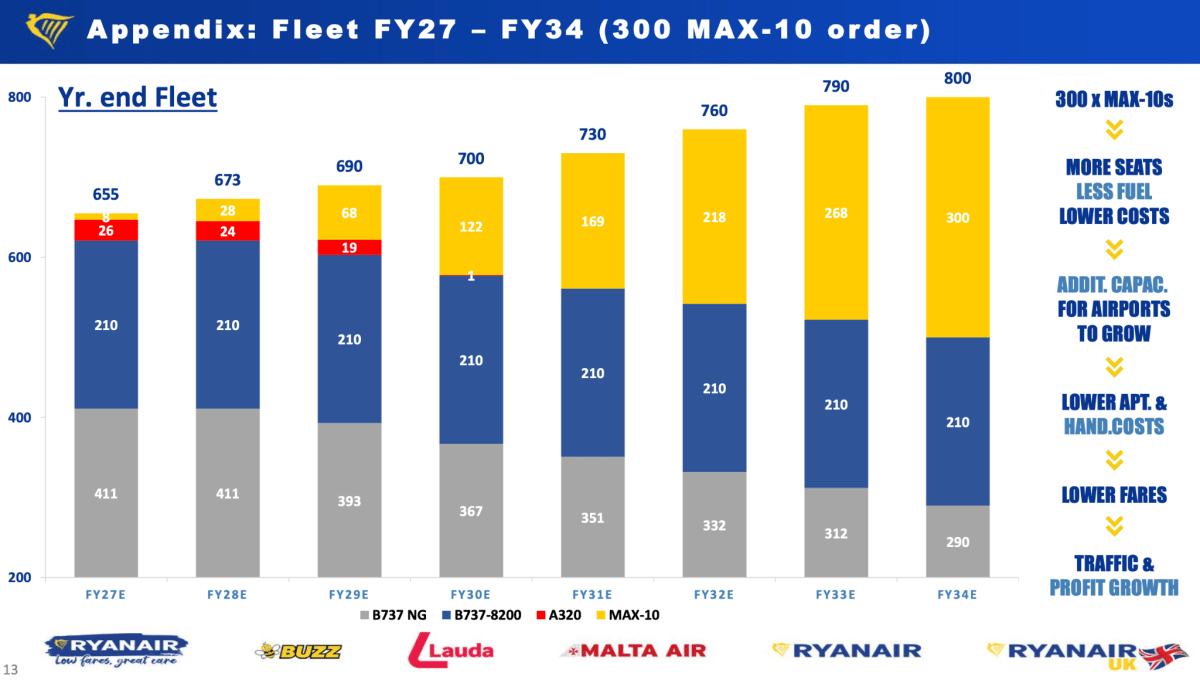
מקור: מצגת משקיעים Ryanair
התרחיש הדובי
הסיכון המרכזי בטווח הקצר הוא שילוב של ירידת תעריפים ועלייה בעלויות.
מספר הנוסעים גדל ב-6%, אך ההכנסות גדלו ב-1% בלבד, משום שהמחיר הממוצע ירד ל-48 אירו.
במקביל, ההוצאות עלו ב-11% ל-3.81 מיליארד אירו והרווח התפעולי ירד ב-37%, המשמעות היא שהחברה נאלצה להגדיל את הפעילות כדי לשמור כמעט על אותה רמת הכנסות, אך לא הצליחה להעביר את העלויות הגבוהות לנוסעים.
הסיכון השני הוא חשיפה גבוהה למחיר הדלק בחלק שאינו מגודר.
כ-80% מצריכת הדלק בשנת הכספים 2027 מגודרת במחיר של כ-67 דולר לחבית, אך מחיר 20% הנותרים זינק ברבעון לכ-150 דולר לחבית.
החברה ציינה כי מחיר הדלק הלא מגודר היה גורם מרכזי בירידה ברווח.
הגידור מספק הגנה משמעותית, אך כל עוד מחירי האנרגיה תנודתיים, החלק הלא מגודר יכול להשפיע באופן מהותי על הרווחיות.
לשנת הכספים 2028 רק 15% מהצריכה מגודרת, ולכן אי הוודאות לגבי השנה הבאה גבוהה יותר.
הנושאים המרכזיים
יתרון העלויות נשאר הנכס המרכזי
גם לאחר עלייה בהוצאות, Ryanair ממשיכה לפעול במבנה עלויות נמוך משמעותית ממתחרותיה.
היתרון הזה מאפשר לה להפעיל קווים ברווחיות במחירים שבהם חברות אחרות מתקשות להתחרות.
בסביבה של מחסור במטוסים, עלויות חכירה גבוהות והוצאות מימון כבדות, המאזן נטול החוב והצי שבבעלות החברה מחזקים את יכולתה להרחיב נתח שוק.
צמיחת הנוסעים אינה מתורגמת כרגע לצמיחת רווח
החברה הוכיחה שהיא מסוגלת להמשיך להגדיל את התנועה, אך איכות הצמיחה היתה חלשה.
העלייה במספר הנוסעים קוזזה על ידי ירידה בתעריפים, בעוד שההכנסות הנלוות צמחו בקצב דומה לתנועה ולא סיפקו מנוע נוסף לשיפור ההכנסה לנוסע.
עד שהמחירים יתייצבו, המשקיעים צריכים להתייחס לצמיחה בנוסעים כמנוע להגדלת נתח השוק, אך לא בהכרח כמנוע מיידי לצמיחת רווח.
המאזן מאפשר לחברה לשחק לטווח ארוך
Ryanair סיימה את הרבעון עם מזומן נטו של כ-2.7 מיליארד אירו, לאחר פירעון האג"ח האחרון במאי. החברה מחזיקה דירוג אשראי BBB+ וצי של כ-620 מטוסי Boeing 737 שאינם משועבדים.
המבנה הפיננסי הזה מאפשר לה לממן מטוסים חדשים, להמשיך ברכישות עצמיות ולהתמודד עם תקופות של חולשה במחירים או זעזועים בענף בלי להסתמך באופן מהותי על מימון חיצוני.
התחזית נשארה זהירה
החברה צופה גידול של 4% במספר הנוסעים ל-216 מיליון בשנת הכספים 2027, אך לא סיפקה תחזית לרווח השנתי.
ההנהלה ציינה כי חלון ההזמנות קצר יותר, שמחירי הרבעון השני עדיין נמצאים בירידה מתונה ושאין כרגע נראות למחצית השנייה.
הזהירות אינה מצביעה בהכרח על היחלשות בביקוש, אך היא ממחישה שהרווח השנתי ייקבע במידה רבה לפי הזמנות קרובות, מחירי הדלק והמצב הגיאופוליטי.
שאלות מפתח
-
עד כמה הירידה של 6% במחיר הממוצע משקפת חולשה זמנית שנבעה מעיתוי חג הפסחא ומהמצב במזרח התיכון, ועד כמה היא מצביעה על שינוי בסביבת התמחור באירופה?
-
מהי הרגישות של הרווח השנתי לכל שינוי של 10 דולר במחיר חבית הדלק עבור החלק שאינו מגודר בשנת הכספים 2027?
-
האם Boeing עדיין מסוגלת לעמוד בלוח הזמנים של מסירת 15 מטוסי MAX-10 באביב 2027, ומה תהיה ההשפעה על יעד הנוסעים אם האספקות יידחו?
למה לשים לב ברבעון הבא
תעריף ממוצע והכנסה לנוסע
הנתון החשוב ביותר יהיה קצב השינוי במחיר הממוצע. המשך ירידה בתעריפים, גם לצד גידול בתנועה, יעיד שהחברה נאלצת להשתמש במחיר כדי למלא את הקיבולת. התייצבות או חזרה לצמיחה בתעריף תחזק את ההערכה שהחולשה ברבעון היתה זמנית.
עלות הדלק ליחידת תפוקה
החברה מגודרת ברובה, אך 20% מהצריכה עדיין חשופים למחירי השוק.
המשקיעים צריכים לבחון אם הירידה במחירי הנפט לאחר הרבעון מתחילה להתבטא בעלויות בפועל, והאם עלות הדלק הכוללת לנוסע מתמתנת.
קצב ההזמנות לרבעון השני ולמחצית השנייה
Ryanair ציינה כי חלון ההזמנות הפך קצר יותר ולכן, הקצב שבו נוסעים מזמינים באוגוסט ובספטמבר יהיה קריטי לקביעת התעריפים ולתחזית המחצית הראשונה.
שיפור בנראות יאפשר להנהלה לספק תחזית רווח מדויקת יותר, בעוד שהמשך הזמנות מאוחרות ישאיר את המניה רגישה לתנודתיות.
מסקנה
תזת ההשקעה ארוכת הטווח נשארה חיובית, בעיקר בזכות יתרון העלויות, המאזן נטול החוב ותוכנית הרחבת הצי. עם זאת, הרבעון הראה שהחברה אינה חסינה מפני ירידת מחירים ומזינוק בעלויות הדלק.
עד שתתקבל הוכחה להתייצבות בתעריפים ולשיפור ביחס בין צמיחת ההכנסות לצמיחת ההוצאות, קשה להגדיר את הדוח כחיובי באופן מלא.
הגורם המרכזי שיקבע את ביצועי החברה והמניה עד הדוח הבא יהיה כוח התמחור.
אם Ryanair תמשיך להגדיל נוסעים תוך שמירה על תעריפים נמוכים יותר, הרווחיות תישאר תחת לחץ. אם התעריפים יתאוששו והדלק יתמתן, מבנה העלויות הנמוך עשוי לייצר שיפור חד ברווח.
המסר המרכזי מהרבעון
הוא שהמודל העסקי של Ryanair נשאר חזק, אך איכות הרווח נחלשה.
החברה יצאה מהרבעון עם נתח שוק גדול יותר ומאזן חזק יותר, אך גם עם רווחיות רגישה יותר למחירי הדלק ולתעריפים.
הדבר החשוב ביותר למשקיעים כעת הוא לא מספר הנוסעים, אלא כמה הכנסה ורווח החברה מצליחה לייצר מכל נוסע.
Domino’s Pizza
DPZ) Domino’s) הציגה ברבעון השני של 2026 דוח שמדגיש את הפער בין עוצמת המודל העסקי לבין חולשה ברורה בביקוש הקיים.
המכירות בחנויות זהות בארה״ב עלו ב-0.1% בלבד, לעומת צמיחה של 3.4% ברבעון המקביל, ובפעילות הבינלאומית נרשמה ירידה של 0.1%.
למרות זאת, הכנסות החברה צמחו ב-4.3% ל-1.19 מיליארד דולר, הרווח התפעולי עלה ב-3.1% והרווח המדולל למניה צמח ב-6.8% ל-4.07 דולר.
המשמעות היא שהצמיחה ברבעון לא הגיעה בעיקר מהתחזקות המכירות בסניפים קיימים, אלא מהרחבת רשת החנויות, מהגדלת היקף ההזמנות ומהתרומה של מערך שרשרת האספקה. החברה הוסיפה 209 חנויות נטו במהלך הרבעון והגיעה ל-22,531 חנויות ברחבי העולם, כאשר עיקר הצמיחה הגיע מהשווקים הבינלאומיים.
האם משהו השתנה בתזת החברה?
זהו רבעון שמחזק את התזה של Domino’s כחברת זכיינות גלובלית בעלת מנועי צמיחה שאינם תלויים רק במכירות בחנויות זהות, אך גם חושף את המגבלה המרכזית של המודל בנקודת הזמן הנוכחית.
פתיחת חנויות חדשות, תמלוגים והכנסות משרשרת האספקה מאפשרים לחברה להמשיך לצמוח גם כאשר הצרכן מצמצם הוצאות, אולם צמיחה כמעט אפסית בסניפים הקיימים מגבילה את המינוף התפעולי ואת יכולת הזכיינים לשפר את כלכלת החנות.
תזת ההשקעה התחזקה מבחינת נתח שוק, היקף הרשת ויעילות המודל, אך לא מבחינת איכות הביקוש. עד הדוח הבא המשקיעים יתמקדו בשאלה האם העלייה במספר ההזמנות יכולה להפוך לצמיחה ממשית במכירות, או שהחברה נאלצת להסתמך על מבצעים, פתיחת חנויות ורכישות עצמיות כדי לייצר צמיחה ברווח למניה.
התרחיש השורי
מנוע הצמיחה החשוב ביותר ברבעון היה הגידול במספר ההזמנות, דווקא בתקופה שבה ענף המסעדות המהירות בארה״ב ממשיך להתמודד עם לחץ על הביקוש הצרכני.
הנהלת Domino’s ציינה כי נרשמה צמיחה במספר ההזמנות הן במשלוחים והן באיסוף עצמי, וכי מיליוני לקוחות חדשים הצטרפו למותג ולתוכנית הנאמנות.
זה חשוב משום שכל הזמנה נוספת מייצרת השפעה רחבה יותר מהמכירה עצמה - היא מגדילה את תמלוגי הזכיינות, את דמי הפרסום ואת הביקוש למוצרים המופצים דרך שרשרת האספקה. אם הלקוחות החדשים יהפכו ללקוחות חוזרים, מדובר בשיפור מבני בנתח השוק ולא רק בהשפעה זמנית של מבצעי מחיר.
מנוע הצמיחה השני הוא המשך הרחבת הרשת, ובעיקר מחוץ לארה״ב.
החברה פתחה נטו 209 חנויות ברבעון, מתוכן 183 בשווקים בינלאומיים, ובארבעת הרבעונים האחרונים נוספו 995 חנויות נטו.
גם כאשר המכירות בחנויות זהות חלשות, כל חנות חדשה מגדילה את בסיס התמלוגים ואת היקף הפעילות של שרשרת האספקה. מודל הזכיינות מאפשר ל-Domino’s להרחיב את הפריסה עם השקעת הון מוגבלת יחסית מצד החברה האם, ולכן מדובר במנוע צמיחה מבני. עם זאת, איכות המנוע תלויה ברווחיות החנויות החדשות וביכולת הזכיינים לייצר תשואה מספקת על ההשקעה.
התרחיש הדובי
הסיכון המרכזי הוא החולשה במכירות בחנויות זהות.
בארה״ב נרשמה צמיחה של 0.1% בלבד ובפעילות הבינלאומית ירידה של 0.1%, לעומת צמיחה של 3.4% ו-2.4% בהתאמה ברבעון המקביל.
הירידה החדה בקצב הצמיחה מצביעה על כך שהתרחבות הרשת מחפה כרגע על ביקוש חלש בסניפים הקיימים. אם המגמה תימשך, הזכיינים עלולים להתמודד עם לחץ על הרווחיות, ירידה בנכונות לפתוח חנויות וקושי לשאת בעלויות עבודה, שכירות ומזון. זהו סיכון שעשוי להיות מחזורי אם הצרכן יתאושש, אך הוא עלול להפוך למבני אם התחרות על מחיר ונוחות תמשיך להתחזק.
הסיכון השני הוא איכות הצמיחה ברווח למניה. הרווח המדולל למניה עלה ב-6.8%, אך הרווח הנקי גדל ב-3.6% בלבד, כאשר חלק מהפער נבע מירידה במספר המניות בעקבות רכישות עצמיות.
במקביל, התזרים החופשי במחצית הראשונה ירד ב-5.5% ל-313.6 מיליון דולר, בעוד שהחברה הוציאה 231.3 מיליון דולר על רכישות עצמיות ושילמה דיבידנדים.
המשמעות היא שחלק מהצמיחה לבעלי המניות נוצר באמצעות הקצאת הון ולא באמצעות האצה בעסק עצמו. רכישות עצמיות יכולות ליצור ערך כאשר התזרים חזק והמניה מתומחרת באופן אטרקטיבי, אך הן פחות משכנעות כאשר התזרים יורד והחברה מחזיקה חוב ארוך טווח של כמעט 4.9 מיליארד דולר.
הנושאים המרכזיים
צמיחת ההזמנות חשובה יותר מהמכירות המדווחות
הנהלת Domino’s בחרה להדגיש את העלייה במספר ההזמנות ולא את המכירות בחנויות זהות.
ההבחנה חשובה, עלייה במספר העסקאות יכולה להעיד על גידול בנתח השוק ובבסיס הלקוחות, אך אם היא אינה מלווה בעלייה במכירות, ייתכן שהצמיחה נרכשה באמצעות הנחות, מבצעים או ירידה בגודל ההזמנה הממוצעת. ברבעון הבא המשקיעים יצטרכו לבחון האם לקוחות חדשים חוזרים לבצע הזמנות והאם העלייה בכמות מתחילה להתבטא בצמיחה כספית.
שרשרת האספקה הפכה למנוע רווח משמעותי יותר
הכנסות שרשרת האספקה עלו ל-731.7 מיליון דולר, והרווחיות הגולמית של הפעילות השתפרה מ-11.8% ל-12.0%.
השיפור נבע מעלייה בהיקף ההזמנות, מעלייה של 2.2% במחירי סל המזון ומהתייעלות ברכש.
זהו מנוע חשוב משום שהתרחבות רשת הזכיינים מגדילה את נפח ההפצה ומאפשרת לחברה ליהנות מיתרונות לגודל.
עם זאת, העלאת מחירי סל המזון עשויה לשפר את הכנסות Domino’s בטווח הקצר, אך גם להפעיל לחץ על רווחיות הזכיינים.
ההתרחבות הבינלאומית מפצה על החולשה בארה״ב
המכירות הקמעונאיות הבינלאומיות צמחו ב-4.1% בנטרול מטבע, לעומת צמיחה של 1.9% בארה״ב, אך הצמיחה נבעה בעיקר מפתיחת חנויות ולא מביצועי החנויות הקיימות.
השווקים הבינלאומיים כבר מייצרים מכירות קמעונאיות גבוהות מעט מהפעילות האמריקאית, ולכן הם הופכים למנוע משמעותי יותר בתזה. היתרון הוא שוק יעד גדול והרחבת בסיס התמלוגים, אך הסיכון הוא תלות גבוהה יותר בזכיינים ראשיים, במטבעות ובתנאים כלכליים שונים בין מדינות.
המודל מייצר רווח, אך התזרים נחלש
הרווח התפעולי גדל למרות החולשה במכירות בחנויות זהות, מה שמעיד על עמידות מודל הזכיינות ועל תרומת שרשרת האספקה.
מנגד, התזרים מפעילות שוטפת ירד ל-352.6 מיליון דולר במחצית הראשונה והוצאות ההון עלו.
החברה הסבירה שהירידה נבעה בעיקר משינויים בהון החוזר ומתזמון תשלומי פרסום, ולכן ייתכן שמדובר בהשפעה זמנית. עם זאת, כל עוד החברה ממשיכה להחזיר הון בהיקף משמעותי, איכות התזרים חשובה לא פחות מצמיחת הרווח החשבונאי.
שאלות מפתח
-
מה היה השינוי בגודל ההזמנה הממוצעת ברבעון, ועד כמה הצמיחה במספר ההזמנות נבעה ממבצעים או מתמחור אגרסיבי?
-
האם החולשה במכירות בחנויות זהות משפיעה על רווחיות הזכיינים ועל קצב התחייבותם לפתיחת חנויות חדשות בארה״ב ובשווקים הבינלאומיים?
-
כיצד החברה מאזנת בין רכישות עצמיות, דיבידנדים והפחתת מינוף כאשר התזרים החופשי יורד ויחס המינוף נשאר ברמה של 4.3?
למה לשים לב ברבעון הבא
מכירות בחנויות זהות בארה״ב
זהו הנתון החשוב ביותר לבחינת איכות ההתאוששות.
שיפור מהמגמה של 0.1% יעיד שהצמיחה במספר ההזמנות מתחילה להתבטא בהכנסות ושהלקוחות החדשים הופכים ללקוחות חוזרים.
המשך קיפאון יאותת שהחברה צוברת הזמנות במחיר של שחיקה בכרטיס הממוצע או באמצעות מבצעים.
מרווח שרשרת האספקה
השיפור ל-12.0% תמך ברווח התפעולי למרות חולשת הביקוש, המשך התרחבות המרווח יעיד שהחברה מצליחה לנצל את קנה המידה ואת יעילות הרכש, בעוד שחזרה לירידה עלולה להצביע על לחץ מעלויות מזון או על קושי להעביר עליות מחירים לזכיינים.
תזרים מזומנים חופשי ויחס מינוף
התזרים החופשי צריך להתאושש כדי להצדיק את המשך הרכישות העצמיות והדיבידנדים. שיפור בתזרים לצד ירידה נוספת ביחס המינוף יחזק את איכות התזה ויגדיל את הגמישות הפיננסית. לעומת זאת, המשך ירידה בתזרים תוך שימוש נרחב בהון להחזר לבעלי המניות יגדיל את הסיכון הפיננסי.
מסקנה
הרבעון חיזק את ההערכה ש-Domino’s מסוגלת להמשיך לצמוח גם בסביבת צריכה חלשה, בזכות הרחבת הרשת, מודל הזכיינות ושרשרת האספקה.
עם זאת, הוא לא סיפק הוכחה לכך שהביקוש הבסיסי חזר לצמוח. תזת ההשקעה התחזקה מבחינת נתח שוק והתרחבות גלובלית, אך נחלשה מבחינת איכות המכירות והתזרים.
השינוי המרכזי הוא שהחברה מייצרת כרגע צמיחה באמצעות יותר הזמנות, יותר חנויות ורכישות עצמיות, ולא באמצעות צמיחה חזקה בחנויות הקיימות. עד הדוח הבא, המשתנה שיקבע את כיוון התזה והמניה יהיה היכולת להמיר את הגידול במספר ההזמנות לצמיחה במכירות בחנויות זהות, בלי לפגוע ברווחיות הזכיינים.
המסר המרכזי מהרבעון
הוא שהמודל העסקי של Domino’s נשאר עמיד, אך מנוע הביקוש עדיין חלש.
החברה יצאה מהרבעון עם רשת גדולה יותר ונתח שוק רחב יותר, אך ללא האצה אמיתית במכירות הקיימות. המשקיעים צריכים להתמקד פחות בצמיחת הרווח למניה ויותר בשאלה האם כלכלת החנות והביקוש האורגני מתחילים להשתפר.
AMC Entertainment Holdings
AMC הציגה ברבעון השני של 2026 את ההכנסות ואת ה-Adjusted EBITDA הרבעוניים הגבוהים בתולדותיה, כאשר ההכנסות צמחו ב-14.2% ל-1.60 מיליארד דולר וה-Adjusted EBITDA זינק ב-69.6% ל-321.4 מיליון דולר.
השיפור לא נבע רק מהתאוששות כללית בשוק הקולנוע, אלא ממינוף תפעולי משמעותי, מספר המבקרים עלה ב-13.5%, בעוד שחלק גדול מהוצאות התפעול הקבועות כמעט שלא השתנה.
כתוצאה מכך, שיעור ה-Adjusted EBITDA עלה מ-13.6% ל-20.1%, והתזרים החופשי הגיע ל-190.1 מיליון דולר. זהו שינוי מהותי לעומת השנים שבהן AMC נאלצה בעיקר לשרוד באמצעות גיוסי הון ומיחזור חוב. עם זאת, החברה עדיין רשמה הפסד נקי של 11.4 מיליון דולר, והפער בין הביצועים התפעוליים החזקים לבין הרווח הנקי ממשיך להמחיש את משקל החוב והוצאות המימון על תזת ההשקעה.
הרבעון חיזק את ההערכה שהעסק הבסיסי מסוגל לייצר מזומנים כאשר היצע הסרטים חוזר לרמה נורמלית, אך לא פתר את הסיכון המבני של מינוף גבוה ודילול בעלי המניות.
מעכשיו המשקיעים יתמקדו בשאלה האם התאוששות הקופות תימשך גם במחצית השנייה, והאם התזרים החדש יופנה להפחתת חוב מהירה מספיק כדי להפוך את השיפור התפעולי לערך לבעלי המניות.
התרחיש השורי
מנוע הצמיחה המרכזי הוא חזרת נפח המבקרים לבתי הקולנוע.
מספר המבקרים הכולל עלה ב-13.5%, עם צמיחה של 12.0% בארה"ב ו-17.9% בשווקים הבינלאומיים. זה חשוב משום שמודל ההוצאות של AMC כולל רכיב קבוע גבוה - שכירות, תשתיות, כוח אדם ועלויות הפעלה ולכן כל עלייה בהכנסות מעל נקודת האיזון מתורגמת בשיעור גבוה יותר ל-EBITDA ולתזרים.
העלייה של 14.2% בהכנסות יצרה זינוק של כמעט 70% ב-Adjusted EBITDA, בעוד שההוצאה התפעולית הישירה, ללא פחת, נשארה ללא שינוי ברבעון.
מדובר במגמה בעלת פוטנציאל מבני כל עוד אולפני הסרטים ממשיכים להחזיר את היקף ההפקות וההפצות לרמות טרום השיבושים. הדבר מחזק את תזת ההשקעה משום שהוא מוכיח שהבעיה של AMC בשנים האחרונות הייתה בעיקר היקף התוכן והקהל, ולא חוסר יכולת לייצר רווחיות ברמת בתי הקולנוע.
מנוע הצמיחה השני הוא שיפור איכות ההכנסה מכל מבקר.
ההכנסה ממזון ומשקאות למבקר עלתה ל-8.08 דולר, לעומת 7.95 דולר ברבעון המקביל, ומרווח התרומה למבקר עלה ל-14.71 דולר.
במקביל, החברה ממשיכה להשקיע באולמות פרימיום, מושבים משודרגים והצעות מזון ומשקאות, המאפשרים לה להציע הנחות ללקוחות רגישי מחיר ובו זמנית לגבות פרמיה על חוויות משודרגות. זו מגמה מבנית יותר מצמיחה זמנית במחיר הכרטיס, משום שהיא משפרת את תמהיל ההכנסות ואת הרווחיות ללקוח גם בלי להסתמך רק על העלאת מחירים. ככל שחלק גדול יותר מהביקורים יעבור לפורמטים פרימיום, AMC תוכל להפיק יותר הכנסה מכל סרט מצליח ולהרחיב את המינוף התפעולי.
התרחיש הדובי
הסיכון המרכזי הוא שהשיפור התפעולי עדיין אינו מתורגם לרווח נקי יציב. למרות רווח תפעולי של 238.1 מיליון דולר, AMC רשמה הפסד נקי של 11.4 מיליון דולר, בעיקר בשל הוצאות אחרות והוצאות מימון שהסתכמו יחד ב-246.1 מיליון דולר.
הוצאות הריבית לבדן עמדו על 136.0 מיליון דולר ברבעון, המשמעות היא שגם רבעון שיא תפעולי כמעט שלא יצר רווח לבעלי המניות לפי GAAP.
זהו סיכון מבני, משום שהחברה עדיין נושאת חוב משמעותי, והעסק נדרש לייצר EBITDA גבוה לאורך זמן רק כדי לשרת את מבנה ההון. אם הקופות ייחלשו אפילו באופן מתון, הפער בין הרווח התפעולי לרווח הנקי עלול להתרחב במהירות.
הסיכון השני הוא הדילול הנמשך כחלק מתהליך חיזוק המאזן.
במהלך הרבעון AMC גייסה הון באמצעות הנפקות, והמרת אג"ח להון הגדילה את מספר המניות המדולל הממוצע מ-433.1 מיליון ל-722.0 מיליון.
הפעולות שיפרו את הנזילות, סייעו להפחית חוב ודחו פירעונות מהותיים עד 2029, אך הן גם חילקו את הערך העתידי של החברה בין מספר גדול בהרבה של מניות, זהו מחיר פיננסי אמיתי לבעלי המניות הקיימים.
אם החברה תמשיך להסתמך על גיוסי הון לצורך הפחתת חוב, השיפור העסקי עשוי שלא להתבטא במלואו בעלייה ברווח למניה.
הסיכון ייחלש רק אם התזרים החופשי יהפוך למקור העיקרי להפחתת החוב במקום הנפקות נוספות.
מסקנה
תזת ההשקעה התחזקה ברמה התפעולית, משום שהרבעון הוכיח ש-AMC מסוגלת לייצר EBITDA ותזרים חופשי משמעותיים כאשר היקף המבקרים עולה.
השינוי המרכזי הוא שהחברה כבר אינה תלויה רק בשיפור תיאורטי עתידי בשוק הקולנוע, היא הציגה בפועל מינוף תפעולי, שיפור במרווחים ויצירת מזומנים.
עם זאת, תזת המניה עדיין מוגבלת על ידי החוב, הוצאות הריבית והדילול. הגורם המרכזי שישפיע על ביצועי החברה והמניה יהיה היכולת לשמור על רמת קופות גבוהה לאורך מספר רבעונים ולהשתמש בתזרים להפחתת חוב ללא גיוסי הון נוספים. עד הדוח הבא המשקיעים צריכים להתמקד פחות בכותרות על הכנסות שיא, ויותר בקצב הפחתת החוב ובהתפתחות הרווח הנקי למניה.
הנושאים המרכזיים
המינוף התפעולי חזר לפעול
העלייה בהכנסות הייתה מתונה משמעותית מהעלייה ב-Adjusted EBITDA, ושיעור ה-Adjusted EBITDA התרחב ל-20.1%.
הדבר מצביע על כך שחלק גדול מהכנסות הקופה הנוספות יורד לשורת הרווח התפעולי לאחר כיסוי בסיס ההוצאות הקבוע. אם היקף התוכן הקולנועי ימשיך להשתפר, AMC עשויה להציג צמיחת EBITDA מהירה יותר מצמיחת ההכנסות גם ברבעונים הבאים.
אירופה הפכה למנוע התאוששות משמעותי
הפעילות הבינלאומית הציגה עלייה של 17.9% במספר המבקרים, וה-Adjusted EBITDA שלה עלה מ-8.2 מיליון דולר ל-35.8 מיליון דולר.
השיפור מצביע על כך שההתאוששות אינה מוגבלת לשוק האמריקאי.
פעילות בינלאומית רווחית יותר מפחיתה את התלות בסל הסרטים האמריקאי ומרחיבה את בסיס התזרים, אך היא גם מוסיפה חשיפה למטבעות ולתנאים כלכליים שונים.
התזרים השתפר, אך המחצית עדיין שברירית
התזרים החופשי ברבעון השני הגיע ל-190.1 מיליון דולר, יותר מכפול מהרבעון המקביל. עם זאת, במחצית הראשונה כולה התזרים החופשי עמד על 15.4 מיליון דולר בלבד, לאחר שרבעון ראשון חלש קיזז כמעט את כל הישגי הרבעון השני.
הדבר ממחיש את העונתיות ואת התלות בלוח הפצת הסרטים. כדי שתזת ההתאוששות תהיה מבוססת, AMC תצטרך להציג תזרים חיובי לאורך שנה שלמה ולא רק ברבעונים חזקים במיוחד.
המאזן השתפר, אך נותר ממונף
המזומן עלה ל-778.4 מיליון דולר והחוב התאגידי ירד לעומת סוף 2025.
החברה האריכה את לוחות הסילוקין והקטינה את הוצאות הריבית השנתיות, כולל חיסכון צפוי נוסף אם יחס המינוף יישאר ברמה הנוכחית.
זה משפר את מרווח הביטחון ומפחית את הסיכון המיידי, אך חוב של כ-3.9 מיליארד דולר עדיין גבוה ביחס ליכולת הרווח הנוכחית. לכן השיפור במאזן הוא התקדמות, לא פתרון מלא.
שאלות מפתח
-
איזה היקף קופות שנתי נדרש כדי ש-AMC תייצר תזרים חופשי חיובי באופן עקבי לאחר הוצאות ריבית והשקעות הון?
-
כמה מהתזרים החופשי הצפוי במחצית השנייה יופנה להפחתת חוב, והאם החברה יכולה להימנע מהנפקות הון נוספות במהלך 2027?
-
עד כמה השיפור במרווח התרומה למבקר נובע מתמהיל פורמטים פרימיום ומזון ומשקאות, ועד כמה הוא תלוי בסל סרטים חריג בעוצמתו?
למה לשים לב ברבעון הבא
מספר המבקרים
זהו המשתנה המרכזי שמפעיל את המינוף התפעולי של AMC.
המשך צמיחה דו ספרתית במספר המבקרים יחזק את ההערכה שהשוק נכנס להתאוששות רחבה ולא לרבעון נקודתי, האטה חדה תערער את היכולת לשמור על שיעור EBITDA גבוה.
שיעור ה-Adjusted EBITDA
המרווח של 20.1% היה אחד הנתונים החשובים ביותר ברבעון.
שמירה על מרווח קרוב לרמה זו תעיד שהחברה שומרת על משמעת עלויות ועל הכנסה גבוהה למבקר. ירידה חדה תצביע על כך שהרבעון השני נהנה מתמהיל סרטים או הכנסות שאינו בר קיימא.
תזרים חופשי והפחתת החוב
המשקיעים צריכים לבדוק לא רק אם החברה מייצרת מזומנים, אלא מה היא עושה איתם. תזרים חיובי שמופנה להפחתת חוב ללא הנפקת מניות יחזק משמעותית את תזת ההשקעה.
לעומת זאת, תזרים חלש או גיוסי הון נוספים ימשיכו להעביר ערך מהפעילות העסקית לנושים ולבעלי מניות חדשים.
הרבעון השני הוכיח
העסק התפעולי של AMC יכול לייצר רווחיות ותזרים משמעותיים כאשר הקהל חוזר לבתי הקולנוע. החברה יצאה מהרבעון חזקה יותר מבחינת פעילות, נזילות ולוחות פירעון, אך מבנה ההון עדיין מגביל את הערך לבעלי המניות. המשתנה החשוב ביותר עד הדוח הבא יהיה היכולת להפוך את התאוששות הקופות להפחתת חוב עקבית, ללא דילול נוסף.