ההזדמנות שבייאוש, למה הכסף החכם מתחיל לחזור לסין?
19.7.2026

בקצרה
- הכלכלה הסינית צמחה ב-4.3% בלבד ברבעון השני של 2026, קצב הצמיחה החלש ביותר שלה מזה למעלה משלוש שנים, מה שמשקף את השפעת משבר הנדל"ן והביקוש המקומי החלש, אך גם מעיד על פוטנציאל השקעה בשוק הנמצא בתחתית.
- חלקה של סין בתוצר העולמי זינק מכ-6.2% בשנת 2010 לכ-19.5% בשנת 2025, נתון המדגיש את מעמדה ככוח כלכלי גלובלי משמעותי, ולכן משקיעים אינם יכולים להתעלם ממנה למרות האטה בצמיחה ובחולשה בצריכה.
- שיעור החיסכון של משקי הבית בסין הגיע ל-31.3% מההכנסה הפנויה בשנת 2023, נתון המצביע על תרבות חיסכון עמוקה המשמשת כרשת ביטחון כלכלית, ועלולה להקשות על צעדי תמרוץ ממשלתיים להגברת הצריכה המקומית.
- מודל הצמיחה הסיני נשען באופן היסטורי על השקעות בתשתיות, תעשייה ויצוא, בניגוד למודל המערבי המבוסס על צריכה פרטית, מה שמאפשר לממשלה להאיץ את הכלכלה באמצעות פרויקטים גדולים ולא תלוי בהכרח בהתנהגות הצרכנים.
לפעמים השוק המעניין ביותר הוא לא זה שבו הכל עובד, לפעמים הוא השוק שבו כמעט כולם כבר הפסיקו לצפות שמשהו יעבוד.
זה בדיוק המקום שבו סין נמצאת היום, משבר הנדל״ן עדיין מכביד על הכלכלה, הצרכנים ממשיכים לשמור כסף בצד, הביקוש המקומי חלש והעימות עם ארצות הברית לא עומד להיעלם.
הכלכלה הסינית צמחה ב-4.3% ברבעון השני של 2026, הקצב החלש ביותר שלה זה יותר משלוש שנים.
שוק הדיור המשיך להתכווץ והצריכה נשארה חלשה, בזמן שהיצוא והתעשייה החזיקו חלק גדול מהפעילות, ובכל זאת, כסף מתחיל לחזור ולא מפני שהמשקיעים חושבים שסין שוב עומדת להוביל את העולם בצמיחה.
הם מתחילים להסתכל עליה מסיבה שונה לגמרי,בעולם שבו יותר ויותר שווקים תלויים בריבית האמריקאית, בדולר ובהמשך ההשקעות בבינה מלאכותית, סין נעה לפי קצב משלה.
היא לא נעשתה בטוחה יותר, היא פשוט הפסיקה להיראות כמו כולם.
פעם סין בנתה את הצמיחה שלה
במשך יותר משני עשורים היה קל להבין את הסיפור הסיני, אנשים עברו מהכפרים לערים, מפעלים נפתחו, כבישים ורכבות נבנו ושכונות שלמות עלו מהקרקע.
העולם רצה מוצרים זולים וסין ידעה לייצר אותם בקנה מידה שאף מדינה אחרת לא הצליחה לשחזר.
הממשלה, הבנקים והרשויות המקומיות הפנו אשראי לבנייה, לתעשייה ולתשתיות. כשבייג׳ינג רצתה להאיץ את הכלכלה, היא לא הייתה צריכה לחכות שמיליוני משפחות יחליטו לצאת לקניות.
היא יכלה לאשר רכבת חדשה, להקים אזור תעשייה או לפתוח את ברז האשראי ליזמי נדל״ן.
ההבדל הזה חשוב, בארצות הברית, הצרכן הוא הכוח המרכזי בכלכלה. כאשר האמריקאים מרגישים בטוחים, הם קונים מכוניות, טסים, אוכלים בחוץ, משפצים בתים ונרשמים לעוד שירותים.
בסין, הצמיחה נשענה הרבה יותר על השקעות, מפעלים, בנייה ויצוא.
הצריכה הפרטית גדלה ומאות מיליוני אנשים שיפרו את רמת החיים שלהם, אבל היא נשארה קטנה יחסית לגודל הכלכלה.
כל עוד המדינה הייתה צריכה עוד ערים, עוד כבישים, עוד דירות ועוד מפעלים, המודל הזה עבד מצוין.
הבעיה היא שאי אפשר לבנות לנצח.
חלקה של סין בכלכלה העולמית ממשיך לגדול
חלקה של סין בתוצר העולמי עלה מכ-6.2% ב-2010 לכ-19.5% ב־2025
ההאטה בצמיחה לא הפכה את סין לשוק שולי.
גם לאחר משבר הנדל״ן והחולשה בצריכה, מדובר בכלכלה גדולה מכדי שמשקיעים גלובליים יוכלו להתעלם ממנה.
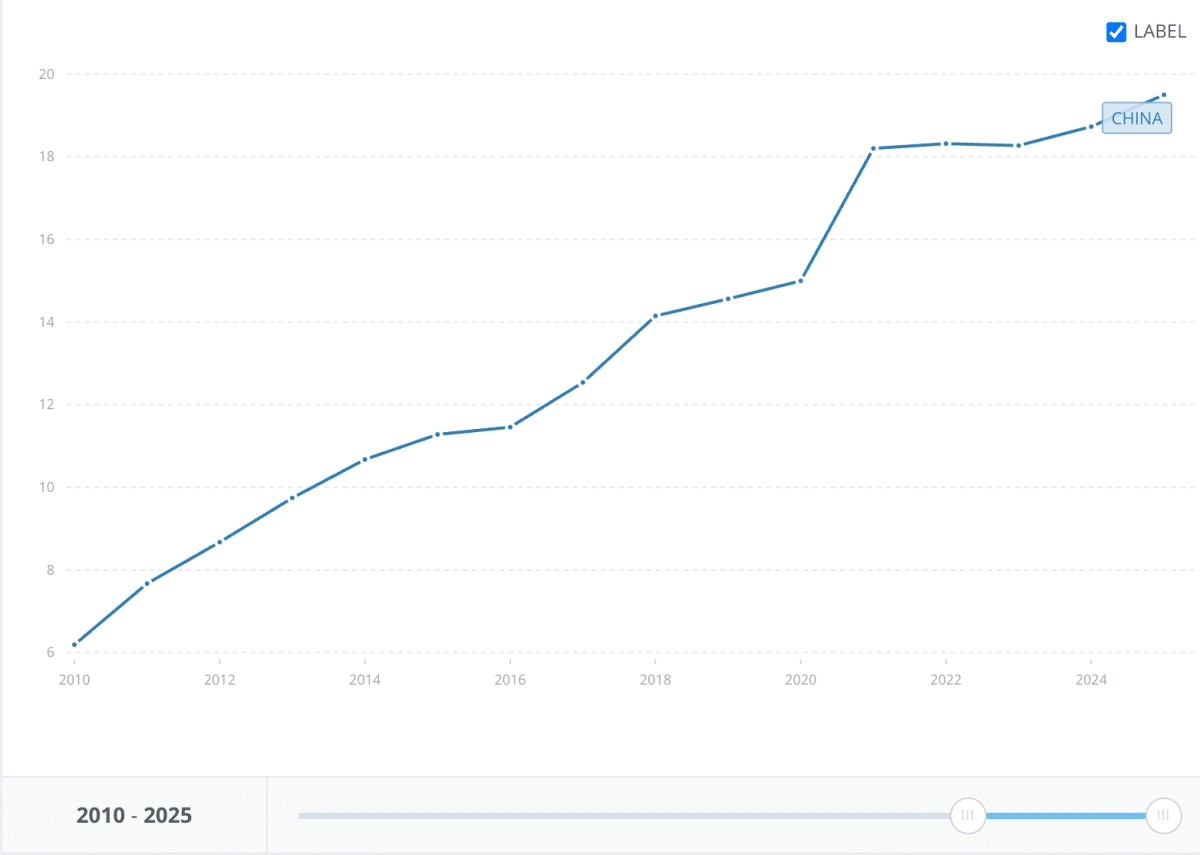 מקור: הבנק העולמי
כשהדירה הפסיקה להרגיש כמו ביטחון
עבור משפחות רבות בסין, דירה לא הייתה רק מקום לחיות בו, היא הייתה תוכנית הפנסיה, החיסכון המשפחתי וההוכחה לכך שהחיים מתקדמים בכיוון הנכון.
כשמחירי הדירות עלו, אנשים הרגישו עשירים יותר גם בלי למכור את הבית, כששוק הנדל״ן נשבר, התחושה הזאת התהפכה.
יזמיות גדולות נקלעו לקשיים, פרויקטים נתקעו ורשויות מקומיות שאספו הכנסות ממכירת קרקעות נשארו עם פחות כסף והרבה חוב.
פתאום הנכס שאמור היה לספק ביטחון הפך למקור לדאגה, במקביל, האוכלוסייה הזדקנה, כוח העבודה הפסיק לגדול והיחסים עם ארצות הברית נעשו מתוחים יותר.
הגבלות על שבבים וציוד מתקדם פגעו בחלק מהחברות הסיניות, וההתערבות הממשלתית בחברות טכנולוגיה הזכירה למשקיעים שהכללים יכולים להשתנות במהירות.
העסקה הישנה כבר לא נראתה אותו דבר, הצמיחה נחלשה, אבל הסיכון הפוליטי והרגולטורי נשאר.
הצרכן הסיני יודע לחסוך
כאן נמצא אחד החלקים החשובים ביותר בסיפור, משקי הבית בסין הם מהחוסכים הגדולים בעולם ביחס להכנסה שלהם.
לפי הבנק העולמי, שיעור החיסכון של משקי הבית הגיע ל-31.3% מההכנסה הפנויה ב-2023.
משקי הבית גם אחראים לכמחצית מהחיסכון המקומי הכולל במדינה, קל להסביר את זה כתרבות של חיסכון, אבל המציאות עמוקה יותר.
משפחה סינית חושבת על הוצאות בריאות, חינוך, פנסיה, אבטלה והאפשרות שמחירי הדירות ימשיכו לרדת.
כשלא בטוחים כמה עזרה תגיע מהמדינה ברגע קשה, הכסף בחשבון הבנק מקבל תפקיד אחר.
הוא כבר לא רק חיסכון, הוא רשת הביטחון, אפשר לראות את זה גם בדרך שבה הצרכן מגיב להאטה.
בארצות הברית, ממשלה שמזרימה כסף למשקי הבית יכולה לראות חלק ממנו חוזר במהירות למסעדות, לחנויות ולשוק הדיור.
בסין, משפחה שמקבלת עוד כסף כצפויה פשוט להוסיף אותו לחיסכון.
מנקודת המבט שלה זאת החלטה הגיונית, מנקודת המבט של הכלכלה זאת בעיה.
לסין יש מפעלים שמסוגלים לייצר כמעט הכל, אבל היא מתקשה לשכנע את האזרחים שלה לקנות את כל מה שהם מייצרים.
יש לה חיסכון עצום, אבל מעט מדי ביטחון להפוך אותו לצריכה וזה אולי המבחן הגדול ביותר שלה.
השינוי הבא בכלכלה הסינית לא יתחיל בעוד מגדל מגורים.
הוא יתחיל ביום שבו משפחה סינית תרגיש שהיא יכולה להוציא כסף בלי לחשוש שתצטרך אותו מחר לבית חולים, ללימודים או לפנסיה.
העולם נראה מפוזר יותר מכפי שהוא באמת
הבעיה הסינית היא גם הסיבה שהיא חוזרת לעניין משקיעים.
תיק השקעות שמחזיק מניות בארצות הברית, אירופה, יפן, טייוואן ודרום קוריאה נראה מפוזר, אבל כשמסתכלים מתחת לשמות המדינות, מגלים שהרבה מהחברות תלויות באותם גורמים.
חברות טכנולוגיה משקיעות במרכזי נתונים, יצרניות שבבים מוכרות להן מעבדים וציוד.
חברות חשמל בונות תשתיות, בנקים וקרנות אשראי מממנים חלק מההשקעות.
כל עוד ההוצאות על בינה מלאכותית ממשיכות לגדול, הסיפור עובד, אם הציפיות ייחלשו, המשקיע עלול לגלות שהוא לא החזיק חמישה סיפורים שונים.
הוא החזיק את אותו סיפור בחמש מדינות, גם הריבית האמריקאית והדולר מחברים בין שווקים שנראים רחוקים זה מזה.
שינוי בציפיות לגבי הפדרל ריזרב יכול להזיז אג״ח אמריקאיות, מטבעות של שווקים מתפתחים ומניות טכנולוגיה באסיה כמעט באותו זמן.
פיזור אמיתי לא נמדד רק במספר המדינות שבתיק, הוא נמדד במספר הסיבות שבגללן הכסף יכול להיפגע.
סין חלשה מסיבות אחרות
ארצות הברית חוששת מכלכלה חזקה מדי, מעלייה במחירים ומריבית שנשארת גבוהה.
סין מתמודדת עם כמעט ההפך, הביקוש חלש, הצרכנים זהירים ולחצי המחירים נמוכים יותר.
השווקים האמריקאיים מושפעים מאוד מחברות טכנולוגיה גדולות ומהציפיות סביב בינה מלאכותית, השווקים הסיניים מושפעים יותר ממדיניות ממשלתית, ממשקיעים מקומיים, מהמצב בשוק הנדל״ן ומהניסיון של בייג׳ינג לחזק תעשיות מסוימות.
אלה לא בהכרח כוחות טובים יותר, הם פשוט שונים, ההבדל הזה כבר הופיע בשוק האג״ח.
במהלך הטלטלה הגיאופוליטית ביוני 2026, תשואות של אג״ח ממשלתיות במערב עלו, בזמן שתשואות האג״ח הממשלתיות בסין דווקא ירדו. משקיעים זרים גם חזרו במאי לקנות אג״ח סיניות הנקובות ביואן, לראשונה זה יותר משנה.
לא בגלל שסין הפכה פתאום למקלט מושלם, אלא בגלל שהשוק שלה לא הגיב לאותו זעזוע באותה צורה.
לא מקלט, אלא משהו אחר
סין לא דומה לזהב, היא לא מציעה שקיפות מלאה, תנועה חופשית של כסף או מערכת רגולטורית צפויה כמו בשווקים מערביים.
היא יכולה להיפגע ממשבר נדל״ן, מהחלטה של הממשלה או מהסלמה מול ארצות הברית.
מי שמציג אותה כנכס בטוח מפספס פה את הנקודה, היתרון האפשרי שלה הוא לא שהיא מגינה מכל סיכון.
היתרון הוא שהסיכונים שלה מגיעים ממקום אחר, נכס לא חייב לעלות בכל משבר כדי לשפר תיק השקעות.
לפעמים מספיק שהוא לא ייפול באותו יום ומאותה סיבה כמו כל השאר, סין יכולה להיות פחות תלויה בהמשך ההתלהבות מבינה מלאכותית, אבל יותר תלויה בבייג׳ינג.
פחות תלויה בהחלטה הבאה של הפדרל ריזרב, אבל יותר תלויה בשוק הנדל״ן המקומי.
זאת לא בריחה מסיכון, זאת החלפה של סיכון אחד בסיכון אחר.
הציפיות כבר נמוכות
יש עוד סיבה לכך שסין שוב מושכת תשומת לב.
המשקיעים כבר התאכזבו ממנה, אחרי שנים של ירידות, התערבות ממשלתית, יציאת הון ומשבר נדל״ן, אף אחד לא מגיע לשוק הסיני עם ציפייה שהכול יהיה מושלם.
זה לא הופך כל מניה סינית לזולה ולא הופך כל מחיר נמוך להזדמנות.
חברה יכולה להישאר זולה שנים אם הרווחים שלה לא גדלים או אם בעלי המניות לא מקבלים חלק מהערך שהיא מייצרת.
אבל יש הבדל גדול בין שוק שבו העתיד כבר מתומחר כהצלחה, לבין שוק שבו המשקיעים מצפים לעוד אכזבה.
בחלק מהשוק האמריקאי, חברות צריכות להמשיך לספק תוצאות מצוינות כדי להצדיק את המחיר, בסין, לפעמים מספיק שהמצב יהיה פחות גרוע מהפחד.
משקיע אחד קונה ציפיות גבוהות, השני קונה ציפיות נמוכות, הראשון צריך שהעתיד יהיה מעולה, השני צריך שהעתיד פשוט לא יהיה נורא.
סין מחליפה בנייה בטכנולוגיה
גם בתוך סין משתנה הכיוון.
בייג׳ינג מנסה להעביר חלק ממנוע הצמיחה מנדל״ן והשקעות מסורתיות לעבר טכנולוגיה, ייצור מתקדם וחדשנות.
רכבים חשמליים, סוללות, רובוטיקה, אנרגיה, שבבים ובינה מלאכותית מקומית מקבלים יותר תשומת לב וכסף.
הגבלות אמריקאיות על טכנולוגיה מתקדמת אמורות להקשות על סין ובאותו זמן, הן גם מחזקות את הרצון שלה לבנות חלופות מקומיות.
זה יכול ליצור חברות חשובות ומצליחות, זה יכול גם ליצור מפעלים מיותרים, מלחמות מחירים וחברות שממשיכות לחיות בזכות תמיכה ממשלתית.
חברה יכולה להיות חשובה למדינה ועדיין להיות השקעה גרועה, מפעל יכול לחזק את העצמאות של סין בלי להרוויח כסף לבעלי המניות.
המבחן האמיתי
העתיד של סין לא יוכרע רק לפי קצב הצמיחה.
קרן המטבע העלתה את תחזית הצמיחה שלה לסין ל-4.6% ב-2026, אך צופה האטה נוספת ל-4.1% ב-2027.
השאלה החשובה היא איזה סוג של צמיחה סין תייצר? האם היא תמשיך לבנות, לייצא ולסבסד, בזמן שהצרכן שומר כסף בצד או שהיא תצליח להעביר יותר הכנסה וביטחון למשקי הבית, כדי שהם ירגישו בנוח לצרוך.
גם המשקיעים יצטרכו לראות יותר ממספרי תוצר, הם ירצו יותר דיבידנדים, רכישות עצמיות, רווחיות טובה יותר ופחות הפתעות מצד הממשלה.
הם ירצו לדעת שכאשר חברה סינית מצליחה, גם בעל המניה מקבל משהו מההצלחה הזאת.
סין חוזרת מסיבה חדשה
סין לא חזרה להיות מנוע הצמיחה של העולם הרי הצרכן שלה עדיין מהסס, הנדל״ן עדיין חלש והיחסים עם ארצות הברית עדיין מסוכנים.
אבל אולי היא לא חייבת לפתור את כל הבעיות האלה כדי לחזור להיות מעניינת.
בעולם שבו הרבה נכסים תלויים באותם סיפורים, לשונות יש ערך.
סין חלשה כשהעולם המערבי חזק, היא מפחדת מירידת מחירים כשמדינות אחרות מפחדות מאינפלציה.
המשקיעים מגיעים אליה עם ציפיות נמוכות, בזמן שבשווקים אחרים המחירים דורשים שהעתיד יהיה כמעט מושלם.
זה לא הופך את סין לבטוחה, זה הופך אותה לשונה ובעבר משקיעים קנו את סין בגלל שהיא הייתה אמורה להוביל את העולם קדימה.
בעתיד, הם יכולים לקנות אותה דווקא בגלל שהיא כבר לא נוסעת עם העולם לאותו מקום.