מי באמת ירוויח ממהפכת ה-AI ?
19.7.2026

בקצרה
- מהפכת ה-AI יצרה חלוקת עבודה גלובלית מורכבת, כאשר מדינות שונות מתמחות בחוליות ספציפיות בשרשרת האספקה הפיזית, ולא רק בפיתוח מודלים חכמים; המשמעות היא שהשקעה בחברות המספקות חומרים, ציוד או יכולות ייצור קריטיות, גם אם אינן מפתחות AI ישירות, עשויה להניב רווחים משמעותיים.
- ארצות הברית מחזיקה ביתרון אסטרטגי משמעותי במהפכת ה-AI, בזכות שליטתה בחברות הענן, מפתחות המודלים, תכנון השבבים ושוק ההון העצום; יתרון זה מאפשר לה לממן השקעות ענק ולשמור את השכבות הרווחיות ביותר בידיה, מה שהופך חברות אמריקאיות כמו אנבידיה, ברודקום ואריסטה נטוורקס לאטרקטיביות למשקיעים המחפשים חשיפה לשרשרת הערך של ה-AI.
- מדינות מזרח אסיה, ובפרט טאיוואן, דרום קוריאה ויפן, מהוות חוליה קריטית בשרשרת האספקה של ה-AI בזכות יכולות הייצור המתקדמות שלהן בתחום השבבים, הזיכרון וחומרי הגלם; חברות כמו TSMC מטאיוואן מרוויחות מהצורך הגלובלי בכוח מחשוב, ומציעות למשקיעים חשיפה לביקוש הגובר לחומרה, ללא תלות במודל ה-AI המנצח.
- שרשרת האספקה של השבבים, כפי שמתאר ארגון ה-OECD, מפוצלת בין תכנון, ייצור, אריזה ובדיקה, כאשר כל שלב תלוי בספקים מתמחים ממספר קטן של מדינות; תלות הדדית זו יוצרת סיכונים גיאופוליטיים אך גם הזדמנויות השקעה בחברות הממוקמות בחוליות קריטיות, שכן הן מחזיקות בכוח מיקוח משמעותי גם אם אינן מובילות בפיתוח המודלים.
עד לא מזמן, המרוץ על הבינה המלאכותית נראה כמו תחרות בין חברות.
מי תפתח את המודל הטוב ביותר, מי תשיג את השבבים המתקדמים ביותר ומי תמשוך את רוב המשתמשים.
אבל גל ההשקעות של השנים האחרונות הפך את המרוץ הזה למשהו גדול בהרבה.
הוא כבר לא מחלק רק נתחי שוק בין חברות, אלא תפקידים חדשים בין מדינות.
ארצות הברית מחזיקה בחברות המודלים הגדולות, בענן, בהון ובחלק גדול מתכנון השבבים.
טאיוואן ודרום קוריאה מחזיקות ביכולת ייצור שקשה להחליף, יפן והולנד מספקות חומרים ומכונות קריטיות, ומדינות המפרץ מביאות אנרגיה, קרקע וכסף.
במקביל, מדינות באסיה, באפריקה ובאמריקה הלטינית מנסות להשתמש בחומרי גלם, בכוח אדם ובשוק המקומי כדי לתפוס מקום בשרשרת.
פתאום שיעור הגיאוגרפיה ההוא מהתיכון חזר להיות רלוונטי.
מה שתפס אותי בסיפור הזה הוא שהמנצחות של מהפכת ה-AI לא יהיו בהכרח המדינות שמפתחות את המודל החכם ביותר, חלק יחזיקו בטכנולוגיה, אחרות במפעל, בחומר הגלם, באנרגיה או במכונה שאי אפשר לייצר שבב בלעדיה, השאלה החשובה היא לא רק מי משתתף בשרשרת, אלא מי מצליח לטפס בתוכה ולהשאיר אצלו את הידע, התעסוקה, הרווח וההשפעה.
המרוץ על AI הפך לחלוקת עבודה עולמית
הבינה המלאכותית נראית כמו מוצר דיגיטלי, אבל היא נבנית באמצעות שרשרת פיזית ומורכבת מאוד.
מודל יכול להיות מפותח בארצות הברית, להתאמן על שבבים שיוצרו בטאיוואן, לכלול זיכרון מדרום קוריאה, להשתמש בציוד מהולנד ובחומרים מיפן, ולפעול במרכז נתונים שנבנה באירופה, במפרץ או בדרום-מזרח אסיה.
ארגון ה-OECD, ארגון כלכלי בין-לאומי של מדינות מפותחות, מתאר את שרשרת השבבים כמערכת עולמית שמפוצלת בין תכנון, ייצור, אריזה ובדיקה, כאשר כל שלב תלוי בציוד, תוכנה וחומרים שמגיעים ממספר קטן של ספקים מתמחים.
שרשרת השבבים שאף מדינה לא שולטת בכולה
שבב מתקדם עובר בין חברות ומדינות רבות לפני שהוא מגיע למרכז הנתונים, ולכן גם המעצמות הגדולות תלויות בחוליות שנמצאות מחוץ לגבולות שלהן.
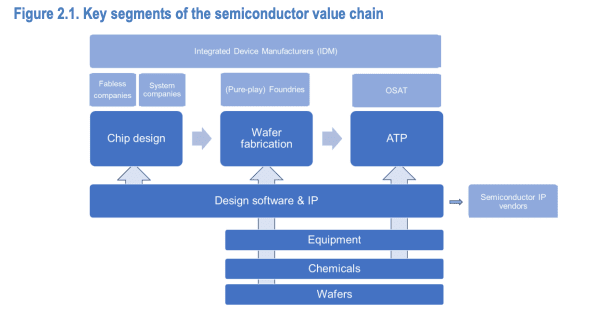
מקור: דוח ה-OECD
המבנה הזה יוצר תלות הדדית, אבל גם מחלק כוח, מדינה שלא מחזיקה במודל גדול יכולה עדיין לשלוט בחוליה שכל החברות צריכות לעבור דרכה, ומדינה שמחזיקה בשוק מקומי גדול יכולה להישאר לקוחה בלבד אם המחשוב, הקניין הרוחני וההכנסות נמצאים במקום אחר.
ארצות הברית מחזיקה בשכבות הרווחיות ביותר
לארצות הברית יש את נקודת הפתיחה החזקה ביותר.
היא מחזיקה בענקיות הענן, בחברות המודלים, במובילות תכנון השבבים ובשוק הון שמסוגל לממן השקעות של עשרות מיליארדי דולרים.
היתרון שלה לא נובע רק מהטכנולוגיה, אלא מהחיבור בין טכנולוגיה, מימון ולקוחות.
חברה אמריקאית יכולה לפתח מודל, לשכור כוח מחשוב מספקית ענן אמריקאית, לגייס הון בשוק האמריקאי ולמכור את השירות לעולם.
מכאן מגיע גם האינטרס האמריקאי, לשמור את השכבות הרווחיות ביותר בידיים מקומיות, ובמקביל להשתמש בהגבלות יצוא כדי להקשות על סין להגיע לשבבים ולציוד המתקדמים ביותר.
עבור המשקיעים, ארצות הברית מציעה את המבחר הגדול ביותר של חברות שחשופות לשרשרת.
אנבידיה (NVDA) מוכרת את המעבדים שמבצעים את החישובים הכבדים, ברודקום (AVGO) נהנית משבבים מותאמים ומרשתות תקשורת, ואריסטה נטוורקס (ANET) מחברת בין כמויות עצומות של מעבדים.
אבל הכוח האמריקאי לא מוחלט, חלק גדול מהייצור המתקדם נמצא באסיה, ציוד קריטי מגיע מאירופה ומיפן, והרחבת התשתית תלויה בחשמל, רישוי ורשתות מקומיות. אפילו המדינה שמובילה במודלים לא יכולה לבנות את המערכת לבדה.
אסיה מחזיקה ביכולת הייצור שהעולם לא יכול לעקוף
אם ארצות הברית מחזיקה במוח ובכסף, חלקים גדולים ממזרח אסיה מחזיקים בידיים שמייצרות את החומרה.
TSMC (TSM) בטאיוואן מייצרת שבבים מתקדמים עבור חלק גדול מחברות התכנון המובילות, דרום קוריאה מחזיקה ביכולת חשובה בתחום הזיכרון, ויפן מספקת חומרים וציוד שנדרשים לאורך תהליך הייצור.
החברות והמדינות האלה לא צריכות לדעת איזה מודל ינצח, הן מרוויחות מהצורך הכללי בכוח מחשוב.
אבל היתרון הזה מגיע עם לחץ גיאופוליטי, ככל שטאיוואן, דרום קוריאה ויפן הופכות חשובות יותר, כך גדל הלחץ עליהן מצד ארצות הברית וסין. הן רוצות להמשיך לסחור עם העולם, בזמן ששתי המעצמות מנסות לבנות שרשראות בטוחות יותר ולדרוש מהשותפות שלהן לבחור צד.
מבחינת המשקיעים, זה הופך חברות כמו TSMC ו-ASML (ASML) לחשיפה מעניינת לצמיחה הכוללת של התחום, אבל גם לכזו שמגיעה עם סיכונים פוליטיים, תלות בהשקעות הון ועלויות הרחבה גבוהות.
להפוך את החסימה לעצמאות
מנקודת המבט האמריקאית, הגבלות היצוא אמורות להאט את סין ומנקודת המבט הסינית, הן מוכיחות שאסור לה להישאר תלויה בטכנולוגיה אמריקאית.
לסין יש שוק מקומי גדול, בסיס תעשייתי רחב ויכולת ייצור משמעותית, אבל היא עדיין חלשה יותר בשבבים המתקדמים ביותר ובחלק מהמכונות שנדרשות לייצר אותם, לכן היא משקיעה בבניית חלופות מקומיות בשבבים, בציוד, בענן ובמודלים.
ההגבלות יכולות להאט אותה בטווח הקצר, אך הן גם מגדילות את התמריץ שלה להקים מערכת נפרדת. התוצאה יכולה להיות עולם יקר יותר, שבו ארצות הברית וסין בונות שרשראות מקבילות, מחזיקות מלאים גדולים יותר ומוותרות על חלק מהיעילות כדי לצמצם תלות.
זו תזכורת לכך שהיתרון החשוב ביותר הוא לא מחסור זמני, אלא טכנולוגיה שקשה להעתיק, תוכנה עמוקה, פטנטים וקשרים ארוכי טווח עם לקוחות.
אירופה אולי הפסידה את הענן, אבל עדיין מחזיקה במכונות
אירופה הייתה מהירה יחסית בקביעת כללים לבינה מלאכותית, אבל איטית יותר בבניית חברות ענן, מודלים ותשתיות בהיקף האמריקאי. יש לה מחקר חזק, תעשייה מתקדמת ושוק גדול, אך החשמל יקר בחלק מהמדינות, תהליכי האישור ארוכים והתלות בחברות אמריקאיות עמוקה.
כשכתבתי בעבר על האופן שבו אירופה איבדה את אמון המשקיעים, התמקדתי בקושי שלה להפוך מחקר, כישרון והון לחברות טכנולוגיה גדולות, סיפור תשתיות ה-AI מוסיף לבעיה הזאת שכבה חדשה, בגלל שאירופה צריכה לא רק חברות תוכנה טובות, אלא גם כוח מחשוב, מרכזי נתונים ותשתית שתאפשר לחברות מקומיות לצמוח בלי להיות תלויות לחלוטין בענן ובשבבים שמגיעים מחוץ ליבשת.
על הרקע הזה השיקה הנציבות האירופית את InvestAI, יוזמה שנועדה לגייס 200 מיליארד אירו להשקעות בתחום, כולל קרן של 20 מיליארד אירו למתקני מחשוב גדולים. האיחוד מתכנן להפעיל 19 מפעלי AI ולתמוך בהקמת עד חמישה מתקני מחשוב גדולים במיוחד, אירופה כבר לא רוצה להיות רק המקום שקובע כיצד מותר להשתמש בטכנולוגיה, אלא להחזיק בחלק מהתשתית שעליה היא פועלת. עבור המשקיעים, הסיפור האירופי פחות מעניין כהשקעה רחבה במדדים ויותר דרך חברות שמחזיקות בנכס עולמי שקשה להחליף, ובראשן ASML, לצד חברות חשמל, אוטומציה וציוד תעשייתי.
מדינות המפרץ מנסות להפוך אנרגיה לכוח מחשוב
מדינות המפרץ מביאות למרוץ שילוב של אנרגיה, קרקע, הון ממשלתי ויכולת לקדם פרויקטים גדולים במהירות.
במקום למכור לעולם רק נפט וגז, הן רוצות להשתמש באנרגיה כדי למכור גם כוח מחשוב.
אבל הקמת מרכז נתונים לא מבטיחה שהערך יישאר במדינה המארחת.
החומרה, הענן, המודלים והקניין הרוחני יכולים להישאר בבעלות חברות זרות, בזמן שהמדינה המקומית מספקת בעיקר קרקע, חשמל והון.
לכן חלק מהמרוויחות הגדולות מההשקעות במפרץ יכולות להיות יצרניות שבבים, ספקיות ענן, חברות קירור, ספקיות ציוד חשמלי וקבלני תשתיות בין לאומיים, לפעמים הדרך הישירה יותר להיחשף להשקעות של מדינה היא לא להשקיע במדינה עצמה, אלא בחברה שמוכרת לה את הציוד שהיא חייבת לקנות.
השווקים המתפתחים יכולים להצטרף, אבל לא בטוח שהערך יישאר אצלם
חלק מהשווקים המתפתחים מחזיקים בחומרי גלם, אנרגיה, כוח אדם, תעשיית אלקטרוניקה או שוק מקומי גדול.
הודו יכולה ליהנות משירותים דיגיטליים ומעובדים מיומנים, מדינות בדרום מזרח אסיה יכולות למשוך ייצור ומרכזי נתונים, ומדינות באמריקה הלטינית ובאפריקה יכולות ליהנות מהביקוש לנחושת, למתכות ולאנרגיה.
אבל יש הבדל גדול בין להשתתף בשרשרת לבין לטפס בתוכה, מדינה שמייצאת רק חומר גלם מקבלת חלק קטן יחסית מהערך. מדינה שמוסיפה עיבוד, ייצור, ספקים מקומיים, ידע ולקוחות יכולה להפוך את הביקוש החיצוני למנוע צמיחה אמיתי.
לפי הבנק העולמי, ביוני 2025 מדינות בעלות הכנסה גבוהה החזיקו ב-77% מקיבולת מרכזי הנתונים המשותפים בעולם, מדינות בעלות הכנסה בינונית גבוהה החזיקו ב-18%, מדינות בעלות הכנסה בינונית-נמוכה ב-5%, ומדינות בעלות הכנסה נמוכה בפחות מ-0.1%.
העולם משתמש ב-AI, אבל התשתית נשארת במדינות העשירות, גישה לכלי AI מתפשטת בעולם, אבל הבעלות על תשתיות המחשוב עדיין מרוכזת בכלכלות העשירות, ולכן חלק גדול מהתשלומים, הידע והשליטה נשאר אצלן.
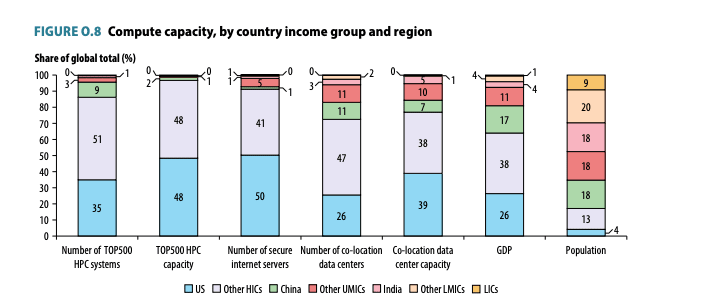
מקור: הבנק העולמי, Digital Progress and Trends Report 2025.
גישה ל-AI לא מבטיחה שהכלכלה המקומית תרוויח ממנו, מדינה יכולה לייבא את המודל, הענן, השבב והמימון, ולגלות שרוב הכסף יוצא החוצה.
ישראל צריכה לבחור איפה היא רוצה להיות חיונית
לישראל יש יתרונות ברורים בכוח אדם, מחקר, תכנון שבבים, אבטחת מידע וקשרים עם חברות אמריקאיות, אבל היא לא צריכה לנסות להתחרות בכל חוליה בשרשרת.
השאלה הנכונה היא איפה ישראל יכולה להיות קשה להחלפה, ההזדמנות יכולה להימצא בתכנון שבבים, בדיקות ייצור, אבטחת תשתיות, ניהול אנרגיה, תוכנה לתעשייה והטמעת AI בתחומים שבהם כבר קיים ידע מקומי, האתגר הוא לא רק להצמיח חברות שנרכשות או צומחות בחו״ל, אלא לבנות סביבן ספקים, עובדים, הכנסות וקניין רוחני שנשארים בישראל.
איפה נמצא הערך למשקיעים
מכאן מגיעה המסקנה למשקיעים, לא צריך לנחש רק מי יפתח את המודל הטוב ביותר, אלא לזהות מי מוכר מוצר שכל המתחרות חייבות לקנות.
בשכבת המחשוב נמצאות אנבידיה וברודקום. בצווארי הבקבוק של הייצור נמצאות TSMC ו-ASML.
בשכבת החשמל והקירור נמצאות ורטיב (VRT) ואיטון (ETN), ובבניית רשת החשמל נמצאת קוואנטה סרוויסס (PWR).
היתרון של חברות התשתית הוא שהן יכולות למכור לכמה מתחרות ומדינות במקביל.
הסיכון הוא שגל ההשקעות יאט אחרי שלב ההקמה, או שהמחיר הנוכחי של המניה כבר מניח צמיחה כמעט מושלמת.
צריך להבדיל בין חברה שנהנית מהקמת התשתית לבין חברה שתיהנה מהשימוש בה לאורך זמן.
הראשונה מקבלת הזמנות לציוד ולבנייה, והשנייה צריכה להוכיח שה-AI יוצר הכנסות חוזרות, חיסכון או שיפור אמיתי בפריון.
המנצחות יהיו אלה שישאירו את הערך אצלן
העולם לא מתחלק למדינות עם AI ולמדינות בלי AI הרי כמעט כל מדינה תשתמש בטכנולוגיה, אבל לא כל מדינה תרוויח ממנה באותה צורה.
ארצות הברית רוצה להחזיק במודלים, בענן ובהון, סין בונה אלטרנטיבה, מזרח אסיה מחזיקה בייצור, אירופה במכונות ובציוד, מדינות המפרץ באנרגיה ובהון, והשווקים המתפתחים מנסים להתקדם מעבר לתפקיד של ספקי חומרי גלם, קרקע ועבודה.
אותו הדבר נכון לחברות, חלקן יפתחו את המודלים, אחרות יספקו שבבים, מכונות, אנרגיה, קירור או תשתיות.
הבינה המלאכותית נראית כמו מוצר דיגיטלי, אבל היא יוצרת חלוקת עבודה עולמית חדשה.
המנצחות לא יהיו רק אלה שיפתחו את המודל החכם ביותר, אלא המדינות והחברות שיצליחו לתפוס חוליה חשובה בשרשרת ולהפוך אותה לידע, תעסוקה ורווח שנשארים במגרשה הבית.