מה הסיפור של Hailo מלמד אותנו על אחת התעשיות המורכבות בעולם
19.7.2026

בקצרה
- תעשיית השבבים דורשת השקעות הון עצומות ומחזורי פיתוח ארוכים הנמשכים שנים, בניגוד לחברות תוכנה שיכולות לצמוח בהדרגה; עובדה זו מסבירה מדוע חברות כמו Hailo, שגייסה מאות מיליוני דולרים והוערכה במיליארד, מתקשות להפוך לרווחיות ועצמאיות, ומדגישה את הסיכון הגבוה בהשקעה בחברות שבבים צעירות.
- פיתוח שבבים כרוך בעלויות של מיליוני דולרים עבור כל טעות משמעותית בשלב ה-Tape-Out, שכן לא ניתן לבצע עדכונים מהירים כמו בתוכנה; חוסר הגמישות הזה מעלה באופן דרמטי את הסיכון הפיננסי ומחייב דיוק מירבי בתכנון, מה שהופך את ההשקעה בתחום למאתגרת במיוחד ובעלת פוטנציאל הפסד גבוה.
- מודל ה-Fabless, שבו חברות שבבים מתכננות אך לא מייצרות, יוצר תלות ביצרניות ענק כמו TSMC, הדורשות השקעות של עשרות מיליארדי דולרים לכל דור ייצור חדש; תלות זו מגבילה את יכולת התמרון, מעלה את עלויות הייצור ויוצרת חסמי כניסה גבוהים לשוק, מה שמשפיע על הרווחיות והתחרותיות של חברות קטנות יותר.
- הפער בין שווי שיא של מיליארד דולר לעסקת מכירה מוערכת בעשרות מיליוני דולרים בלבד, כפי שקרה ל-Hailo, ממחיש את הקושי העצום של חברות שבבים להפוך טכנולוגיה פורצת דרך לערך עסקי בר-קיימא; מצב זה מדגיש את הצורך בהבנה מעמיקה של המודל העסקי הייחודי והמורכב של התעשייה לפני קבלת החלטות השקעה.
Hailo היא חברת שבבים ישראלית שהוקמה בשנת 2017 על ידי בוגרי יחידות טכנולוגיות ובכירים לשעבר מתעשיית המוליכים למחצה.
החברה מפתחת מעבדי בינה מלאכותית (AI Accelerators) המיועדים להריץ מודלי AI ישירות על מכשירי קצה, כמו מצלמות חכמות, רכבים, רובוטים ומערכות תעשייתיות, ללא תלות בענן.
Hailo הצליחה לגייס מאות מיליוני דולרים והגיעה בשיאה לשווי של יותר ממיליארד דולר, מה שהפך אותה לאחת מחברות השבבים המסקרנות שצמחו בישראל.
היא מעניינת במיוחד משום שהסיפור שלה ממחיש את הפער בין פיתוח טכנולוגיה פורצת דרך לבין האתגר הכלכלי של בניית חברת שבבים עצמאית ורווחית.
בשבועות האחרונים עלתה Hailo לכותרות בעקבות דיווחים שלפיהם החברה, שבעבר נחשבה לאחת מהבטחות ההייטק הישראלי ואף הוערכה בשווי של יותר ממיליארד דולר, מנהלת מגעים למכירת פעילותה בעסקה שמוערכת בעשרות מיליוני דולרים בלבד.
אם העסקה אכן תצא לפועל, היא תסמן את סיומה של אחת מחברות השבבים המסקרנות שקמו בישראל בשנים האחרונות ותצטרף לרשימה הולכת ומתארכת של חברות שהצליחו לפתח טכנולוגיה מרשימה, לגייס מאות מיליוני דולרים ולמשוך משקיעים מהשורה הראשונה, אך לא הצליחו להפוך לחברות עצמאיות שמייצרות ערך לאורך זמן.
אלא שהתמקדות ב-Hailo בלבד עלולה לגרום לנו לפספס את הסיפור המעניין באמת.
קל להסתכל על הפער שבין שווי של יותר ממיליארד דולר לבין עסקה שמוערכת בעשרות מיליוני דולרים בלבד ולסכם את האירוע כעוד כישלון של סטארט אפ ישראלי.
בפועל, ייתכן שהמקרה הזה דווקא ממחיש עד כמה תעשיית השבבים שונה כמעט מכל ענף אחר בעולם הטכנולוגיה.
בעוד שחברות תוכנה יכולות לצמוח בהדרגה, להתאים את המוצר תוך כדי תנועה ולהגיע לרווחיות בתוך שנים בודדות, חברות שבבים משחקות משחק אחר לגמרי, הן נדרשות להשקיע סכומי עתק הרבה לפני שהמוצר הראשון מגיע ללקוח, להתמודד עם מחזורי פיתוח שנמשכים שנים ולהתחרות בחברות שמחזיקות במשאבים שקשה אפילו לדמיין.
במילים אחרות, ייתכן שהשאלה המעניינת אינה מדוע Hailo הגיעה לנקודה שבה היא נמצאת היום, אלא מדוע כל כך מעט חברות שבבים מצליחות בכלל להפוך לחברות עצמאיות וגדולות. כדי להבין את התשובה צריך להסתכל הרבה מעבר לחברה אחת, ולהכיר את הכלכלה של אחת התעשיות המורכבות והיקרות ביותר בעולם.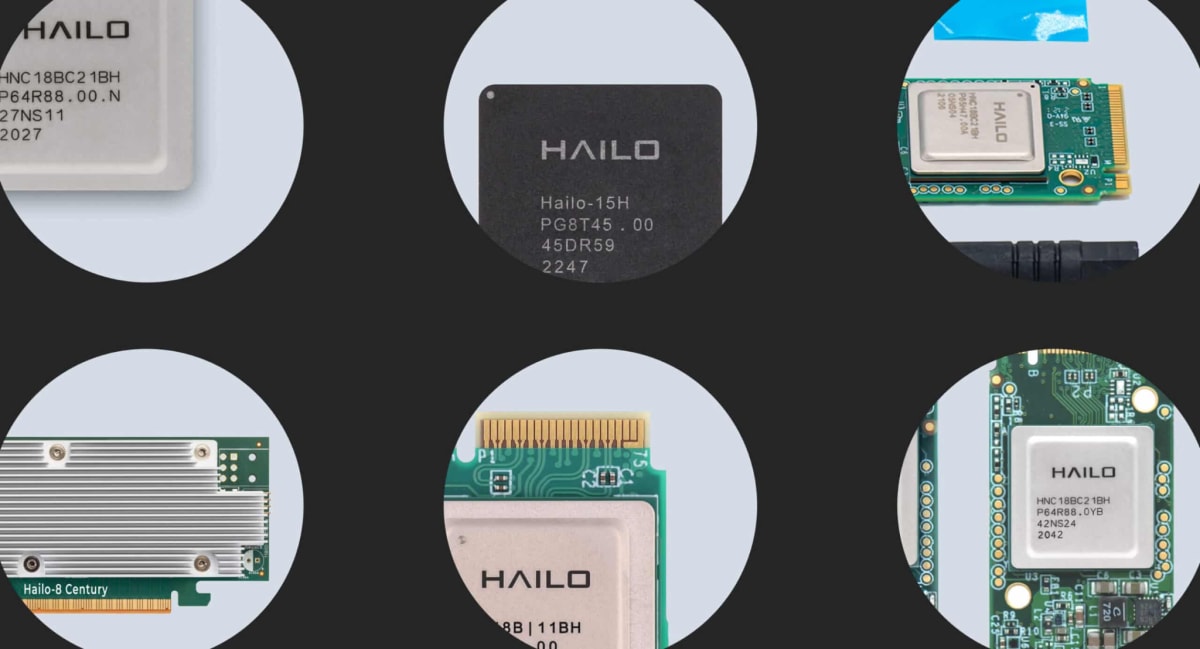
מקור: HAILO
לא כל חברת טכנולוגיה משחקת לפי אותם חוקים
במבט ראשון, חברת שבבים אינה נראית שונה במיוחד מכל חברת טכנולוגיה אחרת.
גם כאן יש צוותי פיתוח, קניין רוחני, גיוסי הון ומשקיעים שמאמינים שהמוצר ישנה את השוק, אבל מתחת לפני השטח מסתתר מודל עסקי שונה לחלוטין, כזה שמסביר מדוע גם טכנולוגיה מצוינת אינה מבטיחה הצלחה עסקית.
אם ניקח לדוגמה חברת תוכנה, היא יכולה להתחיל את דרכה עם צוות קטן יחסית, לפתח מוצר ראשוני בתוך חודשים ספורים, לגייס לקוחות ולהתחיל לייצר הכנסות עוד לפני שהמוצר הגיע לגרסתו הסופית.
אם מתברר שהלקוחות רוצים משהו אחר, אפשר לעדכן את התוכנה, להוסיף יכולות חדשות או אפילו לשנות לחלוטין את הכיוון העסקי. במקרים רבים, הלקוחות הראשונים הם גם אלו שמממנים את המשך הפיתוח.
בחברת שבבים המציאות שונה כמעט בכל היבט.
עוד לפני שהחברה מכרה שבב אחד, היא כבר השקיעה שנים בארכיטקטורה, תכנון, סימולציות, אימות, פיתוח תוכנה תומכת ורכישת רישיונות לטכנולוגיות שונות.
לאחר מכן מגיע אחד השלבים הקריטיים ביותר בתהליך, ה-Tape-Out שזה בעצם הרגע שבו תכנון השבב נשלח לייצור.
בניגוד לעולם התוכנה, כאן כבר אי אפשר לשחרר עדכון גרסה בתוך כמה ימים. אם מתגלה טעות משמעותית, המשמעות עלולה להיות חודשים נוספים של עבודה ועלויות של מיליוני דולרים.
אבל גם לאחר שהשבב מוכן, הדרך לשוק רחוקה מלהסתיים כיוון שרוב חברות השבבים כיום פועלות במודל המכונה Fabless, כלומר הן מתכננות את השבבים אך אינן מייצרות אותם בעצמן.
לשם כך הן תלויות ביצרניות כמו (TSMC (TSM, שמייצרת בין היתר עבור:
(Apple (AAPL), NVIDIA (NVDA), AMD (AMD ו-(Qualcomm (QCOM. 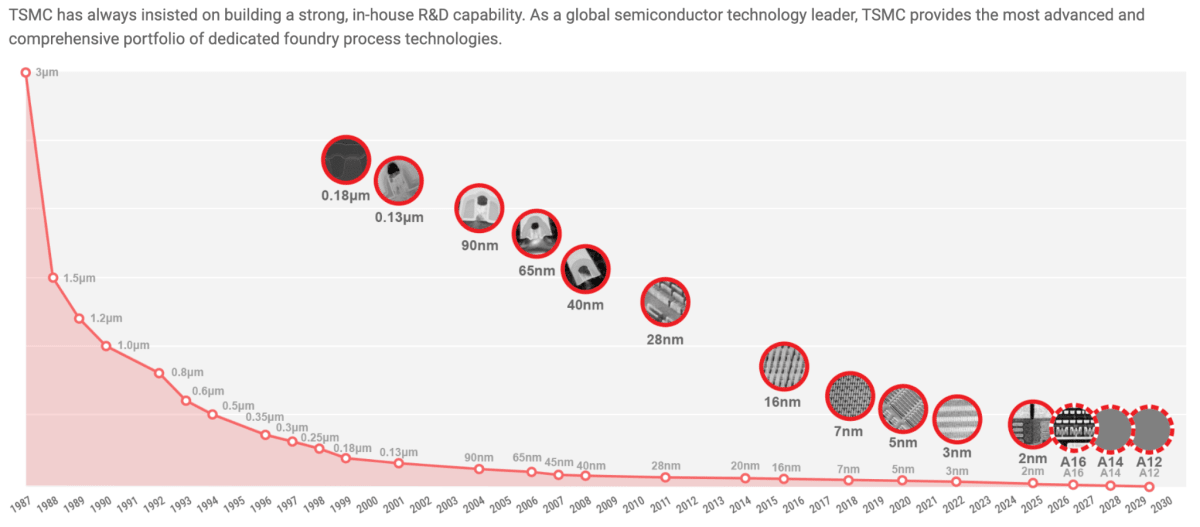
מקור:TSMC
התקדמות טכנולוגיות הייצור של TSMC לאורך השנים. כל דור חדש של תהליך ייצור דורש השקעות של עשרות מיליארדי דולרים, ולכן רק מספר מצומצם של חברות בעולם מסוגל להוביל את התחום.
התלות הזו יוצרת שכבת מורכבות נוספת מעבר לאתגר ההנדסי, החברה צריכה להבטיח לעצמה קיבולת ייצור, לשאת בעלויות גבוהות ולתכנן חודשים ולעיתים שנים קדימה כך שכאשר הביקוש העולמי לשבבים מזנק, כפי שקרה עם פרוץ מהפכת ה-AI, סטארט-אפ צעיר מוצא את עצמו מתחרה על אותם קווי ייצור מול החברות הגדולות והעשירות בעולם.
המשמעות היא שבזמן שחברת תוכנה יכולה לצמוח בהדרגה ולהתאים את עצמה לקצב השוק, חברת שבבים נדרשת לבצע הימור גדול כבר בתחילת הדרך, היא צריכה להחליט היום איזה שבב יהיה רלוונטי בעוד שלוש או ארבע שנים, להשקיע מאות מיליוני דולרים בפיתוח שלו, ורק אז לגלות האם השוק אכן התפתח כפי שציפתה.
אם ההימור הצליח, היא עשויה למצוא את עצמה עם מוצר שמבוקש בכל העולם אבל אם השוק השתנה, או שקצב האימוץ היה איטי מהצפוי, גם הטכנולוגיה הטובה ביותר עלולה שלא להספיק.
בדיוק בנקודה הזו מתחיל הסיפור של Hailo, הוא אינו מתחיל בהחלטה למכור את החברה, אלא שנים קודם לכן, כאשר היא בחרה להמר על שוק שנראה מבטיח במיוחד - אך התפתח בקצב שונה מזה שעליו בנו היזמים והמשקיעים כאחד.
הטכנולוגיה הייתה טובה, אבל השוק בחר כיוון אחר
אחת הטעויות הנפוצות כשמסתכלים על חברות כמו Hailo היא להניח שאם החברה לא הצליחה לייצר את הערך שציפו ממנה, כנראה שהבעיה הייתה במוצר.
במקרה הזה, לפחות לפי מרבית הדיווחים והגורמים שמכירים את התחום, התמונה מורכבת הרבה יותר.
Hailo פיתחה מאיצי בינה מלאכותית שנועדו להריץ מודלים ישירות על מכשירי קצה, מצלמות, רובוטים, מערכות תעשייתיות ורכבים, מתוך הנחה שככל שהבינה המלאכותית תתפתח, כך יגדל גם הצורך לבצע יותר חישובים באופן מקומי, בלי להיות תלויים בענן.
בדיעבד, קשה לומר שההנחה הזו הייתה שגויה כי גם היום רוב האנליסטים מסכימים ששוק ה-Edge AI צפוי להמשיך לצמוח בשנים הקרובות.
אלא שבמקביל התרחש אירוע שאיש כמעט לא חזה בעוצמתו, ההצלחה של ChatGPT האיצה מרוץ חסר תקדים להקמת מרכזי נתונים, והפנתה את עיקר ההשקעות דווקא אל השבבים שמפעילים מודלי שפה גדולים.
בתוך זמן קצר עבר מרכז הכובד של התעשייה מהקצה אל הענן, וחברות צעירות שפיתחו פתרונות לעולם אחר מצאו את עצמן מתחרות על תשומת הלב של אותם משקיעים ולקוחות, בדיוק כשהעדיפויות שלהם השתנו.
למה NVIDIA היא היוצאת מן הכלל, ולא הכלל
המעבר הזה גם מסביר מדוע כל כך קשה להשוות בין Hailo לבין חברות כמו (NVIDIA (NVDA.
קל להסתכל על שווי השוק העצום של אנבידיה ולהסיק שתעשיית השבבים היא אחת ההשקעות האטרקטיביות בעולם, אבל בפועל מדובר באחד החריגים הגדולים ביותר בתולדות הענף.
אנבידיה לא צמחה בן לילה, והיא גם לא הצליחה רק בזכות שבב אחד.
במשך יותר משלושה עשורים היא בנתה בהדרגה אקו סיסטם שלם סביב המוצרים שלה, השקיעה מיליארדי דולרים בתוכנה, בכלי פיתוח ובקהילת מפתחים, ויצרה יתרון שקשה מאוד לשחזר.
כאשר מהפכת ה-AI פרצה, היא כבר הייתה בעמדת זינוק מצוינת אך לעומת זאת, סטארט-אפ שמתחיל את דרכו היום לא מתחרה רק על ביצועי השבב, אלא גם על מערכות התוכנה, על קשרי הלקוחות, על שרשרת האספקה ועל היכולת לייצר בכמויות גדולות ולכן, גם אם הטכנולוגיה שלו טובה יותר בנישה מסוימת, הדרך להפוך אותה לעסק משמעותי ארוכה ומורכבת הרבה יותר.
רוב ההצלחות בכלל לא נשארות עצמאיות
זו גם הסיבה שאחד המאפיינים הבולטים של תעשיית השבבים הוא שמעט מאוד חברות הופכות לענקיות עצמאיות.
במקרים רבים, נקודת הסיום הטבעית היא דווקא רכישה על ידי שחקן גדול יותר, בישראל אפשר למצוא לכך לא מעט דוגמאות.
Annapurna Labs נרכשה על ידי Amazon (AMZN), Habana Labs נמכרה ל-(Intel (INTC, ומלאנוקס הפכה לחלק מ-(NVIDIA (NVDA.
גם בעולם ראינו חברות כמו Graphcore, שפיתחה טכנולוגיה מסקרנת וגייסה סכומי עתק, אך התקשתה להפוך את היתרון ההנדסי שלה לעסק שמייצר ערך בקנה מידה גדול.
עבור הרוכשות, העסקאות הללו אינן רק רכישה של מוצר, הן דרך לקצר שנים של מחקר ופיתוח, לצרף צוותי מהנדסים מנוסים ולהכניס טכנולוגיה חדשה אל תוך מערך קיים של לקוחות, שיווק וייצור.
עבור החברות הנרכשות, זו לעיתים הדרך הריאלית ביותר להפוך את החדשנות שלהן לערך כלכלי.
שווי של מיליארד דולר הוא לא תמיד שווי אמיתי
אחד הדברים שהמקרה של Hailo מזכיר למשקיעים הוא שהפער בין שווי בגיוס פרטי לבין שווי במימוש יכול להיות עצום, במיוחד בתעשיות עתירות הון כמו שבבים.
כשחברה מגייסת לפי שווי של מיליארד דולר, אין פירוש הדבר שמישהו מוכן לקנות אותה באותו סכום.
ברוב המקרים מדובר בהערכה שמבוססת על ההנחה שהחברה תעמוד בשורה של יעדים עתידיים תשלים את פיתוח המוצר, תתחיל למכור בהיקפים משמעותיים, תרחיב את בסיס הלקוחות ותמשיך לגייס הון בתנאים טובים.
כל עוד המסלול הזה מתקדם כמתוכנן, השווי יכול להמשיך לעלות, אבל ברגע שאחד המשתנים משתנה בין אם מדובר בעיכוב בפיתוח, שינוי בשוק או האטה בביקוש, גם נקודת האיזון משתנה.
בתעשיית השבבים, שבה כל דור חדש של מוצרים דורש השקעות של עשרות ולעיתים מאות מיליוני דולרים, הפער הזה בולט במיוחד.
חברה יכולה להחזיק בטכנולוגיה מצוינת, בפטנטים משמעותיים ובצוות מהנדסים מהשורה הראשונה, ובכל זאת להגיע למצב שבו היא זקוקה להון נוסף הרבה לפני שהמכירות מספיקות כדי לממן את הפעילות.
במצב כזה, המשקיעים כבר אינם שואלים רק עד כמה המוצר טוב, אלא האם החברה מסוגלת להגיע לנקודה שבה היא מייצרת תזרים חיובי.
לא פעם, התשובה הכלכלית מובילה לעסקת רכישה, גם אם מבחינה טכנולוגית החברה עדיין מחזיקה בנכסים בעלי ערך.
Hailo היא לא הסיפור, אלא התזכורת
קל להסתכל על הדיווחים האחרונים סביב Hailo ולראות בהם סיפור על סטארט אפ שלא הצליח לעמוד בציפיות.
אבל במבט רחב יותר, ייתכן שהמקרה הזה דווקא ממחיש עד כמה הציפיות שהיו מתעשיית השבבים בשנים האחרונות היו גבוהות מלכתחילה.
מהפכת הבינה המלאכותית יצרה תחושה שכל חברה שמפתחת שבב חדש נמצאת בדרך להפוך לענקית הטכנולוגיה הבאה, אך בפועל המציאות הרבה יותר מורכבת.
כדי לבנות חברת שבבים עצמאית לא מספיק לפתח מוצר טוב, צריך גם לבחור את השוק הנכון, להגיע אליו בדיוק בזמן, לגייס הון לאורך שנים, להתמודד עם מחזורי פיתוח ארוכים ולהתחרות בשחקנים שמוציאים על מחקר ופיתוח סכומים הגבוהים מכל תקציב החיים של סטארט אפ ממוצע.
אולי זו גם הסיבה שרבות מההצלחות הגדולות ביותר של התעשייה אינן מסתיימות בהקמת ענקית חדשה, אלא ברכישה על ידי חברה קיימת.
עבור הרוכשת זו דרך לרכוש טכנולוגיה, פטנטים וצוות מנוסה, ועבור החברה הנרכשת זו לעיתים הדרך הטובה ביותר להפוך שנים של מחקר ופיתוח לערך כלכלי כך שבמובן הזה, גם אם Hailo תימכר בסופו של דבר במחיר נמוך משמעותית מהשווי שבו גייסה בעבר, אין פירוש הדבר שהטכנולוגיה שלה הייתה חסרת ערך. ייתכן שהערך פשוט יתממש בדרך אחרת, תחת בעלים אחרים.
בסופו של דבר, הסיפור של Hailo אינו עוסק רק בחברה אחת, אלא בתעשייה שלמה שפועלת תחת כללים שונים כמעט מכל תחום אחר בעולם הטכנולוגיה ודווקא בעידן שבו שבבים הפכו למשאב אסטרטגי ולבסיס שעליו נבנית מהפכת ה-AI, מתברר שהאתגר הגדול ביותר אינו לפתח טכנולוגיה פורצת דרך, אלא להפוך אותה לעסק שמסוגל לשרוד, לצמוח ולייצר ערך לאורך זמן.
זו משימה שמעט מאוד חברות מצליחות להשלים, וזו גם הסיבה שהפער בין גיוסי ההון המרשימים לבין שוויי המימוש בפועל ממשיך להיות אחד הסיפורים המרתקים ביותר בתעשיית ההייטק.