אחרי הורדת הריבית האיום הגדול על הכלכלה הישראלית כבר לא מגיע מבנק ישראל
19.7.2026

בקצרה
- יחס החוב-תוצר של ישראל עלה באופן משמעותי מכ-60% לפני המלחמה לכ-70%, מה שמחייב את הממשלה הבאה לבלום את המגמה כדי למנוע נטל כלכלי גובר ותשלומי ריבית גבוהים יותר על תקציב המדינה.
- הוצאות הביטחון בישראל זינקו לכ-8% מהתוצר, כפול מהרמה שקדמה ל-7 באוקטובר, וצפויות להישאר גבוהות, דבר שידרוש מהממשלה לאזן בין צרכי הביטחון, שירותים אזרחיים, השקעות בצמיחה והעלאות מסים.
- עליית יחס החוב-תוצר לכ-68.6% בשנת 2025, למרות היותו נמוך מממוצע המדינות המפותחות, מעידה על שינוי מגמה מדאיג לאחר עשור של צמצום, ומחייבת תוכנית ממשלתית אמינה לייצוב החוב כדי לשמר את אמון המשקיעים.
- היכולת של ישראל לממן את הגירעון הנוכחי, למרות שוק הון מקומי עמוק ורוב חוב המונפק בשקלים, אינה בלתי מוגבלת, והמבחן האמיתי טמון ביכולת לשמור על קצב צמיחה כלכלי מהיר יותר מעלות החוב כדי למנוע הפיכת המימון לנטל.
ישראל עדיין מסוגלת לממן את הגירעון שלה, אבל השאלה החשובה היא לא אם יימצאו קונים לאג"ח הממשלתיות, אלא איזה מחיר המשק ישלם אם החוב ימשיך לגדול מהר יותר מהכלכלה
בשבוע שבו בנק ישראל הוריד שוב את הריבית, היה קל לחשוב שהסיפור הכלכלי המרכזי של ישראל ממשיך להיות מחיר הכסף.
הריבית משפיעה על המשכנתאות, על ההלוואות, על שוק הנדל"ן ועל התמחור של כמעט כל נכס פיננסי, אבל דווקא אחרי ההורדה, נגיד בנק ישראל אמיר ירון הפנה את תשומת הלב לבעיה עמוקה יותר, כזו שהבנק המרכזי אינו יכול לפתור באמצעות החלטת ריבית.
לדברי הנגיד, הממשלה הבאה תידרש לעצור את העלייה ביחס החוב-תוצר, לאחר שזה עלה מכ-60% לפני המלחמה לסביבה של כ-70%. במקביל, הוצאות הביטחון טיפסו לרמה של עד כ-8% מהתוצר, בערך פי שניים מהרמה שקדמה ל-7 באוקטובר, והן צפויות להישאר גבוהות גם לאחר שההוצאות הישירות של הלחימה יירדו.
האזהרה הזו אינה אומרת שישראל נמצאת רגע לפני משבר חוב כיוון ששוק החוב המקומי ממשיך לתפקד, ולמדינה עדיין יש יכולת לגייס כסף.
אבל מדינה בדרך כלל אינה נקלעת לבעיה רק ביום שבו אין מי שיקנה את האג"ח שלה, הבעיה מתחילה קודם, כאשר יותר מהתקציב מופנה לתשלומי ריבית, כאשר המשקיעים דורשים תשואה גבוהה יותר וכאשר הממשלה נאלצת לבחור בין ביטחון, שירותים אזרחיים, השקעות בצמיחה והעלאות מסים.
לכן השאלה איננה רק אם ישראל יכולה להמשיך לממן את הגירעון בקצב הנוכחי, אלא כמה זמן היא יכולה לעשות זאת מבלי שהמימון עצמו יהפוך לנטל על הכלכלה.
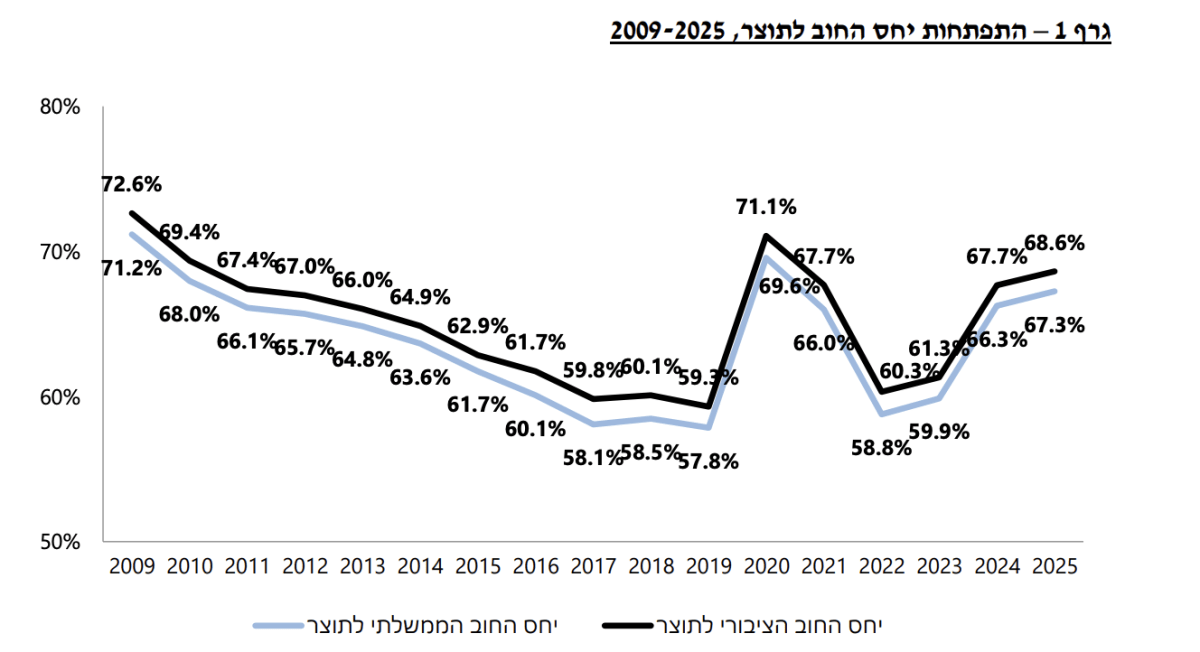
הגרף מטה מציג שיחס החוב הציבורי לתוצר של ישראל נמצא שוב במגמת עלייה, לאחר יותר מעשור שבו הצליחה המדינה לצמצם אותו באופן עקבי.
משבר הקורונה ולאחר מכן המלחמה הפכו את המגמה. בשנת 2025 יחס החוב הציבורי הגיע לכ-68.6% מהתוצר, לעומת כ-60% בלבד לפני המלחמה.
מקור: משרד האוצר
מה ההבדל בין גירעון לחוב?
הגירעון הוא הפער השנתי בין הכנסות הממשלה להוצאותיה.
כאשר המדינה מוציאה יותר מכפי שהיא גובה במסים ובהכנסות אחרות, היא מממנת את הפער באמצעות הנפקת אג"ח.
החוב הוא ההצטברות של הגירעונות לאורך השנים, בניכוי החזרים ושינויים נוספים כלומר, הגירעון הוא הזרם השנתי, והחוב הוא המלאי שנוצר לאורך זמן.
כדי להבין אם החוב גבוה, לא מסתכלים רק על הסכום בשקלים, אלא משווים אותו לגודל הכלכלה ומכאן מגיע יחס החוב תוצר.
ככל שהמשק גדול, יצרני וצומח יותר, כך הוא מסוגל לשאת חוב גדול יותר, לכן עלייה בחוב אינה בהכרח מסוכנת, כל עוד התוצר והכנסות המדינה גדלים בקצב דומה או מהיר יותר.
האם יחס חוב של 70% הוא כבר מסוכן?
לא בהכרח, יש מדינות מפותחות עם יחס חוב גבוה בהרבה אבל המספר לבדו אינו הסיפור.
השווקים בוחנים בעיקר את הכיוון, את קצב העלייה ואת היכולת של הממשלה להציג תוכנית אמינה לייצוב החוב.
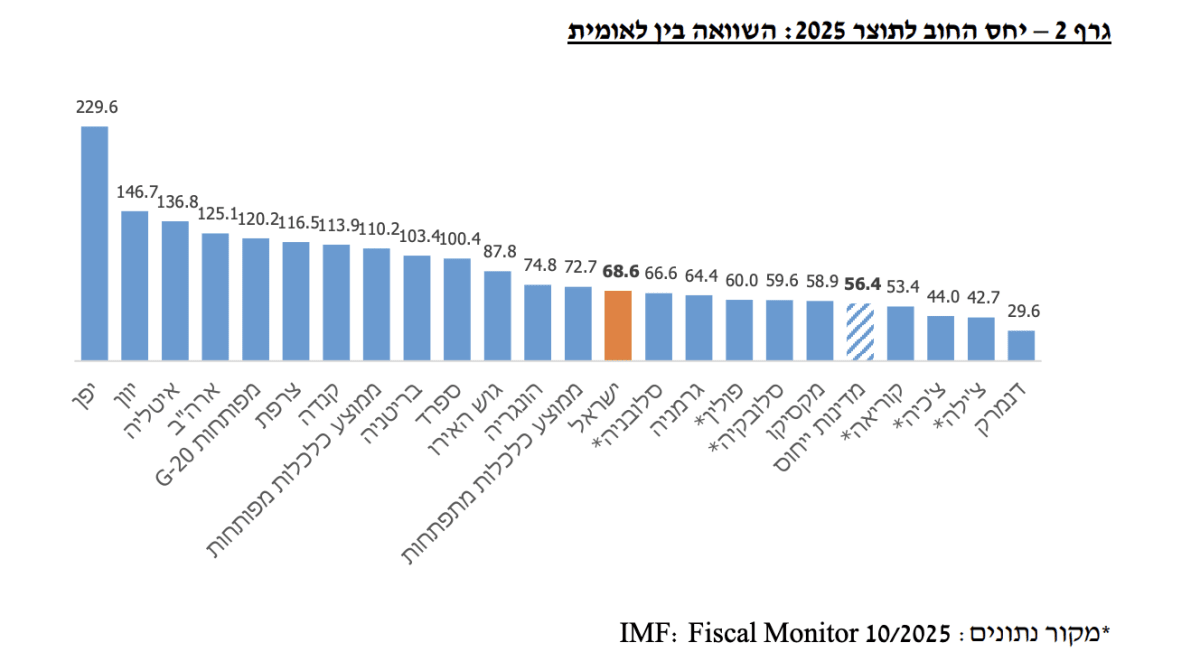
הגרף מטה מציג שיחס החוב הציבורי של ישראל עומד על כ-68.6% מהתוצר בשנת 2025, נתון שממקם אותה מעט מתחת לממוצע המדינות המפותחות.
למרות שהיחס בישראל נמוך משמעותית מזה של מדינות כמו יפן, ארצות הברית, צרפת ובריטניה, הוא גבוה יותר ממדינות כמו גרמניה, קוריאה, צ'ילה ודנמרק.
ההשוואה ממחישה שהאתגר של ישראל אינו נובע מרמת החוב בלבד, אלא בעיקר מהמגמה ומהיכולת לייצב את היחס בשנים הקרובות.
מקור: משרד האוצר
יכולת המימון של מדינה תלויה בגורמים כמו קצב הצמיחה, גובה הריבית, המטבע שבו מונפק החוב, משך החיים שלו, אמון המשקיעים, יציבות המוסדות והיכולת הפוליטית לבצע התאמות.
לישראל עדיין יש כמה יתרונות חשובים, יש לה שוק הון מקומי עמוק, גופים מוסדיים גדולים שרוכשים אג"ח ממשלתיות ורוב החוב מונפק בשקלים ובנוסף, החוב אינו מרוכז כולו בטווח הקצר, ולכן המדינה אינה נדרשת למחזר אותו בבת אחת.
זו הסיבה שהתשובה לשאלה אם ישראל יכולה לממן את הגירעון כרגע היא כן, אבל "כן" אינו אומר שאפשר להמשיך באותו מסלול ללא הגבלה.
המבחן האמיתי הוא היחס בין הצמיחה לריבית
מאחורי יחס החוב תוצר נמצא עיקרון פשוט.
כאשר הכלכלה צומחת מהר יותר מעלות החוב, קל יותר לייצב את היחס, התוצר והכנסות המדינה גדלים, בעוד שהחוב הקיים נשחק באופן יחסי לגודל המשק.
כאשר הריבית גבוהה מקצב הצמיחה, נדרש מאמץ תקציבי גדול יותר, הממשלה צריכה לצמצם את הגירעון, להעלות הכנסות או לקצץ הוצאות רק כדי למנוע מהחוב להמשיך לעלות.
לכן לא מספיק לבדוק מהו יחס החוב היום אלא צריך לבחון במקביל את קצב הצמיחה, הריבית שמשלמת המדינה והגירעון לפני תשלומי הריבית כי גם אם המשק הישראלי יצמח בשנים הקרובות, הוצאות הביטחון צפויות להישאר גבוהות, והחוב אינו חוזר עדיין למסלול ברור של ירידה, והמשמעות היא שהמרחב התקציבי שנבנה בישראל במשך שנים הצטמצם באופן משמעותי.
למה הורדת הריבית אינה פותרת את הבעיה?
הורדת ריבית בהחלט יכולה לעזור כי כאשר הריבית במשק יורדת, הממשלה עשויה בעתיד למחזר חלק מהחוב בעלות נמוכה יותר, אבל יש כאן שני סייגים חשובים.
ראשית, ריבית בנק ישראל אינה זהה לתשואה על אג"ח ממשלתיות לטווח ארוך ובנק ישראל שולט בריבית הקצרה, אבל תשואות האג"ח הארוכות נקבעות בשוק ומשקפות גם אינפלציה, סיכון ביטחוני, מצב תקציבי, דירוג אשראי ואמון במדיניות הממשלה, לכן ייתכן מצב שבו בנק ישראל מוריד ריבית, אך התשואות הארוכות אינן יורדות באותו קצב משום שהמשקיעים חוששים שהגירעון יישאר גבוה.
שנית, הוזלה במחיר ההלוואה אינה מתקנת פער קבוע בין הכנסות להוצאות כיוון שאם הממשלה חוסכת כסף בזכות ירידת ריבית, אך במקביל מוסיפה עשרות מיליארדים להוצאות בלי מקור מימון קבוע, החוב עדיין ימשיך לגדול.
בנק ישראל יכול להקל על תנאי המימון, אבל הוא אינו קובע את גודל תקציב הביטחון, אינו מחליט אילו משרדים יקוצצו ואינו קובע את שיעורי המס, לכן הורדת ריבית אינה תחליף לתוכנית תקציבית.
המחיר כבר מתחיל להופיע בתקציב
העלות של החוב אינה עניין תיאורטי ששייך לעתיד הרחוק.
ככל שהחוב גדל והריבית עליו עולה, יותר כסף מופנה לתשלומי ריבית, כל שקל שמופנה לשם הוא שקל שאינו מושקע ברכבות, בתי חולים, חינוך, תשתיות או שיפור הפריון.
תשלומי ריבית הם המחיר שהמדינה משלמת על הוצאות שכבר ביצעה בעבר כך שככל שהסעיף הזה גדל, התקציב נעשה קשיח יותר, ולממשלה נשאר פחות חופש אמיתי לקבוע סדרי עדיפויות.
כך המדינה יכולה למצוא את עצמה עם תקציב גדול יותר על הנייר, אבל עם פחות כסף פנוי, משום שחלק הולך וגדל ממנו מוקדש לביטחון, לריבית ולהתחייבויות קיימות.
קיצוץ נשמע כמו הפתרון הישיר ביותר, אבל לא כל הוצאה ממשלתית זהה.
יש הבדל בין הוצאה שוטפת שאינה משפרת את יכולת המשק לייצר בעתיד, לבין השקעה בתשתיות תחבורה, חינוך, הכשרה מקצועית, אנרגיה ושילוב אוכלוסיות בשוק העבודה.
קיצוץ רוחבי יכול לשפר את הגירעון בטווח הקצר, אבל לפגוע בצמיחה בטווח הארוך, כי אם הממשלה מצמצמת השקעות שמעלות פריון, היא עלולה להקטין את התוצר העתידי וכך דווקא להקשות על הורדת יחס החוב, וזו הסיבה שהנגיד לא הסתפק בקריאה לריסון תקציבי.
לצד עצירת העלייה בחוב, הוא הדגיש את הצורך להשקיע בחינוך, בתשתיות ובשילוב אוכלוסיות נוספות בשוק העבודה.
האתגר הוא לקצץ בהוצאות שאינן מייצרות ערך, בלי לפגוע במנועים שאמורים להגדיל את יכולת המשק לצמוח.
שלוש האפשרויות של הממשלה הבאה
בפועל, הממשלה הבאה תעמוד מול שלוש אפשרויות מרכזיות.
הראשונה היא העלאת מסים.
הנגיד כבר העריך כי ייתכן שיהיה צורך במהלך כזה ב-2027, לנוכח ההנחה שתקציב הביטחון יישאר גבוה מהרמה שלפני המלחמה אך מנגד, במשרד האוצר יש מי שטוענים שצמיחה חזקה יותר יכולה להקטין את נטל החוב בלי להעלות מסים.
העלאת מסים מספקת הכנסות יחסית מהר, אך עלולה לפגוע בצריכה, בהשקעות ובתמריצים לעבוד.
האפשרות השנייה היא קיצוץ בהוצאות.
כאן השאלה המרכזית היא מאיפה מקצצים, כיוון שצמצום הוצאות שאינן תורמות לצמיחה יכול להיות יעיל, אך פגיעה בתשתיות, בחינוך ובהכשרה מקצועית עלולה לעלות למשק יותר בעתיד.
האפשרות השלישית היא להאיץ צמיחה באמצעות השקעות שמגדילות את כושר הייצור של המשק, וזהו המסלול האטרקטיבי ביותר, אך הוא דורש זמן, יציבות ויכולת ביצוע.
הפתרון הסביר יהיה שילוב בין השלושה שהוא בלימה של הוצאות שאינן חיוניות, הרחבה ממוקדת של בסיס ההכנסות והגנה על השקעות שמגדילות פריון ותעסוקה.
כיצד החוב מגיע לשוק ההון?
עבור משקיעים, החוב הציבורי אינו דיון אקדמי, הוא עובר במהירות דרך שוק האג"ח לכל שאר הנכסים.
כאשר הממשלה צריכה לגייס יותר כסף, היצע האג"ח גדל וכדי למשוך קונים, היא עשויה להידרש להציע תשואה גבוהה יותר, במיוחד אם המשקיעים מעריכים שהגירעון יישאר גבוה.
עלייה בתשואות האג"ח הממשלתיות מעלה את ריבית הבסיס של המשק כולו.
חברה שמנפיקה אג"ח מתומחרת ביחס לאג"ח הממשלתית, ולכן כאשר התשואה על חוב המדינה עולה, גם עלות המימון של חברות נוטה לעלות, כך הממשלה מתחרה עם הסקטור העסקי על אותו הון, וחברות נאלצות לשלם יותר כדי לגייס כסף.
ומה המשמעות לבנקים?
לבנקים יש קשר מורכב לסביבה הזו כיוון שירידת ריבית עשויה להקל על לווים, לעודד ביקוש לאשראי ולהפחית סיכוני חדלות פירעון אך מנגד, היא יכולה לצמצם חלק ממרווחי הריבית של הבנקים.
החוב הממשלתי מוסיף שכבה נוספת בכך שבנקים מחזיקים אג"ח ממשלתיות, ולכן שינויים בתשואות משפיעים על שווי התיקים שלהם ובנוסף, אם התשואות הממשלתיות נשארות גבוהות בגלל חשש תקציבי, עלות האשראי למשקי בית ולעסקים יכולה להישאר גבוהה גם כאשר בנק ישראל מוריד ריבית.
זו אחת הסיבות לכך שהורדת ריבית אינה תמיד מתורגמת מיד לירידה דומה בריביות על משכנתאות והלוואות ארוכות.
חברות התשתית נמצאות בלב הדילמה
תשתיות הן גם חלק מהבעיה וגם חלק מהפתרון כיוון שהשקעה בתחבורה, חשמל, מים, אנרגיה ודיור יכולה להגדיל את הפריון ולתמוך בצמיחה ארוכת טווח אך מצד שני, פרויקטים כאלה דורשים הון גדול ולעיתים תלויים בתקציב המדינה, בערבויות ממשלתיות או במימון ציבורי פרטי.
כאשר הממשלה מצמצמת הוצאות, פרויקטים עלולים להידחות. וכאשר תשואות האג"ח גבוהות, גם עלות המימון שלהם עולה.
לכן חברות תשתית יכולות ליהנות מתוכנית צמיחה ממשלתית, אך להיפגע אם הלחץ התקציבי מוביל להקפאת פרויקטים או לעלייה בעלויות המימון.
דירוג האשראי הוא לא רק ציון בתעודה
דירוג אשראי משקף את הערכת הסוכנויות לגבי יכולתה ונכונותה של מדינה לעמוד בהתחייבויות שלה, אבל השוק אינו מסתכל רק על הדירוג עצמו כי גם התחזית, הניסוח של הסוכנויות והפער מול מדינות דומות משפיעים על פרמיית הסיכון.
הורדת דירוג אינה בהכרח יוצרת משבר מידי, אך היא עלולה לייקר גיוסים, לצמצם את מעגל המשקיעים ולהשפיע גם על בנקים, חברות ממשלתיות וחברות ישראליות גדולות.
השווקים מסוגלים לקבל גירעון זמני שנובע ממלחמה. הם מתקשים יותר לקבל גירעון שהופך למבני בלי תוכנית יציאה.
אז האם ישראל יכולה להמשיך לממן את הגירעון? כרגע כן.
לישראל יש שוק חוב מתפקד, בסיס משקיעים מקומי גדול, חוב שמונפק ברובו בשקלים ומבנה פירעונות שמקטין את סיכון המחזור המיידי כך שהמדינה אינה עומדת בפני מצב שבו אין מי שיקנה את האג"ח שלה, אבל אם החוב ימשיך לעלות, התשובה תשתנה מ"כן, בעלות סבירה" ל"כן, במחיר הולך וגדל".
המחיר הזה לא חייב להגיע כאירוע דרמטי הוא יכול להופיע בהדרגה דרך תשלומי ריבית גבוהים יותר, פחות כסף לשירותים אזרחיים, תשואות אג"ח גבוהות, אשראי יקר יותר, לחץ מצד חברות הדירוג ופחות יכולת להתמודד עם המשבר הבא, וזו הנקודה החשובה ביותר.
הסיבה לבלום את החוב אינה משום ש-70% הוא מספר מסוכן בפני עצמו, אלא כדי לשמור על היכולת של המדינה לפעול בעתיד.
ישראל נכנסה למלחמה עם יחס חוב נמוך יחסית לעברה, ולכן הייתה מסוגלת להגדיל במהירות את ההוצאות בלי להיקלע למשבר מימון. אם החוב ימשיך לעלות גם בשנים שקטות יותר, המדינה עלולה להגיע לאירוע הבא עם פחות אפשרויות.
הורדת הריבית היא בשורה חיובית למשק
אבל היא אינה פותרת את הבעיה המרכזית שנבנתה בתקציב מאז תחילת המלחמה.
בנק ישראל יכול להוזיל את הכסף, אך הוא אינו יכול להחליט כיצד לממן תקציב ביטחון גבוה, אילו הוצאות לקצץ, אילו מסים להעלות ואילו מנועי צמיחה לקבל עדיפות, והמבחן הגדול של הממשלה הבאה יהיה להציג מסלול שבו החוב מפסיק לעלות, בלי לחנוק את הצמיחה הדרושה כדי להחזיר אותו מטה.
אם היא תבחר רק במסים, היא עלולה לפגוע בפעילות, אם תבחר רק בקיצוצים, היא עלולה לפגוע בתשתיות ובפריון ואם תסתמך רק על צמיחה, היא עלולה לגלות שההכנסות אינן מגיעות מספיק מהר.
הפתרון יהיה חייב להיות שילוב של משמעת תקציבית, תקציב ביטחון רב שנתי, בסיס הכנסות רחב יותר והשקעה עקבית בתחומים שמגדילים את יכולת המשק לעבוד, לייצר ולצמוח, כי ישראל עדיין יכולה להמשיך לגייס חוב.
השאלה האמיתית היא האם החוב יממן את הכלכלה של העתיד, או שהכלכלה של העתיד תיאלץ לממן את החוב של ההווה.