רפורמת המסלולים יצאה לדרך אבל האם הציבור באמת יודע איפה הכסף שלו נמצא?
17.7.2026

בקצרה
- רשות שוק ההון השיקה רפורמה משמעותית בניהול חיסכון לטווח ארוך, המאחדת את שמות מסלולי ההשקעה בקופות גמל, קרנות השתלמות ופנסיה, במטרה להגביר את השקיפות ולאפשר לחוסכים להבין בקלות רבה יותר את רמת הסיכון ולהשוות ביצועים בין הגופים המנהלים.
- בישראל מנוהלים למעלה מ-2.8 טריליון שקל בחיסכון פנסיוני, גמל והשתלמות, המהווים את הנכס הפיננסי הגדול ביותר עבור רוב משקי הבית, ולכן הבחירה במסלול השקעה מתאים קריטית, שכן פערים של עשרות אחוזים בתשואה המצטברת לאורך זמן יכולים להשפיע דרמטית על גובה החיסכון הסופי.
- הרפורמה החדשה, המייצרת שפה אחידה למסלולי השקעה כמו מנייתי או מותאם גיל, נועדה לצמצם את פער המידע של חוסכים רבים שאינם מודעים לרמת הסיכון או הרכב התיק שלהם, ובכך לאפשר להם לקבל החלטות מושכלות יותר לגבי ניהול כספם.
- למרות שהרפורמה מפשטת את שמות המסלולים, היא עלולה ליצור תחושת ביטחון מוגזמת, שכן חוסך בן 63 במסלול מנייתי עלול לספוג ירידות חדות לפני פרישה, ולכן חיוני לבחון את התאמת המסלול לאופק ההשקעה האישי, ליכולת הסיכון ולדמי הניהול, ולא להגיב לתנודות שוק רגעיות.
בשקט יחסי, בלי כותרות דרמטיות ובלי טלטלה בשוק ההון, נכנסה בימים האחרונים לתוקף אחת הרפורמות המשמעותיות ביותר בעולם החיסכון לטווח ארוך בישראל.
רשות שוק ההון השיקה מתכונת חדשה של מסלולי ההשקעה בקופות הגמל, קרנות ההשתלמות וקרנות הפנסיה כאשר המטרה היא להפוך את עולם החיסכון לפשוט, אחיד ושקוף יותר, כך שכל חוסך יוכל להבין טוב יותר באיזה מסלול הכסף שלו מושקע ולהשוות בקלות בין הגופים המנהלים.
אבל מעבר לשינוי הטכני בשמות המסלולים, הרפורמה מעלה שאלה חשובה הרבה יותר.
בישראל מנוהלים כיום יותר מ-2.8 טריליון שקל בחיסכון פנסיוני, גמל והשתלמות ועבור רוב משקי הבית מדובר בנכס הפיננסי הגדול ביותר שלהם, גדול אפילו מהחיסכון בבנק.
הגרף הבא ממחיש כיצד היקף הנכסים שמנהלים הגופים המוסדיים בישראל ממשיך לצמוח בשנים האחרונות, ומדגיש עד כמה משמעותי החיסכון הפנסיוני עבור הציבור.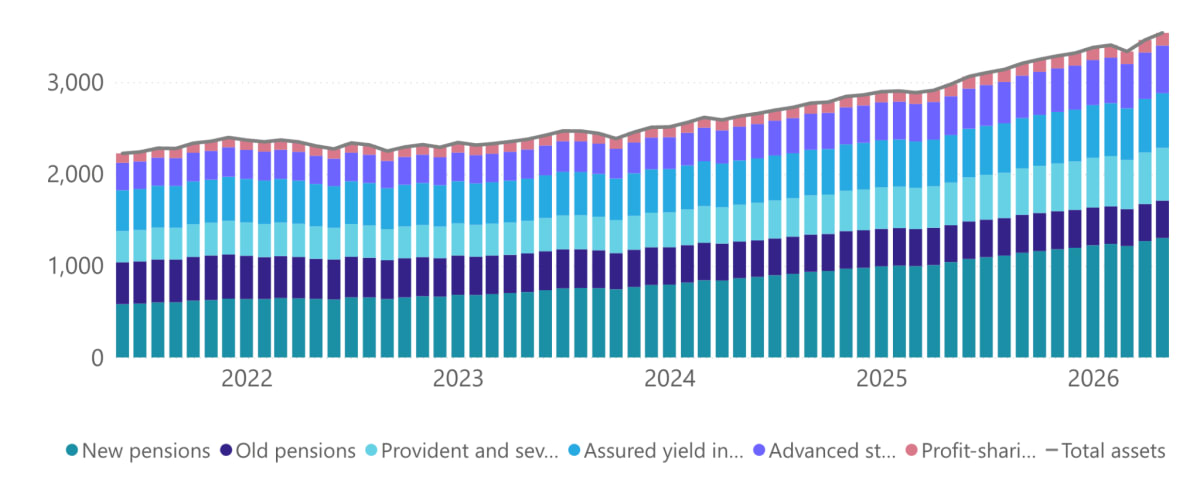
מקור: Bank of Israel - Institutional Investors
אז האם הציבור באמת יודע איך מנוהל הכסף הזה?
מה בעצם השתנה?
עד היום פעלו בשוק עשרות מסלולי השקעה עם שמות שונים, כאשר לעיתים שני מסלולים בעלי שם דומה ניהלו את הכסף בצורה שונה לחלוטין, הרפורמה החדשה יוצרת שפה אחידה.
במקום עשרות שמות מסחריים, המסלולים יסווגו לפי מדיניות השקעה ברורה כמו מסלול מנייתי, מסלול אג"ח, מסלול עוקב מדדים, מסלול כללי או מסלולים מותאמי גיל.
המשמעות היא שחוסך יוכל להבין הרבה יותר בקלות מה רמת הסיכון שהוא לוקח ולהשוות בין גופי ההשקעות על בסיס אותם קריטריונים כשהמטרה אינה לשנות את ההשקעות עצמן, אלא להפוך אותן לברורות יותר עבור הציבור.
הגרף הבא מציג את התשואה המצטברת במסלולי השקעה שונים בחמש השנים האחרונות.
למרות שכל המסלולים פועלים באותו שוק ההון, ניתן לראות פערים של עשרות אחוזים בין מסלולים שונים, הבדל שממחיש עד כמה בחירת המסלול יכולה להשפיע על החיסכון לאורך זמן.
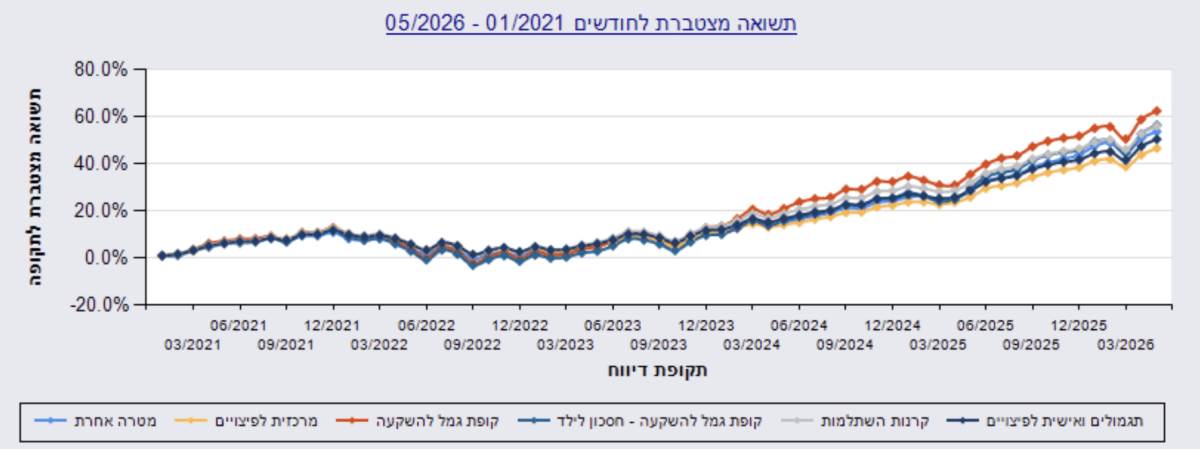
מקור: גמלנט - רשות שוק ההון
למה בכלל היה צורך ברפורמה?
אצל רוב האנשים הפנסיה היא הנכס הפיננסי הגדול ביותר שיהיה להם במהלך החיים.
לדוגמה, עובד שמפקיד במשך 35 שנה כ-2,500 שקל בחודש ומקבל תשואה שנתית ממוצעת של 7%, עשוי להגיע לחיסכון של יותר מ-4 מיליון שקל לפני הפרישה ולמרות זאת, רבים אינם יודעים אפילו באיזה מסלול הם נמצאים.
לא מעט חוסכים יודעים באיזה גוף מנוהלת הפנסיה שלהם, אבל מתקשים לענות על שאלות בסיסיות כמו כמה מניות יש בתיק, מה רמת הסיכון שלהם או האם המסלול בכלל מתאים לגיל שלהם, והרפורמה מנסה לצמצם בדיוק את פער המידע הזה כי כאשר כל הגופים משתמשים באותם שמות ובאותן הגדרות, יהיה קל יותר להבין מה קונים, להשוות ביצועים ודמי ניהול ולקבל החלטות מושכלות יותר.
איפה נמצא הסיכון?
דווקא משום שהרפורמה מפשטת את השפה, היא עלולה ליצור תחושת ביטחון מוגזמת, שם ברור יותר למסלול אינו בהכרח אומר שהמסלול מתאים לכל אחד.
לדוגמה, שני חוסכים בני 30.
הראשון נמצא במסלול עם חשיפה של כ-20% למניות, והשני במסלול עם כ-80% מניות.
לאורך 30 שנה, גם פער תשואה ממוצע של אחוז אחד בלבד בשנה יכול להצטבר להפרש של מאות אלפי שקלים בגובה החיסכון הסופי, בזכות אפקט הריבית דריבית.
מהצד השני, חוסך בן 63 שנמצא במסלול מנייתי במיוחד עלול לספוג ירידה של עשרות אחוזים דווקא בשנים האחרונות לפני הפרישה, כאשר כבר אין מספיק זמן להתאושש.
במילים אחרות, השאלה החשובה אינה איך קוראים למסלול, אלא האם הוא מתאים לאופק ההשקעה וליכולת להתמודד עם תנודתיות.
הרפורמה היא הזדמנות מצוינת לעצור לכמה דקות ולבחון מחדש את החיסכון.
מה שכדאי לבדוק זה באיזה מסלול הכסף מנוהל, מה שיעור החשיפה למניות ולאג"ח, האם רמת הסיכון עדיין מתאימה לגיל, האם דמי הניהול תחרותיים והאם קיימים מסלולים אחרים שעשויים להתאים יותר למטרות האישיות.
חשוב גם לזכור שמעבר בין מסלולים לא אמור להיות תגובה לירידות או עליות רגעיות בשווקים, אלא החלטה שמבוססת על תוכנית השקעה ארוכת טווח.
האם הרפורמה באמת תשנה את התנהגות הציבור?
זו כנראה השאלה המעניינת ביותר כי הניסיון מלמד שרפורמות מצליחות לשפר את השקיפות, אבל לא תמיד את המעורבות.
חלק גדול מהחוסכים כלל לא בודק את הפנסיה במשך שנים, למרות שמדובר בחיסכון שילווה אותם במשך עשרות שנים ושעשוי להגיע למיליוני שקלים, לכן גם אם שמות המסלולים יהיו ברורים יותר, האחריות עדיין נשארת אצל החוסך.
רפורמת המסלולים אינה משנה את חוקי המשחק של שוק ההון, אלא את הדרך שבה הציבור מבין את החיסכון שלו ואם היא תגרום ליותר אנשים להיכנס לאזור האישי, לפתוח את הדוח השנתי ולבדוק האם המסלול שבו הם נמצאים באמת מתאים להם, היא עשויה להיות אחת הרפורמות החשובות ביותר שנעשו בשוק החיסכון בשנים האחרונות.
כי בסופו של דבר, השאלה אינה איך קוראים למסלול, השאלה היא האם המסלול שבחרתם היום יוביל אתכם למקום שבו תרצו להיות בעוד 20 או 30 שנה.