מסלול הפריים חוזר למרכז, אבל האם הציבור באמת למד את הלקח?
17.7.2026

בקצרה
- הציבור הישראלי חוזר במהירות למסלול הפריים במשכנתאות, כאשר היקף המשכנתאות במסלול זה זינק בחודש יוני ביותר מחצי מיליארד שקל לכ-2 מיליארד שקל, ומהווה כעת 18.2% מכלל המשכנתאות, מה שמעיד על חיפוש אחר הוזלה בהחזרים החודשיים בעקבות ירידת הריבית.
- הירידה בריבית בנק ישראל, שהופחתה בשלוש פעמים מתחילת השנה ב-1.25%, יחד עם התמתנות האינפלציה, הפכה את מסלול הפריים לאטרקטיבי יותר, כאשר הריבית הממוצעת במסלול ירדה לכ-4.6%, מה שמעודד לווים לשוב למסלול זה בציפייה להמשך ירידות ריבית.
- המעבר המחודש למסלול הפריים משקף נכונות של לווים לוותר על וודאות לטובת גמישות והשתתפות בהוזלה עתידית של ההחזרים, שכן מסלול זה אינו צמוד למדד ולרוב אינו כולל עמלת פירעון מוקדם, מה שמספק יתרונות בניהול המשכנתא בתקופה של ירידת ריביות.
- הסיכון המרכזי בבחירה במסלול הפריים טמון בהנחה שהריבית תמשיך לרדת בקו ישר, אך עלייה מחודשת באינפלציה או זעזועים כלכליים עלולים להעלות את הריבית במהירות, כפי שקרה בעבר, ולהפתיע לווים שלא השאירו מרווח ביטחון מספק בתמהיל המשכנתא שלהם.
הירידה בריבית מתחילה לשנות מחדש את הדרך שבה הציבור הישראלי בונה את המשכנתא שלו, ואחד הסימנים הבולטים לכך הוא החזרה המהירה למסלול הפריים.
בתוך חודש אחד בלבד זינק היקף המשכנתאות שנלקחו במסלול הפריים ביותר מחצי מיליארד שקל, מכ-1.46 מיליארד שקל בחודש מאי לכ-2 מיליארד שקל ביוני. מדובר ברמה הגבוהה ביותר מאז ינואר 2023, כאשר חלקו של מסלול הפריים מתוך כלל המשכנתאות עלה מכ-9% ביוני אשתקד לכ-18.2% כיום.
על פניו, מדובר במהלך שנראה הגיוני לחלוטין. הריבית יורדת, האינפלציה מתמתנת, ההחזרים החודשיים קטנים יותר, והציבור מחפש מסלול שיאפשר ליהנות גם מהפחתות ריבית נוספות בעתיד.
אבל מאחורי הזינוק הזה מסתתרת שאלה גדולה הרבה יותר. האם משקי הבית באמת מתאימים את עצמם למציאות כלכלית חדשה, או שהם פשוט חוזרים בהדרגה לאותם דפוסי התנהגות שאפיינו את תקופת הריבית האפסית, רגע לפני גל העלאות הריבית?
למה מסלול הפריים חוזר עכשיו?
ריבית הפריים בישראל נקבעת על בסיס ריבית בנק ישראל בתוספת 1.5%, ולכן כל שינוי בריבית משפיע באופן כמעט מיידי על גובה ההחזר החודשי של הלווים.
כאשר הריבית עולה, גם ההחזר החודשי מתייקר. כאשר הריבית יורדת, ההחזר קטן והמסלול הופך שוב לאטרקטיבי.
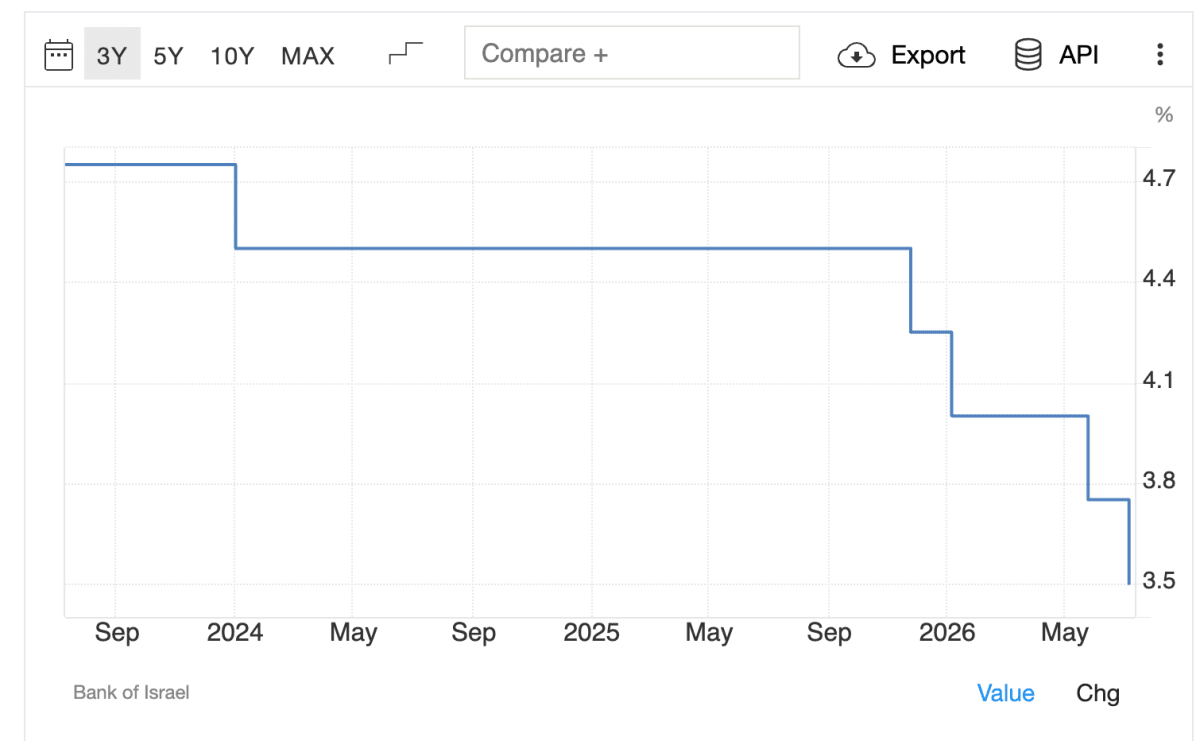
מאז תחילת השנה הפחית בנק ישראל את הריבית שלוש פעמים, ובסך הכול ירדה הריבית ב-1.25% לעומת השיא שנרשם בתחילת 2024. במקביל גם האינפלציה המשיכה להתמתן, מה שמחזק את ההערכות כי סביבת הריבית תהיה נמוכה יותר גם בתקופה הקרובה.
הריבית הממוצעת במסלול הפריים כבר ירדה לכ-4.6%, לעומת כ-6.4% בשיאה, ולכן באופן טבעי יותר ויותר לווים חוזרים לבחון את המסלול מחדש.
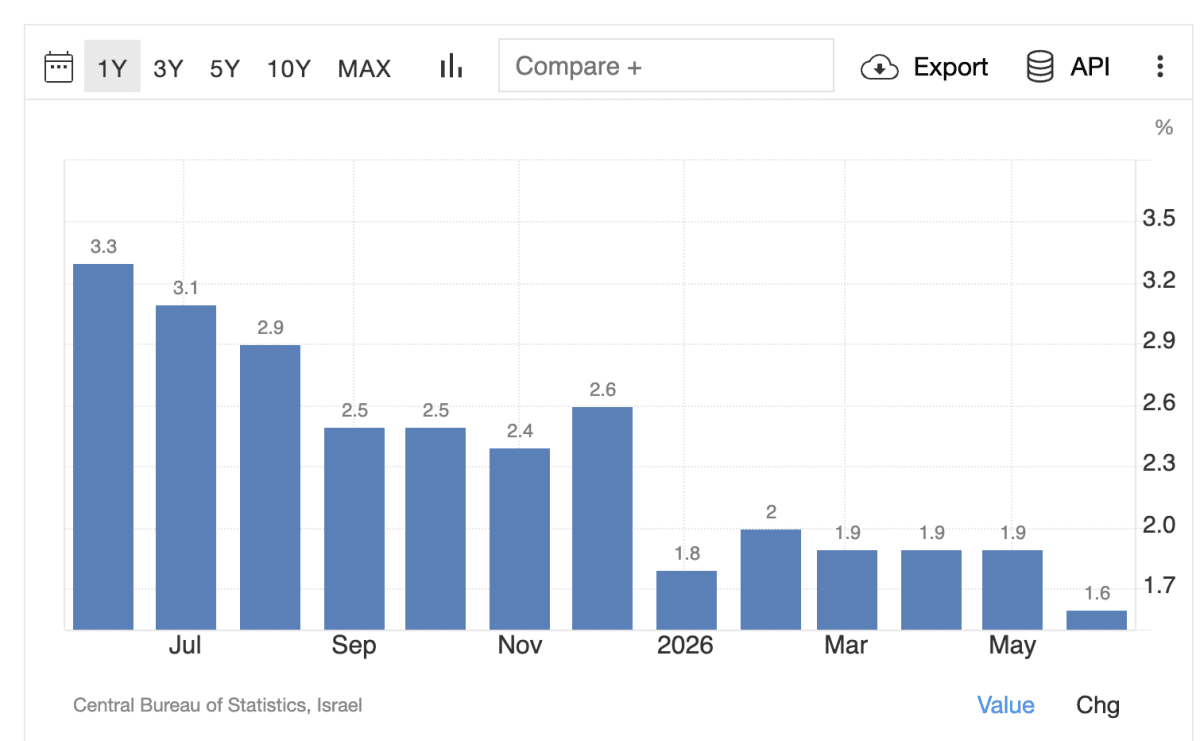
לפניכם גרף המציג את הירידה בקצב האינפלציה בישראל במהלך השנה האחרונה.
כשהאינפלציה יורדת, הלחץ על בנק ישראל להחזיק ריבית גבוהה פוחת, ולכן השוק מתחיל לתמחר אפשרות של המשך הורדות ריבית.
מקור: TradingEconomics
מה הציבור בעצם מנסה לעשות?
המעבר המחודש למסלול הפריים משקף שינוי באופן שבו הציבור מקבל החלטות פיננסיות.
בשנים שבהן הריבית עלתה במהירות, רוב הלווים חיפשו יציבות. הם העדיפו מסלולים קבועים או כאלה שבהם ההחזר החודשי פחות מושפע מהחלטות הריבית של בנק ישראל.
כעת התמונה משתנה.
כאשר הציפייה היא להמשך ירידת ריבית, לווים רבים מוכנים לוותר על חלק מהוודאות כדי ליהנות מהוזלה אפשרית של ההחזר בעתיד. במקום לנעול ריבית לתקופה ארוכה, הם בוחרים במסלול גמיש יותר, שמאפשר להשתתף באופן ישיר בשינוי בסביבת הריבית.
זו לא בהכרח החלטה שגויה. להפך, עבור חלק מהלווים מדובר בהתאמה הגיונית למציאות כלכלית חדשה.
למסלול הפריים יש גם יתרונות נוספים כיון שהוא אינו צמוד למדד, וברוב המקרים גם אינו כולל עמלת פירעון מוקדם, כך שהוא מעניק גמישות גבוהה יותר במקרה של מחזור משכנתא או פירעון מוקדם.
הגרף מטה מציג את ירידת הריבית בשלוש שנים האחרונות.
מקור: TradingEconomics
איפה מתחילה הבעיה?
הבעיה מתחילה כאשר תחזית הופכת לוודאות.
אחרי כמה הפחתות ריבית, קל מאוד להניח שהכיוון כבר נקבע, אבל בפועל ריבית אינה נעה בקו ישר.
עלייה מחודשת באינפלציה, התייקרות מחירי האנרגיה, היחלשות השקל, החרפה במצב הביטחוני או כל זעזוע כלכלי אחר יכולים לשנות את התמונה במהירות ולהחזיר את סביבת הריבית למסלול אחר לחלוטין.
לכן הסיכון אינו טמון בעצם הבחירה במסלול הפריים, אלא במצב שבו חלק גדול מדי מהמשכנתא מבוסס על ההנחה שהריבית רק תמשיך לרדת.
זה בדיוק אחד הלקחים המרכזיים מתקופת העלאות הריבית האחרונות. במשך שנים התרגל הציבור לריבית נמוכה במיוחד, ומסלול הפריים נתפס כפתרון כמעט מושלם. כאשר הריבית החלה לטפס, ההחזרים החודשיים קפצו במהירות והפתיעו לא מעט לווים שלא השאירו לעצמם מספיק מרווח ביטחון.
האם הציבור למד מהעבר?
מצד אחד, החזרה למסלול הפריים מהירה, אך היא עדיין אינה נראית כמו נהירה מוחלטת.
לפי הדיווחים בשוק, לווים רבים בוחרים כיום בתמהילי משכנתא מגוונים יותר, משלבים בין מספר מסלולים ומנסים לשמור על איזון בין גמישות לבין יציבות.
מצד שני, עצם הזינוק החד בתוך חודש אחד ממחיש עד כמה מהר משתנה ההתנהגות הפיננסית כאשר הסנטימנט הכלכלי מתהפך.
כאשר הריבית עולה, הציבור מחפש ודאות. כאשר היא יורדת, הוא חוזר לחפש חיסכון.
זו תגובה טבעית לחלוטין, אך היא עלולה להפוך לבעיה כאשר ההחלטות מתקבלות בעיקר על בסיס מה שקרה בחודשים האחרונים, ולא מתוך הסתכלות על התחייבות שנפרסת על פני עשרים או שלושים שנה.
משכנתא אינה החלטה לרבעון הקרוב, אלא התחייבות ארוכת טווח שצריכה להתאים גם למצבים שבהם המציאות תשתנה.
החזרה למסלול הפריים אינה בהכרח טעות
בסביבה של ריבית יורדת ואינפלציה מתונה, מסלול הפריים יכול להיות מרכיב נכון ויעיל בתמהיל המשכנתא, במיוחד כאשר הוא משתלב עם מסלולים נוספים וכאשר הלווה מבין היטב את הסיכונים הכרוכים בו.
אבל הזינוק החד בהיקף השימוש במסלול הזה מזכיר לנו עד כמה הציבור מושפע מהמגמה האחרונה.
לפני כמה שנים רבים היו משוכנעים שהריבית תישאר אפסית לאורך זמן. לאחר מכן התחזיות דיברו על תקופה ממושכת של ריבית גבוהה. כעת שוב מתחזקת ההערכה שהכיוון הוא כלפי מטה.
המציאות הכלכלית משתנה הרבה יותר מהר ממשכנתא.
ולכן השאלה החשובה אינה איזה מסלול נראה המשתלם ביותר היום, אלא האם מבנה המשכנתא ימשיך להתאים גם אם המציאות תהיה שונה לחלוטין מהתחזיות של היום.