האם השוק טעה? מאחורי הצניחה של ASTS מסתתר מהלך אסטרטגי שאפתני
17.7.2026

בקצרה
- חברת ASTS גייסה מיליארד דולר באמצעות אגרות חוב להמרה לטווח ארוך, המגיעות לפירעון רק בשנת 2034 בריבית אפסית של 1.625%, מה שמעיד על אמון רב מצד משקיעים מוסדיים גדולים בטכנולוגיה וביכולת הצמיחה העתידית שלה.
- הגיוס בוצע באמצעות אגרות חוב להמרה במחיר של 79.57 דולר למניה, המשקף פרמיה של 20% מעל מחיר השוק הנוכחי, מה שמצביע על הערכה גבוהה של הגופים המוסדיים לשווי הפוטנציאלי של החברה ומפחית את הסיכון לדילול מיידי של בעלי המניות הקיימים.
- משקיעי הריטייל הגיבו בפאניקה וגרמו לצניחה של 13% במניית ASTS, מחשש לדילול עתידי משמעותי של מניותיהם כאשר מחזיקי אגרות החוב יממשו את זכות ההמרה, מה שמשקף חוסר הבנה של מנגנוני הגיוס המתוחכמים והיתרונות האסטרטגיים שלהם.
- החברה זקוקה להון עתק של מיליארד דולר כדי לממן את ייצורם ושיגורם של 45 עד 60 לוויינים מתקדמים עד סוף 2026, מה שיאפשר לה להקים רשת תקשורת גלובלית יציבה ולספק אינטרנט מהיר ישירות לטלפונים סלולריים רגילים, ובכך להבטיח את עמדתה כמובילה בשוק האינטרנט החללי.
בשוק ההון, כותרות העיתונים מספרות לעיתים קרובות סיפור הפוך לחלוטין מהמציאות האסטרטגית בשטח, וזהו בדיוק המקרה בצניחה הדרמטית של כ-13% במניית (AST SpaceMobile (ASTS בשעות המסחר המאוחרות של יום רביעי.
על פני השטח, ההודעה של חברת לווייני התקשורת על גיוס חוב ענק של מיליארד דולר הציתה גל פניקה מיידי בקרב משקיעי הריטייל, שנבהלו מהחשש המאיים מפני דילול עתידי של מניותיהם ומיהרו ללחוץ על הדק המכירה.
אך במבט מעמיק אל תוך פרטי העסקה, הכוללת תנאי מימון חלומיים של Big Tech ומנגנוני הגנה פיננסיים חסרי תקדים, מתברר כי מה שנראה במבט ראשון כנסיגה, הוא למעשה מהלך מענייןואגרסיבי של ההנהלה. זהו סיפור על האופן שבו חברה מנצלת משבר שיגורים עולמי ומאבקים גיאופוליטיים כדי להפוך לנשק אסטרטגי, ולהבטיח לעצמה עמדת כוח מוחלטת במירוץ להשתלטות על האינטרנט החללי.
קרדיט: ASTS
מה החברה עשתה בפועל?
חברת ASTS, השואפת לחולל מהפכה עולמית באמצעות פריסת רשת לוויינים שתספק אינטרנט מהיר ישירות לטלפונים סלולריים רגילים, כאמור, הדהימה את השוק כשהודיעה על גיוס הון עתק של 1 מיליארד דולר.
אלא שבמקום לבחור במסלול הבנאלי של מכירת מניות רגילות, מהלך שהיה מציף את השוק ומוריד את ערך המניה באופן מיידי, החברה בחרה להשתמש בכלי פיננסי מתוחכם המיועד לרוב לחברות ענק, אגרות חוב להמרה לטווח ארוך, המגיעות לפירעון סופי רק בשנת 2034.
בפשטות, המנגנון הזה פועל כהלוואה לטווח ארוך שנוטלת החברה ממשקיעים מוסדיים גדולים, בתנאים שקשה להתחרות בהם בסביבה הכלכלית הנוכחית, ריבית אפסית של 1.625% בלבד בשנה.
הטוויסט שהופך את אגרות החוב האלו לאטרקטיביות עבור המוסדיים (ולמקור הלחץ של משקיעי הריטייל) הוא זכות ההמרה, למשקיעים ניתנת האופציה להמיר את תעודת החוב למניות רגילות של החברה בעתיד לפי מחיר קבוע מראש של 79.57 דולר למניה.
מחיר זה משקף פרמיה מרשימה של 20% מעל מחיר המניה בסגירת המסחר באותו היום (66.31), מה שמוכיח שהגופים הגדולים שהזרימו את מיליארד הדולרים מהמרים בגדול על כך שערך הטכנולוגיה של החברה הולך לזנק הרחק מעבר למחירה הנוכחי בשוק.
מדוע המשקיעים נבהלו מחשש הדילול?
הסיבה המרכזית לצניחה החדה במחיר המניה טמונה במילה שמעוררת פחד בקרב משקיעים, דילול.
כאשר מחזיקי אגרות החוב יחליטו בעתיד לממש את זכותם ולהמיר את החוב למניות, החברה תיאלץ להנפיק יש מאין מניות חדשות, מה שיגדיל משמעותית את סך המניות הקיים בשוק.
כדי להבין את הבהלה, כדאי לחשוב על משל העוגה, אם החברה היא עוגה שלמה והמניות שבידיכם הן פרוסה מתוכה, ברגע שהחברה מייצרת מניות חדשות, אותה העוגה בדיוק נחתכת כעת ליותר פרוסות, מה שמקטין באופן אוטומטי את החלק היחסי ואת שווי הפרוסה שלכם בחברה.
השמן למדורת הפניקה הזו הגיע ישירות מהפורומים של המשקיעים הקטנים בפלטפורמות כמו Stocktwits, אלו הביעו אכזבה מרה ותסכול נוכח העובדה שמדובר כבר בגיוס השני בהיקף מפלצתי של מיליארד דולר שהחברה מבצעת בשנת 2026 לבדה, לאחר גיוס דומה רק בפברואר האחרון.
עבור אותם משקיעים, המהלך הזה לא נתפס כצעד אסטרטגי, אלא יצר תחושה מדאיגה שההנהלה שורפת מזומנים בקצב מסחרר וחוזרת שוב ושוב לדלל את בעלי המניות הנוכחיים.
מדוע ASTS זקוקה להון עתק מראש?
בניית רשת לוויינים גלובלית בחלל היא אחד המיזמים המורכבים והיקרים ביותר בעולם הטכנולוגיה, עסק המאופיין בצורך קיצוני ומתמיד בהון נזיל.
על אף שלחברה כבר היה סכום מרשים של כ-2.7 מיליארד דולר בקופה נכון לסוף חודש יוני, השגת יציבות פיננסית ארוכת טווח היא תנאי בלתי מתפשר להגשמת יעדיה המבצעיים המיידיים.
היעד המרכזי העומד כעת לפתחה של החברה הוא הבטחת הייצור והשיגור של 45 עד 60 לוויינים מתקדמים במסלול סביב כדור הארץ עד סוף שנת 2026.
פריסה מסיבית כזו נדרשת כדי לאפשר רשת תקשורת רציפה וחלקה בשווקי מפתח קריטיים כמו ארצות הברית, אירופה ויפן, במיוחד לאחר שרק לאחרונה, ב-17 ביוני, הוכיחה החברה יכולת ביצוע מרשימה כאשר שיגרה בהצלחה שלושה לוויינים מתקדמים מסוג Block 2 באמצעות SpaceX.
הזרזים ששינו את חוקי המשחק
הזרז המרכזי שדחף את הנהלת החברה לפעול במהירות ולצאת לגיוס המיליארד דולר דווקא בעת הזו, קשור ישירות למשבר השיגורים העולמי, ובראשו המהפכה שעוברת על חברת Blue Origin.
העיכובים המצטברים והתקלות הטכניות במנועי ה-BE-4 של החברה, לצד הפיצוץ המהדהד בכן השיגור, יצרו סיכון דרמטי ומיידי ללוח הזמנים הצפוף של ASTS לשנת 2026.
במציאות שבה SpaceX הופכת למונופול שיגורים כמעט מוחלט בטווח הקצר, ASTS פשוט לא יכולה להרשות לעצמה להיות בת ערובה של ספק יחיד או להמתין שמתחרותיה יפתרו את בעיותיהן התפעוליות. בהודעתה הרשמית הבהירה החברה כי הון הגיוס מיועד, בין השאר, למהלכי אינטגרציה אנכית.
רכישת חברות או טכנולוגיות שיאפשרו לה לייצר, לנהל ולשלוט ברכיבי השיגור והמערכות שלה בעצמה. המזומן המיידי מאפשר לחברה לעקוף את צווארי הבקבוק בשוק החלל הגלובלי, לשלם את הפרמיה שדורשת SpaceX, ולהבטיח את פריסת הרשת שלה בזמן.
במקביל למשבר הלוגיסטי, חל שינוי מהותי במיצוב האסטרטגי של החברה מול גופים ממשלתיים וביטחוניים בארה"ב ובעולם.
הזכייה בפרסים יוקרתיים מטעם הסוכנות לפיתוח החלל האמריקאית, הדיווחים על ניסויי מכ"ם מתקדמים עבור משרד ההגנה, וההתקדמות מול השותפים והממשל ביפן במסגרת פרויקט J-LEO, הפכו את ASTS ממיזם תקשורת מסחרי חביב לנכס אסטרטגי ביטחוני ברמה הלאומית.
כאשר עובדים מול גופים ביטחוניים ורגישים כמו הפנטגון או ממשלת יפן, אלו מציבים תנאי סף נוקשים של נזילות וכושר ביצוע, דרישה חותכת להוכחת איתנות פיננסית קיצונית כדי לוודא שייצור ופריסת הלוויינים לא ייעצרו באמצע בשל תנודות בשוק החופשי.
מיליארד דולר נוספים היושבים לבטח בחשבון הבנק אינם רק כרית ביטחון תפעולית, אלא כרטיס הכניסה הרשמי וההכרחי לחתימה על חוזי העתק הממשלתיים הללו.
לבסוף, בשוק התחרותי של שנת 2026, מזומן הוא לא רק אמצעי תשלום אלא נשק אסטרטגי במלחמת הענקים של תעשיית ה-SpaceTech.
כאשר SpaceX מגייסת סכום עתק של 25 מיליארד דולר ובלו אוריג'ין שופכת עוד 10 מיליארד דולר אל תוך המערכת, ASTS מחויבת להפגין עוצמה פיננסית בלתי שבירה כדי לשמור על מעמדה מול המתחרות ומול שותפות הטלקום הענקיות שלה.
יתרה מכך, האישור הרגולטורי של עסקת התדרים בין Grain Management ל-T-Mobile פתח חלון הזדמנויות קצר וקריטי לרכישת נכסי ספקטרום ייחודיים או לנעילת עסקאות D2D (ישיר לנייד) בלעדיות. חברה שמגיעה לצומת ההזדמנויות הדינמי הזה כשהיא חמושה במיליארד דולר במזומן מוכן לפעולה, יכולה לנצל את תנאי המאקרו כדי לבצע רכישות ולייצר לעצמה יתרון תחרותי ארוך טווח שאי אפשר לסגור.
היתרון המודלי של ASTS על פני ענקיות השיגור
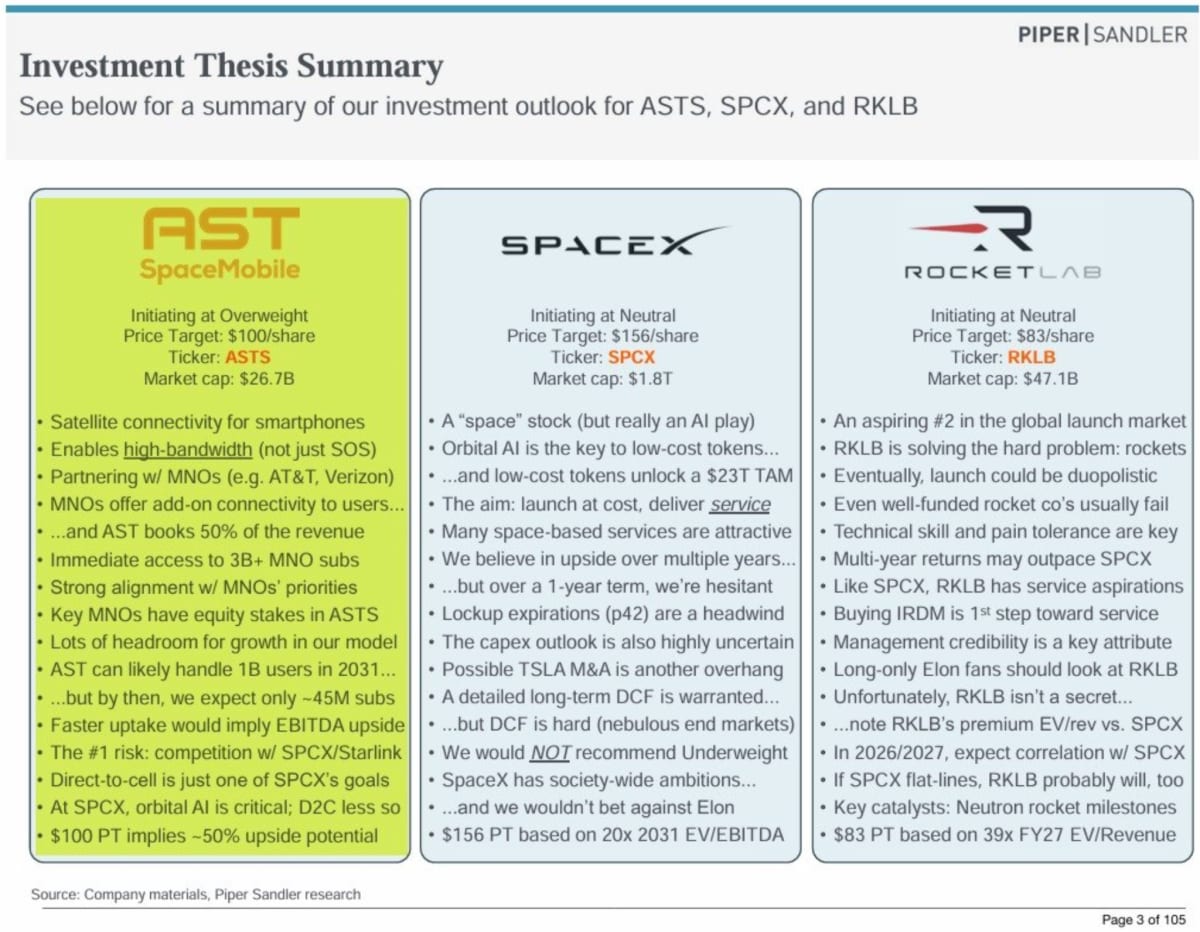
בניגוד לחברות הממוקדות רק בשוק השיגורים החללי, שנאלצות להתמודד עם עלויות עצומות וסיכונים תפעוליים מורכבים הכרוכים בפיתוח רקטות, ASTS בנתה מודל עסקי ייחודי ומניב של חלוקת הכנסות בשיעור של 50% עם מפעילות הסלולר המובילות בעולם כמו AT&T ו-Verizon.
שותפות אסטרטגית זו מעניקה לחברה גישה מיידית לבסיס לקוחות פוטנציאלי מפלצתי של למעלה מ-3 מיליארד מנויים קיימים ברחבי הגלובוס, ללא צורך בהוצאות עתק על שיווק או רכישת לקוחות, וממצבת את ASTS כחברת שירות ותשתית בעלת שולי רווח גבוהים ויציבים המזכירים מודלים של חברות תוכנה.
למרות ש-SpaceX, המוערכת בשווי דמיוני של 1.8 טריליון דולר, מהווה את האיום התחרותי המרכזי של ASTS באמצעות מערכת Starlink, המיקוד של אלון מאסק נמצא בפועל במגרש אחר לחלוטין, הפיכת SpaceX לחברת בינה מלאכותית מסלולית, כאשר תחום הלוויין-לסלולר נחשב ליעד משני עבורה.
מנגד, חברות כמו רוקט לאב (RKLB), שמנסות לבסס את מעמדן כמספר שתיים בשוק השיגורים הגלובלי, מתמודדות עם הכלל האכזרי של תעשיית החלל לפיו רוב חברות הרקטות נוטות להיכשל, ומניותיהן נותרות קורלטיביות ותלויות לחלוטין בהצלחה של SpaceX.
הבחירה המודעת של ASTS להתמקד באספקת אינטרנט מהיר בפס רחב ישירות לסמארטפונים רגילים, תוך שימוש במשגרים חיצוניים, מאפשרת לה לנטרל את סיכוני הפיתוח של רקטות מורכבות, ולהתרכז בהצפת ערך מהירה ובלעדית שהאנליסטים מעריכים כי תתורגם לפוטנציאל עלייה של כ-50% משוויה הנוכחי בשוק.
קרדיט: PIPER SANDLER
רעש זמני, עוצמה ארוכת טווח
הצניחה המיידית של AST SpaceMobile משקפת תגובה רגשית וקצרת רואי של השוק החופשי, שנבהל מכותרות על חוב והנפקת מניות עתידית.
בפועל, צלילה למספרים והאסטרטגיה חושפת תמונה אחרת, באמצעות שילוב של ריבית אפסית, הנהלת החברה הבטיחה לעצמה את הדלק הפיננסי הדרוש כדי להפוך למעצמה עצמאית וחסינה בשוק הלוויינים הדינמי של שנת 2026.
בעוד שמשקיעי הריטייל התמקדו בעוגה המתחלקת, וול סטריט והמוסדיים הגדולים הבינו ש-ASTS הפכה לחברה ממומנת לחלוטין, המוגנת מפני עיכובי שיגור של ספקים חיצוניים ומוכנה לקראת הנחתת חוזי ענק מסחריים וביטחוניים.
עבור מי שמסתכל אל מעבר לתנודתיות הרגעית של המסחר המאוחר, המהלך האגרסיבי הזה לא החליש את החברה, אלא קיבע את מעמדה בחזית המירוץ הגיאופוליטי לחיבור העולם כולו מהחלל, כשהיא חמושה במודל עסקי פנומנלי ובגב פיננסי בלתי שביר.