מהפכת ה-AI מגיעה לפנסיה שלכם
19.7.2026

בקצרה
- צריכת החשמל העולמית של מרכזי נתונים צפויה להכפיל את עצמה בין 2024 ל-2030, ולהגיע לכ-945 טרה-ואט שעה בשנה, גידול שנתי של כ-15%, מה שמדגיש את הפיכת מהפכת ה-AI לפרויקט תשתיות עולמי הדורש השקעות ענק בייצור אנרגיה ותחזוקה.
- חברות הטכנולוגיה הגדולות, שבעבר מימנו את צמיחתן מתזרים מזומנים פנימי, נאלצות כעת לגייס חוב משמעותי, כאשר הנפקות האג"ח שלהן עברו את רף 100 מיליארד הדולר ב-2025, מה שמעיד על הסתמכות גוברת על הבטחות עתידיות להחזר כספי למימון פרויקטי AI ארוכי טווח.
- היקף ההשקעות העצום בתשתיות AI מוביל לשימוש הולך וגובר במקורות מימון חיצוניים, כולל אג"ח, הלוואות בנקאיות ואשראי פרטי, כאשר קרנות אשראי פרטי צפויות לספק למעלה מ-800 מיליארד דולר מתוך כמעט 3 טריליון דולר הנדרשים עד 2028, מה שמצביע על שינוי במבנה המימון של תעשיית הטכנולוגיה.
- ההשקעות העצומות במרכזי נתונים ובשאר תשתיות ה-AI, הממומנות בחלקן הגדול באמצעות חוב, מציבות סיכון פיננסי משמעותי, מכיוון שעדיין לא ברור כמה הכנסות יניבו פרויקטים אלה, באיזה קצב הציוד יתיישן, ומי יצליח לגבות מחירים המצדיקים את ההשקעה הראשונית.
כולם כותבים על השבבים, מרכזי הנתונים והמיליארדים שחברות הטכנולוגיה משקיעות, רוב האנשים פוגשים את מהפכת הבינה המלאכותית דרך המסך, הם רואים צ׳אטבוט שכותב מייל, תוכנה שיוצרת תמונה או עוזר דיגיטלי שמסכם מסמך בשניות.
אבל מהפכת ה-AI לא קורת רק על המסך, היא נבנית מבטון, נחושת, שבבים, מפעלי ענק, טורבינות, מערכות קירור, קווי חשמל ובעיקר הרבה אבל הרבה מאוד כסף.
בסקירה הקודמת שפרסמתי, המיליארדרים הבאים לא יבנו אפליקציות, הם יבנו את העולם, כתבתי שהתוכנה לא נעלמת, היא פשוט יורדת מהמסך ונכנסת למפעל, לרובוט, לרשת החשמל ולמרכז הנתונים.
הפעם אני רוצה להמשיך מאותה נקודה ולשאול שאלה אחרת.
מי מממן את כל העולם החדש הזה?
חברת תוכנה יכולה לצרף מיליון משתמשים בלי להקים מפעל חדש. ה-AI משנה חלק מהמשוואה הזאת, משום שכדי לאמן ולהפעיל מודלים גדולים צריך לבנות מרכזי נתונים, לקנות מעבדים יקרים, להבטיח אספקת חשמל ולתחזק תשתיות שעולות מיליארדי דולרים.
קל להוסיף משתמש לאפליקציה, הרבה יותר קשה להוסיף תחנת כוח.
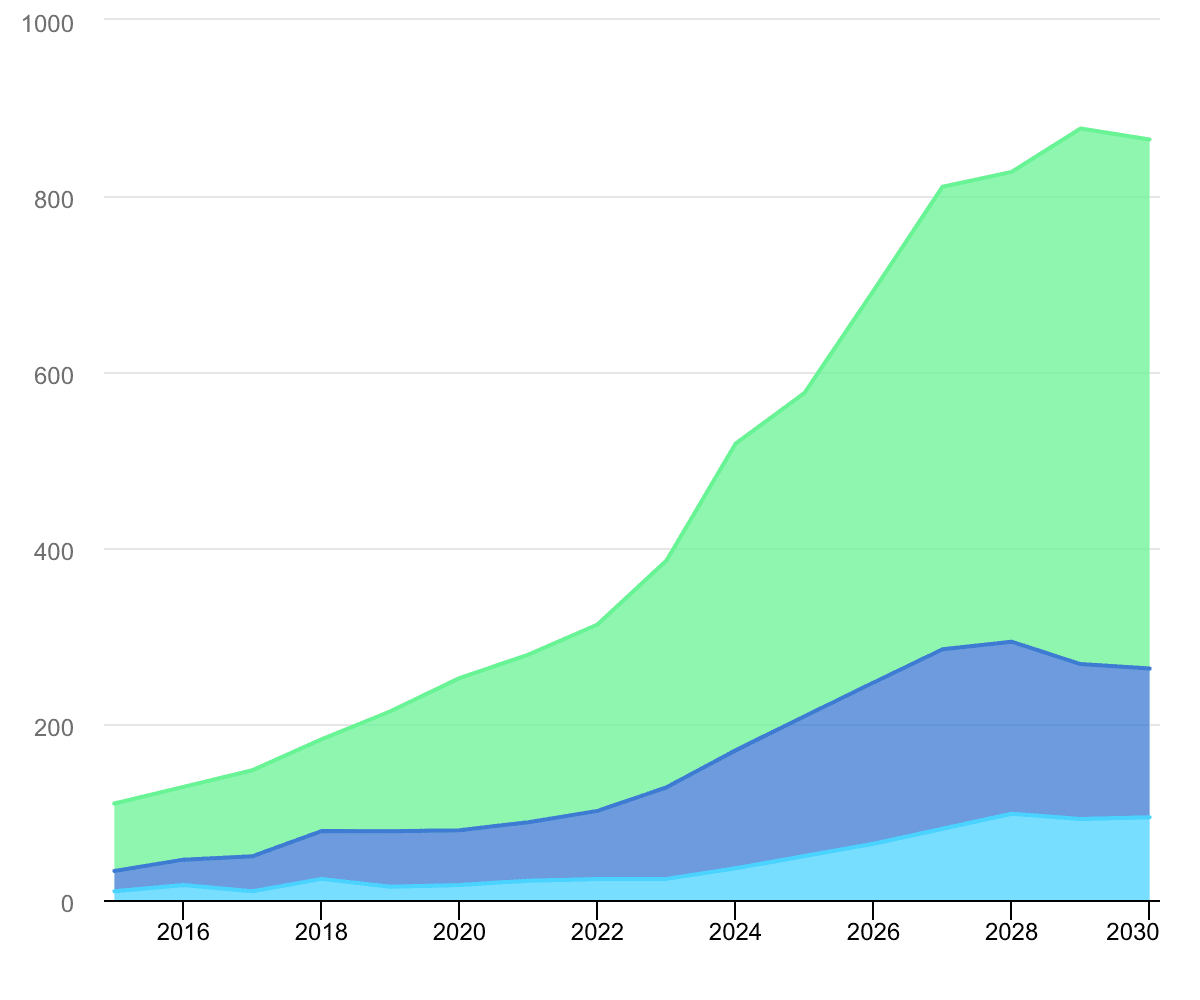
סוכנות האנרגיה הבינלאומית, גוף בין־ממשלתי שחוקר את שוקי האנרגיה, מעריכה שצריכת החשמל העולמית של מרכזי נתונים תוכפל בין 2024 ל-2030 ותגיע לכ-945 טרה־ואט שעה בשנה.
הצריכה צפויה לגדול בקצב שנתי של כ-15%, יותר מפי ארבעה מקצב הצמיחה של צריכת החשמל בשאר הכלכלה העולמית.
המספר הזה חשוב משום שהוא מראה שמהפכת ה-AI היא לא רק מרוץ אחר שבבים ותוכנה, היא פרויקט תשתיות בקנה מידה עולמי וכאן סיפור טכנולוגי הופך לסיפור פיננסי, הרי מישהו צריך לשלם על כל הבנייה הזאת הרבה לפני שברור כמה הכנסות ה-AI ייצר.
מרכזי הנתונים הופכים לאחד מפרויקטי ההשקעה הגדולים בעולם
ההשקעה השנתית במרכזי נתונים צפויה להמשיך לעלות במהירות עד סוף העשור.
הגרף ממחיש מדוע תזרים המזומנים של חברות הטכנולוגיה לבד לא בהכרח יספיק, ומדוע אג"ח, הלוואות ואשראי פרטי הופכים לחלק מרכזי במימון מהפכת ה-AI.
מקור: International Energy Agency, Energy and AI, 2025.
המזומנים של ענקיות הטכנולוגיה כבר לא מספיקים לבד
במשך שנים חברות הטכנולוגיה הגדולות מימנו את הצמיחה שלהן בעיקר מתוך תזרים המזומנים העצום שהעסקים הקיימים שלהן ייצרו.
מיקרוסופט (MSFT) נשענה על תוכנות ושירותי ענן, אלפאבית (GOOGL), החברת האם של גוגל, השתמשה במנוע הפרסום שלה, אמזון (AMZN) נשענה על המסחר המקוון ועל שירותי הענן, מטא (META) מימנה השקעות חדשות בעזרת מנוע הפרסום של פייסבוק ואינסטגרם.
המודל הזה עדיין קיים, אבל גודל ההשקעה מתחיל למתוח אותו.
הבנק להסדרי סליקה בינלאומיים, מוסד שמרכז שיתוף פעולה ומחקר בין בנקים מרכזיים, מצא שהנפקות האג"ח של חברות הענן והטכנולוגיה הגדולות עברו את רף 100 מיליארד הדולר ב-2025. רוב החוב הונפק לתקופות של יותר מחמש שנים, כדי להתאים לפרויקטים שנבנים לאורך זמן.
המשמעות היא שחלק גדל מהמרוץ ל-AI כבר לא ממומן רק מהרווחים של היום, אלא מהבטחה להחזיר כסף בעתיד.
חוב הוא לא בהכרח סימן לבעיה, חברה שמסוגלת ללוות בריבית נמוכה ולהשקיע בפרויקט שמייצר תשואה גבוהה יותר עושה מהלך הגיוני.
הבעיה מתחילה כש אף אחד עדיין לא יודע בוודאות כמה כסף מרכזי הנתונים האלה ייצרו, כמה מהר הציוד יתיישן ומי יצליח לגבות מהלקוחות מחיר שמצדיק את ההשקעה.
תבינו, שרת לא מתרשם ממצגת משקיעים, הוא צריך חשמל, קירור ולקוחות משלמים.
כשהחוב עובר דרך דלת האחורית
ככל שהיקף ההשקעות עולה, הכסף מגיע בכמה מקומות, jke מגיע מאג"ח שמונפקות לציבור, jke מהלוואות בנקאיות, jke ממימון פרויקטים שבו ההלוואה קשורה למרכז נתונים מסוים, וחלק הולך וגדל מגיע מקרנות אשראי פרטי, גופים שמלווים ישירות לחברות ולעסקאות מחוץ לשוק האג"ח הציבורי.
אפולו גלובל מנג'מנט (APO), אחת ממנהלות ההשקעות והאשראי הפרטי הגדולות בעולם, העריכה ב-2025 שתשתיות AI יכולת להזדקק לכמעט 3 טריליון דולר עד סוף 2028.
לפי ההערכה, יותר ממחצית הסכום יכולה להגיע ממקורות הון חיצוניים, ואשראי פרטי ומימון שמגובה בנכסים צפוי לספק יותר מ-800 מיליארד דולר.
זו הערכה של גוף מסחרי הפעיל בתחום, ולכן חשוב לקרוא אותה בזהירות, עם זאת היא ממחישה היטב את סדר הגודל ואת התפקיד ששוק האשראי הפרטי רוצה למלא.
כאן הסיפור מתחיל להתקרב לפנסיה שלכם.
למה חברות הביטוח נמצאות באמצע
חברות ביטוח חיים מקבלות כסף היום ומתחייבות לשלם חלק גדול ממנו בעתיד.
הפער בין קבלת הכסף לתשלום ההתחייבויות מאפשר להן להשקיע לטווח ארוך.
אג"ח, הלוואות לפרויקטים ואשראי פרטי יכולים להתאים להן משום שהם מייצרים תשלומי ריבית לאורך שנים.
כש קרן אשראי פרטי מעניקה הלוואה למרכז נתונים, לחברת תשתית או לספקית ציוד, היא לא תמיד משקיעה רק את כספי השותפים שלה, חברות ביטוח יכולות להשקיע בקרן, לקנות חלקים מחבילות הלוואות, להחזיק מוצרים שמבוססים על אותן הלוואות או להיות קשורות למנהל ההשקעות שמארגן את העסקה.
הבנק המרכזי האמריקאי מצא שהחשיפה של חברות ביטוח חיים לחוב של חברות בדירוג נמוך מדירוג השקעה הוכפלה בקירוב מאז המשבר הפיננסי של 2008, החשיפה נוצרת גם מהחזקה ישירה של הלוואות ואג"ח וגם דרך מבנים פיננסיים שמחלקים חבילות הלוואות לשכבות שונות של סיכון.
לפי מחקרים, החשיפה הנוכחית כבר גבוהה מחשיפת הענף לניירות ערך מגובי משכנתאות מסוכנות ערב משבר 2008.
לא,זו לא הוכחה שמשבר דומה בדרך, זו בעיקר תזכורת לכך שסיכון יכול לעבור למקומות שבהם הוא פחות גלוי, הנקודה החשובה פה היא לא שחברות הביטוח נמצאות בהכרח בסכנה, אלא שהן הפכו לחלק מרכזי יותר ממערכת המימון שמחליפה בהדרגה את הבנקים.
ממרכז הנתונים אל הפנסיה
המסלול לא תמיד ישיר, קרן הפנסיה של החוסך הממוצע לא בהכרח נותנת הלוואה ישירה לחברת טכנולוגיה או למרכז נתונים בטקסס.
היא יכולה להשקיע באג"ח של חברת טכנולוגיה, בקרן אשראי, בחברת ביטוח, במנהל נכסים או בקרן תשתיות שמממנת את הפרויקט. כך אותו סיפור יכול להופיע בכמה שכבות של תיק ההשקעות.
קרנות פנסיה מחפשות השקעות ארוכות טווח משום שגם ההתחייבויות שלהן ארוכות טווח.
קרן שיודעת שתצטרך לשלם קצבאות במשך עשרות שנים יכולה להרשות לעצמה להחזיק נכסים שלא ניתן למכור בכל רגע, בתמורה לריבית גבוהה יותר, זו הסיבה שהקשר לפנסיה לא אומר שכל חוסך מחזיק הלוואת AI מזוהה בחשבון שלו.
הנגזרת כאן היא שככל שמימון ה-AI מתרחב, חלק מהחוב יכול להיכנס לתיקים של הגופים שמנהלים חסכונות ארוכי טווח. לעיתים הוא יופיע כאג"ח ברורה, לעיתים בתוך קרן פרטית או מוצר מורכב יותר, ולעיתים דרך מניה של חברת ביטוח או מנהל נכסים שמרוויחים מהעמדת המימון.
כסף לא צריך לדעת שהוא מממן AI כדי לממן AI.
למה האשראי הפרטי מתאים כל כך לפרויקט הזה
מרכז נתונים הוא לא מוצר אחיד. כל פרויקט כולל מיקום אחר, חוזה חשמל שונה, לקוחות אחרים, ציוד אחר ולוח זמנים אחר.
הלוואה בנקאית רגילה או אג"ח ציבורית לא תמיד יכולות להתאים לכל המורכבות הזאת. קרן אשראי פרטי יכולה לבנות הלוואה מותאמת, לקבוע ביטחונות, להתאים את לוח התשלומים לקצב הבנייה ולדרוש מגבלות שמגינות עליה אם הפרויקט מסתבך.
הלווה מקבל מימון מהיר ומותאם יותר. המלווה מקבל בדרך כלל ריבית גבוהה יותר ותנאים חזקים יותר.
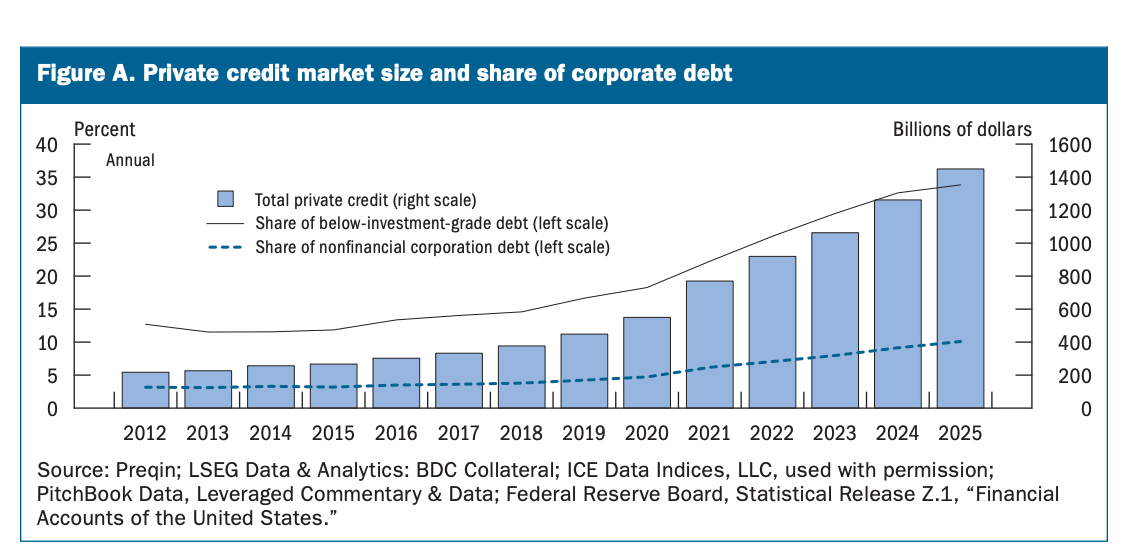
במאי 2026 העריך הבנק המרכזי האמריקאי ששוק האשראי הפרטי בארצות הברית עומד על כ-1.4 טריליון דולר, גודל דומה לשוק ההלוואות הממונפות ולשוק אג"ח הזבל.
הבנק ציין שבין 2015 ל-2025 ירד חלקם של הבנקים במתן אשראי לחברות מ-48% ל-29%.
האשראי לא נעלם מהמערכת, הוא פשוט עבר דרך דלת האחורית.
שוק האשראי הפרטי בארצות הברית צמח לכ-1.4 טריליון דולר ב-2025.
ככל שהבנקים תופסים חלק קטן יותר ממימון החברות, קרנות אשראי, מנהלי נכסים ומשקיעים מוסדיים תופסים מקום גדול יותר במערכת.
האשראי לא נעלם מהמערכת, הוא עבר מהבנקים אל גופים פרטיים
מקור: Federal Reserve System, Financial
מנהלי השקעות כמו אפולו גלובל מנג'מנט (APO), בלקסטון (BX), KKR (KKR), ארס מנג'מנט (ARES) וברוקפילד (BN) בנויים כדי לחבר בין בעלי הון ארוך טווח לבין חברות ופרויקטים שזקוקים לסכומים גדולים.
העסקה שבה כולם מרוצים
נשמע חלום? מנקודת המבט של חברת הביטוח או קרן הפנסיה, הלוואה לתשתית AI יכולה להיראות כמו התאמה כמעט מושלמת, הפרויקט הרי יכול לכלול נכס פיזי, חוזים ארוכי טווח עם לקוחות גדולים וריבית גבוהה יותר מאג"ח רגילה, הביקוש לשירותי מחשוב נראה חזק.
מנהל האשראי מקבל עסקאות גדולות ועמלות, ענקית הטכנולוגיה ממשיכה לבנות, חברת הביטוח מקבלת נכס ארוך טווח והחוסך מקבל חשיפה אפשרית לתשואה.
עסקה שבה כולם מרוצים יכולה להיות עסקה מעולה, היא גם יכולה להיות המקום שבו כולם מסתמכים על אותה הנחה.
במקרה הזה ההנחה היא שהביקוש לכוח מחשוב ימשיך לצמוח מהר מספיק כדי למלא את המבנים, להצדיק את מחירי החשמל ולהחזיר את החוב.
מה קורה אם התחזית הייתה נדיבה מדי
הסיכון הראשון הוא עודף קיבולת. אם חברות יקימו יותר מדי מרכזי נתונים, או אם שבבים חדשים יבצעו את אותה עבודה עם פחות חשמל ופחות שרתים, חלק מהפרויקטים עלולים לייצר פחות הכנסות מהמתוכנן.
מבנה מלא בשרתים הוא נכס יקר, מבנה שחסרים לו לקוחות הוא בעיקר הוצאה יקרה.
הסיכון השני הוא התיישנות, קצב השיפור בחומרת AI מהיר, ולכן ציוד שנראה מתקדם בזמן קבלת ההלוואה יכול להפוך לפחות תחרותי עוד לפני שהחוב נפרע.
הסיכון השלישי הוא ריכוז לקוחות, פרויקט יכול להיראות בטוח משום שחברת טכנולוגיה גדולה חתמה על חוזה ארוך טווח, אבל אם חלק גדול מההכנסות תלוי בלקוח יחיד, שינוי באסטרטגיה שלו יכול לפגוע בפרויקט כולו.
תזכרו, חוזה טוב מוריד סיכון, הוא לא מוחק אותו.
הסיכון הרביעי הוא שקיפות, אג"ח ציבורית נסחרת בשוק ומקבלת מחיר חדש בכל יום. הלוואה פרטית מוערכת לעיתים על בסיס מודלים ועדכונים תקופתיים.
המחיר שלה יכול להיראות יציב גם כש מצבו הכלכלי של הלווה כבר נחלש.
השקט בדוח לא תמיד אומר שהסיכון לא השתנה, לפעמים הוא רק אומר שאף אחד עדיין לא היה מחוייב למכור.
קרן המטבע הבינלאומית הזהירה שהאשראי הפרטי כולל קשרים הולכים ומתרחבים בין קרנות, בנקים וחברות ביטוח, לצד שקיפות מוגבלת והערכות שווי שאינן מתעדכנות תמיד באותה מהירות כמו בשווקים ציבוריים.
הפנסיה יכולה לממן גם את מי שה-AI יחליש
כאן מגיע הטוויסט הפחות מדובר, אותה מערכת של קרנות פנסיה, חברות ביטוח ומנהלי אשראי יכולה לממן מצד אחד את מרכזי הנתונים של מהפכת ה-AI, ומצד שני להחזיק הלוואות לחברות תוכנה שה-AI יכול ללחוץ על המחירים שלהן, להאט את הצמיחה שלהן או להפוך חלק מהמוצרים שלהן לפחות נחוצים.
זאת אומרת, החוסך לא חשוף רק לשאלה אם תשתיות ה-AI יצליחו, הוא חשוף גם לשאלה אילו עסקים קיימים יצליחו להסתגל לעולם החדש, הפנסיה יכולה לממן את המנצחים של ה-AI, ובאותו זמן להלוות כסף לחברות שהוא עומד להחליש.
הבעיה מתחילה כשנכסים שנראים שונים תלויים בעצם באותה תחזית.
מרכז נתונים, חברת תוכנה ותיק אשראי יכולים להופיע בשלוש שורות שונות, אך כולם יכולים להיפגע אם ההכנסות מה-AI יהיו נמוכות מהציפיות, פיזור בין שמות אינו פיזור אם כולם מחכים לאותו לקוח.
הסיכון לא נשאר במקום שבו נוצר
אחת הטעויות הנפוצות היא לחשוב שאם ההלוואות נמצאות בקרן פרטית, הבנקים והמערכת הפיננסית הרגילה מוגנים.
הבנק המרכזי האמריקאי מצא שהקשרים בין אשראי פרטי לבין בנקים, חברות ביטוח ומנהלי השקעות מסורתיים הולכים ומתרחבים, המערכת לא בהכרח מסוכנת יותר רק בגלל שהיא מורכבת יותר.
אבל קשה יותר להבין מי ישלם את החשבון כשעסקה נכשלת.
גם כאן חשוב לא להגזים, לא כל הלוואה למרכז נתונים מסוכנת, ולא כל השקעת אשראי פרטי מסתירה הפסד, חברות הטכנולוגיה הגדולות נהנות מהכנסות חזקות, יתרות מזומנים ויכולת גבוהה לגייס הון. חלק מהפרויקטים מגובים בחוזים ארוכים ובנכסים שימושיים.
הסיכון נמצא בפער שבין איכות החברה שמופיעה בראש העסקה לבין איכות הפרויקט, הלווה ומבנה המימון שנמצאים מתחתיה, לוגו מוכר לא משלם את החוב.
תזרים מזומנים משלם אותו.
מה המשקיע צריך לבדוק אחרת
במשך שנים היה אפשר להעריך את מהפכת ה-AI בעיקר דרך הכנסות מענן, מכירות שבבים ומספר המשתמשים, עכשיו צריך ללמוד לקרוא גם את צד המימון.
צריך לבדוק מי נושא בחוב, האם ענקית הטכנולוגיה לוותה ישירות, האם מרכז הנתונים שייך ליזם חיצוני, או שהחוב נמצא בחברה נפרדת שהוקמה עבור הפרויקט.
צריך לבדוק מי הלקוח הסופי ומה אורך החוזה, חוזה ארוך עם חברה חזקה יכול להפחית סיכון, אבל חשוב להבין את אפשרויות היציאה ואת התלות בלקוח אחד.
צריך לבדוק כמה הון עצמי הושקע מול גובה החוב, ככל שהיזם השקיע פחות מהכסף שלו והסתמך יותר על הלוואות, כרית הביטחון של המלווה קטנה יותר.
צריך לבדוק איך מעריכים את ההלוואה, עד כמה ההשקעה נזילה ואילו חשיפות דומות כבר נמצאות בתיק.
תשואה גבוהה יותר היא לא ארוחה חינם לפעמים היא התשלום שהמשקיע מקבל על כך שלא יוכל למכור את ההשקעה במהירות.
הפנסיה לא הפכה לקרן הון סיכון
חשוב לשמור על פרופורציות.
קרנות פנסיה וחברות ביטוח מחזיקות תיקים גדולים ומגוונים הכוללים אג"ח ממשלתיות, מניות, נדל"ן, אשראי ונכסים נוספים, החשיפה שלהן לפרויקט AI בודד צפויה להיות קטנה ביחס לתיק כולו.
הטענה לא שהפנסיה של הציבור עומדת להיעלם אם מרכז נתונים מסוים יקרוס או ייכשל.
הטענה המרכזית היא שמהפכת ה-AI יוצרת גל מימון גדול כל כך, עד שחלק ממנו כבר מוצא את הדרך אל הגופים שמנהלים את הכסף הארוך ביותר במערכת.
בתרחיש הטוב, החיבור הזה מאפשר לחסכונות הציבור לממן תשתית יצרנית וליהנות מתשלומי ריבית יציבים.
בתרחיש הפחות טוב, המרדף אחר תשואה גורם לגופים לרכוש נכסים מורכבים, פחות נזילים ורגישים להנחות אופטימיות מדי.
מהפכת ה-AI לא תגיע לפנסיה דרך הצ'אטבוט, היא תגיע דרך מי שמימן את הבניין שבו הוא עובד.