גיוס השיא של קרן פימי חושף את השינוי הגדול שעובר על ההון הישראלי
16.7.2026

בקצרה
- קרן פימי השלימה גיוס שיא של 1.75 מיליארד דולר, עם ביקושים שעלו על 2.5 מיליארד דולר, מה שמצביע על שינוי משמעותי בהעדפות המשקיעים לעבר חברות בוגרות, רווחיות ותעשייתיות בעלות תזרים מזומנים יציב ויכולת צמיחה עצמאית, בניגוד להשקעות בחברות צעירות ועתירות סיכון.
- עליית הריבית והתייקרות עלות ההון הובילו לשינוי מהותי בשוק ההון, כאשר משקיעים מחפשים כעת ודאות ורווחיות מיידית, במקום להשקיע בחברות צעירות המבטיחות צמיחה עתידית אך שורפות מזומנים בהווה, מה שמחייב חברות סטארט-אפ להוכיח מודל עסקי בר-קיימא ורווחיות מוקדמת יותר.
- ההון הגדול בישראל לא נעלם, אלא הפך לבררני יותר ומתרכז כעת בחברות מבוססות עם היסטוריה תפעולית מוכחת, הנהלה מנוסה ופעילות בינלאומית, כפי שמעיד גיוס פימי, מה שמצריך מחברות צעירות יותר להציג נתונים קונקרטיים ויכולת ייצור ערך מוכחת כדי למשוך השקעות משמעותיות.
- ריכוז ההון בהשקעות בישראל גדל באופן דרמטי, כאשר עשר החברות המובילות בגיוסים בהייטק קיבלו 41% מכלל ההשקעות במחצית הראשונה של 2025 לעומת 15% ב-2022, מה שמשקף העדפה ברורה של משקיעים מוסדיים לחברות בוגרות ויציבות בתחומי תעשייה, ביטחון, בריאות ותשתיות, המציעות שילוב של צמיחה ויציבות.
קרן פימי השלימה גיוס של 1.75 מיליארד דולר וקיבלה ביקושים של יותר מ-2.5 מיליארד דולר, אבל מאחורי המספרים מסתתר סיפור רחב הרבה יותר: בתקופה שבה חברות צעירות נדרשות להוכיח הרבה יותר לפני שהן מקבלות מימון, ההון הגדול חוזר לחפש חברות בוגרות, רווחיות ותעשייתיות, עם תזרים מזומנים, פעילות גלובלית ויכולת לצמוח גם בלי להישען על סבב הגיוס הבא.
קרן פימי, שהוקמה בשנת 1996 על ידי ישי דוידי, היא קרן הפרייבט אקוויטי הגדולה בישראל ואחת המצליחות בעולם בתחומה.
בניגוד לקרנות הון סיכון שמשקיעות בדרך כלל בחברות בתחילת דרכן, פימי מתמקדת ברכישת שליטה בחברות בוגרות בעלות פעילות מוכחת, ומשביחה אותן באמצעות שיפור תפעולי, השקעות בצמיחה והתרחבות לשווקים בינלאומיים.
לאורך השנים השקיעה הקרן ביותר ממאה חברות ישראליות, והפכה לאחד הגופים המשפיעים ביותר על התעשייה המקומית.
יש תקופות שבהן הכסף מחפש חלומות, ויש תקופות שבהן הוא מחפש ודאות.
במשך שנים ארוכות, סביבת הריבית הנמוכה אפשרה למשקיעים להזרים סכומים אדירים לחברות צעירות שעוד לא הרוויחו כסף, מתוך אמונה שהצמיחה העתידית תצדיק את השווי הגבוה.
כשהכסף היה זול, אפשר היה לחכות, אפשר היה לממן הפסדים במשך שנים, להתרכז בהגדלת נתח שוק ולדחות את שאלת הרווחיות לשלב מאוחר יותר.
אבל העולם השתנה, הריבית עלתה, עלות ההון התייקרה, אי הוודאות הגיאופוליטית גדלה, ושוקי ההון הפכו הרבה פחות סלחניים כלפי חברות שמבטיחות רווחים בעתיד אבל עדיין שורפות מזומנים בהווה.
בתוך הסביבה הזאת המשקיעים חוזרים לשאול שאלות בסיסיות מאוד, האם החברה רווחית, האם היא מייצרת תזרים מזומנים, האם יש לה לקוחות אמיתיים, האם היא יכולה לעבור תקופה חלשה בלי לגייס שוב, והאם היא פועלת בתחום שהביקוש אליו ימשיך להתקיים גם אם הסנטימנט בשוק ישתנה.
זו בדיוק הסיבה שגיוס השיא של קרן פימי הוא הרבה יותר מסיפור על קרן השקעות אחת.
פימי הודיעה כי השלימה את הקרן השמינית שלה בהיקף של 1.75 מיליארד דולר, לאחר שתכננה תחילה לגייס כ-1.5 מיליארד דולר.
הביקושים מצד משקיעים בארץ ובעולם עברו את רף 2.5 מיליארד הדולר, ורוב המשקיעים בקרן החדשה הם גופים שכבר השתתפו בקרנות הקודמות שלה.
בעקבות הגיוס, סך ההון שגייסה פימי לאורך השנים עלה ליותר מ-6 מיליארד דולר, והיא מנהלת נכסים בשווי כולל של יותר מ-11 מיליארד דולר.
הכסף לא נעלם, הוא פשוט הפך לבררני יותר
כשמסתכלים על שוק ההון הישראלי ועל תעשיית הטכנולוגיה בפרט, קל לקבל את הרושם שהכסף הגדול עזב.
חברות צעירות רבות מתקשות לגייס, סבבים נסגרים בקצב איטי יותר, המשא ומתן מול המשקיעים הפך קשוח יותר, וחברות שנבנו על הנחה שהמימון הבא תמיד יגיע נאלצו לצמצם כוח אדם, להוריד עלויות ולהתקרב לרווחיות.
אבל גיוס כמו זה של פימי מראה שההון לא בהכרח עזב את ישראל, הוא פשוט החליף כתובת.
במקום לזרום באופן רחב לחברות צעירות מאוד, הוא מתרכז יותר בגופים ובחברות שכבר הוכיחו את עצמם, שמציגים היסטוריה תפעולית, הנהלה מנוסה, פעילות בינלאומית ויכולת ברורה לייצר ערך.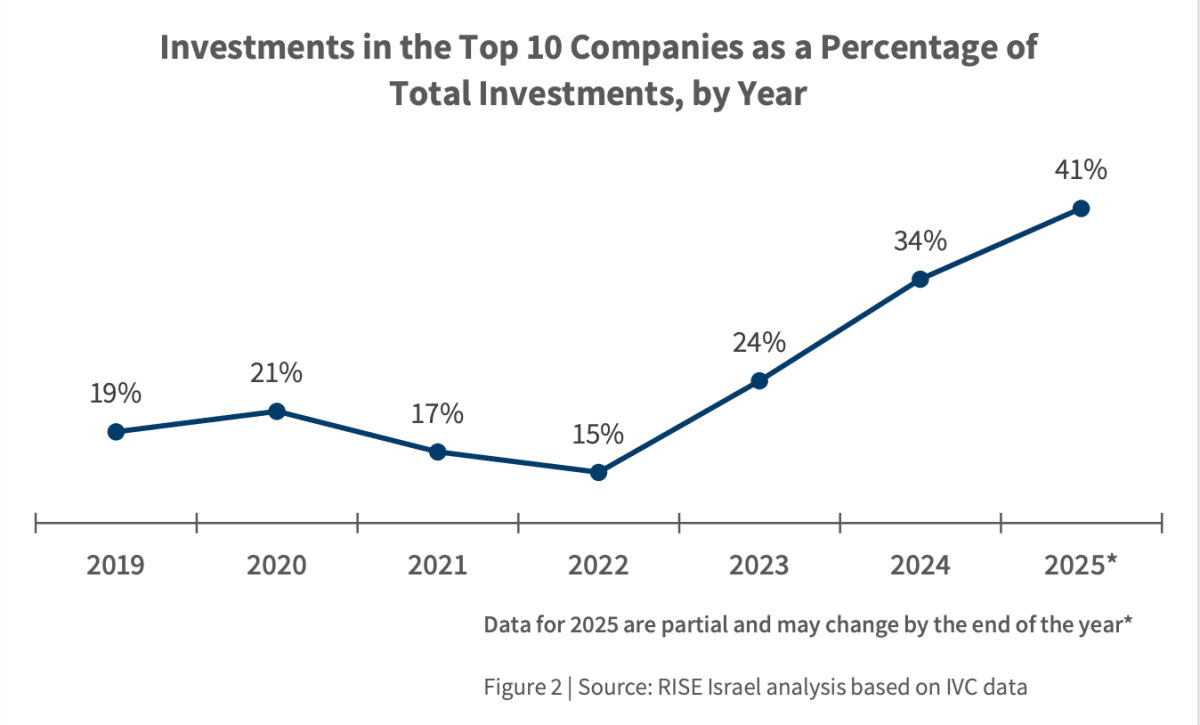
מקור:RISE Israel, על בסיס נתוני IVC. נתוני 2025 מתייחסים למחצית הראשונה של השנה.
הנתונים מעלה מראים עד כמה ריכוז ההון בישראל גדל בשנים האחרונות.
בשנת 2022 עשר החברות שגייסו את הסכומים הגבוהים ביותר קיבלו כ-15% מכלל ההשקעות בהייטק הישראלי, בעוד שבמחצית הראשונה של 2025 חלקן כבר עלה ל-41%.
במילים פשוטות, המשקיעים לא הפסיקו להשקיע, אבל הם מרכזים חלק גדול יותר מהכסף במספר מצומצם של חברות שנתפסות כבעלות סיכויי הצלחה גבוהים יותר.
בכל העולם משקיעים מוסדיים, קרנות פנסיה, חברות ביטוח וקרנות עושר לאומיות מחפשים כיום שילוב בין צמיחה לבין יציבות.
הם עדיין רוצים תשואה גבוהה, אבל הם פחות מוכנים לשלם עליה באמצעות סיכון בלתי מוגבל.
לכן חברות בוגרות, במיוחד כאלה שפועלות בתחומי תעשייה, ביטחון, בריאות ותשתיות, זוכות מחדש לתשומת לב.
למה חברות בוגרות נראות פתאום אטרקטיביות יותר?
חברה בוגרת מציעה למשקיע משהו שחברה צעירה בדרך כלל עדיין לא יכולה להציע וזה יכולת למדוד את העסק באמצעות נתונים קיימים ולא רק באמצעות תחזיות.
אפשר לבדוק את ההכנסות, את שיעורי הרווחיות, את מבנה ההוצאות, את בסיס הלקוחות, את התלות בספקים ואת היכולת לייצר מזומנים לאורך זמן.
עבור קרן פרייבט אקוויטי כמו פימי, זהו חומר הגלם האידיאלי.
הקרן אינה צריכה להמר אם ייווצר שוק למוצר מסוים בעוד חמש שני, היא יכולה לרכוש שליטה בחברה שכבר פועלת, לזהות היכן ניתן לשפר אותה, לחזק את ההנהלה, לייעל את הייצור, להתרחב לשווקים חדשים, לבצע רכישות משלימות ולבנות חברה גדולה ורווחית יותר.
זה הבדל משמעותי מאוד לעומת עולם ההון סיכון כיוון שקרנות הון סיכון משקיעות בדרך כלל בחברות צעירות מתוך הנחה שחלק גדול מההשקעות ייכשלו, אבל מספר קטן של הצלחות גדולות יפצה על כך.
קרנות פרייבט אקוויטי, לעומת זאת, בדרך כלל רוכשות חברות מבוססות יותר, ולעיתים קרובות גם שליטה בהן, מתוך מטרה לשפר את העסק עצמו ולא רק להמתין לעליית השווי שלו.
זו גם הסיבה שסביבת ריבית גבוהה יכולה לפעול לשני הכיוונים.
מצד אחד, עלות המימון לרכישת חברות מתייקרת ומצד שני, הירידה בתיאבון לסיכון יכולה להוריד שווי של חברות, לצמצם תחרות מצד קונים אחרים וליצור הזדמנויות לרכוש עסקים טובים במחירים סבירים יותר.
קרן שמגיעה עם הון גדול, ניסיון תפעולי וסבלנות יכולה לנצל תקופה כזאת כדי לבנות פורטפוליו איכותי יותר.
המגמה הזו אינה באה לידי ביטוי רק בקרנות פרייבט אקוויטי, אלא גם בשוק ההון.
בחודשים האחרונים ראינו עניין גבוה בהנפקות של חברות בוגרות ומבוססות, דוגמת קבוצת תדהר, שהגיעה לשוק עם פעילות עסקית מוכחת, נכסים ותזרים מזומנים. גם בבורסה המשקיעים מעדיפים כיום חברות שקל יותר להעריך את ביצועיהן, על פני חברות שמציעות בעיקר פוטנציאל עתידי.
דיברנו על גל ההנפקות בהרחבה בתחילת שנת 2026 בכתבה מפורטת.
שלוש חברות שממחישות את הנרטיב של פימי
כדי להבין מה פימי מחפשת, כדאי להסתכל על כמה מהחברות שבהן היא משקיעה.
לא מדובר בתיק שמבוסס על טרנד אחד, אלא על חברות שפועלות בתחומים חיוניים, עם חסמי כניסה גבוהים וביקוש שנשען על מגמות ארוכות טווח.
הדוגמה הראשונה היא עשות אשקלון, חברה תעשייתית-ביטחונית שמייצרת מערכות, מכלולים ורכיבים לתעשיות הביטחוניות והתעופתיות.
לפני כמה שנים, חברות תעשייה מהסוג הזה נתפסו לעיתים כעסקים כבדים, איטיים ופחות מרגשים מחברות תוכנה אלא שהמציאות הגיאופוליטית שינתה את התמונה.
מדינות מגדילות תקציבי ביטחון, יצרניות נשק מרחיבות קווי ייצור, וממשלות מחפשות ספקים אמינים בשרשראות אספקה מקומיות או ידידותיות.
פתאום, מפעל עם ידע הנדסי, לקוחות ארוכי טווח ויכולת ייצור מורכבת הופך מנכס משעמם לנכס אסטרטגי.
הדוגמה השנייה היא קמהדע, חברת ביופרמצבטיקה ישראלית שפועלת בשווקים בינלאומיים.
קמהדע מייצגת את החיבור בין מדע ישראלי לבין עסק מסחרי בוגר. היא אינה רק חברת מחקר שמקווה לפתח בעתיד מוצר מצליח, אלא חברה עם פעילות קיימת, מוצרים, לקוחות והכנסות.
עבור משקיע שמחפש חשיפה לבריאות ולפארמה, אך אינו רוצה להישען רק על הצלחה של ניסוי אחד או אישור רגולטורי עתידי, חברה כזאת מציעה בסיס יציב יותר.
הדוגמה השלישית היא עמל ומעבר, שפועלת בתחום הסיעוד והשירותים לאוכלוסייה המבוגרת. זה אולי אינו התחום שמקבל את הכותרות הכי נוצצות, אבל הוא נשען על אחת המגמות הדמוגרפיות החזקות בעולם, הזדקנות האוכלוסייה.
ככל שאנשים חיים יותר שנים, הביקוש לשירותי סיעוד, בריאות ביתית, דיור מותאם ושירותים רפואיים תומכים גדל.
זו צמיחה שלא תלויה רק בטרנד טכנולוגי או במצב הרוח של המשקיעים, אלא בשינוי מבני עמוק שמתרחש באוכלוסייה עצמה.
שלוש החברות האלה מספרות יחד סיפור ברור.
פימי מחפשת עסקים שפועלים בתחומים חיוניים, נהנים ממנועי צמיחה ארוכי טווח ויכולים לייצר הכנסות גם בתקופה שבה השוק פחות אוהב סיכון.
בין החברות הבולטות בתיק שלה מופיעות כיום עשות אשקלון, קמהדע ועמל ומעבר, לצד חברות נוספות
בתחומי תעשייה, בריאות ושירותים. לאורך השנים רכשה הקרן שליטה ביותר מ-100 חברות ומימשה עשרות מהן.
למה המשקיעים מוכנים להתחייב דווקא עכשיו?
גיוס לקרן פרייבט אקוויטי שונה מרכישת מניה בבורסה.
המשקיעים מתחייבים להעמיד הון לאורך שנים, ולעיתים ממתינים תקופה ארוכה עד שההשקעות מבשילות והמימושים מגיעים, לכן ביקושים של יותר מ-2.5 מיליארד דולר לקרן חדשה אינם רק תגובה לאירוע חדשותי, הם משקפים אמון במנהלים, באסטרטגיה וביכולת של הקרן למצוא הזדמנויות גם בסביבה מאתגרת.
העובדה שרוב המשקיעים בקרן החדשה השתתפו גם בקרנות הקודמות חשובה במיוחד.
משקיע שחוזר לקרן נוספת כבר מכיר את איכות הניהול, את תהליך קבלת ההחלטות, את אופן העבודה מול החברות ואת תוצאות ההשקעות הקודמות ומבחינתו, זו אינה רק הבטחה. זו מערכת יחסים שנבנתה לאורך שנים.
במובן הזה, פימי אינה מוכרת למשקיעים סיפור על ישראל בלבד, היא מוכרת יכולת לזהות חברות ישראליות עם פוטנציאל גלובלי, לרכוש בהן שליטה, לבצע בהן שינויים תפעוליים ולממש אותן בשלב מאוחר יותר.
זהו מודל שהופך אטרקטיבי במיוחד בתקופה שבה משקיעים מחפשים דרכים לייצר תשואה שאינן תלויות רק בעליות בבורסה או בחזרת שוק ההנפקות.
האם זה אומר שהסטארטאפים איבדו את מקומם?
לא. חברות צעירות עדיין יהיו מנוע מרכזי של הכלכלה הישראלית, והחדשנות המקומית עדיין מושכת הון בינלאומי, אבל תנאי המשחק השתנו.
חברה צעירה כבר אינה יכולה להניח שהצמיחה לבדה תספיק, היא נדרשת להראות יעילות, הכנסות, יתרון תחרותי ברור ודרך ריאלית לרווחיות.
בעידן הכסף הזול, משקיעים רבים שאלו כמה מהר החברה יכולה לגדול.
בעידן הנוכחי הם שואלים גם כמה יעלה לממן את הצמיחה הזאת, כמה זמן ייקח להגיע לאיזון, ומה יקרה אם שוק ההון יישאר סגור עוד שנתיים.
לכן חברות צעירות אינן נעלמות, אבל הן מתחרות כעת על הון מול אלטרנטיבות חזקות יותר.
מול סטארטאפ שמבטיח רווחיות בעתיד עומדת חברה תעשייתית שכבר מוכרת, מייצאת ומייצרת מזומנים, מול חברת טכנולוגיה עם תחזית אופטימית עומדת חברת בריאות שפועלת בשוק עם ביקוש קיים.
למשקיע מוסדי, ההשוואה הזאת הפכה משמעותית יותר מבעבר.
למה דווקא ישראל עדיין מעניינת את ההון הגדול?
לישראל יש חולשה ברורה בתקופה הנוכחית: סיכון גיאופוליטי גבוה.
אבל לצד החולשה הזאת יש לה גם יתרונות שקשה לשכפל, היא מחזיקה בידע טכנולוגי והנדסי, ניסיון ביטחוני, תעשיות יצוא מתקדמות, חברות רפואיות, מומחיות בתחום התעופה והאלקטרוניקה, ותרבות ניהולית שיודעת לפעול בשווקים גלובליים.
חברות ישראליות רבות נבנו מלכתחילה לשוק העולמי, משום שהשוק המקומי קטן מכדי לתמוך בצמיחה משמעותית.
לכן גם חברות תעשייתיות ותיקות בישראל נוטות להיות בינלאומיות יותר ממה שנדמה.
הן מוכרות בדולרים, פועלות מול לקוחות זרים, מחזיקות חברות בת בחו״ל ולעיתים מפזרות את הייצור והאספקה בין כמה מדינות.
עבור קרן כמו פימי, זהו יתרון חשוב כיוון שהיא יכולה לרכוש חברה ישראלית בינונית, לחזק את הפעילות הבינלאומית שלה, לבצע רכישות בחו״ל ולהפוך אותה משחקן מקומי לחברה גלובלית גדולה יותר.
במילים אחרות, ההון אינו מגיע לישראל רק מפני שהמחירים אולי אטרקטיביים, הוא מגיע משום שיש כאן בסיס של חברות שאפשר לבנות עליהן.
קל להסתכל על גיוס השיא של פימי ולראות עוד מספר גדול בעולם הפיננסים
אבל המספר הזה משקף שינוי עמוק יותר באופן שבו משקיעים מחלקים את ההון שלהם.
הכסף הגדול לא הפסיק לחפש צמיחה, אבל הוא רוצה שהצמיחה תהיה מגובה בעסק אמיתי.
הוא לא ויתר על טכנולוגיה, אבל הוא מעדיף טכנולוגיה שמחוברת ללקוחות, למפעלים, למוצרים ולתזרים מזומנים והוא בוחר בקפידה רבה יותר את המקומות שאליהם הוא נכנס.
פימי נמצאת בדיוק בנקודה הזאת כי היא אינה משקיעה ברעיון בתחילת הדרך, אלא בחברה שכבר הוכיחה שיש לה מוצר, שוק והנהלה, ושאפשר להפוך אותה לגדולה, יעילה וגלובלית יותר.
זו אסטרטגיה שמתאימה במיוחד לתקופה שבה השווקים מלאים באי ודאות והמשקיעים מוכנים לשלם יותר עבור איכות מוכחת.
אולי זו גם הסיבה שהקרן לא רק עמדה ביעד הגיוס שלה, אלא עברה אותו בפער משמעותי.
בתקופה שבה קשה לדעת כיצד ייראו הריבית, השווקים והגיאופוליטיקה בעוד שנה, המשקיעים מחפשים דבר אחד שקשה מאוד לייצר במהירות וזה ניסיון מוכח בבניית חברות.