מטריקס לא קנתה רק חברה היא קנתה את מודל הצמיחה הבא שלה
16.7.2026
בקצרה
- מודל הצמיחה המסורתי של חברות שירותי טכנולוגיה בישראל, המבוסס על גיוס עובדים ופרויקטים, אינו מספק עוד לבדו עקב תחרות גוברת והשפעת הבינה המלאכותית על תפוקה, מה שמחייב חברות אלו לחפש מנועי צמיחה חדשים המשלבים טכנולוגיה עם פתרונות פיזיים מורכבים.
- מטריקס רכשה 80% מלאור אנרגיה תמורת כ-73 מיליון שקל, המשקף שווי חברה של כ-91.25 מיליון שקל, ובכך היא רוכשת חברה המתמחה במערכות אנרגיה ואלקטרו-מכניות עבור מערכת הביטחון, מה שמאפשר לה להיכנס לתחום חדש ורווחי ללא צורך בהקמת יכולות מאפס.
- לאור אנרגיה הציגה ביצועים פיננסיים חזקים בשנת 2025, עם הכנסות של כ-98.1 מיליון שקל (צמיחה של 13%), רווח תפעולי של 15.5 מיליון שקל (עלייה של 71%) ורווח נקי של 11.9 מיליון שקל (עלייה של 46%), נתונים המצביעים על חברה צומחת ורווחית במיוחד בתחום מבוקש.
- מחיר הרכישה של לאור אנרגיה משקף מכפיל מכירות של כ-0.93 ומכפיל רווח נקי של כ-7.7 על בסיס תוצאות 2025, הנחשבים למתונים יחסית לחברה בעלת צמיחה דו-ספרתית ורווחיות גבוהה, מה שמספק למטריקס הזדמנות השקעה אטרקטיבית בחברה בעלת יכולות הנדסה וייצור קיימות.
במשך שנים היה לחברות שירותי הטכנולוגיה בישראל מודל צמיחה פשוט יחסית.
הן גייסו עוד עובדים, זכו בעוד פרויקטים, הטמיעו מערכות מידע אצל ארגונים גדולים ומכרו שירותי תוכנה, ענן, סייבר ומיקור חוץ.
ככל שהכלכלה הפכה דיגיטלית יותר, כך גדל הצורך באנשי פיתוח, מנהלי פרויקטים, מומחי תשתיות ואנשי אינטגרציה, והחברות הגדולות בענף המשיכו להתרחב.
המודל הזה עדיין קיים והוא רחוק מלהיעלם, אבל הוא כבר אינו מספיק לבדו.
התחרות בענף גברה, הלקוחות הפכו גדולים ומתוחכמים יותר, והבינה המלאכותית מתחילה לשנות את הקשר הישן שבין מספר העובדים לבין היקף התפוקה. משימות שבעבר דרשו שעות רבות של פיתוח, בדיקות או ניתוח מידע יכולות להתבצע כיום במהירות גבוהה יותר, ולכן חברות שהתרגלו לצמוח בעיקר באמצעות גיוס כוח אדם נדרשות לחשוב מחדש על הדרך שבה ייראה מנוע הצמיחה הבא שלהן.
דווקא בתקופה שבה העולם נעשה דיגיטלי יותר, חלק מחברות הטכנולוגיה פונות אל העולם הפיזי.
הן נכנסות לפרויקטים שבהם תוכנה היא רק שכבה אחת מתוך מערכת רחבה הכוללת גם חשמל, חומרה, מערכות בקרה, תקשורת, סייבר, הנדסה ותחזוקה.
הן כבר לא רוצות לספק רק את מערכת המידע שפועלת בתוך הפרויקט, אלא להיות חלק מהקמת התשתית שעליה המערכת כולה נשענת.
וכאן בדיוק נכנסת העסקה של מטריקס.
מה מטריקס קונה ב-73 מיליון שקל?
מטריקס חתמה על הסכם לרכישת 80% מחברת לאור אנרגיה תמורת כ-73 מיליון שקל, עם אופציות מכר ורכש הדדיות על יתרת המניות בהתאם לביצועי החברה בשנתיים הקרובות. המחיר ששולם עבור השליטה משקף ללאור שווי מלא של כ-91.25 מיליון שקל.
לאור אנרגיה, שהוקמה בשנת 1993, אינה חברת תוכנה קלאסית.
היא מתמחה בפיתוח, הנדסה, אינטגרציה וייצור של מערכות אנרגיה ומערכות אלקטרו מכניות, ובהן מערכות אספקת וגיבוי חשמל, מערכות המרת הספק, קרונות שליטה ובקרה ופתרונות שמשלבים חומרה, תוכנה והנדסה.
החברה מעסיקה כ-65 עובדים ומפעילה מרכז הנדסה ומפעל ייצור באזור התעשייה ציפורית.
עיקר פעילותה מתבצע עבור מערכת הביטחון והתעשיות הביטחוניות בישראל, כלומר מדובר בחברה שכבר מחזיקה בניסיון, בכוח אדם מקצועי ובמערכות יחסים בתוך שוק שבו הכניסה של ספק חדש יכולה לקחת שנים.
בשנת 2025 רשמה לאור הכנסות של כ-98.1 מיליון שקל, צמיחה של כ-13% לעומת השנה הקודמת.
הרווח התפעולי שלה עלה בכ-71% והגיע לכ-15.5 מיליון שקל, והרווח הנקי הסתכם בכ-11.9 מיליון שקל, עלייה של כ-46%.
המשמעות היא שלאור סיימה את השנה עם שיעור רווח תפעולי של כ-15.8% ושיעור רווח נקי של כ-12.1%, נתונים שמציגים חברה לא רק צומחת אלא גם רווחית.
המספרים האלה מאפשרים להבין טוב יותר את מחיר העסקה.
השווי המשתמע של לאור מייצג מכפיל מכירות של כ-0.93 ומכפיל רווח נקי של כ-7.7 על בסיס תוצאות 2025.
היחס בין שווי ההון המשתמע לבין הרווח התפעולי עומד על כ-5.9, אך חשוב להדגיש שזה אינו מכפיל תפעולי מלא במובן המקובל, משום שכדי לחשב מכפיל פעילות מדויק צריך לדעת מהו החוב הפיננסי נטו של החברה.
גם עם ההסתייגות הזו, המחיר אינו נראה גבוה במיוחד ביחס לחברה שהציגה צמיחה דו-ספרתית בהכנסות, שיפור חד ברווחיות ופעילות בתחום שנהנה מביקוש משמעותי.
מטריקס אינה משלמת כאן מכפיל של חברת תוכנה מהירה, אבל גם אינה קונה עסק שירותים חלש או חברה שנמצאת בתהליך הבראה. היא רוכשת חברה רווחית, בעלת יכולות ייצור והנדסה, במחיר שנראה מתון יחסית לביצועים האחרונים שלה.
אבל דווקא כאן חשוב להבין שהמכפיל הוא רק חלק מהסיפור.
מטריקס לא קונה רק רווח, היא קונה זמן
חברה כמו מטריקס יכולה בתיאוריה להקים פעילות אלקטרו מכנית בעצמה.
היא יכולה לגייס מהנדסים, להקים מערך ייצור, לפתח מוצרים, לעבור תהליכי הסמכה ולנסות לבנות במשך שנים קשרים עם גופים ביטחוניים ולקוחות תעשייתיים.
בפועל, תהליך כזה דורש זמן רב, הון ולא מעט ניסוי וטעייה.
באמצעות רכישת לאור, מטריקס מקבלת את היכולות האלה כשהן כבר פעילות.
היא מקבלת עובדים מנוסים, מפעל קיים, ידע הנדסי, מוצרים שכבר פועלים בשטח ולקוחות שכבר מכירים את החברה, וזו אחת הסיבות המרכזיות שחברות גדולות מעדיפות במקרים רבים לקנות יכולת קיימת במקום לבנות אותה מאפס
החיבור הזה גם מאפשר למטריקס להציע ללקוח משהו רחב יותר.
עד היום היא יכלה לספק תוכנה, תשתיות מחשוב, סייבר, תקשורת ואינטגרציה.
עם לאור היא מוסיפה שכבה פיזית של מערכות חשמל, בקרה ואנרגיה קריטית.
במקום להשתלב בחלק אחד מתוך פרויקט ביטחוני, היא יכולה להתקרב למודל שבו היא מלווה את הלקוח משלב התכנון וההנדסה, דרך ההטמעה והאינטגרציה ועד השירות והתחזוקה.
זה חשוב במיוחד משום שהפעילות הביטחונית של מטריקס כבר עולה על מיליארד שקל בשנה. לאור אינה אמורה ליצור עבורה שוק חדש לחלוטין, אלא להעמיק פעילות בתוך שוק שבו מטריקס כבר נמצאת ולהגדיל את היקף השירותים שהיא יכולה למכור לאותם לקוחות.
אם מטריקס תצליח לשלב את היכולות של לאור בפרויקטים קיימים, להכניס אותה ללקוחות חדשים ולהשתמש בפריסה שלה בישראל ובחו"ל, ההכנסות העתידיות עשויות להגיע לא רק מהמשך הפעילות הרגילה של החברה הנרכשת, אלא גם מהסינרגיה בין השתיים.
למה דווקא ביטחון, אנרגיה ותשתיות?
הבחירה של מטריקס אינה מקרית, משום שאלו התחומים שאליהם זורמים כיום תקציבים גדולים וארוכי טווח.
תקציב הביטחון הישראלי לשנת 2026 הוגדל באופן משמעותי על רקע צורכי המלחמה וההתעצמות.
ועדת הכנסת המשותפת לתקציב הביטחון אישרה מסגרת של כ-143 מיליארד שקל מתקציב המדינה, לצד מקורות נוספים.
עבור חברות טכנולוגיה והנדסה, תקציב כזה אינו מתבטא רק ברכישת מערכות נשק, אלא גם בביקוש לתקשורת, תוכנה, בקרה, סייבר, אנרגיה, תחזוקה ותשתיות תומכות.
בניגוד לפרויקט תוכנה מסחרי שיכול להידחות כאשר החברה הלקוחה מחליטה לחסוך, פרויקטים ביטחוניים ותשתיות קריטיות נובעים לעיתים מצורך שאי אפשר לדחות.
מערכת גיבוי חשמל, תשתית תקשורת מבצעית או מערך שליטה ובקרה אינם שדרוג נחמד, אלא חלק מהיכולת של הארגון להמשיך לפעול.
גם האנרגיה הופכת בהדרגה לחלק מרכזי יותר בעולם הטכנולוגיה.
הצמיחה של הבינה המלאכותית אינה דורשת רק שבבים ותוכנה.
היא דורשת מרכזי נתונים גדולים, מערכות קירור, גיבוי, המרת חשמל וחיבור לרשת, לפי סוכנות האנרגיה הבינלאומית, צריכת החשמל של מרכזי הנתונים בעולם צפויה ליותר מהכפיל את עצמה עד 2030 ולהגיע לכ-945 טרה-ואט שעה, לעומת כ-415 טרה-ואט שעה בשנת 2024.
המעבר הזה מחזיר את העולם הדיגיטלי אל מגבלות העולם הפיזי.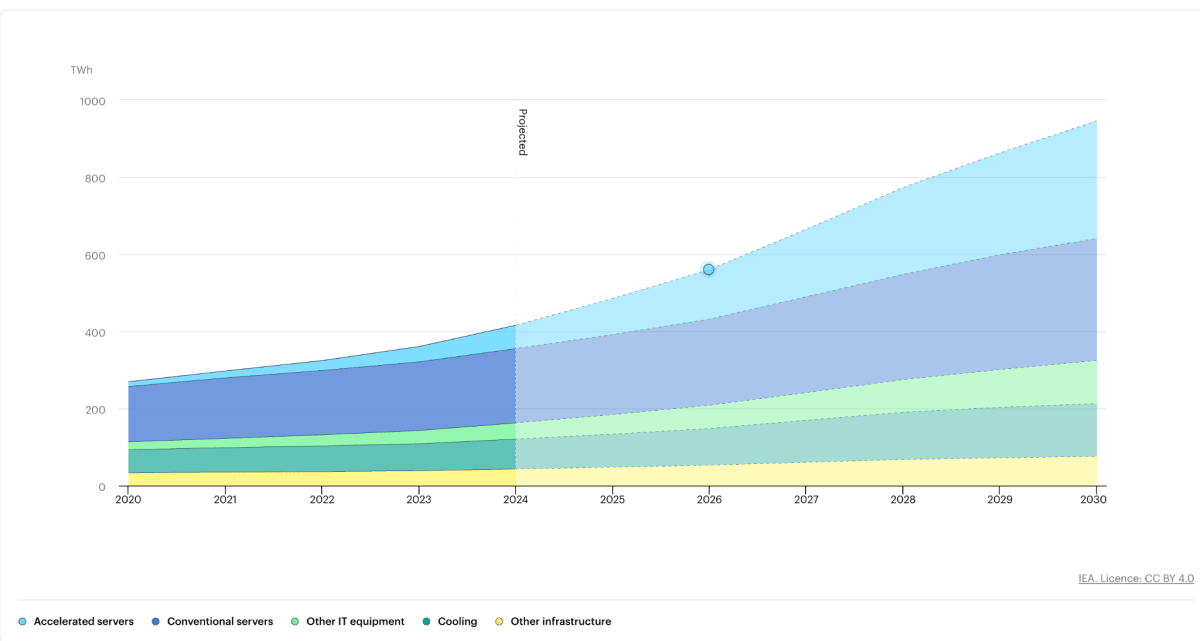
גרף המציג את צריכת החשמל העולמית של מרכזי נתונים, לפי סוג ציוד, תרחיש הבסיס, 2020-2030
מקור:IEA
אפשר לפתח מודל AI חדש בתוך חודשים, אבל הקמת קווי הולכה, תחנות כוח ותשתיות חשמל יכולה לקחת שנים.
הסוכנות מעריכה שבניית קווי הולכה חדשים בכלכלות מפותחות עשויה להימשך בין ארבע לשמונה שנים, ושעומסים ברשת עלולים לעכב חלק מהפרויקטים המתוכננים של מרכזי הנתונים.
לכן חברות שיודעות לחבר בין טכנולוגיה לבין אנרגיה, בקרה ותשתיות עשויות למצוא את עצמן בעמדה מעניינת יותר.
הן אינן תלויות רק בתקציבי תוכנה, אלא משתלבות גם בהשקעות הפיזיות שנדרשות כדי לאפשר את המשך הצמיחה הדיגיטלית.
השינוי הגדול של חברות שירותי הטכנולוגיה
חברת שירותי IT מסורתית מוכרת בעיקר ידע וזמן של עובדים.
היא מגייסת אנשי מקצוע, משבצת אותם בפרויקטים וגובה תשלום עבור העבודה והיתרון של המודל הוא שהוא דורש בדרך כלל מעט נכסים פיזיים ומייצר קשרים חזקים עם לקוחות גדולים.
החיסרון הוא שכדי לצמוח צריך לעיתים קרובות להמשיך לגייס עוד עובדים, להתמודד עם עלויות שכר ולשמור על שיעורי ניצולת גבוהים.
כאשר אותה חברה מוסיפה יכולות הנדסיות, ייצוריות או תשתיתיות, היא משנה בהדרגה את הצעת הערך שלה, והיא יכולה להשתתף בפרויקטים גדולים יותר, למכור ללקוח מספר שכבות של פתרונות ולהישאר בתוך הפרויקט גם בשלב התחזוקה והשירות.
המשמעות אינה שכל חברות ה-IT יהפכו לחברות הנדסה.
גם בעתיד תוכנה, ענן, סייבר ושירותים דיגיטליים יישארו בליבת הפעילות שלהן, אבל הגבול בין חברת תוכנה, חברת אינטגרציה וחברת תשתיות הולך ומיטשטש.
הלקוחות עצמם דוחפים לכיוון הזה.
גוף ביטחוני, מפעל תעשייתי או מפעיל של תשתית קריטית לא תמיד רוצה לעבוד מול עשרה ספקים שונים ולנהל בעצמו את החיבור ביניהם, הוא מעדיף ספק גדול שמסוגל לקחת אחריות על חלק רחב יותר מהפרויקט ולחבר בין מערכות החשמל, התקשורת, התוכנה והסייבר.
ככל שהפרויקטים הופכים מורכבים יותר, כך היכולת לבצע אינטגרציה בין העולמות האלה הופכת מנקודת שירות ליתרון תחרותי.
מה יכול להשתבש?
לצד ההזדמנות, העסקה אינה נטולת סיכונים.
לאור פועלת בעולם שונה מחלק גדול מהפעילות המסורתית של מטריקס.
ייצור, הנדסה אלקטרו מכנית וניהול שרשראות אספקה דורשים יכולות תפעוליות אחרות מפיתוח תוכנה וממתן שירותי IT, והרווחיות יכולה להיות מושפעת מעלויות חומרי גלם, עיכובים בפרויקטים, תלות בלקוחות גדולים ולוחות זמנים מורכבים.
קיים גם סיכון אינטגרציה.
אחד האתגרים בעסקאות רכישה הוא לשמור על אנשי המפתח ועל התרבות המקצועית של החברה הנרכשת, מבלי לחנוק אותה בתוך המבנה של קבוצה גדולה.
העובדה שבהסכם נקבעו הסדרים להמשך העסקתם של אנשי מפתח, לצד אופציות על יתרת המניות לפי ביצועי השנים הקרובות, מראה שגם מטריקס מבינה שהערך של לאור נמצא לא רק במפעל ובציוד, אלא גם באנשים שמחזיקים בידע.
בנוסף, חלק מהצמיחה האחרונה של לאור הגיע בתקופה של ביקוש ביטחוני חריג.
לכן השאלה אינה רק מה היו תוצאות 2025, אלא כמה מהן מייצגות רמת פעילות שניתן לשמר לאורך זמן. מכפיל רווח נמוך יכול להיראות אטרקטיבי, אבל רק אם הרווח שעליו הוא מחושב אינו רווח זמני שנמצא בשיא מחזורי.
מהצד השני, אם הביקוש הביטחוני יישאר גבוה ומטריקס תצליח להשתמש במערך הלקוחות שלה כדי להרחיב את פעילות לאור, המחיר ששולם עשוי להיראות בדיעבד נמוך למדי.
במבט ראשון, רכישת לאור אנרגיה היא עסקה קטנה יחסית עבור חברה בגודלה של מטריקס
היא אינה צפויה לשנות לבדה את הדוחות הכספיים של הקבוצה, ובוודאי שאינה הופכת אותה ביום אחד לחברת אנרגיה או לחברה תעשייתית.
אבל החשיבות שלה נמצאת בכיוון שהיא מסמנת.
מטריקס אינה מסתפקת עוד בתוכנה שפועלת על גבי התשתית. היא רוצה לקחת חלק גם בתכנון, בבנייה, באספקת האנרגיה, במערכות הבקרה ובתחזוקה של אותה תשתית. בכך היא עוברת בהדרגה ממודל של חברת שירותי IT למודל רחב יותר של קבוצת תשתיות טכנולוגיות.
וזו כנראה המגמה שכדאי למשקיעים לעקוב אחריה.
ככל שהבינה המלאכותית מתקדמת, חלק משירותי התוכנה עשויים להפוך יעילים וזולים יותר, אבל הביקוש למערכות ביטחוניות, לחשמל, למרכזי נתונים ולתשתיות קריטיות אינו נעלם. להפך, העולם הדיגיטלי זקוק ליותר ויותר מערכות פיזיות כדי להמשיך לצמוח.
במובן הזה, מטריקס לא קנתה רק 80% מלאור אנרגיה.
היא קנתה לעצמה מקום במפגש שבין הקוד לבין החשמל, בין התוכנה לבין ההנדסה ובין עולם ה-IT הישן לבין מודל הצמיחה הבא של חברות הטכנולוגיה בישראל.