סיכום דוחות 16/07
16.7.2026

בקצרה
- TSMC הציגה צמיחה חדה בהכנסות של 33.7% ל-40.2 מיליארד דולר ברבעון השני של 2026, תוך עמידה בקצה העליון של התחזית, מה שמצביע על ביקוש חזק ומתמשך לשבבים מתקדמים, בעיקר מתעשיית ה-AI, ומחזק את מעמדה כספקית קריטית בשרשרת האספקה הטכנולוגית.
- הרווח הנקי של TSMC זינק ב-77.4% ל-706.6 מיליארד דולר טאיוואני, אף שחלקו נבע מרווח חד-פעמי, בעוד שולי הרווח הגולמי עמדו על 67.7%, מעל התחזית, דבר המעיד על התייעלות תפעולית ותמהיל מכירות רווחי יותר של טכנולוגיות מתקדמות, למרות עלויות גבוהות יותר במפעלים מחוץ לטאיוואן.
- פעילות המחשוב עתיר הביצועים (HPC), הכוללת שבבי AI ומרכזי נתונים, היוותה 66% מהכנסות TSMC ברבעון, עלייה מ-60% ברבעון המקביל, מה שממחיש את המעבר המהיר של החברה ממוצרי צריכה לשווקים בעלי צמיחה גבוהה ורווחיות משופרת, עם השלכות חיוביות על פוטנציאל הצמיחה העתידי שלה.
- טכנולוגיות ייצור מתקדמות של 7 ננומטר ומטה היוו 77% מהכנסות TSMC ממכירת פרוסות שבבים, כאשר טכנולוגיית 2 ננומטר תרמה לראשונה 3%, מה שמדגיש את יכולת החברה לעמוד בדרישות הטכנולוגיות המתפתחות של תעשיית ה-AI ומספק יתרון תחרותי משמעותי בשוק השבבים העולמי.
TSMC מציגה רבעון חריג וממחישה עד כמה הביקוש ל-AI משנה את תעשיית השבבים
יצרנית השבבים הטאיוואנית TSMC (TSM) פרסמה דוח חזק במיוחד לרבעון השני של 2026, עם צמיחה חדה בהכנסות, קפיצה ברווח הנקי ושיפור משמעותי בשולי הרווח.
הדוח חשוב הרבה מעבר לביצועי החברה עצמה, משום ש-TSMC מייצרת את השבבים המתקדמים עבור חלק גדול מחברות הטכנולוגיה הגדולות בעולם ומהווה נקודת מפתח בשרשרת האספקה של תעשיית הבינה המלאכותית.
התוצאות מצביעות על כך שהביקוש למעבדי AI ולשבבים מתקדמים אינו נחלש.
להפך, חלק גדול יותר מהכנסות החברה מגיע כיום ממחשוב עתיר ביצועים, בעוד שטכנולוגיות הייצור המתקדמות ביותר תופסות נתח הולך וגדל מהמכירות.
ההכנסות זינקו והגיעו לקצה העליון של התחזית
TSMC רשמה ברבעון הכנסות של 40.2 מיליארד דולר, עלייה של 33.7% לעומת הרבעון המקביל ועלייה של 12% לעומת הרבעון הראשון של 2026.
ההכנסות הגיעו לקצה העליון של טווח התחזית שסיפקה החברה, שעמד על 39-40.2 מיליארד דולר.
במטבע המקומי הסתכמו ההכנסות ב-1.27 טריליון דולר טאיוואני, עלייה של 36% לעומת השנה שעברה. הצמיחה נבעה בעיקר מהמשך הביקוש לטכנולוגיות הייצור המתקדמות של החברה ומהתרחבות ההשקעות במרכזי נתונים ובתשתיות AI.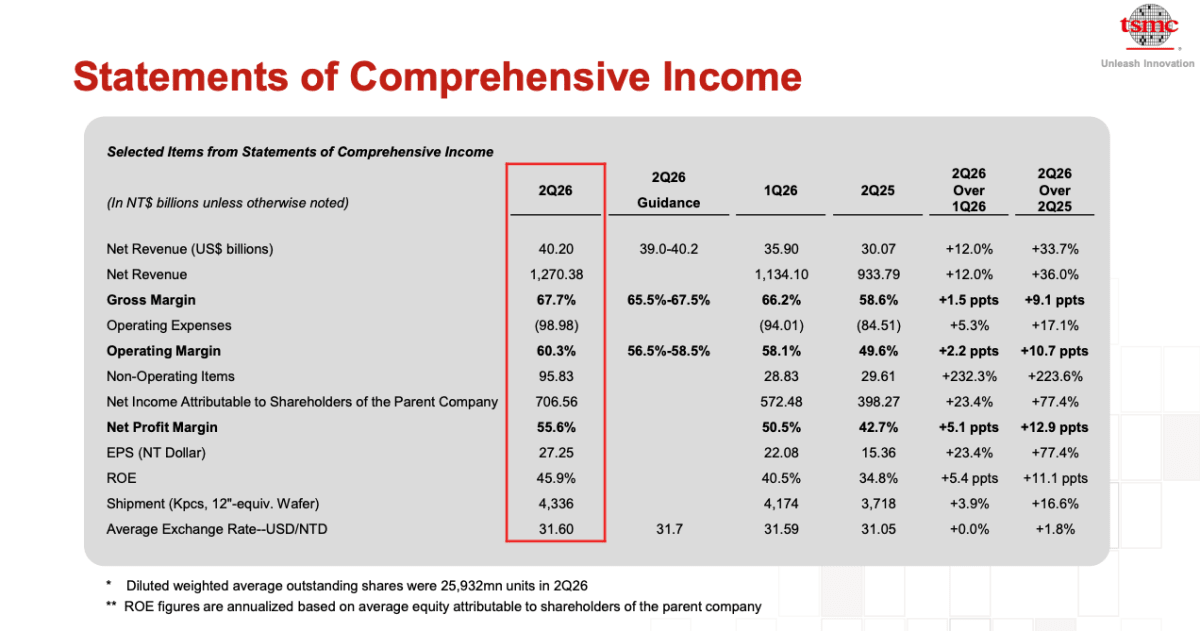
מקור: מצגת משקיעים
הרווח הנקי קפץ ב-77%
הרווח הנקי המיוחס לבעלי המניות הסתכם ב-706.6 מיליארד דולר טאיוואני, עלייה של 77.4% לעומת הרבעון המקביל ושל 23.4% לעומת הרבעון הקודם.
הרווח המדולל למניה עמד על 27.25 דולר טאיוואני, או 4.31 דולר ליחידת ADR, לעומת 15.36 דולר טאיוואני ברבעון המקביל.
עם זאת, חלק מהעלייה ברווח נבע מגורם חד-פעמי.
החברה רשמה רווח של 63.2 מיליארד דולר טאיוואני ממכירה ומשערוך של מניות Vanguard International Semiconductor. לכן, קצב העלייה ברווח הנקי היה גבוה יותר מקצב השיפור בפעילות הליבה.
שולי הרווח עקפו את התחזית
שיעור הרווח הגולמי עמד על 67.7%, מעל טווח התחזית של 65.5%-67.5%, ולעומת 58.6% ברבעון המקביל.
שיעור הרווח התפעולי הגיע ל-60.3%, לעומת תחזית של 56.5%-58.5% ולעומת 49.6% בשנה שעברה. שיעור הרווח הנקי עמד על 55.6%.
השיפור בשולי הרווח נבע מעלייה בניצולת כושר הייצור, התייעלות בעלויות ותמהיל מכירות חזק יותר של טכנולוגיות מתקדמות.
מנגד, המפעלים שמקימה החברה מחוץ לטאיוואן ממשיכים לדלל חלקית את הרווחיות, מאחר שעלות הייצור בהם גבוהה יותר.
מחשוב עתיר ביצועים כבר מהווה שני שלישים מההכנסות
הנתון המרכזי בדוח היה המשך הגידול בפעילות המחשוב עתיר הביצועים, הכוללת מעבדי AI, מעבדי מרכזי נתונים ושבבי תקשורת מתקדמים.
פעילות ה-HPC היוותה 66% מהכנסות החברה ברבעון, לעומת 61% ברבעון הקודם ו-60% ברבעון המקביל. הכנסות התחום עלו ב-20% בתוך רבעון אחד.
לעומת זאת, שוק הסמארטפונים היווה 22% מההכנסות, והכנסותיו ירדו ב-4% לעומת הרבעון הקודם. הנתונים מראים שמרכז הכובד של TSMC ממשיך לעבור משבבים למכשירים צרכניים למעבדים המיועדים למרכזי נתונים וליישומי AI.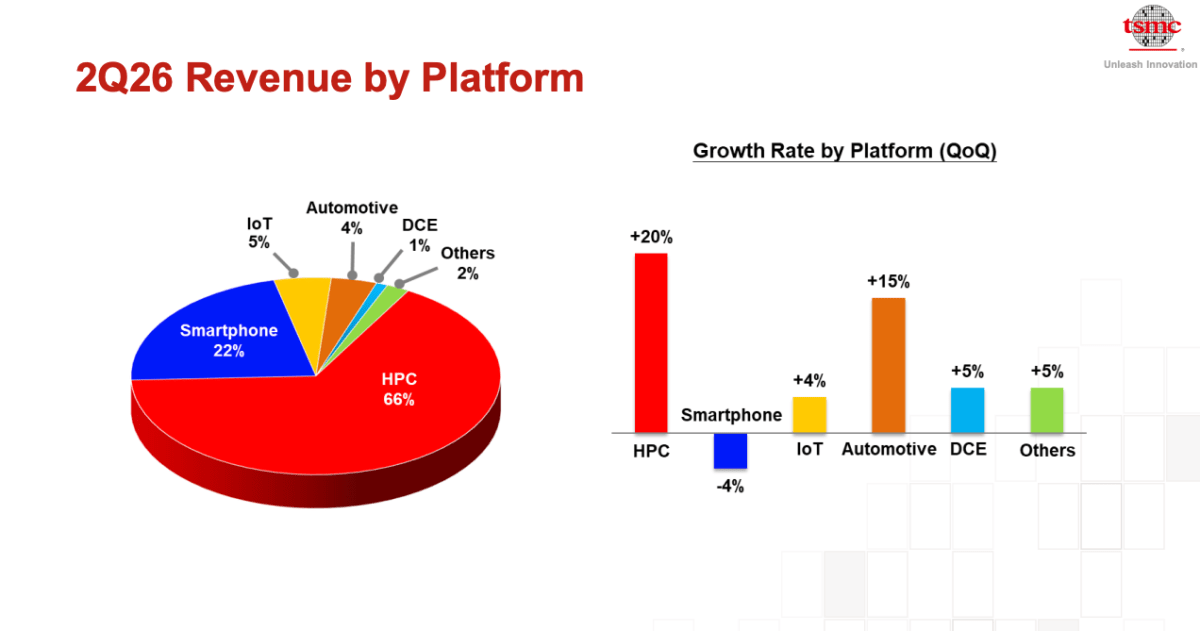
טכנולוגיות הייצור המתקדמות תופסות 77% מהמכירות
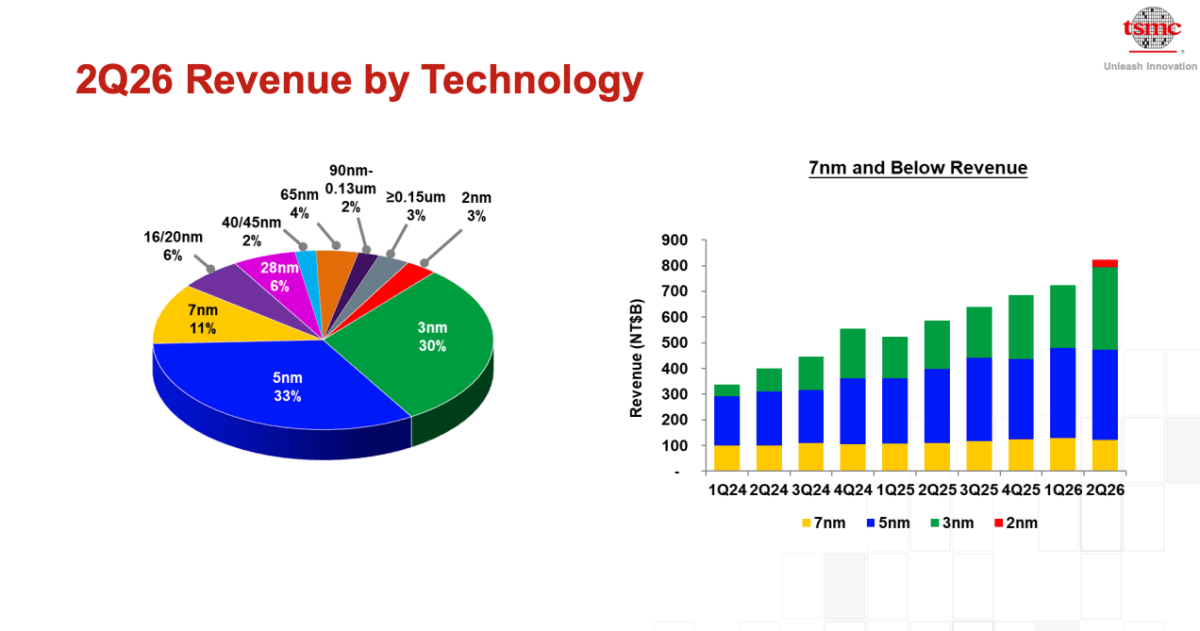
טכנולוגיות ייצור של 7 ננומטר ומטה היו אחראיות ל-77% מהכנסות החברה ממכירת פרוסות שבבים.
תהליך ה-5 ננומטר היה אחראי ל-33% מההכנסות, תהליך ה-3 ננומטר תרם 30%, ותהליך ה-7 ננומטר תרם 11%. לראשונה, טכנולוגיית ה-2 ננומטר כבר תרמה 3% מהכנסות הרבעון.
המעבר המהיר לטכנולוגיות מתקדמות חשוב למשקיעים, משום שהן נדרשות לייצור מעבדי AI ושבבים בעלי ביצועים גבוהים.
מוצרים אלו גם נוטים להיות יקרים ורווחיים יותר לעומת שבבים המיוצרים בתהליכים ותיקים.
מקור: מצגת משקיעים
ההשקעות בכושר הייצור ממשיכות לגדול
TSMC הוציאה במהלך הרבעון 15.7 מיליארד דולר על השקעות הוניות, לעומת 11.1 מיליארד דולר ברבעון הראשון. ההשקעות המצטברות במחצית הראשונה הגיעו ל-26.8 מיליארד דולר.
היקף ההשקעות ממחיש את עוצמת הביקוש הצפוי. הקמת מפעלים וקווי ייצור חדשים דורשת התחייבויות ארוכות טווח, ולכן רמת ההשקעות הנוכחית מצביעה על כך שהנהלת החברה מעריכה שהביקוש לטכנולוגיות מתקדמות יישאר גבוה גם בשנים הקרובות.
עם זאת, העלייה החדה בהשקעות הובילה לירידה בתזרים המזומנים החופשי.
התזרים החופשי עמד על 287.4 מיליארד דולר טאיוואני, לעומת 348.2 מיליארד דולר טאיוואני ברבעון הקודם, משום שההשקעות ההוניות גדלו מהר יותר מהתזרים מפעילות שוטפת.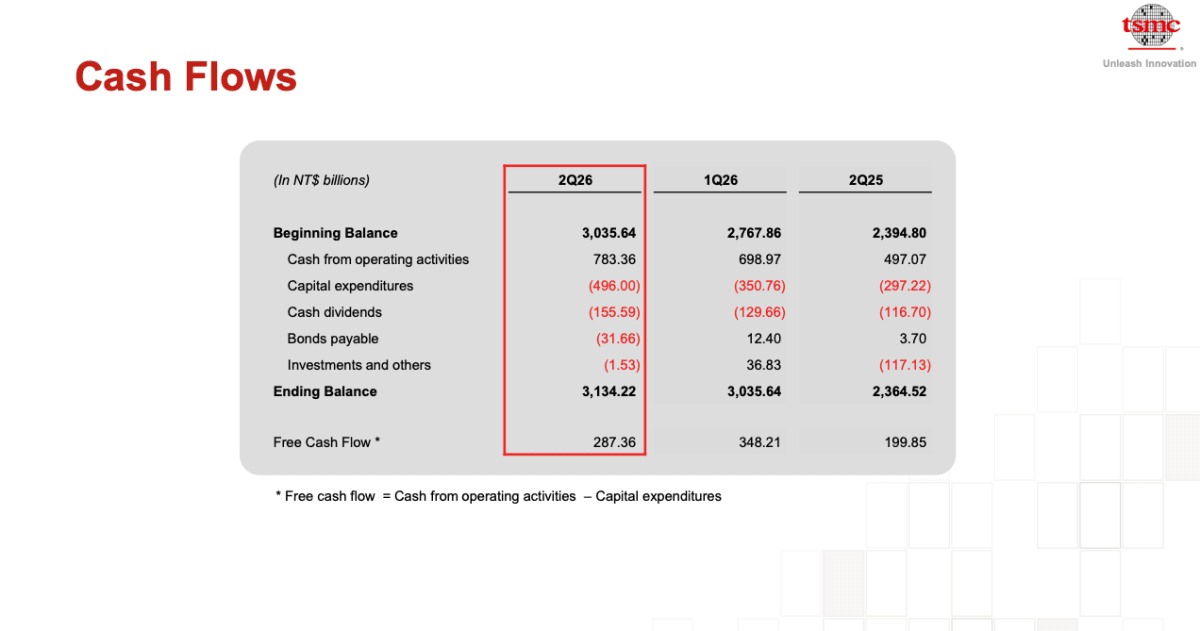
מקור: מצגת משקיעים
הדוח של TSMC מספק אחת האינדיקציות החזקות ביותר לכך שהשקעות ה-AI ממשיכות להתרחב
ההכנסות עלו ביותר מ-30%, פעילות המחשוב עתיר הביצועים כבר מהווה שני שלישים מהעסק, וטכנולוגיות הייצור המתקדמות תופסות יותר משלושה רבעים מהכנסות פרוסות השבבים.
הנקודה המרכזית למשקיעים היא שהביקוש אינו מתבטא רק בהזמנות למעבדים, אלא גם בהגדלת כושר הייצור ובהאצה במעבר לטכנולוגיות 3 ו-2 ננומטר.
לצד זאת, יש להביא בחשבון שחלק מהקפיצה ברווח נבע מרווח חד-פעמי, שההשקעות ההוניות ממשיכות לעלות ושמפעלים מחוץ לטאיוואן עלולים ללחוץ על שולי הרווח. למרות הסיכונים, הדוח מציג חברה שנמצאת בלב גל ההשקעות העולמי בתשתיות AI.
GE Aerospace מציגה צמיחה חדה בשירותים ומעלה את התחזית השנתית
יצרנית מנועי המטוסים GE Aerospace (GE) פרסמה דוח חזק לרבעון השני של 2026, עם צמיחה דו-ספרתית בהכנסות ובהזמנות, שיפור ברווח למניה ועלייה חדה בתזרים המזומנים החופשי.
הדוח חשוב להבנת מצב ענף התעופה העולמי, משום שפעילות החברה אינה נשענת רק על מכירת מנועים חדשים. GE מפעילה בסיס מותקן של עשרות אלפי מנועים ומייצרת לאורך חייהם הכנסות חוזרות משירותים, תחזוקה, חלפים ושיפוצים. לכן, העלייה המתמשכת בתנועת הנוסעים ובשימוש במטוסים מתורגמת ישירות לביקוש לפעילות השירותים שלה.
ההכנסות והרווח למניה צמחו ביותר מ-20%
הכנסות החברה לפי GAAP הסתכמו ב-13.35 מיליארד דולר, עלייה של 21% לעומת הרבעון המקביל. ההכנסות המתואמות הסתכמו ב-12.63 מיליארד דולר, עלייה של 24%.
הרווח הנקי לפי GAAP הסתכם ב-2.8 מיליארד דולר, והרווח מפעילות נמשכת הגיע ל-2.30 דולר למניה, עלייה של 23%. הרווח המתואם למניה עמד על 2.02 דולר, עלייה של 22% לעומת השנה שעברה.
הרווח התפעולי המתואם הסתכם ב-2.75 מיליארד דולר, עלייה של 18%.
עם זאת, שיעור הרווח התפעולי המתואם ירד מ-23% ל-21.7%, מכיוון שהצמיחה המהירה במסירות מנועים חדשים, ההשקעות, האינפלציה ותמהיל המכירות קיזזו חלק מהשיפור בהיקפי הפעילות.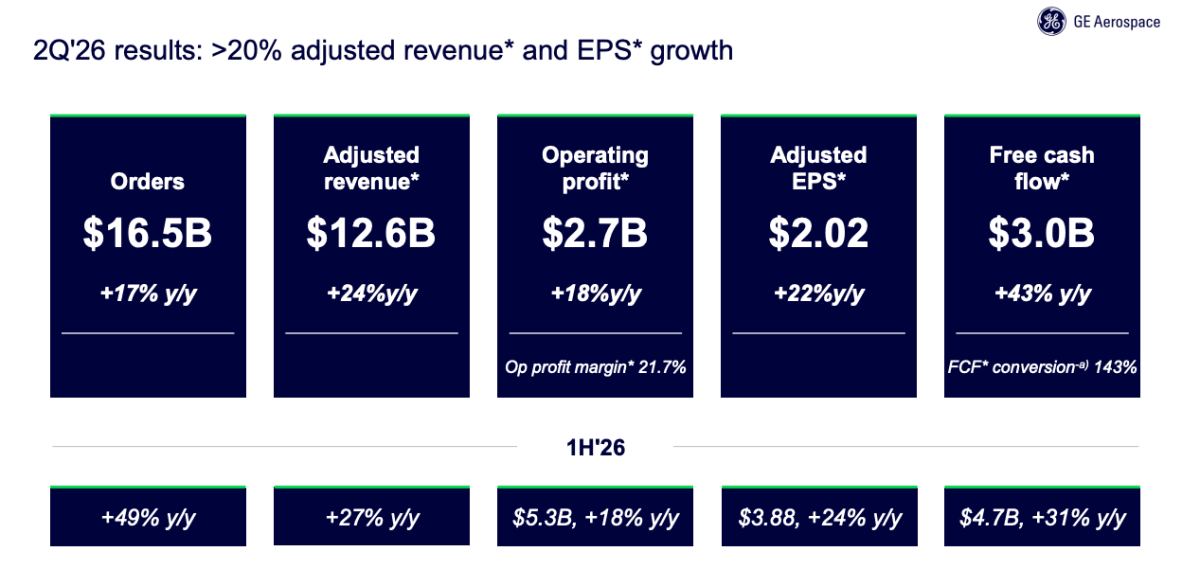
מקור: מצגת משקיעים
ההזמנות והצבר מספקים נראות לשנים קדימה
ההזמנות הכוללות הסתכמו ב-16.5 מיליארד דולר, עלייה של 17% לעומת הרבעון המקביל. במחצית הראשונה של השנה הגיעו ההזמנות לכ-39.5 מיליארד דולר, זינוק של 49%.
הצבר הכולל של GE Aerospace כבר חצה 210 מיליארד דולר. הצבר כולל מנועים חדשים, ציוד ביטחוני וחוזי שירות ארוכי טווח, ולכן הוא מספק לחברה נראות גבוהה יחסית להכנסות העתידיות.
עם זאת, צבר גדול אינו מבטיח הכרה מיידית בהכנסות. יכולתה של החברה לעמוד בביקוש תלויה גם בשיפור שרשרת האספקה, בזמינות רכיבים ובקצב העלאת כושר הייצור.
פעילות השירותים ממשיכה להוביל את הצמיחה
חטיבת המנועים האזרחיים והשירותים, Commercial Engines & Services, רשמה הכנסות של 9.73 מיליארד דולר, עלייה של 27% לעומת השנה שעברה. ההזמנות בחטיבה עלו ב-18% ל-12.93 מיליארד דולר.
הכנסות השירותים צמחו ב-26%, כאשר ההכנסות מביקורי מנועים במרכזי התחזוקה עלו ב-25% ומכירות החלפים צמחו ביותר מ-25%. במקביל, הכנסות ממכירת ציוד עלו ב-30%, הודות לעלייה של 26% במספר היחידות שנמסרו.
מסירות מנועי LEAP גדלו ב-24% ברבעון וב-41% במחצית הראשונה של השנה.
הרווח התפעולי של החטיבה עלה ב-20% ל-2.66 מיליארד דולר, אך שיעור הרווח ירד ל-27.3%, לעומת 28.9% ברבעון המקביל. הירידה נבעה בעיקר מהעלייה במסירת מנועים חדשים, הנמכרים בדרך כלל בשולי רווח נמוכים יותר מהפעילות החוזרת של שירותים וחלפים.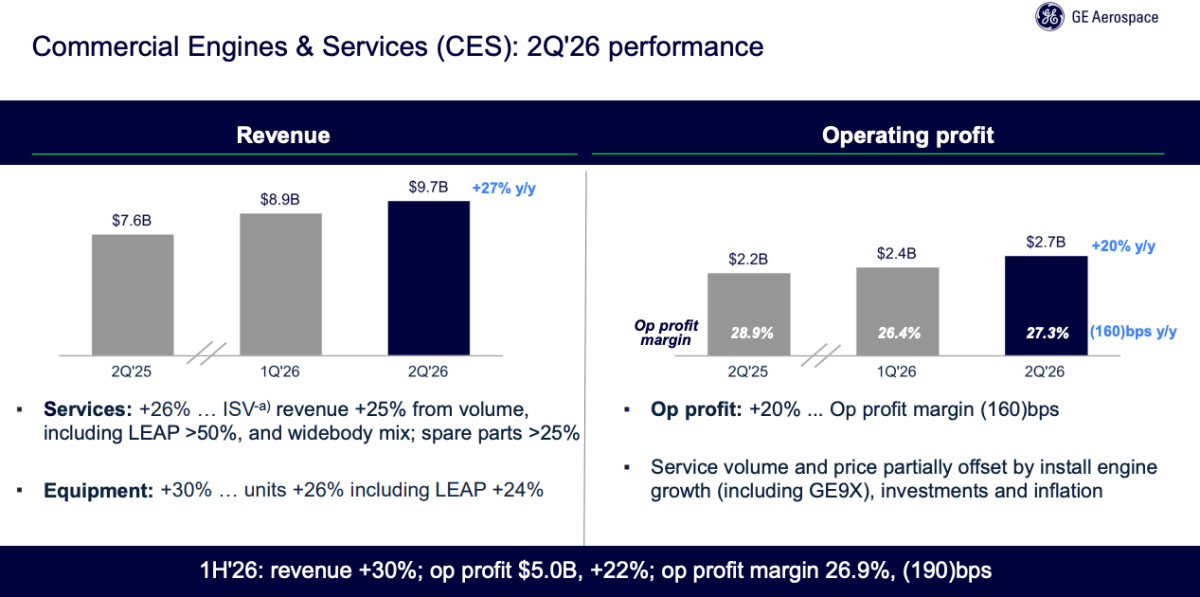
מקור:מצגת משקיעים
בסיס המנועים המותקן יוצר מנוע הכנסות חוזרות
הנקודה המרכזית במודל העסקי של GE Aerospace היא הקשר בין מכירת מנוע חדש לבין הכנסות השירותים העתידיות. מנוע תעופתי דורש לאורך חייו תחזוקה, בדיקות, שיפוצים והחלפת רכיבים, ולכן כל גידול בבסיס המנועים המותקן עשוי לייצר הכנסות במשך עשרות שנים.
החברה דיווחה על תפוקת שיא של ביקורי מנועים פנימיים במרכזי התחזוקה, לצד קיצור זמני הטיפול בכשבוע מאז סוף 2025. בנוסף, GE מרחיבה את כושר התחזוקה של מנועי LEAP, כאשר הבסיס המותקן שלהם צפוי ליותר מהכפיל את עצמו עד סוף העשור.
המשמעות היא שהעלייה הנוכחית במסירות עשויה ללחוץ זמנית על שיעורי הרווח, אך במקביל היא מרחיבה את בסיס הנכסים שממנו החברה תוכל לייצר בעתיד הכנסות שירות רווחיות יותר.
הפעילות הביטחונית ממשיכה לצמוח
חטיבת Defense & Propulsion Technologies רשמה הכנסות של 3.44 מיליארד דולר, עלייה של 16%, והזמנות של 4.14 מיליארד דולר, עלייה של 12%.
הרווח התפעולי של החטיבה עלה ב-18% ל-475 מיליון דולר, ושיעור הרווח התפעולי השתפר מעט ל-13.8%. הצמיחה הגיעה הן מפעילות השירותים והן ממסירת ציוד, כאשר מספר היחידות שנמסרו עלה ב-7%.
GE דיווחה גם על חוזים חדשים במנועים צבאיים ועל המשך פיתוח טכנולוגיות הנעה מתקדמות. הפעילות הביטחונית קטנה יותר מהפעילות האזרחית, אך היא מספקת פיזור עסקי וחוזים ארוכי טווח מול ממשלות ויצרניות מטוסים.
תזרים המזומנים זינק ב-43%
התזרים מפעילות שוטפת הסתכם ב-3.26 מיליארד דולר, עלייה של 39%. תזרים המזומנים החופשי הגיע ל-3.03 מיליארד דולר, עלייה של 43% לעומת הרבעון המקביל.
במחצית הראשונה של 2026 ייצרה החברה תזרים חופשי של 4.69 מיליארד דולר, עלייה של 31%.
השיפור בתזרים מחזק את יכולתה להשקיע בהרחבת כושר הייצור ובטכנולוגיות חדשות, לצד רכישה עצמית של מניות והחזר הון לבעלי המניות.
החברה העלתה את התחזית בכל המדדים המרכזיים
בעקבות התוצאות החזקות והנראות להמשך השנה, GE Aerospace העלתה את התחזית השנתית שלה.
החברה צופה כעת צמיחה גבוהה של עשרות אחוזים בודדים בהכנסות המתואמות, לעומת תחזית קודמת לצמיחה בשיעור דו-ספרתי נמוך.
תחזית הרווח התפעולי הועלתה לטווח של 10.55-10.75 מיליארד דולר, לעומת 9.85-10.25 מיליארד דולר קודם לכן.
תחזית הרווח המתואם למניה הועלתה מ-7.10-7.40 דולר ל-7.65-7.85 דולר.
תחזית תזרים המזומנים החופשי עלתה באופן משמעותי מטווח של 8-8.4 מיליארד דולר ל-8.9-9.2 מיליארד דולר.
העלאת התחזית בכל המדדים מצביעה על כך שההנהלה אינה רואה ברבעון החזק אירוע חד-פעמי, אלא תוצאה של שיפור מתמשך בביקוש, במסירות, בפעילות השירותים ובביצוע התפעולי.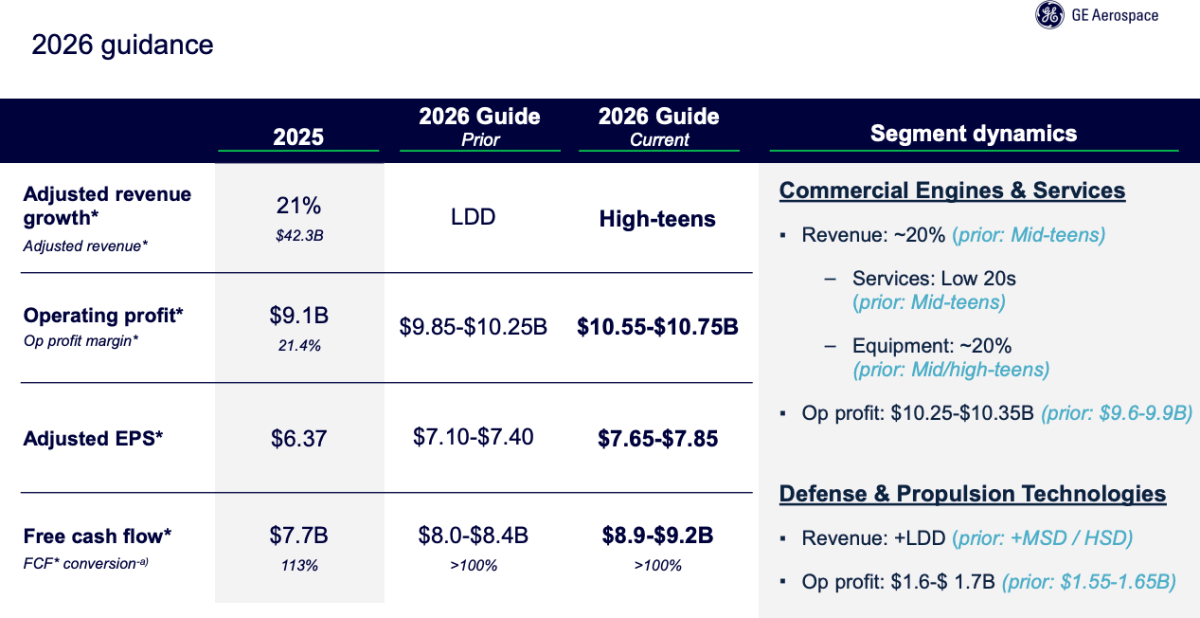
מקור: מצגת משקיעים
הסיכונים המרכזיים עדיין נמצאים בשרשרת האספקה ובשולי הרווח
האתגר המרכזי של GE Aerospace אינו מחסור בביקוש, אלא היכולת לספק את המוצרים והשירותים בקצב הנדרש.
החברה אמנם דיווחה על שיפור בקבלת רכיבים מספקים מרכזיים, אך תעשיית התעופה עדיין מתמודדת עם זמני אספקה ארוכים ומחסור בחלקים.
בנוסף, הגידול במסירות מנועים חדשים מייצר צמיחה בהכנסות, אך גם מדלל את שולי הרווח בטווח הקצר. לכן, המשקיעים יצטרכו לבחון האם GE מצליחה להגדיל את תפוקת המנועים בלי לפגוע לאורך זמן ברווחיות ובאיכות הביצוע.
השורה התחתונה
הדוח של GE Aerospace מצביע על ביקוש חזק הן בשוק התעופה האזרחי והן בשוק הביטחוני. ההכנסות, ההזמנות, הרווח למניה ותזרים המזומנים הציגו צמיחה דו-ספרתית, ופעילות השירותים ממשיכה להיות מנוע הרווח המרכזי של החברה.
הסיפור החשוב למשקיעים אינו רק העלייה במסירות המנועים, אלא ההכנסות החוזרות שצפויות להיווצר מהתחזוקה ומהחלפים לאורך חיי המנוע.
הצבר של יותר מ-210 מיליארד דולר והעלאת התחזית מספקים נראות גבוהה, בעוד שהסיכון המרכזי נותר היכולת לעמוד בביקוש ולשמור על שולי הרווח בתקופת הרחבת הייצור.
UnitedHealth מציגה התאוששות ברווחיות ומעלה את התחזית השנתית
ענקית ביטוחי הבריאות והשירותים הרפואיים UnitedHealth Group (UNH) פרסמה דוח חזק לרבעון השני של 2026, עם שיפור חד ברווח התפעולי, ירידה משמעותית ביחס ההוצאות הרפואיות והעלאת התחזית לשנת 2026.
הדוח חשוב במיוחד משום ש-UnitedHealth נחשבת לאחת החברות המשפיעות ביותר בענף הבריאות בארצות הברית. פעילותה משלבת את חברת הביטוח UnitedHealthcare ואת קבוצת השירותים הרפואיים Optum, ולכן תוצאותיה מספקות תמונת מצב רחבה על שוק ביטוחי הבריאות, שירותי הרפואה, בתי המרקחת וניהול העלויות הרפואיות בארה"ב.
לאחר תקופה שבה הענף כולו התמודד עם עלייה חדה בעלויות הטיפול הרפואי ועם לחץ על הרווחיות, המשקיעים ביקשו לראות האם צעדי ההתייעלות והתמחור מחדש של החברה כבר מתחילים לבוא לידי ביטוי בתוצאות.
הרווח התפעולי זינק למרות הכנסות יציבות
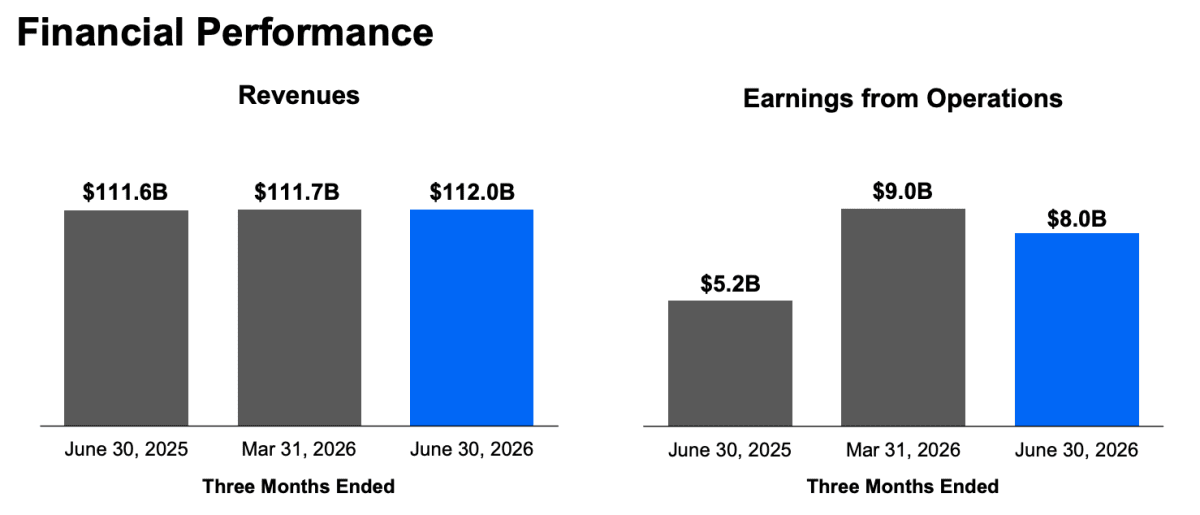
UnitedHealth רשמה ברבעון השני הכנסות של 112.0 מיליארד דולר, לעומת 111.6 מיליארד דולר ברבעון המקביל' צמיחה מתונה של כ-0.4%.
לעומת זאת, הרווח מפעילות (Operating Earnings) זינק ל-8.0 מיליארד דולר, לעומת 5.2 מיליארד דולר שנה קודם לכן. הרווח הנקי למניה עמד על 6.04 דולר, בעוד שהרווח המתואם למניה הסתכם ב-6.38 דולר.
הפער בין קצב הצמיחה בהכנסות לבין הזינוק ברווחיות מעיד שהשיפור ברבעון הגיע בעיקר מהתייעלות תפעולית, תמחור טוב יותר של הפוליסות וניהול יעיל יותר של העלויות הרפואיות, ולא מגידול חד בהיקף הפעילות.
מקור: דו״ח רבעוני UNH
יחס ההוצאות הרפואיות השתפר משמעותית
אחד הנתונים החשובים ביותר בדוח של חברת ביטוח בריאות הוא (Medical Care Ratio (MCR - שיעור הפרמיות שמשמש בפועל למימון טיפולים רפואיים.
ברבעון השני עמד היחס על 86.7%, לעומת 89.4% ברבעון המקביל. מדובר בשיפור משמעותי המעיד כי חלק קטן יותר מהכנסות הפרמיות הופנה לתשלום תביעות רפואיות, ולכן נותר מרווח גבוה יותר לרווחיות החברה.
לדברי החברה, השיפור נבע משילוב של תמחור מדויק יותר של הפוליסות, שינויים בתמהיל המבוטחים, יוזמות לניהול טוב יותר של העלויות הרפואיות ופיתוח מוצרי ביטוח חדשים. בנוסף, החברה נהנתה מפיתוח חיובי של עתודות רפואיות בהיקף של כ-860 מיליון דולר, שתרם אף הוא לשיפור היחס.
מבחינת המשקיעים, זהו כנראה הנתון החשוב ביותר בדוח, משום שהוא מאותת כי הלחץ שאפיין את ענף ביטוחי הבריאות בשנתיים האחרונות מתחיל להתמתן.
UnitedHealthcare ו-Optum ממשיכות לצמוח
UnitedHealthcare, חטיבת הביטוח של הקבוצה, המשיכה להרחיב את פעילותה ושירתה בסוף הרבעון 48.5 מיליון מבוטחים.
החטיבה רשמה הכנסות של 86 מיליארד דולר ורווח תפעולי של למעלה מ-3.9 מיליארד דולר, עם שיעור רווחיות של 4.6%.
במקביל, קבוצת Optum המשיכה להוות מנוע צמיחה מרכזי עבור החברה.
החטיבה, הכוללת שירותי בריאות, בתי מרקחת, מערכות מידע רפואיות וניהול נתונים, תמכה ביותר מ-120 מיליון מטופלים והניבה הכנסות של 65.7 מיליארד דולר ורווח תפעולי של כ-4 מיליארד דולר.
שיעור הרווחיות של Optum השתפר בכ-160 נקודות בסיס לעומת השנה שעברה.
הנתונים ממחישים כי UnitedHealth כבר אינה רק חברת ביטוח. בשנים האחרונות היא בנתה פלטפורמת שירותי בריאות רחבה, המאפשרת לה ליהנות ממספר מקורות הכנסה לאורך שרשרת הערך של מערכת הבריאות.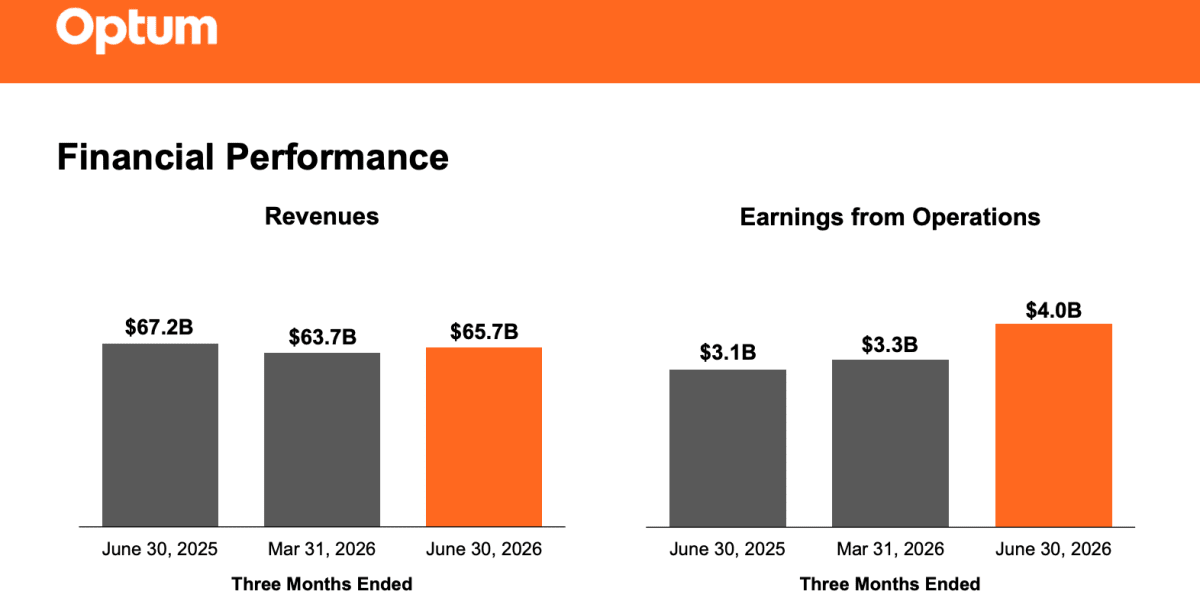
מקור: דו״ח רבעוני UNH
התזרים והמאזן ממשיכים להתחזק
תזרים המזומנים מפעילות שוטפת הסתכם ברבעון ב-11.1 מיליארד דולר - כמעט פי 1.9 מהרווח הנקי. החברה ציינה כי התזרים הושפע גם מעיתוי קבלת תשלומים ממשלתיים, אך שיקף גם שיפור בביצועים התפעוליים ובניהול ההון החוזר.
יחס החוב להון ירד ל-41.2%, לעומת 44.1% שנה קודם לכן, והחברה המשיכה בתוכנית החזר ההון לבעלי המניות עם רכישה עצמית של מניות בהיקף של כ-4 מיליארד דולר עד אמצע יולי.
הנהלת החברה צופה רכישות עצמיות של לפחות 5 מיליארד דולר במהלך השנה.
החברה העלתה את התחזית לשנת 2026
בעקבות התוצאות החזקות, UnitedHealth העלתה את התחזית לשנת 2026.
כעת החברה צופה רווח נקי של 18.45-18.95 דולר למניה, לעומת תחזית קודמת של מעל 17.10 דולר למניה. תחזית הרווח המתואם הועלתה ל 19.50-20.00 דולר למניה, לעומת תחזית קודמת של מעל 17.75 דולר.
גם התחזיות התפעוליות שופרו:
הרווח התפעולי של הקבוצה צפוי לעלות ליותר מ-25.45 מיליארד דולר, תזרים המזומנים מפעילות צפוי להגיע לכ-24 מיליארד דולר ויחס ההוצאות הרפואיות השנתי צפוי לעמוד על 88.1% ±25 נקודות בסיס, לעומת תחזית קודמת של 88.8%.
העלאת התחזית בכל המדדים המרכזיים מעידה כי הנהלת החברה מעריכה שהשיפור ברבעון אינו חד-פעמי, אלא צפוי להימשך גם במחצית השנייה של השנה.
הסיכונים עדיין קיימים
למרות השיפור, החברה ממשיכה לפעול בענף המאופיין ברגולציה גבוהה ובשינויים תכופים במדיניות הבריאות בארצות הברית.
בנוסף, חלק מהשיפור ביחס ההוצאות הרפואיות נבע מפיתוח חיובי של עתודות רפואיות, ולכן המשקיעים יעקבו האם החברה תצליח לשמר את רמת הרווחיות גם ללא תרומה דומה ברבעונים הבאים.
גם המשך העלייה בעלויות הטיפול הרפואי, שינויים רגולטוריים או לחץ פוליטי על מחירי שירותי הבריאות עשויים להשפיע על קצב הצמיחה בעתיד.
הדוח של UnitedHealth מסמן נקודת מפנה חיובית
לאחר תקופה מאתגרת עבור ענף ביטוחי הבריאות. ההכנסות נותרו יציבות, אך הרווחיות השתפרה משמעותית בזכות ירידה ביחס ההוצאות הרפואיות, התייעלות תפעולית ושיפור בביצועי שתי חטיבות הפעילות המרכזיות.
הנקודה החשובה ביותר למשקיעים היא שהחברה לא רק הציגה רבעון חזק, אלא גם העלתה את התחזית השנתית כמעט בכל המדדים המרכזיים. אם מגמת השיפור בעלויות הרפואיות תימשך גם במחצית השנייה של השנה, UnitedHealth עשויה לחזור למסלול של צמיחה יציבה יותר, לאחר תקופה שבה הרווחיות הייתה תחת לחץ.