איראן עשירה בנפט אבל האזרחים שלה מתרוששים דרך המטבע
16.7.2026

בקצרה
- הריאל האיראני חווה קריסה דרמטית, כאשר שער הדולר בשוק החופשי זינק מכ-80 אלף לכ-190 אלף טומאן לדולר, מה שגרם לשחיקה של יותר ממחצית מכוח הקנייה של חסכונות במטבע המקומי והפך את האזרחים לעניים יותר באופן משמעותי.
- קריסת המטבע באיראן מזינה מעגל אינפלציוני הרסני, שבו פיחות מוביל לעליית מחירים, פוגע באמון במטבע, מגדיל את הביקוש לדולר ומחליש שוב את הריאל, מה שמעביר את המשבר הכלכלי ישירות אל משקי הבית דרך התייקרות מזון, תרופות ומוצרי יסוד.
- האינפלציה באיראן הגיעה לרמות חסרות תקדים, כאשר מדד המחירים לצרכן עלה ב-88.6% בין מאי ליוני 2026 לעומת השנה הקודמת, נתון המצביע על אחת מתקופות האינפלציה הקשות ביותר בעשורים האחרונים ומשמעותו שחיקה דרמטית בכוח הקנייה של האזרחים.
- קרן המטבע הבינלאומית צופה לאיראן אינפלציה ממוצעת של כ-68.9% בשנת 2026, לצד התכווצות בתוצר הריאלי, שילוב קשה במיוחד הפוגע במשקי הבית הן מיוקר המחיה והן מהיחלשות מקורות ההכנסה והתעסוקה, למרות היותה מדינה עשירה בעתודות נפט וגז.
איראן מחזיקה באחד ממאגרי הנפט הגדולים בעולם, אבל עבור האזרח האיראני הנתון החשוב ביותר הוא לא מחיר החבית, אלא כמה ריאל צריך כדי לקנות דולר אחד. קריסת המטבע מזינה אינפלציה, מוחקת משכורות וחסכונות, וממחישה למה משקיעים בוחנים את המטבע של מדינה עוד לפני שהם מסתכלים על התמ״ג שלה.
בכל פעם שהמתיחות מול איראן עולה, השווקים בעולם מסתכלים כמעט באופן אוטומטי על מחיר הנפט.
האם אספקת הנפט תיפגע? האם נתיבי השיט במפרץ הפרסי ייסגרו? האם מחיר הדלק יעלה? ומה תהיה ההשפעה על האינפלציה בישראל, בארה״ב ובאירופה?
אלה שאלות חשובות, אבל בתוך איראן עצמה האזרחים מסתכלים על מספר אחר לגמרי כי הם לא בודקים רק כמה עולה חבית נפט, אלא כמה ריאל צריך כדי לקנות דולר אחד.
הגרף שלפניכם מספר את הסיפור היטב.
בתוך תקופה קצרה שער הדולר בשוק החופשי זינק מאזור של כ-80 אלף ל-190 אלף טומאן לדולר, המקבילים לכ-800 אלף עד 1.9 מיליון ריאל כלומר, כאשר בגרפים או ברחוב האיראני מדברים על 190 אלף, בדרך כלל משתמשים בטומאן, יחידת החישוב היומיומית ששווה לעשרה ריאל.
במילים פשוטות, מי שהחזיק את חסכונותיו במטבע המקומי גילה שכוח הקנייה שלהם מול הדולר נחתך ביותר ממחצית.
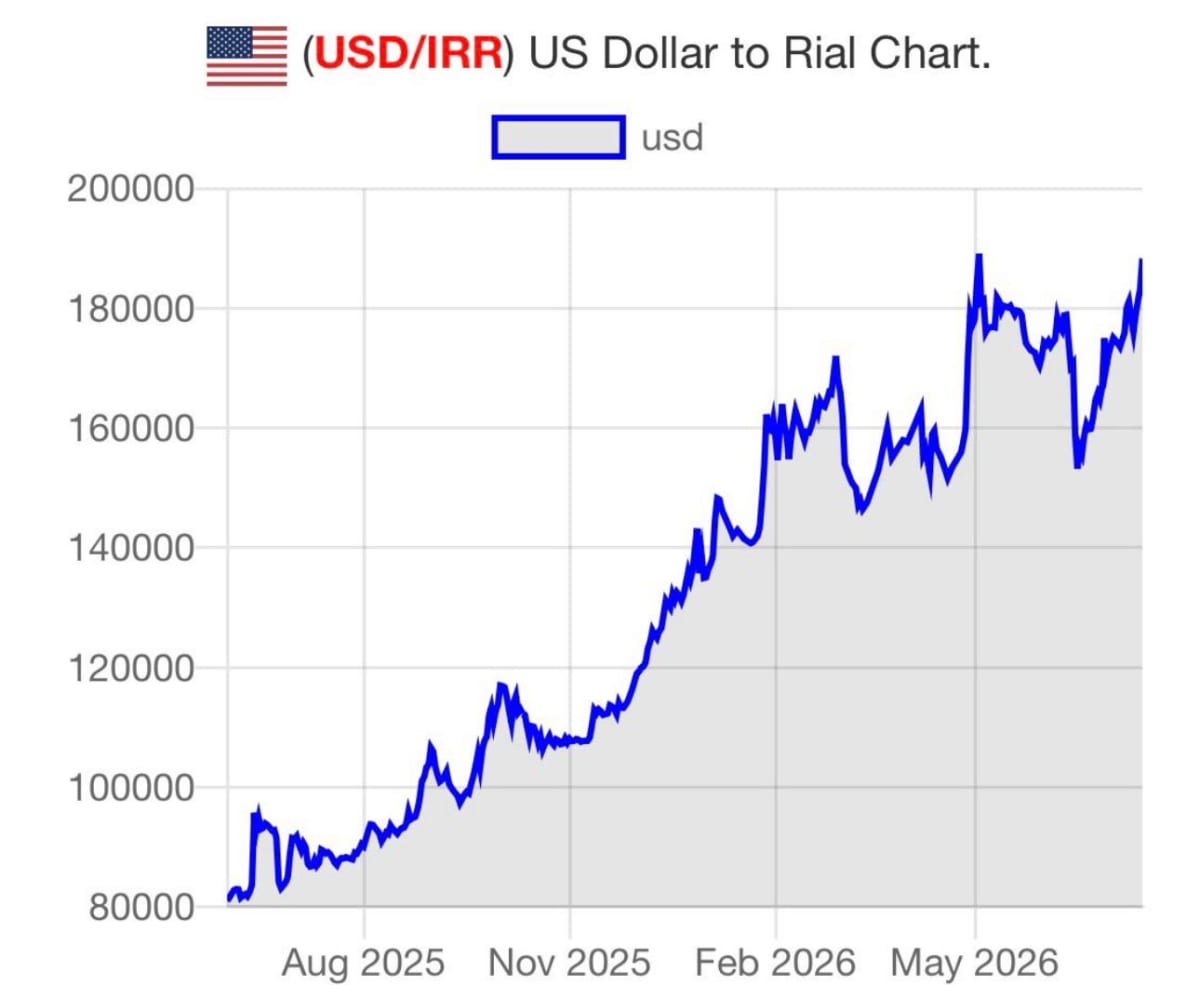
זו מכונה כלכלית שמייקרת מזון, תרופות, ציוד רפואי, מכשירי חשמל, חומרי גלם ותחבורה, ומעבירה את המשבר ממסכי המסחר ישירות אל המטבח של המשפחה האיראנית.
מה בעצם אומרת קריסה של מטבע?
נניח שמשפחה איראנית מרוויחה 300 מיליון ריאל בחודש.
כאשר דולר אחד שווה מיליון ריאל, המשכורת שלה שווה באופן תאורטי כ-300 דולר.
כאשר הדולר מזנק ל-1.9 מיליון ריאל, אותה משכורת שווה פחות מ-160 דולר.
המספר שמופיע בתלוש המשכורת לא השתנה.
המשפחה עדיין מקבלת 300 מיליון ריאל, אבל היכולת שלה לרכוש מוצרים שמחירם מושפע מהדולר נשחקה כמעט בחצי.
זו הנקודה החשובה ביותר בהבנת משבר מטבע, אנשים לא חייבים להפסיד כסף בחשבון הבנק כדי להפוך לעניים יותר, מספיק שהכסף שלהם קונה פחות.
באיראן, שבה חלק מהמוצרים מיובאים וחלק גדול מהייצור המקומי תלוי בציוד, רכיבים וחומרי גלם מחו״ל, היחלשות הריאל חודרת כמעט לכל שרשרת האספקה.
כך נוצר מעגל:
פיחות במטבע מוביל לעליית מחירים, עליית המחירים פוגעת באמון במטבע, אובדן האמון מגדיל את הביקוש לדולר, והביקוש לדולר מחליש שוב את המטבע.
זהו אחד המעגלים המסוכנים ביותר בכלכלה, מפני שבשלב מסוים גם הציפייה לעליית מחירים הופכת בעצמה לגורם שמעלה אותם.
בעל חנות לא חייב להמתין שהספק יעלה את המחיר.
אם הוא מעריך שבעוד שבועיים יהיה קשה יותר ויקר יותר לחדש את המלאי, הוא עשוי להעלות את המחיר כבר היום.
עובדים דורשים תוספות שכר כדי להתמודד עם ההתייקרויות, עסקים מעלים מחירים כדי לממן את תוספות השכר, הממשלה נדרשת להגדיל סובסידיות ותשלומים לציבור ואם ההוצאות האלה ממומנות באמצעות הגדלת הגירעון והיצע הכסף, הלחץ האינפלציוני מתחזק עוד יותר.
לפי נתוני המרכז הסטטיסטי של איראן שפורסמו במקור שהעלית, מדד המחירים בתקופה שבין 22 במאי ל-21 ביוני 2026 היה גבוה ב-88.6% לעומת התקופה המקבילה שנה קודם.
המשמעות היא שסל מוצרים שעלה 100 יחידות כסף שנה קודם דרש כעת כמעט 189 יחידות.
הבנק המרכזי האיראני הציג אומדן מעט נמוך יותר של 83.1%, אך שני הגופים מצביעים על אותה תמונה, אחת מתקופות האינפלציה הקשות שחוותה איראן בעשורים האחרונים.
קרן המטבע הבינלאומית צופה לאיראן אינפלציה ממוצעת של כ-68.9% ב-2026, לצד התכווצות בתוצר הריאלי. כלומר, לא רק שהמחירים עולים במהירות, גם היקף הפעילות הכלכלית צפוי להצטמצם.
זהו שילוב קשה במיוחד שבו משקי הבית נפגעים גם מיוקר המחיה וגם מהיחלשות מקורות ההכנסה והתעסוקה.
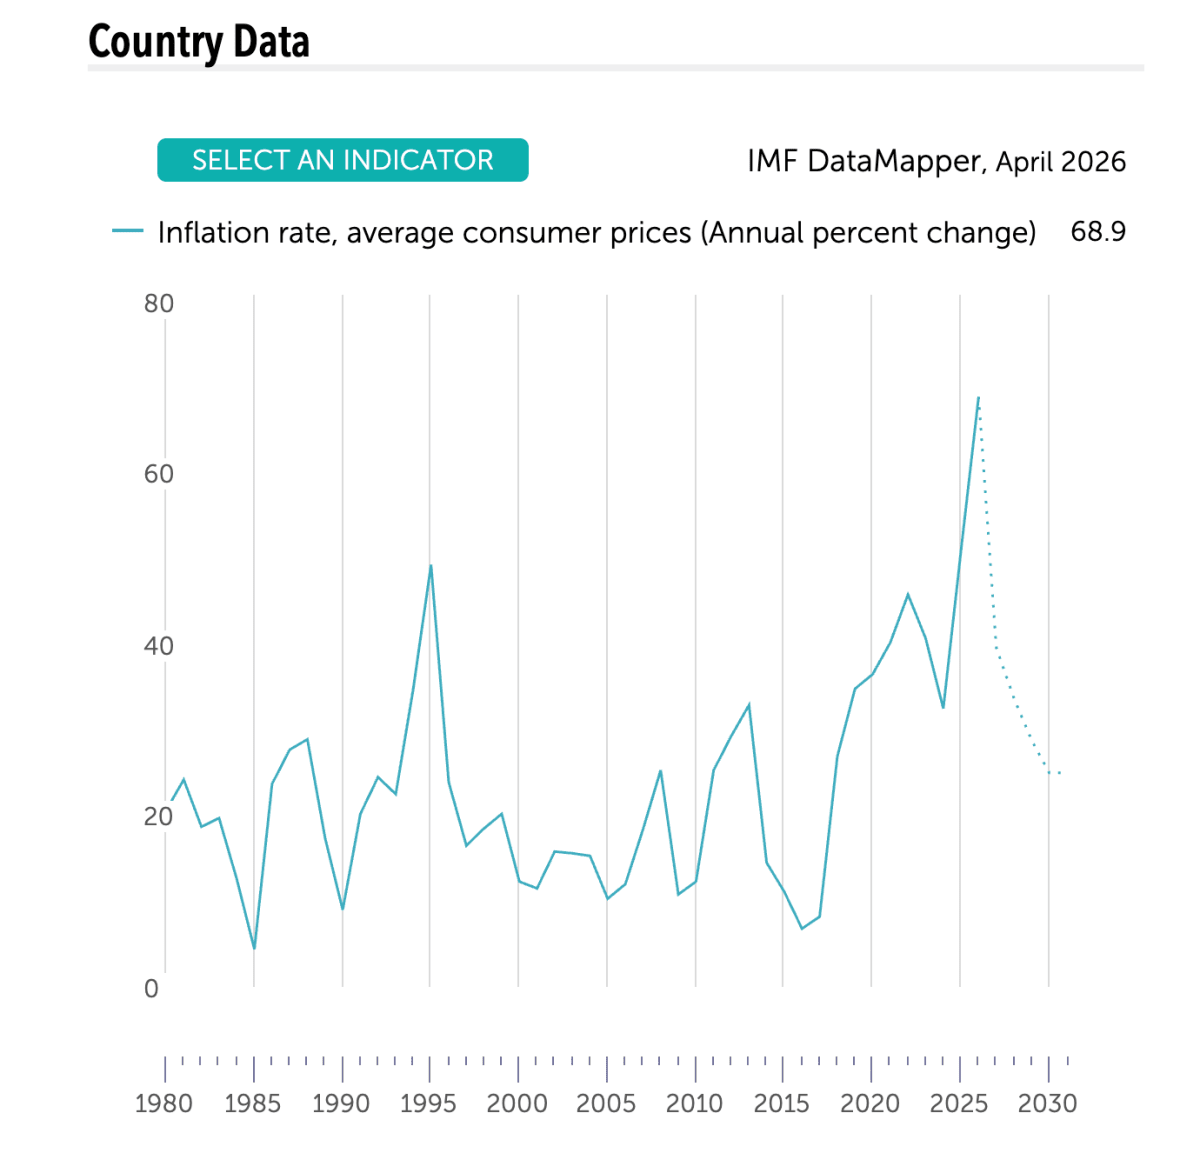
גרף המראה את עליית האינפלציה באיראן.
מקור: imf.org
איך מדינה עשירה בנפט מגיעה למצב כזה?
איראן מדורגת בין המדינות בעלות עתודות הנפט והגז הגדולות בעולם.
לפי הבנק העולמי, היא מחזיקה בעתודות הגז הטבעי השניות בגודלן ובעתודות הנפט המוכחות הרביעיות בגודלן.
למרות גיוון מסוים בכלכלה, הפעילות הכלכלית והכנסות הממשלה עדיין תלויות במידה רבה בהכנסות מהידרוקרבונים.
לכן עולה שאלה מתבקשת, אם איראן יושבת על כמויות עצומות של נפט וגז, מדוע המטבע שלה קורס?
התשובה היא שמשאב טבע אינו שווה הרבה אם קשה למכור אותו בחופשיות, לקבל את התמורה, להעביר אותה דרך המערכת הבנקאית ולהשתמש בה כדי לייצב את הכלכלה.
הסנקציות מגבילות את שוקי היצוא של איראן, מייקרות את העסקאות ומקשות על גישה למערכת הפיננסית העולמית.
הגישה המוגבלת ליתרות מטבע חוץ מפחיתה את יכולתו של הבנק המרכזי לספק דולרים לשוק ולבלום את היחלשות הריאל.
הבנק העולמי כבר הצביע בעבר על כך שהגישה המוגבלת ליתרות מט״ח בעקבות הסנקציות הובילה לפיחות חד ולעלייה באינפלציה.
במקביל, איראן מתמודדת עם גירעונות תקציביים, חוסר איזון מוניטרי, השקעות זרות חלשות, אי-ודאות עסקית והוצאות ממשלתיות גבוהות.
כאשר ההכנסות אינן מספיקות לכיסוי ההוצאות, הממשלה נדרשת לבחור בין קיצוץ, העלאת מסים, גיוס חוב או מימון של הגירעון באמצעות המערכת הבנקאית והרחבת כמות הכסף.
כאשר יותר ריאלים רודפים אחרי כמות מוגבלת של מוצרים ודולרים, ערכו של כל ריאל נשחק.
בגרף מטה תראו כמה הדולר התחזק מול הריאל האירני, ובגרף הקטן מטה תראו את הנפט שהתחזק ביחס מאוד מאוד קטן למטבעות.
כמובן שהדבר הזה יוצא פער ומסביר למה עליית ערך הנפט לא השפיע על הכלכלה האירנית!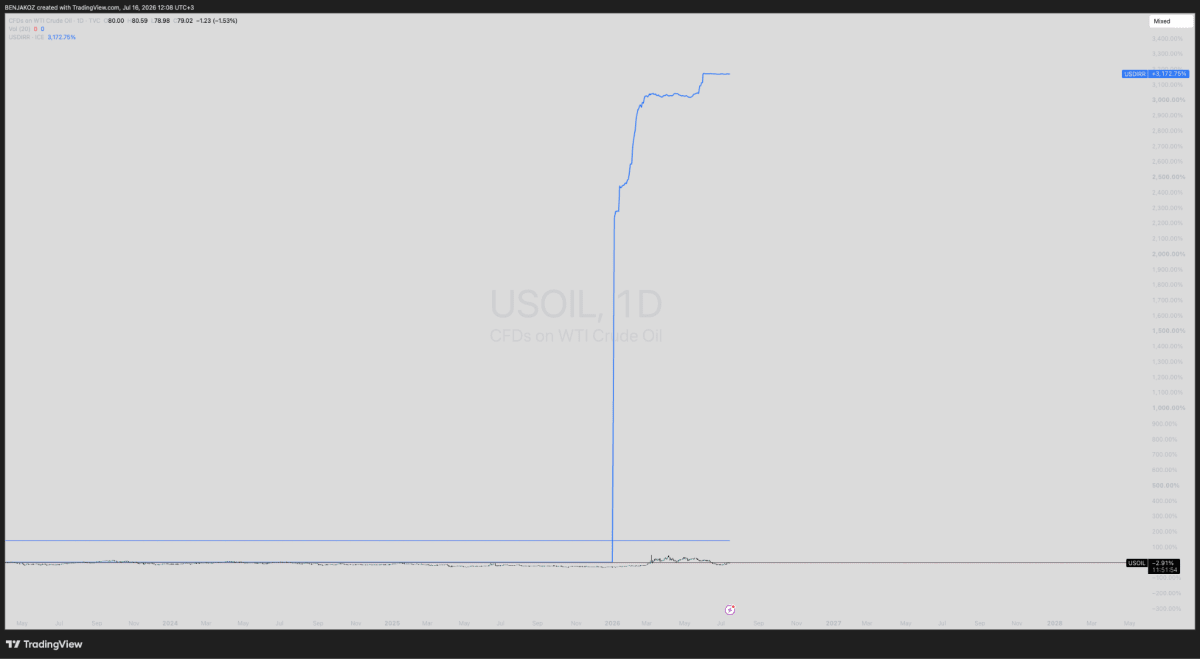
מקור: tradingview
למה משקיעים מסתכלים על המטבע לפני התמ״ג?
תמ״ג מודד את היקף הפעילות הכלכלית במדינה, אבל משקיע זר לא מקבל את התשואה שלו בתמ״ג. הוא מקבל אותה במטבע.
נניח שמשקיע זר רכש מניות של חברה מקומית, והמניה עלתה ב-30% במונחי הריאל. לכאורה מדובר בתשואה מצוינת.
אבל אם באותה תקופה הריאל איבד 50% מערכו מול הדולר, המשקיע הפסיד כסף במונחי המטבע שלו.
לדוגמה:
השקעה של 100 דולר מומרת לריאל.
המניה עולה ב-30%, ולכן שווי ההשקעה במטבע המקומי הופך ל-130 אבל המטבע המקומי נחלש ב-50%.
כאשר המשקיע ממיר את הכסף בחזרה לדולרים, הוא נשאר עם שווי של כ-65 דולר בלבד.
המניה עלתה, אבל המשקיע הפסיד 35% ולכן, לפני שמשקיעים בוחנים את קצב הצמיחה של מדינה, הם שואלים שאלות אחרות.
האם ניתן להמיר את המטבע בחופשיות? האם אפשר להוציא את הכסף מהמדינה? מה שיעור האינפלציה? האם קיימים כמה שערי חליפין? האם הבנק המרכזי אמין? ומה הסיכון שהמטבע יאבד חלק גדול מערכו?
באיראן קיים פער בין שערי חליפין רשמיים או מסובסדים לבין השער בשוק החופשי. מצב כזה מקשה על תמחור חברות, יבוא, יצוא ורווחים, ועלול ליצור עיוותים והעדפה למי שמקבל גישה לדולרים בשער נוח יותר.
עבור משקיע, חוסר הוודאות הזה יכול להיות חשוב יותר מקצב הצמיחה הרשמי.
מה קורה לבורסה כשהמטבע קורס?
בתקופות אינפלציה גבוהה, מדדי מניות מקומיים יכולים לזנק באופן חד וזה נשמע מפתיע, אבל קיימות לכך כמה סיבות.
ראשית, הציבור מחפש דרך להיפטר ממזומן שמאבד מערכו.
שנית, חברות שמוכרות סחורות, אנרגיה או מוצרים ליצוא יכולות ליהנות מעליית ההכנסות במונחי המטבע המקומי.
שלישית, כאשר מחיריהם של כל הנכסים עולים נומינלית, גם שווי החברות עשוי לעלות על הנייר.
לאחר השיפור המדיני שתואר במקור שהעלית, מדד המניות המרכזי בטהרן זינק ב-161 אלף נקודות ביום אחד ולאחר מכן בעוד 112 אלף נקודות, וחצה את רף חמשת מיליון הנקודות.
עיקר הביקוש הופנה לחברות אנרגיה ופטרוכימיה, על בסיס ציפיות לחידוש היצוא ולהקלה במגבלות, אבל משקיע צריך לשאול אם העלייה אמיתית או נומינלית.
אם מדד מניות עולה ב-80% בשנה שבה המחירים עולים ב-90%, כוח הקנייה הריאלי של המשקיע לא בהכרח השתפר ואם המטבע נחלש מול הדולר, התשואה עבור משקיע זר יכולה להיות שלילית גם כאשר מסך המסחר כולו ירוק.
לכן במדינות עם אינפלציה גבוהה אסור להסתכל רק על העלייה במדד. צריך למדוד אותה בשלושה אופנים: במטבע המקומי, בניכוי האינפלציה, ובמונחי דולר.
האם אפשר לעצור את הקריסה?
כדי לייצב מטבע לא מספיק לפרסם שער רשמי חדש או להזרים דולרים לשוק למספר ימים, נדרש שינוי שמחזיר אמון.
איראן תצטרך לצמצם את הגירעון, להאט את הרחבת כמות הכסף, לשפר את עצמאות ואמינות הבנק המרכזי, לפשט את מערכת שערי החליפין, להגדיל את הגישה למטבע זר וליצור סביבה שבה עסקים ומשקיעים מסוגלים לתכנן לטווח ארוך.
הקלה בסנקציות יכולה לספק חמצן באמצעות גידול ביצוא, גישה ליתרות מט״ח ושיפור בפעילות המסחר, אבל גם הסכם מדיני אינו מטה קסמים.
סיום עימות צבאי אינו מבטיח מיד שגשוג כלכלי, מפני שחלק גדול מהבעיות נוצרו עוד קודם ונובע מחוסר איזון מבני עמוק.
כדי שהריאל יתייצב לאורך זמן, הציבור צריך להאמין שגם בעוד שנה ערך הכסף שלו לא יימחק, וזה הרבה יותר קשה משינוי זמני במסך חלפנות.
כשאנחנו מסתכלים על איראן מבחוץ, אנחנו רואים מעצמת נפט
האזרח האיראני רואה משכורת שנשחקת, סל קניות שמתייקר, חסכונות שמאבדים מערכם ומחיר דולר שמשתנה בכל פעם שהמתיחות באזור עולה.
מחיר הנפט חשוב לאיראן משום שהוא משפיע על ההכנסות של המדינה, אבל שער הריאל חשוב לאזרח משום שהוא משפיע על החיים עצמם.
הנפט יכול להכניס דולרים אבל הוא לא יכול לבדו לייצר אמון, לעצור הדפסת כסף, לתקן גירעון, להסיר סנקציות או לשכנע משפחה להחזיק את חסכונותיה בריאל והשיעור הזה אינו מוגבל לאיראן.
משקיע יכול לבחור חברה טובה, מדד מצליח או כלכלה צומחת, ועדיין לגלות שהמטבע פעל נגדו.
לכן משקיעים מקצועיים מסתכלים על שער החליפין, האינפלציה, אמינות הבנק המרכזי ויכולת העברת הכסף עוד לפני שהם מתרשמים מנתון התמ״ג כי בסוף, כלכלה אינה נמדדת רק בכמה היא מייצרת, היא נמדדת גם בשאלה כמה מהערך הזה נשאר בכיס של האדם שמחזיק במטבע שלה.