ESG בנדל״ן המניב בישראל, השקעה שמייצרת תשואה או בעיקר תעודת הצטיינות
15.7.2026

בקצרה
- השקעות ב-ESG בנדל"ן המניב בישראל אינן רק תדמיתיות, אלא בעלות פוטנציאל כלכלי משמעותי, שכן מבנים אחראים לכשליש מצריכת האנרגיה העולמית, ולכן כל חיסכון באחוזים בודדים הופך לבעל משמעות כלכלית וסביבתית גדולה, המשפיעה ישירות על שורת הרווח.
- תקן הבנייה הירוקה 5281 בישראל, המיושם בהדרגה על כ-90% מהבנייה החדשה, צפוי להפחית את צריכת החשמל בכ-21% ביחס לבנייה רגילה, מה שיכול לחסוך לבניין משרדים גדול כ-2.1 מיליון שקלים בשנה בהוצאות חשמל, ובכך להצדיק השקעה משמעותית בשדרוג הנכס.
- יעילות תפעולית בנכסי נדל"ן מניב, באמצעות החלפת מערכות מיזוג, התקנת תאורת LED וניהול דיגיטלי של צריכת חשמל, מפחיתה באופן משמעותי את ההוצאות השוטפות לאורך שנים, מה שחשוב במיוחד בתקופה של עלייה במחירי החשמל ועלויות התחזוקה, ומשפר את צפיות ההוצאות התפעוליות.
- נכסים בעלי ביצועים סביבתיים טובים נהנים מ"פרמיה ירוקה" בשכר הדירה או בשווי הנכס, שכן חברות בינלאומיות ובנקים נדרשים לעמוד ביעדי הפחתת פליטות, ולכן הן מוכנות לשלם יותר עבור משרדים בבניינים ירוקים, מה שמעלה את התשואה למשקיעים בנכסים אלו.
זכייתה של קבוצת עזריאלי בדירוג פלטינה+ של מעלה מעניקה הזדמנות טובה לחזור לאחת השאלות המעניינות ביותר בענף הנדל״ן המניב: האם השקעות בקיימות באמת מייצרות ערך כלכלי, או שהן בעיקר מייצרות כותרות טובות, דוחות מעוצבים ותדמית חיובית מול הציבור ושוק ההון?
דירוג מעלה עצמו בוחן אחריות תאגידית בשורה רחבה של תחומים, ולא רק את הביצועים הסביבתיים של החברה.
בדירוג לשנת 2025 השתתפו 160 חברות, והוא הורכב מכ-200 קריטריונים שונים, לכן דירוג גבוה הוא בהחלט סימן לכך שחברה משקיעה בניהול אחריות תאגידית מסודר, אבל הוא אינו הוכחה לכך שכל שקל שהושקע ב-ESG חזר לחברה דרך עלייה בשכר הדירה, ירידה בהוצאות או שיפור בשווי הנכסים.
וזה בדיוק ההבדל שחשוב להבין.
עבור משקיע, עצם קבלת הדירוג היא לא הסיפור המרכזי.
השאלות החשובות באמת הן האם מבנים ירוקים מצליחים לשמור על שיעורי תפוסה גבוהים יותר, האם שוכרים מוכנים לשלם עליהם יותר, האם מערכות חסכוניות מפחיתות באופן משמעותי את הוצאות התפעול, והאם הבנקים באמת מעניקים לחברות ירוקות מימון זול יותר.
במילים פשוטות, האם ESG עובר מהמצגת לדוח הרווח וההפסד?
למה הנדל״ן נמצא במרכז הוויכוח?
ענף הנדל״ן הוא אחד המקומות שבהם קיימות יכולה להפוך מהר יחסית ממושג מופשט למספר כלכלי.
לפי הערכות בינלאומיות, מבנים ותהליך הקמתם אחראים לכשליש מצריכת האנרגיה העולמית ולחלק דומה מפליטות הפחמן.
המשמעות היא שמבנה אינו רק נכס שמייצר הכנסות משכירות, אלא מערכת גדולה שצורכת חשמל, מים, מיזוג, תאורה ותחזוקה כמעט בכל שעה שבה הוא פועל.
הגרף הבא ממחיש מדוע הנושא הפך לאחד האתגרים הגדולים של ענף הנדל״ן.
למרות השיפור בטכנולוגיות הבנייה וההתייעלות האנרגטית, צריכת האנרגיה של מבנים בעולם ממשיכה לעלות, בעיקר בשל הגידול במספר המבנים ובהיקף הפעילות הכלכלית.
לכן כל חיסכון של אחוזים בודדים בכל בניין הופך לבעל משמעות כלכלית וסביבתית גדולה יותר.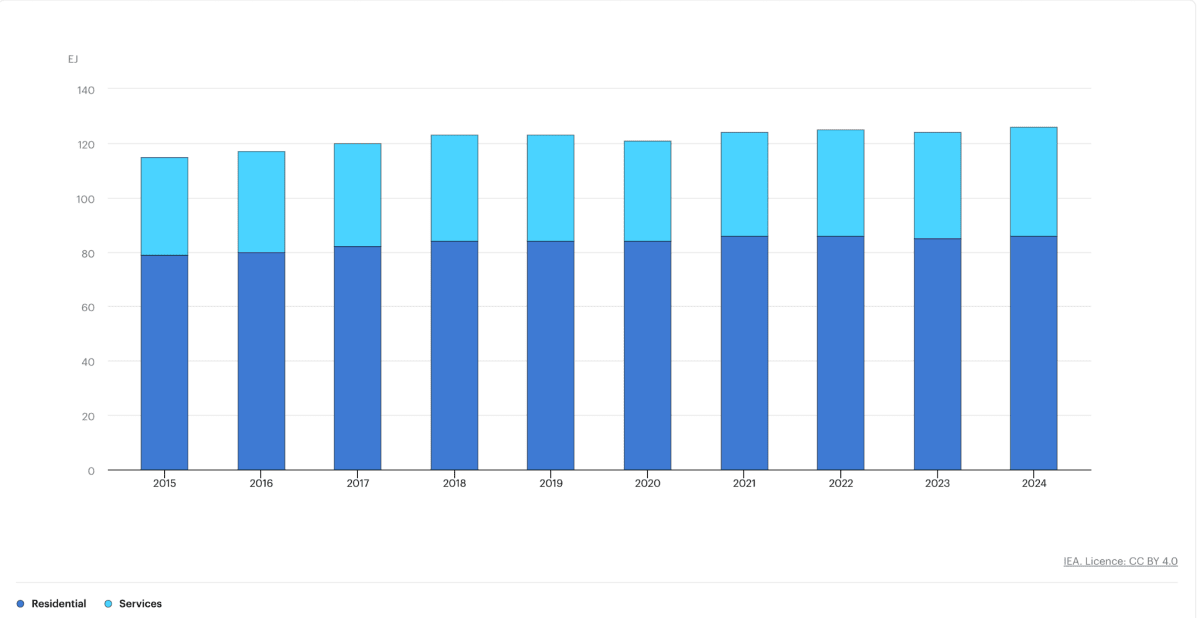
מקור: IEA
במגדל משרדים או בקניון גדול, כל שינוי קטן ביעילות התפעולית יכול להפוך לסכום משמעותי.
החלפת מערכות מיזוג ישנות, התקנת תאורת LED, שימוש בחיישנים, ניהול דיגיטלי של צריכת החשמל, אגירת אנרגיה או הצבת מערכות סולאריות על גגות וחניונים יכולים להפחית את ההוצאה השוטפת לאורך שנים.
זה חשוב במיוחד בתקופה שבה מחירי החשמל, עלויות התחזוקה ועלויות כוח האדם נמצאים במגמת עלייה. בניין שצורך פחות אנרגיה אינו רק בניין סביבתי יותר, אלא בניין שההוצאה התפעולית שלו עשויה להיות נמוכה וצפויה יותר.
בישראל, תקן הבנייה הירוקה 5281 החל להפוך בהדרגה לדרישה מחייבת במרבית הבנייה החדשה.
לפי הנתונים שמציג בנק הפועלים על בסיס הערכות המשרד להגנת הסביבה, בנייה לפי התקן עשויה להפחית את צריכת החשמל בכ-21% ביחס לבנייה רגילה.
מאז מרץ 2022 התקן מיושם בהדרגה על כ-90% מהבנייה החדשה בישראל.
המספר הזה חשוב, משום שהוא נותן לנו דרך פשוטה להבין את הפוטנציאל הכלכלי.
נניח שבניין משרדים גדול משלם עשרה מיליון שקלים בשנה על חשמל, מיזוג ומערכות נלוות.
הפחתה תיאורטית של 21% בצריכה יכולה להגיע לכ-2.1 מיליון שקלים בשנה, גם אם בפועל החיסכון נמוך יותר, בגלל אופי השימוש במבנה, שעות הפעילות או יעילות המערכות הקיימות, מדובר עדיין בסכום שיכול להצדיק השקעה משמעותית בשדרוג הנכס.
כאשר מכפילים את החיסכון הזה בעשרות נכסים ובמשך עשר או עשרים שנה, מתחילים להבין מדוע קבוצות נדל״ן גדולות מתייחסות להתייעלות אנרגטית כחלק מניהול הנכסים ולא רק כחלק ממדיניות סביבתית.
בגרף מטה ניתן לראות ניתן לראות שינוי הדרגתי בתמהיל מקורות האנרגיה, כאשר החשמל הופך לרכיב הדומיננטי ביותר, בעוד השימוש בפחם ובנפט מצטמצם.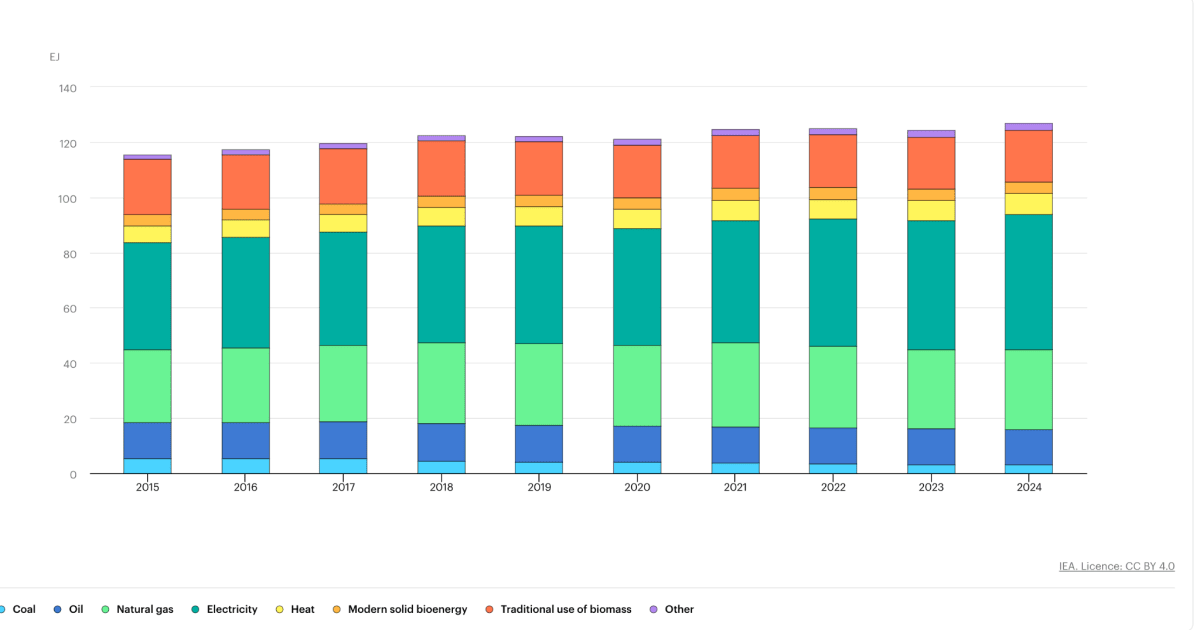
מקור: IEA
האם שוכרים באמת מוכנים לשלם יותר?
הטענה השנייה של תומכי הבנייה הירוקה היא שנכסים בעלי ביצועים סביבתיים טובים נהנים ממה שמכונה Green Premium, כלומר פרמיה ירוקה בשכר הדירה או בשווי הנכס.
ההיגיון פשוט. חברות בינלאומיות, בנקים, חברות ביטוח וחברות טכנולוגיה נדרשים בעצמם לעמוד ביעדי הפחתת פליטות ולדווח על ההשפעה הסביבתית שלהם.
כאשר הם שוכרים משרד בבניין שצורך פחות אנרגיה, משתמש בחשמל ממקורות מתחדשים או מחזיק בתקן ירוק מוכר, הם יכולים להפחית את הפליטות המיוחסות לפעילות שלהם ולשפר את נתוני הקיימות שהם מציגים למשקיעים וללקוחות.
מחקרים בינלאומיים אכן מצאו קשר בין הסמכות ירוקות לבין שכר דירה גבוה יותר.
סקירת מחקרים שבחנה את ההשפעה של תקנים ירוקים על נדל״ן מסחרי מצאה שבכ-77% מהמחקרים שנבדקו התקיים קשר חיובי ומשמעותי בין הסמכה ירוקה לבין דמי השכירות.
מחקר של CBRE שצוטט בענף מצא פרמיית שכירות של כ-3.7% בבניינים בעלי הסמכת LEED, לאחר ניסיון לנטרל הבדלים כמו מיקום, גיל הבניין ושיפוצים שבוצעו בו.
אבל כאן צריך להיזהר ממסקנה מהירה מדי.
בניינים ירוקים הם לעיתים קרובות גם בניינים חדשים יותר, איכותיים יותר ובעלי מיקום טוב יותר.
הם כוללים לובי מרשים, מערכות מתקדמות, מעליות חדשות, גישה לתחבורה ציבורית ושירותים נוספים לשוכרים, לכן קשה להפריד באופן מוחלט בין הפרמיה שמגיעה מהתכונות הירוקות לבין הפרמיה שמגיעה מכך שמדובר פשוט בנכס טוב יותר.
גם בישראל, חברה ששוכרת משרד בתל אביב תעניק בדרך כלל חשיבות גדולה יותר למיקום, לקרבה לרכבת, לאיכות הבניין ולגמישות החוזה מאשר לציון סביבתי מסוים. בניין ירוק באזור חלש לא יהפוך אוטומטית למבוקש, בדיוק כפי שבניין ישן במיקום מצוין לא יאבד ביום אחד את כל השוכרים שלו.
לכן ESG אינו מחליף מיקום טוב או ניהול איכותי. הוא פועל בעיקר כמכפיל כוח.
כאשר שני בניינים מציעים מיקום, מחיר ורמת שירות דומים, הבניין היעיל והירוק יותר יכול לקבל יתרון, בעיקר בקרב שוכרים גדולים שמסתכלים שנים קדימה.
המגמה הזו כבר ניכרת בשווקים מפותחים.
בלונדון, למשל, מנהלי חברות נדל״ן דיווחו כי קיימות הפכה לגורם מבדל משמעותי בביקוש למשרדים.
לפי נתונים שפורסמו ב-2024, רק כ-20%-23% ממלאי הבניינים בעיר עמד בסטנדרטים הסביבתיים המבוקשים, בעוד שחלק גדול מהביקוש של שוכרים התרכז דווקא באותו מלאי מוגבל.
במקביל, התחזית הצביעה על עלייה בשכר הדירה בנכסי Grade A ועל ירידה בנכסים באיכות נמוכה יותר.
התופעה הזו מלמדת על שינוי חשוב.
ייתכן שבעתיד לא יהיה רק Green Premium לבניינים ירוקים, אלא גם Brown Discount לבניינים שאינם יעילים. כלומר, השאלה לא תהיה רק כמה אפשר להרוויח מהשקעה בקיימות, אלא כמה ערך עלול להיאבד אם החברה לא תשקיע.
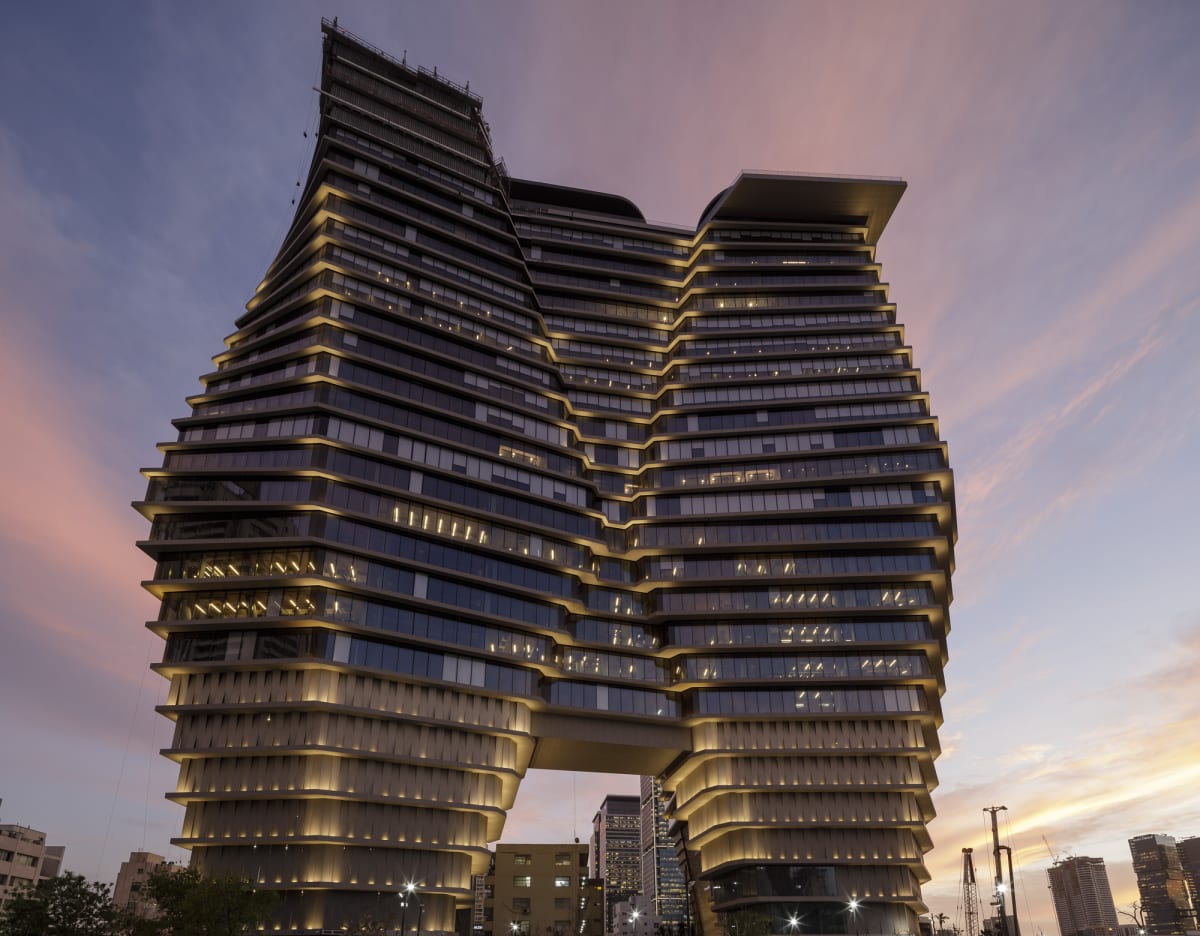
בתמונה מטה ניתן לראות את מגדל TOHA בתל אביב , בעל תקן LEED Platinum שכולל מערכות חיסכון באנרגיה, איסוף מי גשם, זיגוג מתקדם ומערכות ניהול חכמות.
מקור: ArchDaily
המספרים שמאחורי ההשקעה
כדי להבין אם השקעות ESG כדאיות, צריך להפסיק להסתכל רק על הצהרות כלליות ולבחון כל פרויקט כמו שבוחנים כל השקעה אחרת.
נניח שחברת נדל״ן משקיעה 20 מיליון שקלים בשדרוג מערכות האנרגיה של כמה נכסים.
אם השדרוג חוסך שלושה מיליון שקלים בשנה, זמן החזר ההשקעה הוא פחות משבע שנים, עוד לפני שלוקחים בחשבון עלייה אפשרית בשכר הדירה, שיפור בתפוסה או ירידה בעלויות התחזוקה.
לעומת זאת, אם אותה השקעה חוסכת רק חצי מיליון שקלים בשנה, זמן ההחזר מגיע ל-40 שנה, ובמקרה כזה ייתכן שהפרויקט נעשה בעיקר מסיבות רגולטוריות או תדמיתיות ולא משום שהוא מייצר תשואה כלכלית אטרקטיבית.
אותו היגיון חל גם על מערכות סולאריות.
חברה שמתקינה פאנלים על גגות קניונים, מרכזים לוגיסטיים או חניונים יכולה להשתמש בחשמל לצריכה עצמית, לצמצם את החשיפה לעליית תעריפי החשמל ולעיתים גם לייצר הכנסה ממכירת אנרגיה, אבל הכדאיות תלויה בגודל הגג, שעות השמש, עלויות ההתקנה, יכולת החיבור לרשת ומבנה ההסדרה.
השקעה סביבתית טובה אינה נמדדת במספר הפאנלים שהותקנו, אלא בתזרים שהם מייצרים.
זה נכון גם לגבי הפחתת פליטות.
חברות רבות מציגות יעדי הפחתה באחוזים, אבל משקיע צריך לשאול מה הייתה שנת הבסיס, האם הירידה נבעה משיפור אמיתי או מירידה זמנית בפעילות, האם הנתון מתייחס רק לפעילות הישירה של החברה, והאם נמדדה צריכת האנרגיה בפועל או רק כמות הפרויקטים שקיבלו תקן.
במילים אחרות, לא מספיק לומר שהבניין ירוק. צריך לדעת כמה חשמל הוא צורך למטר רבוע, כמה עלתה ההשקעה, כמה כסף נחסך בפועל ומהו זמן החזר ההשקעה.
ומה לגבי שיעורי התפוסה?
תפוסה היא אחד המשתנים החשובים ביותר בכל חברת נדל״ן מניב. בניין יכול להיות חדש, ירוק ומרשים, אבל אם הוא ריק, הוא אינו מייצר תשואה.
השאלה היא האם הסמכה ירוקה אכן מפחיתה את הסיכון לשטחים פנויים.
מחקרים בשווקים שונים מצביעים על כך שבניינים ירוקים נוטים ליהנות מביקוש יציב יותר, אך גם כאן קשה לקבוע שהקיימות היא הסיבה היחידה.
התועלת הכלכלית עשויה להופיע דווקא בזמני חולשה.
בתקופה שבה הביקוש למשרדים גבוה וההיצע מוגבל, כמעט כל בניין איכותי יכול להתמלא.
אולם כאשר חברות מצמצמות שטחים, עובדות במודל היברידי או מחפשות לחסוך בעלויות, השוכרים הופכים בררנים יותר.
במצב כזה נכסים איכותיים, יעילים וממוקמים היטב עשויים לשמור טוב יותר על תפוסה, בעוד שבניינים ישנים יידרשו להעניק הנחות או להשקיע סכומים גדולים בשיפוץ, לכן הערך של ESG אינו בהכרח בכך שהוא מביא תפוסה של 100% בכל מצב, אלא בכך שהוא עשוי להפחית את הסיכון לנטישה ולהתיישנות של הנכס.
מבחינת חברת נדל״ן, גם שיפור קטן יכול להיות משמעותי.
בנכס שמייצר הכנסות שנתיות של 100 מיליון שקלים, מעבר מתפוסה של 92% ל-95% יכול להוסיף, בהנחה פשוטה, כשלושה מיליון שקלים להכנסות השנתיות לפני הוצאות.
אם הביצועים הסביבתיים עוזרים לשמור על שוכר גדול אחד או לקצר את הזמן שבו שטח נשאר ריק, חלק מההשקעה כבר יכול להצדיק את עצמו.
האם ESG באמת מוזיל את החוב?
הטענה השלישית היא שחברה בעלת נכסים ירוקים יכולה לקבל מימון זול יותר.
הרעיון הוא שבניין יעיל צפוי לשמור טוב יותר על ערכו, למשוך יותר שוכרים ולהיות חשוף פחות לעלויות התאמה עתידיות. מבחינת הבנק, מדובר לכאורה בבטוחה איכותית ובטוחה יותר.
מחקר שהתבסס על הלוואות בהיקף של יותר מ-30 מיליארד אירו ל-728 מבנים מסחריים באירופה מצא כי מבנים בעלי ביצועי אנרגיה טובים קיבלו מרווחי אשראי חוזיים נמוכים בכ-5.35% ומרווחי יעד נמוכים בכ-3.92%.
עם זאת, המחקר לא מצא השפעה על שיעור המימון ביחס לשווי הנכס.
חשוב להבין מה המספר הזה אומר. ירידה של 5.35% במרווח אינה בהכרח ירידה של 5.35 נקודות אחוז בריבית. אם מרווח האשראי המקורי הוא 2%, הפחתה יחסית של 5.35% שווה בערך ל-0.107 נקודת אחוז.
על חוב של מיליארד שקלים, חיסכון של 0.1 נקודת אחוז שווה כמיליון שקלים בשנה. לחברת נדל״ן גדולה עם חוב של מיליארדי שקלים, גם שינוי שנראה קטן יכול להצטבר לסכום משמעותי.
מצד שני, בשוק בפועל הלוואות ירוקות מציעות לעיתים הנחה של כ-0.1 עד 0.3 נקודת אחוז בלבד, והן מגיעות עם יעדים, דיווחים ובדיקות שעלולים לייצר עלויות נלוות. לכן המימון הירוק לבדו בדרך כלל אינו מספיק כדי להצדיק פרויקט יקר שאינו חוסך כסף גם בצד התפעולי.
בישראל כבר ניתן לראות שהמערכת הבנקאית מקצה אשראי בהיקפים גדולים לפעילויות סביבתיות.
בנק הפועלים דיווח שבסוף 2024 יתרת האשראי לפרויקטים המקדמים סביבה ירוקה עמדה על כ-32.05 מיליארד שקלים, וכללה בין היתר אנרגיה מתחדשת, בנייה ירוקה, תחבורה נקייה והתייעלות אנרגטית. הנתון אינו מוכיח שכל פרויקט זכה לריבית נמוכה יותר, אבל הוא כן מראה שהתחום הפך לחלק אמיתי משוק האשראי ולא נשאר רק בתוך דוחות האחריות התאגידית.
עזריאלי כמקרה מבחן בתוך ענף שלם
עזריאלי היא דוגמה מעניינת דווקא משום שקשה לבודד אצלה את התרומה של ESG.
הקבוצה מחזיקה בנכסים מרכזיים, קניונים מובילים, מגדלי משרדים באזורי ביקוש ומאזן שנחשב לאורך השנים לחזק יחסית. לכן כאשר נכס של עזריאלי נהנה משיעור תפוסה גבוה, אי אפשר לומר שהסיבה היא בהכרח הסמכה סביבתית או מערכת סולארית.
ייתכן שהשוכר הגיע בגלל המיקום, המותג, הנגישות, איכות הניהול או העובדה שהקבוצה יכולה לספק לו שטחים נוספים בעתיד.
אבל דווקא בחברה עם פורטפוליו גדול, השקעות סביבתיות יכולות לקבל משמעות כלכלית רחבה.
שיפור של אחוז אחד בצריכת האנרגיה בנכס בודד אולי אינו משנה את התמונה, אבל כאשר אותו שיפור מיושם בעשרות קניונים, מגדלים ומרכזים מניבים, הוא יכול להפחית הוצאות, לשפר את איכות הנכסים ולחזק את יכולת החברה להתמודד עם דרישות עתידיות של שוכרים, בנקים ורגולטורים.
לכן דירוג פלטינה+ אינו הוכחה לתשואה, אבל הוא יכול לשמש אינדיקציה לכך שהחברה מנהלת את הנושא בצורה שיטתית ולא כאוסף של פרויקטים נקודתיים.
הבדיקה האמיתית צריכה להיעשות לאורך זמן דרך הדוחות הכספיים והנתונים התפעוליים.
האם צריכת האנרגיה למטר יורדת, האם הוצאות הניהול נשמרות למרות עליית המחירים, האם שיעורי התפוסה בנכסים הירוקים גבוהים יותר, האם נחתמות עסקאות מימון בתנאים טובים יותר והאם השדרוגים מונעים ירידת ערך בנכסים ישנים.
אז האם מדובר בכלי מיתוגי?
בחלק מהמקרים, בהחלט כן.
חברה יכולה לפרסם תמונות של פאנלים סולאריים, להציג יעדי אפס פליטות ולזכות בדירוגים, בלי להוכיח שהפעילות הזו שינתה מהותית את הכלכלה של הנכסים. כאשר אין דיווח על השקעה כספית, חיסכון בפועל, צריכת אנרגיה למטר או זמן החזר, קשה לדעת אם מדובר בפרויקט עסקי או במהלך תקשורתי.
אבל יהיה שגוי לפסול את התחום כולו כיחסי ציבור.
כאשר מערכת חדשה מפחיתה את צריכת החשמל, החיסכון הוא אמיתי. כאשר שוכר בינלאומי דורש בניין ירוק כתנאי לחתימה על חוזה, הביקוש הוא אמיתי. כאשר בנק מעניק מרווח נמוך יותר או משקיע מוסדי מעדיף אג״ח ירוקה, גם השפעת המימון היא אמיתית.
הבעיה אינה ב-ESG עצמו, אלא באופן שבו מודדים אותו.
דירוגים והצהרות יכולים להיות נקודת התחלה, אך הם אינם תחליף למדדים פיננסיים. משקיע צריך לחפש את החיבור בין הנתון הסביבתי לבין התוצאה הכלכלית.
התמונה הגדולה
ענף הנדל״ן המניב נכנס לתקופה שבה הפער בין נכסים חדשים, יעילים ומותאמים לדרישות השוכרים לבין נכסים ישנים שאינם עוברים שדרוג עלול להתרחב.
בטווח הקצר, מיקום, ריבית, ביקוש לשטחי מסחר ומשרדים והמצב הכלכלי ימשיכו להיות המשתנים המרכזיים.
שום תעודת ESG לא תגן על חברה שרכשה נכסים במחיר גבוה מדי, לקחה חוב מוגזם או אינה מצליחה להשכיר את השטחים שלה.
אבל בטווח הארוך, יעילות אנרגטית, גמישות תפעולית, נגישות לתחבורה, ייצור אנרגיה מתחדשת ויכולת לעמוד בדרישות סביבתיות עשויות להפוך לחלק בלתי נפרד מאיכות הנכס.
במובן הזה, ESG אינו מנוע קסם שמייצר תשואה מעצמו.
הוא שכבה נוספת בתוך ניהול נדל״ן איכותי.
כאשר הוא מחובר לחיסכון מדיד, לביקוש של שוכרים, להגנה מפני התיישנות ולמימון מתאים, הוא יכול לשפר את התשואה ולהפחית את הסיכון, וכאשר הוא מסתכם בדירוג, בסיסמאות ובדוח שנתי, הערך שלו נשאר בעיקר תדמיתי.
לכן זכיית עזריאלי בדירוג פלטינה+ היא לא סוף הסיפור, אלא רק נקודת הפתיחה.
המבחן האמיתי לא נמצא בצבע המדליה, אלא במספרים שהחברה והענף יציגו בשנים הקרובות.