כשהכסף של ההייטק פוגש את עולם הרפואה הפרטית
15.7.2026

בקצרה
- מייסדי חברת Wiz מנהלים מגעים לרכישת כ-25% ממניות הרצליה מדיקל סנטר לפי שווי של כ-1.1 מיליארד שקל, המשקף השקעה של כ-275 מיליון שקל, מה שמדגיש את הנכונות של יזמי הייטק להשקיע סכומי עתק בתחום הרפואה הפרטית בישראל, למרות הרגולציה הכבדה וחוסר השליטה המלאה.
- בתי חולים פרטיים בישראל מתבססים על מודל עסקי של ניתוחים אלקטיביים מתוכננים מראש, ולא על אשפוזים ממושכים, מה שמאפשר להם ניצול יעיל של חדרי ניתוח, תזרים מזומנים יציב וביקוש גבוה הנגזר מהזדקנות האוכלוסייה וזמני ההמתנה הארוכים במערכת הציבורית, ובכך הם מוכרים 'זמן' ולא רק 'רפואה'.
- עסקת הרכישה המוצעת, בה יזמי Wiz ישקיעו כ-275 מיליון שקל עבור רבע מבית החולים, אינה מעניקה להם שליטה מלאה, שכן יאיר לנדאו ושירותי בריאות כללית נשארים בעלי מניות דומיננטיים, מה שמצביע על כך שהמשקיעים מתמחרים את המחסור בנכסים רפואיים דומים ואת הפוטנציאל לרווחים עתידיים, גם ללא שליטה אסטרטגית מלאה.
- הנכונות של משקיעים לשלם מאות מיליוני שקלים עבור נתח משמעותי בבית חולים פרטי, הפועל תחת רגולציה ממשלתית כבדה ותלות באישור משרד הבריאות, משקפת הערכה עמוקה לערכו של נכס רפואי קיים, לקושי להקים מתחרה מאפס ולביקוש המתמשך לשירותים רפואיים פרטיים, המבטיחים תשואה ארוכת טווח.
בשבועות האחרונים מתנהלים מגעים ראשוניים לרכישת כ-25% ממניות בית החולים הפרטי הרצליה מדיקל סנטר על ידי מייסדי חברת Wiz - אסף רפפורט, ינון קוסטיקה, עמי לוטבק ורועי רזניק - לפי שווי של יותר ממיליארד שקל.
אם העסקה תצא לפועל, היא לא תהיה רק אחת מההשקעות המסקרנות של יזמי ההייטק הישראלים לאחר האקזיט ההיסטורי שלהם, אלא גם סימן לשינוי עמוק יותר באופן שבו בעלי הון מסתכלים על תחום הבריאות בישראל.
על פניו, מדובר בעוד עסקת רכישה של נכס איכותי. אבל מאחורי הכותרת מסתתרת שאלה הרבה יותר מעניינת.
למה דווקא בית חולים פרטי?
הרי בניגוד לחברת תוכנה, סטארט-אפ או מרכז נתונים, בית חולים פועל תחת רגולציה כבדה, נמצא בפיקוח ממשלתי, לא יכול להעלות מחירים כרצונו, ולא נהנה מקצב הצמיחה שמאפיין את עולם הטכנולוגיה.
אז מה בכל זאת מושך אליו מיליארדרים, יזמי הייטק ומשקיעים גדולים?
כדי להבין את זה, צריך להבין קודם איך באמת עובד המודל הכלכלי של הרפואה הפרטית בישראל.
עסק של שירותים רפואיים, לא של מיטות אשפוז
כאשר רוב האנשים שומעים "בית חולים", הם חושבים על מחלקות פנימיות, חדרי מיון ואשפוז ממושך.
אבל בתי החולים הפרטיים הגדולים בישראל בנויים סביב מודל עסקי אחר לחלוטין.
עיקר הפעילות שלהם מתבסס על ניתוחים אלקטיביים כלומר, הליכים רפואיים שניתן לתכנן מראש כמו אורתופדיה, קרדיולוגיה, גינקולוגיה, כירורגיה כללית, הפריות חוץ גופיות ותחומים נוספים שבהם הביקוש גבוה וזמני ההמתנה במערכת הציבורית ארוכים.
היתרון של המודל הזה ברור.
הוא מאפשר ניצול יעיל יותר של חדרי הניתוח, פחות עלויות של מחלקות אשפוז מורכבות, תזרים מזומנים יציב יחסית וביקוש שנשען על מגמות ארוכות טווח כמו הזדקנות האוכלוסייה, עלייה במחלות כרוניות והביקוש הגובר לשירות רפואי מהיר.
במילים פשוטות, בתי חולים פרטיים אינם מוכרים "רפואה", אלא זמן.
וכאשר זמן ההמתנה במערכת הציבורית מתארך, הערך של הזמן הזה רק עולה.
העסקה במספרים: כמה באמת עולה כרטיס כניסה לבית חולים פרטי?
כדי להבין את גודל האירוע, כדאי לתרגם את אחוזי הבעלות לכסף אמיתי.
המגעים עם מייסדי Wiz מתייחסים לרכישה של כ-25% מהרצליה מדיקל סנטר לפי שווי חברה של כ-1.1 מיליארד שקל. בחישוב פשוט, רבע מבית החולים משקף השקעה של כ-275 מיליון שקל.
כלומר, גם ארבעה יזמים שהגיעו מעולם התוכנה, שבו ניתן להקים חברה כמעט ללא נכסים פיזיים, נדרשים להעמיד מאות מיליוני שקלים כדי לקבל נתח משמעותי אך לא שליטה, בבית חולים פרטי אחד.
המספר הזה אינו תיאורטי בלבד.
בינואר 2026 חתם יצחק תשובה על עסקה לרכישת 27% ממניות הרצליה מדיקל סנטר לפי אותו שווי של כ-1.1 מיליארד שקל.
העסקה שיקפה תמורה כוללת של כ-297 מיליון שקל: 23% מהמניות נועדו להירכש מיאיר לנדאו ו-4% נוספים מכלל ביטוח.
בהמשך פג תוקף תקופת הבלעדיות שניתנה לתשובה, על רקע הקשיים הרגולטוריים, והחלו מגעים עם רוכשים אפשריים נוספים.
מאות מיליוני השקלים האלה לא בהכרח נכנסים לקופת בית החולים ומשמשים לרכישת מכשור, הקמת חדרי ניתוח או הרחבת הפעילות.
לפי מבנה העסקה שדווח, מדובר בעיקר ברכישת מניות מבעלי מניות קיימים.
במילים אחרות, הכסף קונה בעלות על הפעילות הקיימת ועל הרווחים העתידיים שלה, ולא בהכרח מממן צמיחה חדשה.
גם מבנה הבעלות מסביר מדוע מחיר גבוה אינו מעניק בהכרח שליטה.
נכון למבנה שעליו דווח, יאיר לנדאו מחזיק ב-50% מבית החולים, שירותי בריאות כללית ב-40% וכלל ביטוח ב-10%.
רכישה של כ-25% עשויה להפוך את מייסדי Wiz לבעלי מניות משמעותיים, אבל היא עדיין תשאיר אותם תלויים בבעלי המניות האחרים ובאישורי משרד הבריאות בכל החלטה אסטרטגית גדולה.
וזה אולי הנתון המעניין ביותר בעסקה.
המשקיעים מוכנים לשלם כ-275 מיליון שקל עבור רבע מנכס שאין להם שליטה מלאה עליו, שפועל תחת רגולציה כבדה ושיכולת ההתרחבות שלו תלויה בממשלה, בקופות החולים ובהסכמים עם חברות הביטוח.
הנכונות לשלם סכום כזה מלמדת שהם אינם מסתכלים רק על הרווח של השנה הקרובה.
הם מתמחרים את המחסור בנכסים רפואיים דומים בישראל, את הקושי להקים בית חולים מתחרה מאפס, את הביקוש המתמשך לניתוחים פרטיים ואת האפשרות שהרצליה מדיקל סנטר יתרחב בעתיד מבית חולים יחיד לרשת רחבה יותר.
הם לא קונים רק חדרי ניתוח, ציוד רפואי ומבנה בהרצליה, הם קונים רישיון נדיר להשתתף בשוק שקשה מאוד להיכנס אליו.
הקטע גם יוצר בסיס טוב להמשך הדיון ברגולציה: הוא מראה כיצד אפשר לשלם כמעט 300 מיליון שקל ועדיין לא לקבל חופש פעולה מלא.
למה התחום הפך פתאום מעניין למשקיעים?
במשך שנים רבות בתי חולים פרטיים נחשבו לנכס יציב, אך לא כזה שמייצר עניין מיוחד אצל יזמי טכנולוגיה.
היום המציאות שונה לחלוטין.
כספי האקזיטים הגדולים שנוצרו בישראל מחפשים השקעות ארוכות טווח שאינן תלויות רק בשוק ההון.
אחרי מכירת Wiz לגוגל, שהייתה אחת העסקאות הגדולות בתולדות ההייטק הישראלי, למייסדים נוצר הון משמעותי שמאפשר להם לבנות תיק השקעות מגוון הרבה יותר.
נדל"ן, תקשורת, אנרגיה, תשתיות ובריאות הפכו כולם ליעדים טבעיים עבור הון שמחפש יציבות לצד פוטנציאל השבחה.
בתי חולים פרטיים מציעים בדיוק את השילוב הזה.
מצד אחד מדובר בפעילות עסקית שפועלת בשוק עם ביקוש קשיח יחסית.
אנשים אולי דוחים רכישת רכב חדש או חופשה, אבל לא ממהרים לוותר על ניתוח או טיפול רפואי.
מצד שני מדובר בנכס בעל חסמי כניסה גבוהים במיוחד, אי אפשר פשוט להקים בית חולים חדש.
נדרשים רישוי, קרקע, כוח אדם רפואי, הסכמים עם קופות החולים, אישורי רגולציה והשקעות של מאות מיליוני שקלים לאורך שנים.
בפועל, בישראל כמעט שלא קמים בתי חולים פרטיים חדשים בקנה מידה משמעותי, ולכן מי שרוצה להיכנס לתחום נאלץ לרכוש נכס קיים.
אבל כאן נכנסת הרגולציה
אם התחום כל כך אטרקטיבי, מדוע אין תור של משקיעים?
התשובה נמצאת במשרד הבריאות.
בניגוד לענפים רבים אחרים, המדינה רואה בבתי החולים הפרטיים חלק ממערכת הבריאות הלאומית, גם אם הם נמצאים בבעלות פרטית.
לכן כל שינוי משמעותי בבעלות מחייב אישורים רגולטוריים.
במקרה של הרצליה מדיקל סנטר, משרד הבריאות כבר הבהיר בעבר כי הוא מעדיף שקופת חולים כללית תחזיק בשליטה בבית החולים כתנאי לאישור עסקאות עתידיות.
כללית מחזיקה כיום בכ- 40% מהמניות, והדרישה היא להגדיל את חלקה לרמת שליטה, מה שעלול להקשות גם על העסקה הנוכחית וגם על כל רוכש עתידי.
מבחינת המדינה, ההיגיון ברור.
כאשר קופת חולים מחזיקה בשליטה בבית חולים פרטי, קל יותר לוודא שהאינטרסים הציבוריים לא נדחקים לטובת שיקולי רווח בלבד.
אבל מבחינת משקיעים פרטיים, המשמעות היא שהשליטה בנכס מוגבלת, היכולת להשפיע על הניהול מצטמצמת, וההשקעה הופכת לפחות פשוטה מכפי שנראית בכותרות.
האם הרפואה הפרטית באמת צומחת?
התשובה היא כן, אבל לא בגלל שהמערכת הציבורית נעלמת.
אלא משום שהביקוש לשירותי בריאות גדל מהר יותר מהיכולת של המערכת הציבורית לספק אותם.
ישראל היא אחת המדינות עם שיעורי גידול האוכלוסייה הגבוהים בעולם המפותח.
במקביל, האוכלוסייה מזדקנת, תוחלת החיים עולה, והרפואה עצמה הופכת מורכבת ויקרה יותר.
התוצאה היא יותר ביקוש לניתוחים, לבדיקות מתקדמות, לרפואה מותאמת אישית ולשירותים פרטיים שמציעים זמינות גבוהה יותר.
במילים אחרות, גם אם המדינה תמשיך להשקיע במערכת הציבורית, סביר להניח שהרפואה הפרטית תמשיך לצמוח לצידה.
הגרף מטה מציג את יחס התלות של האוכלוסייה המבוגרת בישראל, כלומר את מספר בני ה-65 ומעלה ביחס לאוכלוסייה בגיל העבודה (25-64).
ניתן לראות כי היחס צפוי לעלות באופן משמעותי בשנים הקרובות, מגמה שתומכת בגידול בביקוש לשירותי בריאות.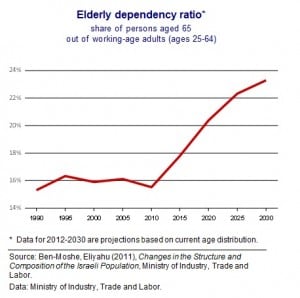
מקור:taubcenter
אז למה לא כל בעלי ההון רצים לקנות בתי חולים?
כי בניגוד לחברת תוכנה, כאן לא מספיק להביא כסף.
הרגולטור קובע מי יכול להחזיק בבית חולים, באילו תנאים, כמה כוח יהיה לו בדירקטוריון, ולעיתים גם כיצד יתבצעו עסקאות עתידיות.
לכן הערך של בית חולים אינו נקבע רק לפי הדוחות הכספיים שלו.
הוא נקבע גם לפי איכות היחסים עם קופות החולים, המדיניות של משרד הבריאות והיכולת לפעול בתוך מערכת רגולטורית מורכבת במיוחד.
במובן הזה, אחד הנכסים החשובים ביותר של בית חולים פרטי בישראל אינו דווקא המבנה או חדרי הניתוח.
זהו הרישיון לפעול.
המגעים בין מייסדי Wiz להרצליה מדיקל סנטר מספרים סיפור גדול בהרבה מעסקת השקעה אחת
הם ממחישים כיצד ההון החדש שנוצר בעולם ההייטק הישראלי מתחיל לזרום לענפים מסורתיים יותר, כמו בריאות, תשתיות ותקשורת, ענפים שמציעים ביקוש יציב, חסמי כניסה גבוהים ופוטנציאל ארוך טווח.
אבל הם גם מזכירים שבישראל לא כל נכס איכותי הוא בהכרח נכס שניתן לרכוש בחופשיות.
בתחומים שנוגעים לבריאות הציבור, המדינה אינה מסתפקת בשאלה מי מוכן לשלם את המחיר הגבוה ביותר.
היא שואלת גם מי ישלוט בנכס, כיצד הוא ינוהל, והאם האינטרס הציבורי יישאר בראש סדר העדיפויות.
ולכן, גם אם הכסף הגדול של ההייטק דופק על דלתות מערכת הבריאות, בסופו של דבר מי שיחליט אם הדלת תיפתח הוא לא רק השוק - אלא גם הרגולטור.