הישראלים מושכים את הפנסיה כדי לשרוד עכשיו והעתיד עלול לשלם
15.7.2026

בקצרה
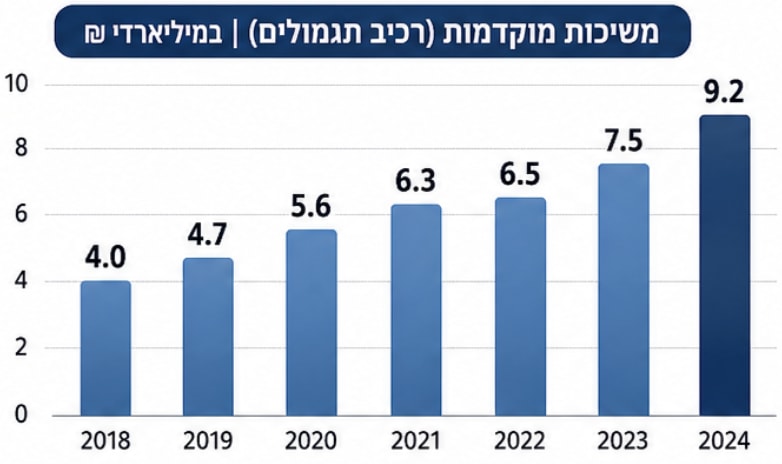
- ישראלים משכו כ-44 מיליארד שקל מחסכונות הפנסיה בין השנים 2018 ל-2024, כאשר בשנת 2024 לבדה נמשכו 4.4 מיליארד שקל, מה שמעיד על מצוקה כלכלית גוברת בקרב משקי הבית המשתמשים בכסף המיועד לפרישה כפתרון לצרכים מיידיים.
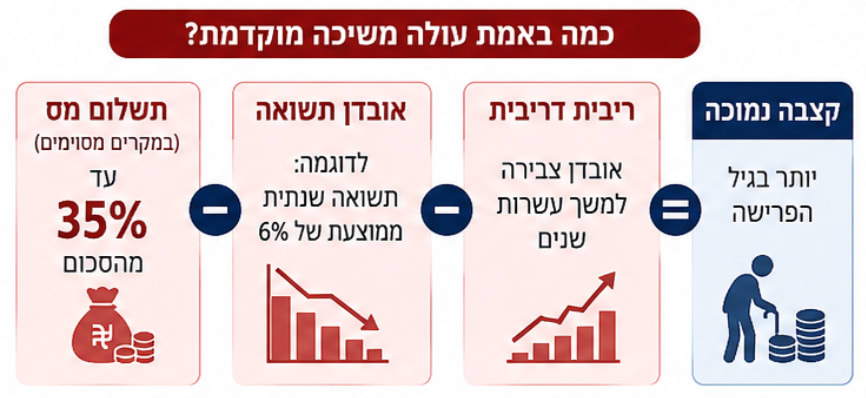
- משיכה מוקדמת של כספי פנסיה פוגעת קשות במנגנון הריבית דריבית, שכן היא לא רק מפחיתה את הסכום שנמשך אלא גם מבטלת את הרווחים העתידיים שהסכום היה יכול לייצר לאורך עשרות שנים, ובכך יוצרת פער משמעותי בקצבת הפרישה העתידית.
- משיכת כספי פנסיה שאינה עומדת בתנאים מסוימים כרוכה במס גבוה של עד 35%, מה שמפחית משמעותית את הסכום הזמין לחוסך ומחייב אותו במחיר כפול – תשלום מס בהווה וקצבה נמוכה יותר בעתיד.
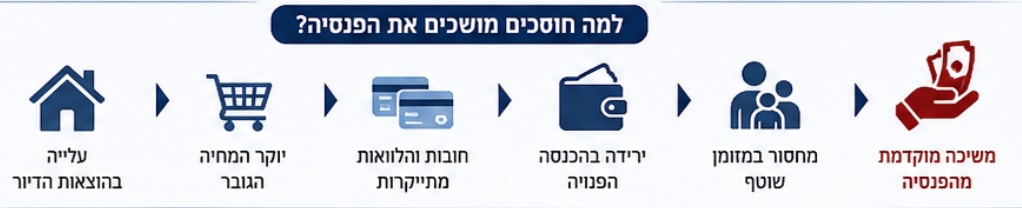
- הישראלים נאלצים למשוך כספי פנסיה עקב יוקר המחיה, שחיקת ההכנסה הפנויה והיעדר חיסכון נזיל, כאשר הפנסיה הופכת לקרן חירום במקום רשת ביטחון עתידית, מה שמעיד על חוסר בשכבות הגנה פיננסיות בסיסיות במשקי הבית.
בין השנים 2018 ל-2024 משכו ישראלים כ-44 מיליארד שקל מחסכונות הפנסיה שלהם.
בשנת 2024 לבדה נמשכו כ-4.4 מיליארד שקל מרכיב התגמולים בקרנות החדשות בישראל, מאחורי המספר הזה מסתתר סיפור רחב יותר על מצוקת משקי הבית בישראל.
כסף שנועד לממן את גיל הפרישה הופך בהדרגה לפתרון עבור ההווה.
עבור חלק מהמשפחות זו אינה בחירה חופשית אלא החלטה שנולדת מלחץ.
הוצאות המחיה ממשיכות להגיע מדי חודש, גם כאשר ההכנסה הפנויה נשחקת במהירות.
הלוואות מתייקרות והתחייבויות מצטברות, בזמן שהיכולת לספוג זעזועים הולכת ונחלשת.
בתוך המציאות הזאת הפנסיה נראית פתאום כמו מקור כסף זמין ונגיש, אלא שהכסף הזה אינו באמת פנוי, והוא בוודאי אינו מגיע בחינם.
כשהעתיד הופך לקופת החירום של ההווה
חיסכון פנסיוני נבנה במשך עשרות שנים כדי לשרת תקופה ארוכה מאוד.
המנגנון נשען על הפקדות שוטפות ועל תשואה שמצטברת לאורך שנות העבודה, כל שקל שנשאר בחיסכון יכול לייצר תשואה נוספת במהלך השנים הבאות.
כאשר הכסף נמשך מוקדם כל מנגנון הריבית דריבית נעצר באותו רגע והחוסך אינו מאבד רק את הסכום שנמשך מתוך הקרן באותו היום.
בנוסף הוא מוותר גם על הרווחים העתידיים שהסכום עשוי היה לייצר וככל שהמשיכה מתבצעת בגיל צעיר יותר המחיר העתידי עשוי להיות משמעותי.
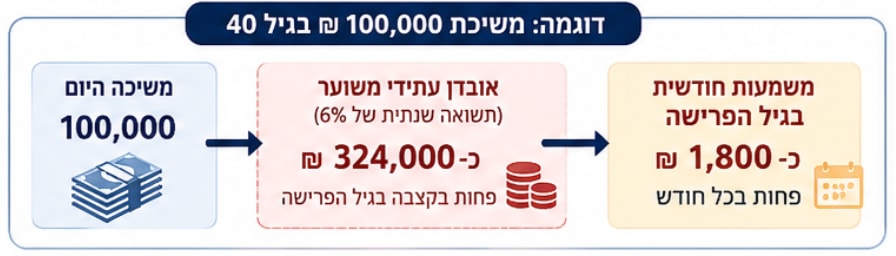
הסיבה פשוטה והיא שלכסף נותרו יותר שנים לצבור תשואה מצטברת.
משיכה שנראית קטנה כיום יכולה להפוך לפער גדול מאוד בגיל הפרישה, לכן אי אפשר למדוד את הנזק רק לפי היתרה שנעלמה מהחשבון.
צריך למדוד גם את עשרות שנות הצמיחה שהכסף כבר לא יקבל.
המס הופך את ההחלטה ליקרה אפילו יותר
במקרים מסוימים משיכה מוקדמת של כספי תגמולים חייבת במס משמעותי מאוד, שיעור המס עשוי להגיע ל-35 אחוזים כאשר המשיכה אינה עומדת בתנאים.
המשמעות היא שחלק גדול מהחיסכון עובר למס עוד לפני השימוש בכסף ואדם שמבקש לפתור מחסור מיידי עלול לקבל רק חלק מהסכום שצבר.
במקביל מלוא הסכום שנמשך מפסיק לעבוד עבורו בתוך שוק ההון, כך נוצר מצב שבו החוסך משלם מחיר כפול על אותה החלטה.
הוא משלם מס בהווה ומקבל קצבה נמוכה יותר בעתיד הרחוק.
ישנם מצבים המזכים במשיכה ללא מס, אך הם כפופים לתנאים מוגדרים, לכן כל החלטה כזאת דורשת בדיקה מקצועית לפני ביצוע פעולה בלתי הפיכה.
למה הישראלים מגיעים בכלל לכספי הפנסיה
השאלה החשובה אינה רק כמה כסף נמשך אלא מדוע הוא נמשך.
רוב האנשים מבינים שכספי הפנסיה אמורים להישאר עבור גיל הפרישה, אבל הבנה כלכלית אינה תמיד מספיקה כאשר החשבון השוטף נמצא במצוקה.
משפחה שצריכה לשלם משכנתה אינה חושבת תמיד על הקצבה בעוד שלושים שנה, היא חושבת על החיוב הקרוב ועל הדרך למנוע החרפה מיידית בחובות.
עצמאי שספג ירידה בהכנסות מחפש לפעמים מקור נזילות מהיר וגדולו עובד שפוטר עשוי להשתמש בפיצויים כדי לממן חודשים ללא הכנסה קבועה.
משפחה שנקלעה להוצאה רפואית מחפשת כסף זמין בלי להמתין לפתרונות אחרים.
בכל אחד מהמקרים הפנסיה הופכת מרשת ביטחון עתידית לקרן חירום עכשווית, וזהו סימן לכך שהמערכת הפיננסית הביתית אינה מחזיקה מספיק שכבות הגנה.
כאשר אין חיסכון נזיל הפגיעה מגיעה לנכס החשוב ביותר של המשפחה.
הבעיה אינה מתחילה ביום שבו הכסף נמשך
משיכת הפנסיה היא בדרך כלל השלב האחרון בתהליך שהתחיל הרבה קודם.
היא מתחילה כאשר ההוצאות הקבועות מתקרבות מדי להכנסה החודשית של המשפחה, והיא ממשיכה כאשר כל תקלה קטנה ממומנת באמצעות הלוואה יקרה נוספת.
אחרי מספר חודשים ההחזרים עצמם הופכים לחלק גדול מתקציב משק הבית.
בשלב הזה החיסכון הפנסיוני נראה כמו הדרך היחידה לאפס את הלחץ, אלא שמשיכה כזאת מטפלת בתוצאה ולא תמיד פותרת את הבעיה המקורית.
אם ההוצאות נשארות גבוהות המחסור עלול לחזור לאחר שהכסף כבר נעלם והמשפחה נשארת אז בלי החיסכון ועם אותו מבנה כלכלי שיצר מצוקה.
לכן הסיפור אינו רק על החלטות שגויות של חוסכים חסרי אחריות, זהו גם סיפור על יוקר מחיה ועל מחסור בחיסכון נזיל.
המחיר האמיתי יופיע רק בעוד עשרות שנים
בגיל העבודה הפגיעה בפנסיה כמעט אינה מורגשת בתוך החיים השוטפים, המשכורת ממשיכה להיכנס והחוסך עדיין יכול להפקיד כספים חדשים מדי חודש.
אבל בגיל הפרישה התמונה משתנה והקצבה הופכת למקור הכנסה מרכזי.
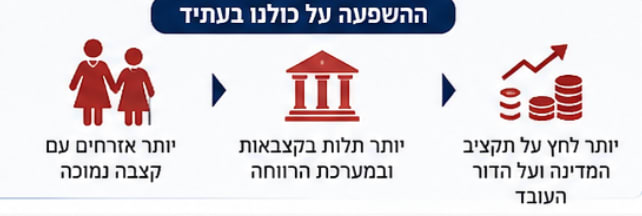
קצבה נמוכה יותר משפיעה על היכולת לממן דיור ובריאות לאורך שנים והיא גם מגדילה את התלות בילדים ובמערכות התמיכה של המדינה בעתיד.
ככל שיותר חוסכים ימשכו כספים מוקדם הבעיה תהפוך ממקרה פרטי ללאומית.
מדינה עם אוכלוסייה מתבגרת זקוקה לאזרחים שמגיעים לפרישה עם חיסכון משמעותי, וכאשר החיסכון נשחק גדל הלחץ על קצבאות ועל שירותים ציבוריים נוספים.
הוצאות הבריאות והסיעוד עלולות לגדול בדיוק כשהכנסות הפורשים מתחילות לרדת, כך החלטות שמתקבלות היום בתוך הבית מגיעות בעתיד לתקציב המדינה.
האם משיכת הפיצויים באמת פחות מסוכנת
רבים מתייחסים לכספי הפיצויים כאילו מדובר בבונוס לאחר סיום העבודה, בפועל הפיצויים מהווים חלק משמעותי מהחיסכון שנועד לקצבת גיל הפרישה.
משיכתם לאחר כל מעבר עבודה יכולה ליצור פגיעה מצטברת לאורך הקריירה וכל משיכה בודדת נראית סבירה אך החיבור ביניהן משנה את התוצאה.
עובד שמחליף כמה מקומות עבודה עלול למשוך פיצויים מספר פעמים, ובסיום הקריירה הוא עשוי לגלות שחלק גדול מהחיסכון פשוט אינו קיים.
הבעיה חמורה במיוחד כאשר המשיכה משמשת לצריכה ולא להתמודדות עם משבר.
מכונית חדשה או שדרוג זמני יכולים לעלות בשנים רבות של קצבה, לכן כספי הפיצויים אינם כסף חיצוני אלא רכיב מרכזי בביטחון העתידי.
המאבק הרגולטורי והפרצה שנותרה פתוחה
רשות שוק ההון החליטה לאחרונה להחריף את המאבק במשיכות מוקדמות מהפנסיה.
המהלך נועד לצמצם שידול אגרסיבי מצד גורמים שמרוויחים מכל משיכה, אלא שהטיוטה הסופית השאירה בחוץ מנגנון פיקוח שנחשב משמעותי במיוחד.
לפי ההצעה המקורית סוכן הביטוח היה נדרש להשתתף בתהליך המשיכה כאשר המעורבות הזאת הייתה יכולה להוסיף בדיקה מקצועית לפני פעולה בלתי הפיכה.
הסוכן היה נדרש להסביר לחוסך את המס ואת הפגיעה העתידית.
בפועל הסעיף הזה לא נכלל במהלך שפורסם לבסוף לציבור וכך נותרה אפשרות לבצע משיכה בלי גורם מקצועי שמכיר את החוסך.
בענף טוענים שההשמטה עלולה להשאיר פרצה עבור משווקים וחברות מפוקפקות.
אותם גורמים מציגים לעיתים את המשיכה כפתרון מהיר ופשוט למצוקה, בנוסף הם מדגישים את הכסף הזמין ומצניעים את העלויות ארוכות הטווח.
חלק מהחוסכים עלולים לחתום לפני שהבינו את משמעות ההחלטה המלאה אבל מצד שני יש גם ביקורת על חיוב אוטומטי במעורבות סוכן ביטוח.
המתנגדים חוששים שהדרישה תכביד על חוסכים ותיצור עלויות נוספות.
הוויכוח האמיתי אינו רק מי צריך להיות מעורב בתהליך, השאלה היא מי מוודא שהחוסך מבין לחלוטין את המחיר, כי בלי מנגנון כזה הרגולציה עלולה לטפל בשוליים בלבד.
היא יכולה לצמצם חלק מהשיווק אך להשאיר את הבעיה המרכזית.
כאשר אדם נמצא בלחץ הוא חשוף במיוחד להבטחות לפתרון מיידי, לכן מערכת ההגנה צריכה לפעול לפני שהכסף עוזב את החשבון.
המאבק בנוכלים חשוב אך הוא אינו יכול להסתכם באיסורים כלליים ונדרשת בדיקה ברורה של הכדאיות ושל החלופות הזמינות לחוסך, אחרת המדינה עלולה לגלות שהפרצה נסגרה רק על הנייר.
מה זה אומר על הכלכלה הישראלית
משיכת 44 מיליארד שקל מהפנסיה אינה רק נתון מעולם החיסכון לטווח ארוך, זהו מדד ללחץ שמצטבר מתחת לפני השטח אצל משפחות ישראליות רבות.
כאשר הציבור נוגע בכסף האחרון שלו הוא משדר שההווה הפך דחוף ובנוסף, הוא גם חושף פער בין הצמיחה הכלכלית לבין הביטחון שמרגישים משקי הבית.
שוק עבודה פעיל אינו מספיק כאשר ההוצאות גדלות מהר מהיכולת לחסוך, ומערכת פנסיונית חזקה אינה מספיקה כאשר החוסכים נאלצים לפרק אותה באמצע.
האתגר של ישראל הוא לאפשר למשפחות לשרוד בלי למשכן את גיל הפרישה, אחרת החיסכון שנועד לפתור את בעיית העתיד ייעלם בתוך בעיות ההווה.
החשבון אינו נעלם כאשר הכסף נכנס לבנק אלא רק נדחה קדימה ובעוד עשרות שנים, כולנו עלולים לגלות שהמחיר כבר גדול בהרבה.