סיכום דוחות 15/07
15.7.2026

בקצרה
- ASML רשמה ברבעון השני של 2026 הכנסות של 9.33 מיליארד אירו, עלייה של כ-21% לעומת השנה שעברה, ורווח נקי של 2.92 מיליארד אירו, מה שמעיד על ביצועים פיננסיים חזקים העולים על הציפיות ומחזקים את מעמדה כמובילה בתעשיית השבבים.
- החברה מכרה 91 מערכות ליתוגרפיה, כולל 16 מערכות EUV מתקדמות, כאשר 51% מההכנסות הגיעו מתחום ה-Logic ו-49% מתחום הזיכרון, נתון המצביע על ביקוש רחב ומאוזן מצד יצרניות שבבים שונות, ומשקף את המשך ההשקעות בתשתיות בינה מלאכותית.
- ASML דיווחה על התקדמות משמעותית במערכות High-NA EUV, כאשר אינטל אישרה את השימוש בהן בייצור מוצרי Intel 18A, מה שמסמן את התקרבות הטכנולוגיה לייצור מסחרי רחב ועשוי להפוך למנוע צמיחה מרכזי עבור החברה בשנים הקרובות.
- החברה העלתה את תחזית ההכנסות השנתית ל-2026 לטווח של 43-45 מיליארד אירו, עם שיעור רווח גולמי של 54%-56%, מה שמעיד על ציפייה להאצה משמעותית בקצב ההכנסות במחצית השנייה של השנה ומשקף את הביקוש הגובר לציוד ייצור שבבים מתקדם.
החברה שנמצאת בלב תעשיית השבבים
יצרנית ציוד השבבים ההולנדית ASML (ASML) פרסמה דוח חזק לרבעון השני של 2026, שמספק למשקיעים תמונה רחבה הרבה יותר מתוצאותיה של חברה בודדת. בשל מעמדה הייחודי בשרשרת הערך של תעשיית השבבים, הדוח של ASML משמש כאחד האינדיקטורים החשובים ביותר להיקף ההשקעות העתידי של יצרניות השבבים הגדולות.
ASML היא היצרנית היחידה בעולם של מערכות ליתוגרפיה מסוג EUV, ציוד מתקדם הנדרש לייצור השבבים הקטנים, הצפופים והחזקים ביותר. מערכות אלו משמשות בייצור מעבדים מתקדמים ושבבי זיכרון, ולכן הביקוש לציוד של החברה משקף במידה רבה את תוכניות הרחבת כושר הייצור של לקוחות כמו TSMC, סמסונג ואינטל.
על רקע ההשקעות האדירות בתשתיות בינה מלאכותית, השאלה המרכזית לקראת הדוח הייתה האם הביקוש ל-AI ממשיך לחלחל מיצרניות המעבדים גם אל ספקיות ציוד הייצור. התוצאות והתחזית שסיפקה החברה מצביעות כי בשלב זה, המגמה נמשכת ואף מתחזקת.
ההכנסות והרווחיות עקפו את ציפיות החברה
ASML רשמה ברבעון הכנסות של 9.33 מיליארד אירו, עלייה של כ-21% לעומת הרבעון המקביל בשנה שעברה. הרווח הנקי הסתכם ב-2.92 מיליארד אירו, לעומת 2.29 מיליארד אירו ברבעון המקביל, והרווח הבסיסי למניה עלה מ-5.90 אירו ל-7.59 אירו.
שיעור הרווח הגולמי עמד על 54%, לעומת 53.7% ברבעון המקביל ו-53% ברבעון הראשון של 2026. ההכנסות ושיעור הרווח הגולמי היו גבוהים מהתחזית שסיפקה החברה, בעיקר הודות להכנסות חזקות מהצפוי מחטיבת השירותים והשדרוגים, המכונה Installed Base Management. הכנסות החטיבה עלו ל-2.76 מיליארד אירו, לעומת 2.49 מיליארד אירו ברבעון הקודם.
המכירות מצביעות על ביקוש רחב מצד יצרניות השבבים
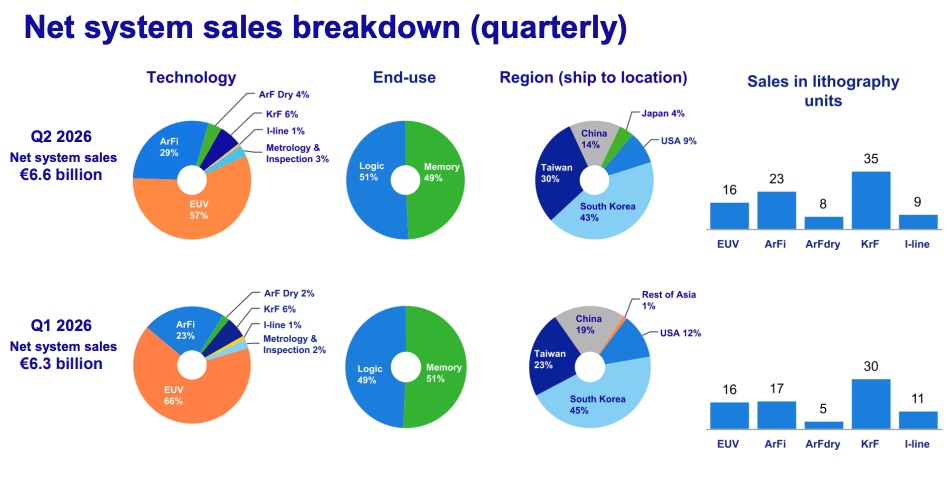
במהלך הרבעון מכרה ASML בסך הכול 91 מערכות ליתוגרפיה, לעומת 76 מערכות ברבעון המקביל. מתוך המכירות, 16 היו מערכות EUV מתקדמות, נתון זהה לרבעון הראשון, אך תמהיל המכירות הכולל השתפר.
מכירות המערכות הסתכמו ב-6.56 מיליארד אירו, כאשר מערכות EUV היוו 57% ממכירות המערכות. חלוקת ההכנסות לפי שימוש הייתה מאוזנת יחסית, עם 51% מפעילות ה-Logic ו-49% מפעילות הזיכרון. החלוקה הזו חשובה משום שהיא מראה שהביקוש אינו נשען רק על תחום אחד, אלא מגיע גם מיצרניות מעבדים מתקדמים וגם מיצרניות שבבי זיכרון.
מבחינה גיאוגרפית, דרום קוריאה הייתה היעד הגדול ביותר למערכות החברה עם 43% מהמכירות, אחריה טאיוואן עם 30%, סין עם 14% וארצות הברית עם 9%. הנתונים מדגישים את עוצמת ההשקעות מצד יצרניות השבבים האסיאתיות, במיוחד בתחומי הזיכרון והייצור המתקדם.
 מקור: מצגת משקיעים ASML
High-NA EUV מתקרבת לייצור מסחרי רחב
נקודה אסטרטגית נוספת בדוח הייתה ההתקדמות במערכות High-NA EUV, הדור החדש והמתקדם ביותר של טכנולוגיית הליתוגרפיה.
ASML דיווחה כי הטכנולוגיה הגיעה לאבן דרך משמעותית, לאחר שאינטל אישרה שימוש ב-High-NA EUV בחלק משכבות הייצור של מוצרי Intel 18A. לפי אינטל, המערכות משתלבות בתהליך ייצור מתקדם בקנה מידה גבוה ומאפשרות שיפור בביצועים, בצפיפות השבבים ובגמישות הייצור.
למרות שמערכות High-NA עדיין אינן תורמות חלק משמעותי מהכנסות ASML, הן עשויות להפוך בשנים הקרובות למנוע צמיחה מרכזי. ככל שתהליכי הייצור הופכים מורכבים יותר, יצרניות השבבים נדרשות ליותר שכבות ליתוגרפיה ולמערכות מדויקות ויקרות יותר. מצב זה מגדיל את התוכן של ASML בכל מפעל חדש ובכל דור טכנולוגי מתקדם.
התחזית השנתית הועלתה
החלק המשמעותי ביותר בדוח היה העלאת התחזית לשנת 2026.
ASML צופה כעת הכנסות שנתיות של 43-45 מיליארד אירו, לצד שיעור רווח גולמי של 54%-56%.
לרבעון השלישי החברה צופה הכנסות של 11-12 מיליארד אירו ושיעור רווח גולמי של 55%-57%. בתוך התחזית, הכנסות חטיבת השירותים והשדרוגים צפויות לעמוד על כ-2.9 מיליארד אירו.
התחזית משקפת האצה משמעותית לעומת המחצית הראשונה של השנה. בשני הרבעונים הראשונים רשמה ASML הכנסות מצטברות של כ-18.1 מיליארד אירו, ולכן כדי לעמוד במרכז טווח התחזית, החברה צפויה לרשום קצב הכנסות גבוה בהרבה במחצית השנייה.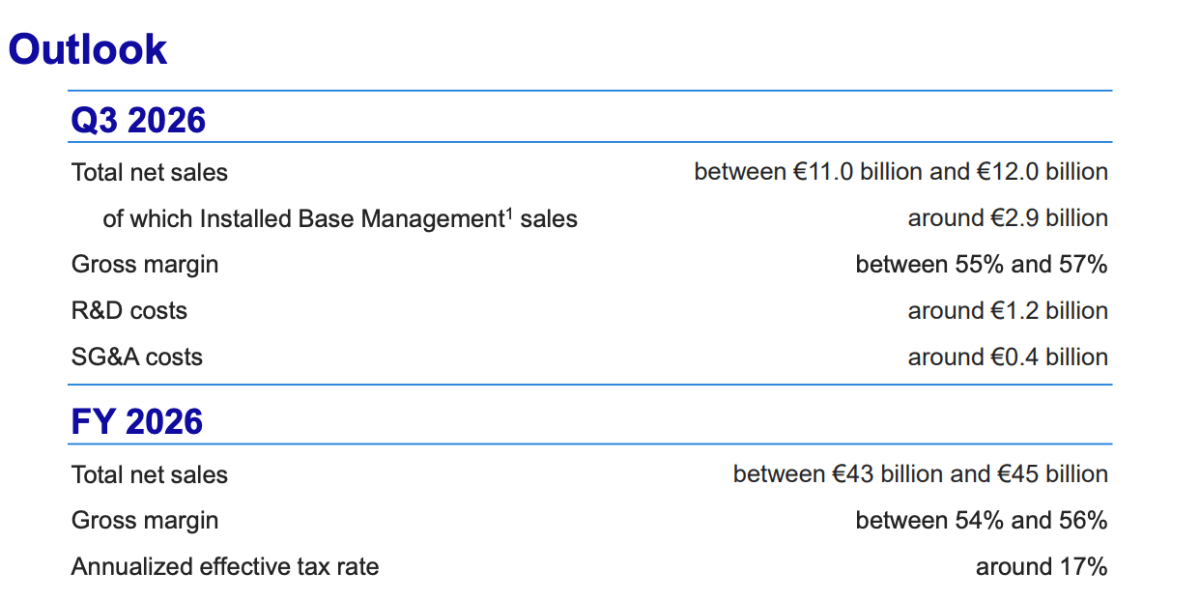
מקור: מצגת משקיעים ASML
החברה מתכוננת להרחבת כושר הייצור
בעקבות הביקוש החזק, ASML הודיעה כי היא מתכננת להגדיל בשנת 2027 בכ-30% את כושר הייצור של מערכות Low-NA EUV, לעומת קיבולת של כ-65 מערכות בשנת 2026.
במקביל, החברה מתכננת להגדיל בכ-30% גם את כושר הייצור של מערכות DUV Immersion, לעומת קיבולת של כ-130 מערכות בשנת 2026. ASML אף בוחנת הרחבה נוספת של כ-30% בשתי קטגוריות המוצרים בשנת 2028.
החלטה להרחיב כושר ייצור דורשת השקעות, כוח אדם והתחייבויות מול ספקים, ולכן היא מעידה שהנהלת החברה אינה רואה בביקוש הנוכחי תופעה זמנית בלבד. החברה נערכת לכך שהשקעות ה-AI ימשיכו לתמוך בביקוש לציוד ייצור מתקדם גם בשנים הבאות.
הסיכונים עדיין קיימים
למרות הדוח החזק, מספר סיכונים ממשיכים ללוות את ASML.
מגבלות היצוא לסין עלולות לצמצם את יכולת החברה למכור מערכות מתקדמות או לספק שירותים ללקוחות מסוימים. סין הייתה אחראית ל-14% ממכירות המערכות ברבעון, לעומת 19% ברבעון הקודם, ולכן שינויים רגולטוריים עלולים להשפיע על תמהיל ההכנסות.
בנוסף, ענף ציוד השבבים ידוע בתנודתיות גבוהה. הזמנות יכולות להידחות או להשתנות בהתאם לתוכניות ההשקעה של מספר קטן יחסית של לקוחות גדולים. הרחבת כושר ייצור אגרסיבית מדי עלולה גם ליצור סיכון במקרה שקצב הביקוש יתמתן.
עם זאת, נכון לדוח הנוכחי, הנהלת ASML אינה מזהה האטה. להפך, החברה מציגה ביקוש חזק מצד לקוחות, מעלה תחזית ומרחיבה את תוכניות הייצור לשנים 2027 ו-2028.
הדוח של ASML מחזק את ההערכה
ההשקעות בבינה מלאכותית ממשיכות לחלחל עמוק יותר לתוך שרשרת הערך של תעשיית השבבים. הביקוש אינו מגיע רק למעבדים עצמם, אלא גם למפעלים, לציוד הייצור, לשדרוגי מכונות ולמערכות ליתוגרפיה מתקדמות.
העלייה בהכנסות, השיפור ברווחיות, החוזקה בהזמנות והעלאת התחזית מצביעים על כך שיצרניות השבבים ממשיכות להיערך להרחבה רב-שנתית של כושר הייצור. עבור המשקיעים, הנקודה המרכזית היא ש-ASML אינה רק נהנית מגל ההשקעות הנוכחי, אלא ממוקמת באחד מצווארי הבקבוק הקריטיים ביותר של תעשיית ה-AI.
Aehr Test Systems מציגה זינוק בהזמנות ומאותתת על האצה בהשקעות בתשתיות AI
חברת Aehr Test Systems (AEHR), המספקת מערכות בדיקה וצריבת שבבים (Burn-in) לתעשיית המוליכים למחצה, פרסמה דוחות שהצביעו על שינוי משמעותי במומנטום העסקי.
למרות ששנת הכספים שהסתיימה הייתה חלשה ביחס לשנה הקודמת, הרבעון הרביעי סיפק למשקיעים אינדיקציה ברורה לכך שהביקוש חוזר, בעיקר בזכות ההשקעות הגוברות בתחום הבינה המלאכותית.
הרבעון הסתיים עם צמיחה בהכנסות וחזרה לרווח
החברה רשמה ברבעון הרביעי הכנסות של 18.8 מיליון דולר, עלייה לעומת 14.1 מיליון דולר ברבעון המקביל אשתקד.
הרווח הנקי לפי כללי GAAP הסתכם ב-1.4 מיליון דולר, או 0.04 דולר למניה, לעומת הפסד של 2.9 מיליון דולר ברבעון המקביל. במונחי Non-GAAP הרווח הנקי עמד על 3.6 מיליון דולר, או 0.11 דולר למניה.
עם זאת, במבט שנתי התמונה עדיין מתונה יותר. הכנסות שנת הכספים 2026 הסתכמו ב-50 מיליון דולר לעומת 59 מיליון דולר בשנה הקודמת, והחברה סיימה את השנה עם הפסד נקי של 7.1 מיליון דולר.
הנתון החשוב ביותר: שיא בהזמנות ובצבר העבודות
עיקר תשומת הלב של המשקיעים הופנתה לנתוני ההזמנות ולא לתוצאות הרבעון עצמו. במהלך הרבעון רשמה החברה הזמנות שיא של 60.7 מיליון דולר, בעוד שהצבר עמד על 80.6 מיליון דולר. לאחר הזמנות שהתקבלו מאז סוף הרבעון, הצבר האפקטיבי כבר הגיע ל-100.6 מיליון דולר - הרמה הגבוהה ביותר בתולדות החברה.
נתונים אלו מעניקים לחברה נראות גבוהה להכנסות העתידיות ומצביעים על כך שהביקוש לפתרונות הבדיקה שלה ממשיך להתחזק.
התרשים מטה מציג חלק מבסיס הלקוחות של Aehr. החברה פועלת מול יצרניות שבבים, ספקיות ענן וחברות טכנולוגיה מובילות, מה שממחיש את מיקומה בלב שרשרת הערך של תעשיית המוליכים למחצה.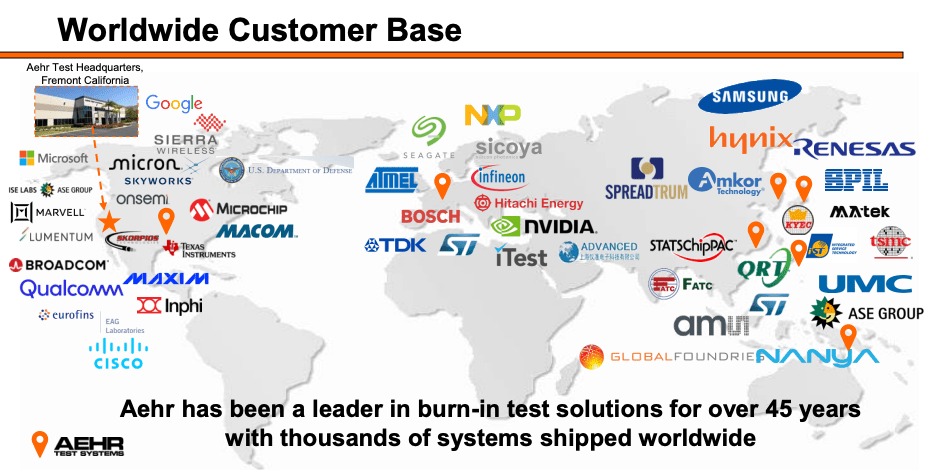
מקור: מצגת משקיעים
ה-AI הופך למנוע הצמיחה המרכזי
בהנהלת החברה הדגישו כי עיקר הביקוש מגיע כיום מיצרני שבבי AI ומחברות המפעילות מרכזי נתונים גדולים.
לדבריהם, לקוחות מרכזיים מרחיבים את השימוש במערכות הבדיקה של החברה עבור מאיצי AI, מעבדים, שבבי תקשורת ופתרונות Silicon Photonics המשמשים לקישוריות מהירה בין שרתים במרכזי נתונים.
בנוסף, החברה דיווחה כי השלימה בהצלחה מבחני ביצועים מול אחת מיצרניות השבבים הגדולות בעולם בתחום מאיצי ה-AI, אשר הביעה עניין במעבר לשלב פיילוט לקראת ייצור מסחרי.
במקביל, מספר לקוחות נוספים בוחנים את טכנולוגיית החברה עבור דורות חדשים של שבבים.
התרשים מטה מציג את מנועי הצמיחה המרכזיים של Aehr.
ניתן לראות כי החברה נהנית ממספר מגמות מבניות במקביל, ובראשן ההשקעות במעבדי AI, מרכזי נתונים, תקשורת אופטית ותשתיות חשמל, מה שמרחיב את בסיס הביקוש למוצריה.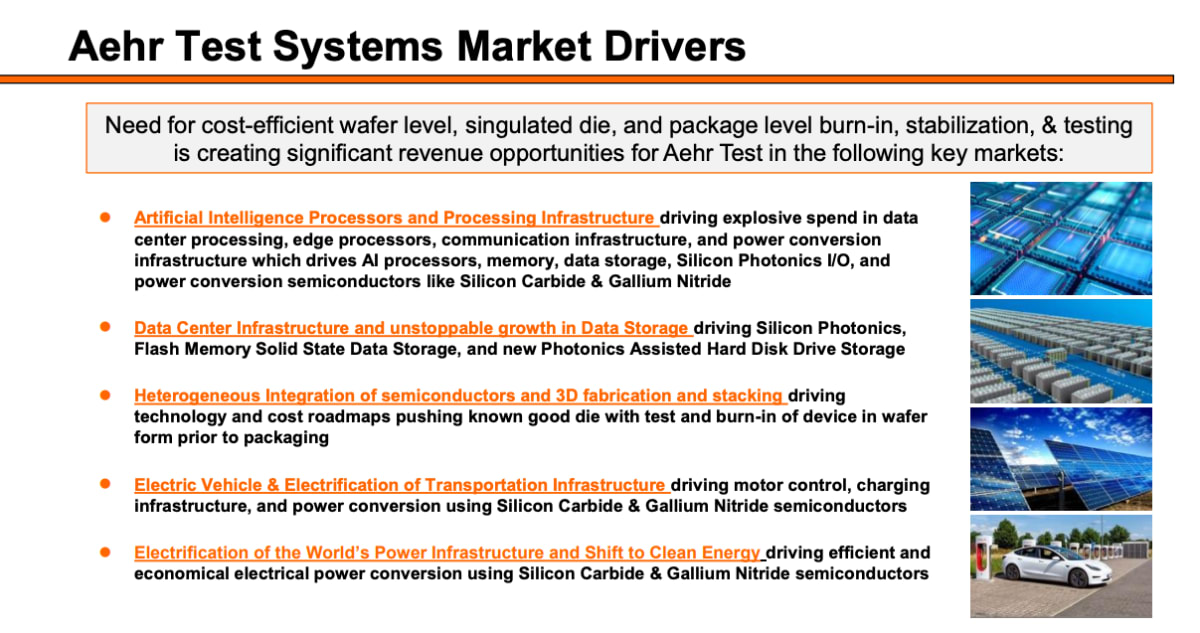
מקור: מצגת משקיעים
התחזית לשנת 2027 מאותתת על קפיצת מדרגה
הנהלת Aehr סיפקה תחזית אגרסיבית במיוחד לשנת הכספים 2027. החברה צופה הכנסות של 130-150 מיליון דולר, המשקפות צמיחה של כ-160%-200% לעומת שנת הכספים 2026. בנוסף, החברה צופה ששיעור הרווח הנקי המתואם (Non-GAAP) יעמוד על 18%-22% מההכנסות.
התחזית מבוססת על צבר ההזמנות הקיים ועל המשך הביקוש מצד לקוחות קיימים, כאשר החברה מציינת כי היא ממשיכה לפעול להשגת הזמנות נוספות.
השורה התחתונה
הדוח של Aehr פחות מרשים במבט לאחור, אך חזק מאוד במבט קדימה. בעוד שהתוצאות השנתיות עדיין משקפות תקופת מעבר, שיא ההזמנות, הצבר הגבוה והתחזית האגרסיבית לשנת 2027 מצביעים על כך שהחברה מתחילה ליהנות מהתרחבות ההשקעות בתשתיות AI. עבור המשקיעים, המסר המרכזי הוא שהסיפור של Aehr כבר אינו נשען על שוק הרכב בלבד, אלא מתרחב במהירות גם לשוק מאיצי הבינה המלאכותית, מרכזי הנתונים והתקשורת האופטית.
המניה עולה במסחר המוקדם במעל 30% והשוק מגיב בחיוביות שיא לדו״ח!
BlackRock שוברת שיא בנכסים המנוהלים ומוכיחה שהצמיחה כבר אינה נשענת רק על עליות בשווקים
מנהלת הנכסים BlackRock (BLK) פרסמה דוח חזק לרבעון השני של 2026, עם שיא חדש של 15.3 טריליון דולר בנכסים מנוהלים, זרימות כספים משמעותיות ושיפור חד בהכנסות וברווחיות. עבור המשקיעים, הדוח חשוב משום שהוא מאפשר להבחין בין צמיחה שנובעת מעליות בשווקים לבין צמיחה אורגנית שמגיעה מכסף חדש של לקוחות.
הנתונים מצביעים על כך שהחברה נהנתה משני הכוחות במקביל, שוקי המניות תרמו לעלייה בשווי הנכסים, אך במקביל BlackRock המשיכה למשוך סכומי כסף גדולים לקרנות הסל, לאסטרטגיות אקטיביות, לאשראי פרטי ולשירותי הטכנולוגיה שלה.
ההכנסות והרווחיות ממשיכות להתרחב
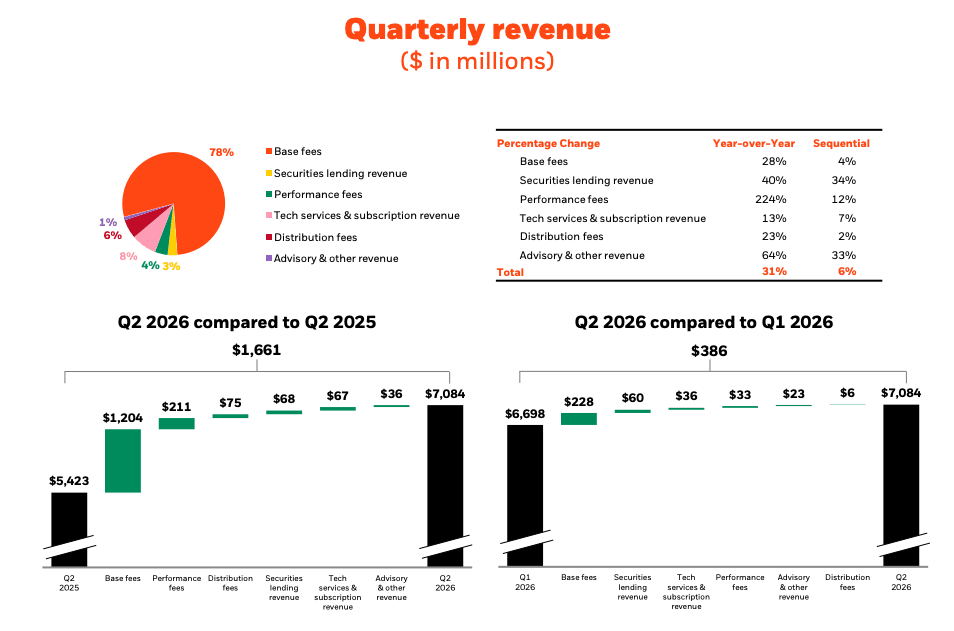
הכנסות BlackRock הסתכמו ברבעון ב-7.08 מיליארד דולר, עלייה של 31% לעומת 5.42 מיליארד דולר ברבעון המקביל בשנה שעברה. הגידול נבע מעליית השווקים, כניסת כספים חדשה, עלייה בדמי הניהול, תרומה מפעילויות שנרכשו וצמיחה בהכנסות משירותים טכנולוגיים ומדמי הצלחה.
הרווח הנקי המיוחס לבעלי המניות עמד על 1.91 מיליארד דולר, עלייה של 20% לעומת השנה שעברה. הרווח המדולל למניה לפי GAAP הסתכם ב-12.19 דולר, בעוד שהרווח המתואם עמד על 13.91 דולר למניה, עלייה של 15% לעומת הרבעון המקביל.
הרווח התפעולי המתואם עלה ב-39% ל-2.92 מיליארד דולר, ושיעור הרווח התפעולי המתואם השתפר ל-45.9%, לעומת 43.3% ברבעון המקביל. לפי החברה, זהו שיעור הרווחיות הגבוה ביותר שלה זה כמעט חמש שנים.
שיא של 15.3 טריליון דולר בנכסים המנוהלים
היקף הנכסים המנוהלים הגיע בסוף הרבעון ל-15.34 טריליון דולר, לעומת 12.53 טריליון דולר שנה קודם לכן, עלייה של כ-22%. העלייה נבעה משילוב של כניסת כסף חדש ושל עליות חדות בשוקי ההון במהלך הרבעון.
עם זאת, חשוב להבין שלא כל העלייה נבעה מזרימות.
מתוך הגידול ברבעון, כ-1.28 טריליון דולר הגיעו משינויי שוק, בעוד שזרימות הכספים נטו הסתכמו בכ-192 מיליארד דולר. כלומר, ביצועי השוק היו עדיין גורם מרכזי, אך גם הפעילות האורגנית של החברה הייתה חזקה מאוד.
הנתון הזה חשוב משום שמנהלות נכסים נהנות אוטומטית מעלייה בשווקים, שמגדילה את בסיס דמי הניהול. לכן, זרימות הכספים נטו הן המדד הטוב יותר להבנת יכולתה של החברה למשוך לקוחות חדשים ולהרחיב את חלקה בשוק.
זרימות הכספים הגיעו כמעט לכל חלקי הפלטפורמה
BlackRock רשמה ברבעון זרימות נטו של 191.7 מיליארד דולר, מתוכן 199.1 מיליארד דולר למוצרים ארוכי טווח, שקוזזו חלקית על ידי יציאה של 7.4 מיליארד דולר ממוצרי ניהול מזומנים.
קרנות הסל הובילו את הצמיחה עם כניסת כספים של 177.9 מיליארד דולר.
נכסי iShares עברו לראשונה את רף 6 טריליון הדולר, לאחר שכמעט הכפילו את עצמם בתוך שלוש שנים.
גם הפעילות האקטיבית הציגה שיפור משמעותי, עם כניסת כספים של 53.3 מיליארד דולר.
בתחום האג"ח נרשמו זרימות של 92.1 מיליארד דולר, במניות נרשמו 71.6 מיליארד דולר, ובתחום האלטרנטיבי נכנסו 22 מיליארד דולר.
מנגד, בפעילות המדדים המוסדית שאינה כוללת קרנות סל נרשמה יציאה של 41.5 מיליארד דולר.
הנתון ממחיש שהצמיחה לא הייתה אחידה לחלוטין, אך היא הייתה רחבה מספיק כדי לפצות על החולשה בחלק מהערוצים.
התרשים מטה מציג את זרימות הכספים של BlackRock לפי תחומי הפעילות.
ניתן לראות כי קרנות הסל המשיכו להוביל את הגיוסים, בעוד שהזרמות ההון היו רחבות והגיעו גם לאסטרטגיות אקטיביות ולמוצרים נוספים.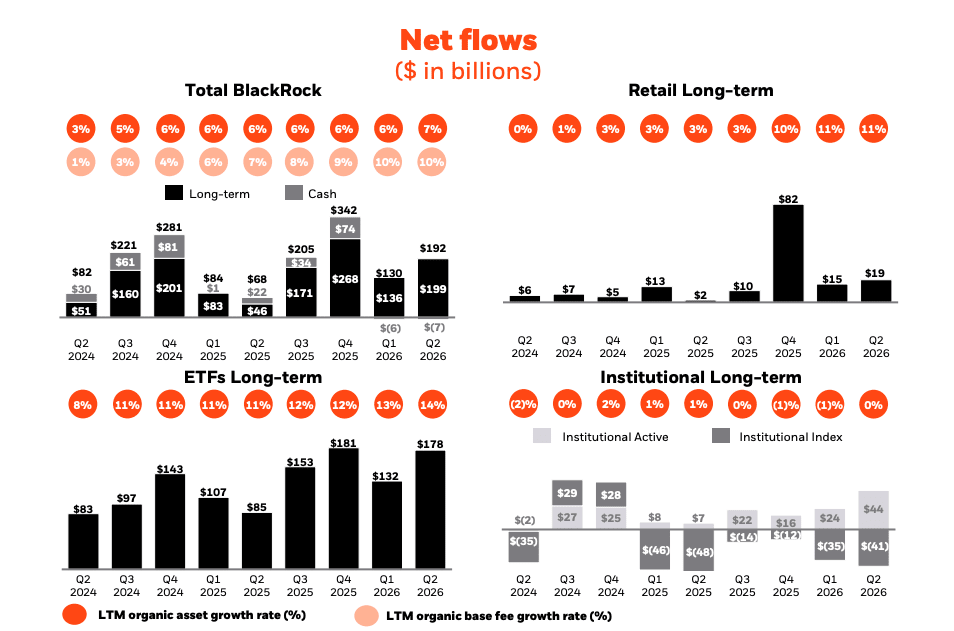
מקור: מצגת משקיעים
מנוע הצמיחה המרכזי נותר קרנות הסל
קרנות הסל מהוות כיום 41% מהנכסים המנוהלים של BlackRock, אך מייצרות 45% מהכנסות הבסיס ומדמי השאלת ניירות ערך. הנתון הזה ממחיש את החשיבות של iShares למודל העסקי של החברה.
מבחינת סוגי נכסים, מניות מהוות 58% מהנכסים המנוהלים ו-50% מהכנסות הבסיס. אג"ח מהוות 22% מהנכסים ו-19% מההכנסות, בעוד שנכסים אלטרנטיביים מהווים רק 3% מהנכסים אך כבר 15% מהכנסות הבסיס.
הפער הזה חשוב במיוחד. הוא מראה שנכסים פרטיים ואלטרנטיביים מייצרים דמי ניהול גבוהים משמעותית ביחס להיקף הנכסים שלהם.
לכן, ההתרחבות של BlackRock לתשתיות, אשראי פרטי ופרייבט אקוויטי עשויה להעלות את איכות ההכנסות ואת שולי הרווח לאורך זמן.
התרשים מטה מציג את מבנה הפעילות של BlackRock.
ניתן לראות כי קרנות הסל מהוות 41% מהנכסים המנוהלים אך מייצרות 45% מהכנסות הבסיס, בעוד שהנכסים האלטרנטיביים מהווים חלק קטן מהנכסים אך תורמים חלק גבוה משמעותית מההכנסות בזכות דמי ניהול גבוהים יותר.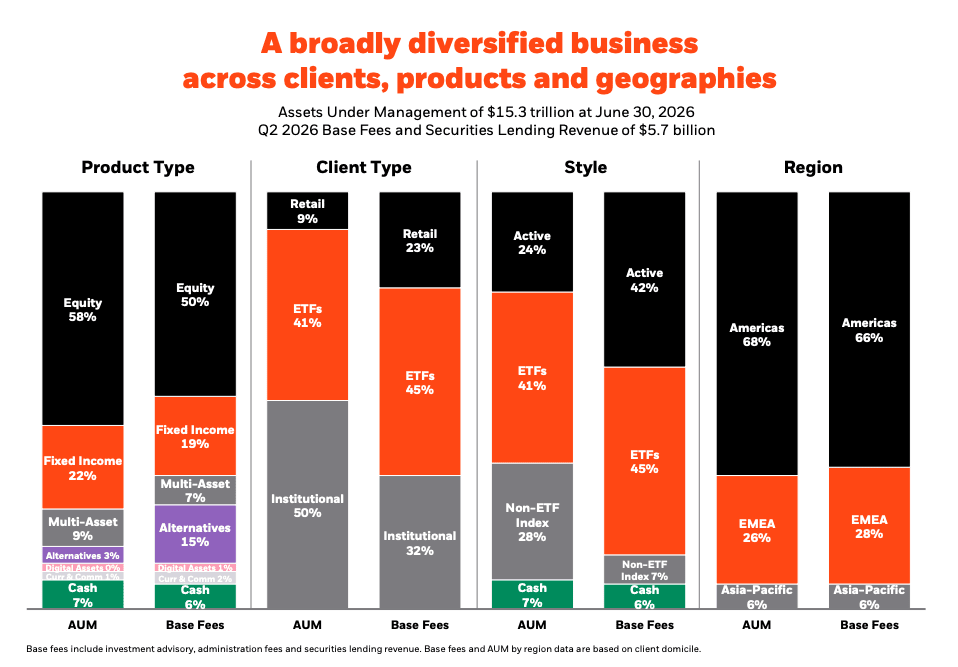
מקור: מצגת משקיעים
BlackRock הופכת בהדרגה לחברת טכנולוגיה ופלטפורמת שווקים פרטיים
BlackRock כבר אינה רק מנהלת קרנות סל ומוצרים מסורתיים.
הנהלת החברה מדגישה כי היא פועלת כיום בשלושה מנועים מרכזיים, ניהול נכסים בשווקים הציבוריים, פעילות רחבה בשווקים הפרטיים ושירותי טכנולוגיה פיננסית.
הכנסות הטכנולוגיה והשירותים מבוססי המנוי עלו ב-13% לעומת השנה שעברה ל-566 מיליון דולר, כאשר החברה הצביעה על המשך אימוץ פלטפורמת Aladdin ועלייה בביקוש לפתרונות נתונים, אנליטיקה וניהול סיכונים.
במקביל, הנכסים בשווקים הפרטיים הגיעו לכ-329 מיליארד דולר, עם כניסת כספים של 15.4 מיליארד דולר ברבעון. בתוך הפעילות הזו, האשראי הפרטי היה התחום הגדול ביותר, עם נכסים של כ-151 מיליארד דולר.
התרחבות זו מחזקת את מודל ההכנסות של החברה, משום שמוצרים פרטיים נוטים לגבות דמי ניהול גבוהים יותר ולייצר לעיתים גם דמי הצלחה.
התרשים מטה מציג את מקורות ההכנסה של BlackRock.
ניתן לראות כי דמי הניהול עדיין מהווים את מקור ההכנסה המרכזי, אך החברה ממשיכה להגדיל את תרומת שירותי הטכנולוגיה, דמי ההצלחה ושירותים פיננסיים נוספים, מה שמרחיב את מנועי הצמיחה שלה.
מקור: מצגת משקיעים
שיפור חד בדמי הניהול ובהכנסות הנלוות
הכנסות הבסיס, הכוללות דמי ייעוץ, ניהול והשאלת ניירות ערך, הסתכמו ב-5.73 מיליארד דולר, לעומת 4.45 מיליארד דולר ברבעון המקביל.
דמי ההצלחה עלו ל-305 מיליון דולר, לעומת 94 מיליון דולר בלבד שנה קודם לכן.
הכנסות הטכנולוגיה עלו ל-566 מיליון דולר, הכנסות ההפצה הגיעו ל-395 מיליון דולר, והכנסות הייעוץ ופעילויות נוספות עלו ל-92 מיליון דולר.
הנתונים מצביעים על כך שהצמיחה אינה תלויה רק בדמי הניהול המסורתיים.
BlackRock מפתחת מספר שכבות הכנסה נוספות שמספקות לה פיזור גדול יותר ומגדילות את הרווחיות.
ההנהלה מגדילה את החזר ההון לבעלי המניות
BlackRock רכשה במהלך הרבעון מניות של עצמה בהיקף של 450 מיליון דולר.
בעקבות הביצועים החזקים והביטחון בהמשך הצמיחה, החברה העלתה את התוכנית לרכישות רבעוניות עתידיות ל-550 מיליון דולר.
הנהלת החברה מעריכה כי היקף הרכישות העצמיות בשנת 2026 יגיע לכ-2 מיליארד דולר.
בנוסף, החברה שילמה דיבידנד רבעוני של 5.73 דולר למניה, לעומת 5.21 דולר ברבעון המקביל בשנה שעברה.
הגדלת החזר ההון מעידה כי החברה מייצרת מספיק מזומנים כדי להמשיך להשקיע בצמיחה, לבצע רכישות ולהחזיר הון לבעלי המניות במקביל.
הסיכונים שעדיין צריך לעקוב אחריהם
למרות הדוח החזק, חלק משמעותי מהגידול בנכסים המנוהלים הגיע מעליות בשוקי המניות.
ירידה בשווקים עלולה לצמצם את היקף הנכסים, לפגוע בדמי הניהול וללחוץ על הרווחיות.
בנוסף, היציאה מהפעילות המוסדית הפסיבית שאינה מבוססת ETF מצביעה על כך שלא כל תחומי הפעילות מציגים מומנטום חיובי. החברה גם מתמודדת עם עלייה בהוצאות, כולל הוצאות שכר, הפצה, ניהול ועלויות הקשורות לפעילויות שנרכשו.
גם הרכישות הגדולות שביצעה BlackRock בתחומי התשתיות והאשראי הפרטי ייבחנו בשנים הקרובות. המשקיעים ירצו לראות שהחברה מצליחה לשלב אותן בפלטפורמה ולהפוך את ההתרחבות לצמיחה עקבית ברווח.
הדוח של BlackRock מציג שילוב חזק
עליות בשווקים, כניסת כסף חדש, שיפור ברווחיות והתרחבות למנועי צמיחה חדשים.
היקף הנכסים המנוהלים אמנם נהנה מסביבת שוק חיובית, אך זרימות של כמעט 192 מיליארד דולר ברבעון ושיא של 321 מיליארד דולר במחצית הראשונה מצביעים על כך שהחברה ממשיכה לצבור נתח שוק.
הנקודה המרכזית למשקיעים היא שהמודל העסקי של BlackRock הופך מגוון ורווחי יותר. קרנות הסל ממשיכות להוביל את הצמיחה, אך במקביל השווקים הפרטיים, הטכנולוגיה והאסטרטגיות האקטיביות תופסים חלק גדול יותר מההכנסות. כך החברה הופכת ממנהלת נכסים מסורתית לפלטפורמה פיננסית רחבה שמחברת בין השקעות ציבוריות, נכסים פרטיים וטכנולוגיה.