עמדות האגרה של ה-HBM, מי באמת מרוויח ממהפכת ה-AI?
15.7.2026

בקצרה
- טכנולוגיית ה-HBM, המבוססת על שבבים אנכיים ותלת-ממדיים, מאפשרת העברת נתונים מהירה ויעילה במיוחד, מה שהופך אותה לרכיב קריטי עבור מעבדי AI חזקים כמו סדרות ה-H100 של NVIDIA; דרישה זו יוצרת שוק עם שולי רווח גבוהים ומחסור כרוני, המשפיע ישירות על רווחיות החברות המייצרות אותה.
- SK Hynix שולטת באופן מובהק בשוק ה-HBM עם נתח שוק של 58% ברבעון הראשון של השנה, בזכות הובלה טכנולוגית בדור ה-HBM3E והסכמי אספקה אסטרטגיים עם Nvidia; דומיננטיות זו מעניקה לה יתרון תחרותי משמעותי וממצבת אותה כמובילה בתחום, בעוד סמסונג ומיקרון מנסות לצמצם את הפער לקראת דור ה-HBM4.
- ההוצאות העולמיות על ציוד לייצור שבבים צפויות לזנק מכ-145 מיליארד דולר ב-2026 לכ-250 מיליארד דולר ב-2028, גידול דרמטי המונע כמעט כולו מהביקוש לזיכרונות HBM ורכיבי לוגיקה מתקדמים; עלייה זו מדגישה את חשיבותן של חברות בעלות מונופולים בנישות ייצור ספציפיות, המהוות 'עמדות גבייה' רווחיות בשרשרת האספקה.
- Shin-Etsu Chemical היפנית שולטת בכ-30% מאספקת פרוסות הסיליקון העולמית, חומר הגלם הבסיסי לייצור שבבי HBM, מה שהופך אותה לשחקנית חיונית בשרשרת האספקה; תלות זו בחברות בודדות המספקות חומרי גלם קריטיים מדגישה את הסיכונים וההזדמנויות ההשקעתיות בחברות הממוקמות בראש שרשרת הייצור.
רבות דיברנו על שבבי הזיכרון ועל שלושת סוגיו המרכזיים, ה-DRAM המהיר והמוכר, ה-NAND המשמש לאחסון לטווח ארוך, ועל הכוכב העולה והבלתי מעורער של עידן ה-AI, ה-HBM.
כעת, הגיע הזמן שנעשה ביחד צלילת עומק לתוך שבב ה-HBM, בואו ניכנס לפרטים הקטנים, למורכבות הטכנולוגית, ולניתוח מקיף של שרשרת הערך והאספקה שמניעה את המהפכה הזו.
מאחורי כל שבב AI עוצמתי עומדת סוללה של חברות ענק, מונופולים שקטים, וטכנולוגיות מורכבות של הלחמה וצריבה מיקרוסקופית וזה בדיוק הזמן לגלות מי הופך את הזיכרון הזה לאפשרי, ומסמן את עמדות גביית האגרה הרווחיות ביותר בשוק.
שוק ה-HBM
שוק ה- (HBM (High Bandwidth Memory מסתמן כתחום הלוהט והצומח ביותר בתעשיית השבבים, והוא מהווה את הדלק האמיתי מאחורי מהפכת הבינה המלאכותית.
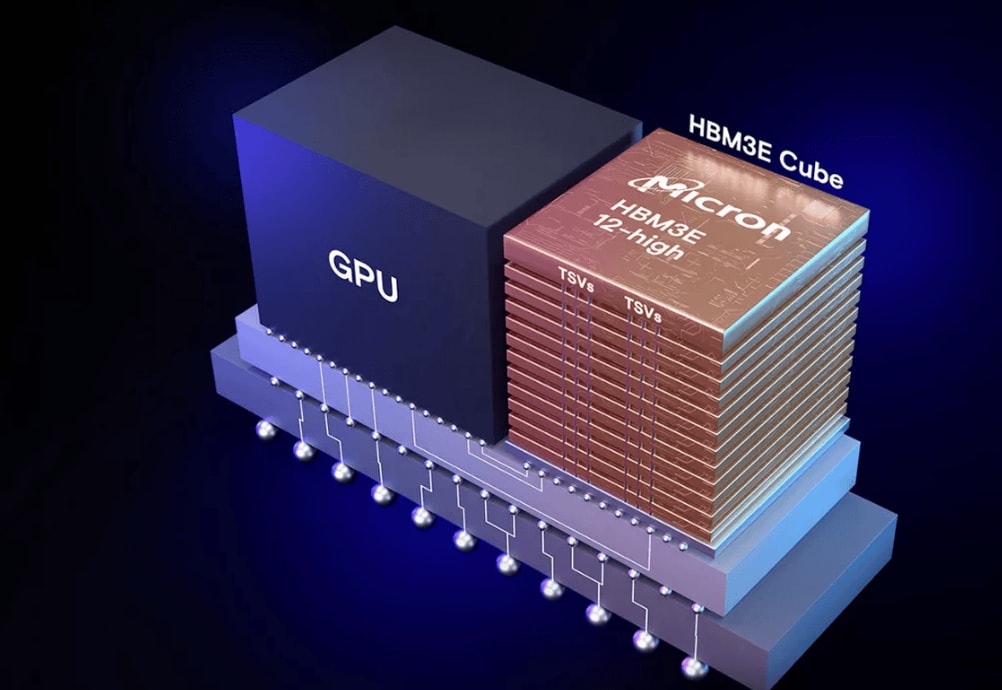
מדובר בטכנולוגיית זיכרון מתקדמת המבוססת על מערך שבבים אנכי ותלת-ממדי, המאפשרת להעביר כמויות עצומות של נתונים ברוחב פס מטורף, פי כמה וכמה מזיכרונות GPU מסורתיים.
בזכות הארכיטקטורה הייחודית הזו, ה-HBM משולב פיזית קרוב מאוד למעבד (באמצעות טכנולוגיית אריזה מתקדמת), מה שמפחית דרמטית את זמני ההמתנה וצריכת החשמל.
תכונות אלו הופכות אותו לרכיב קריטי ומבוקש מאין כמוהו עבור מעבדי ה-GPU החזקים בשוק (כמו סדרות ה-H100, H200 וה-B200 של NVIDIA) המריצים את מודלי ה-AI הגדולים בעולם.
הביקוש הפנומנלי הזה משנה לחלוטין את מפת השוק, וברבעון הראשון של השנה מי שממנפת זאת בצורה הטובה ביותר היא SK Hynix, השולטת ביד רמה עם נתח שוק מטורף של 58%.
הדומיננטיות המוחלטת שלה נובעת מהובלה טכנולוגית מוקדמת בדור ה-HBM3E והסכמי אספקה אסטרטגיים עם (Nvidia (NVDA, בעוד סמסונג ו-(Micron (MU חולקות את יתרת השוק בתיקו של 21% כל אחת.
מכיוון שתהליך הייצור של HBM הוא מורכב, רגיש ומסובך להפליא, השוק סובל ממחסור כרוני וממחירים גבוהים, מה שמבטיח לחברות שולי רווח חסרי תקדים.
עם המעבר המתוכנן להמשך השנה לדור הבא, HBM4, המרוץ רק הולך להחריף, כאשר סמסונג ומיקרון יעשו הכל כדי לכרסם במונופול של המובילה הקוריאנית.
קרדיט: Gadgedy
הזינוק בהשקעות והמונופולים של שרשרת האספקה
אחרי שהבנו מי הספקיות הראשיות, בואו נרד שלב אחר שלב ונבין איך המכונה הזו עובדת מקרוב.
הרעיון המרכזי הוא ששום שבב AI מתקדם, בין אם מדובר ב-GPUs העוצמתיים של (Nvidia (NVDA ו-(AMD (AMD ובין אם ב-ASICs הייעודיים של ענקיות כמו Google, פשוט אינו יכול לתפקד ללא זיכרון HBM מהיר המוצמד אליו ישירות.
כדי לייצר את הזיכרון הקריטי הזה, תהליך הייצור חייב לעבור דרך מספר מצומצם מאוד של חברות בעלות מונופולים או אוליגופולים כמעט מוחלטים בנישות שלהן.
החברות הללו מתפקדות כעמדות גבייה שיושבות על עורק הייצור הראשי ונהנות באופן ישיר מהגידול המטאורי בהשקעות.
עד כמה הגידול הזה דרמטי? ההוצאות העולמיות על ציוד לייצור שבבים צפויות כמעט להכפיל את עצמן תוך שלוש שנים בלבד, מכ-145 מיליארד דולר ב-2026, לכ-200 מיליארד דולר ב-2027, ועד לשיא של כ-250 מיליארד דולר ב-2028.
זהו זינוק חסר תקדים המונע כמעט כולו מהביקוש הבלתי מתפשר לשבבי זיכרון HBM ולרכיבי לוגיקה מתקדמים, דרך שכל שבב בעולם חייב לעבור בה.
קרדיט: shutterstock
פרוסות סיליקון, היסוד השקט של כל שבב
הצעד הראשון והבסיסי ביותר בשרשרת הייצור של שבבי ה-HBM מתחיל עוד לפני תהליכי הליטוש והקדיחה, אלא בחומר הגלם הפיזי עצמו, פרוסות סיליקון ברמת טוהר אולטרה גבוהה.
עוד לפני שניתן לחשוב על חריטת מעגלים או ערמום שכבות זיכרון, התעשייה זקוקה למצע גבישי מושלם לחלוטין שעליו ייבנו כל הרכיבים המיקרוסקופיים.
השוק הקריטי הזה נשלט על ידי קומץ זעיר של ענקיות כימיה וחומרים, כאשר מעל כולן בולטת Shin-Etsu Chemical היפנית.
שין-אטסו מחזיקה בכ-30% מסך האספקה העולמית של פרוסות הסיליקון, מה שהופך אותה לאחת החיוניות ביותר בעולם התעשייה, ללא חומרי הגלם שלה, פסי הייצור של השבבים בעולם פשוט ייעצרו.
לצדה פועלות שחקניות מובילות נוספות, ובהן Siltronic הגרמנית, לצד SUMCO היפנית ו-SK Siltron הדרום-קוריאנית.
יחד, חברות אלו מייצרות את המשטחים המדויקים והנקיים בתבל, המהווים את נקודת ההתחלה הבלעדית לכל שבב זיכרון מתקדם שייבנה בהמשך התהליך.
תהליך ה-TSV, קדיחה מיקרוסקופית ואריזה אנכית
לאחר שהוכנו פרוסות הסיליקון הטהורות, התהליך עובר אל השלב המורכב והקריטי ביותר מבחינה טכנולוגית לייצור ה-HBM תהליך ה-(TSV (Through-Silicon Via.
בשלב זה נקדחים חורים מיקרוסקופיים אנכיים דרך רכיבי הסיליקון, אשר מאפשרים להעביר אותות חשמליים במהירות שיא בין שכבות הזיכרון המוערמות זו על גבי זו.
מי שמניעות את התהליך הזה הן ארבעה חברות בלבד של ענף הציוד לייצור שבבים, החולקות ביניהן שליטה כמעט מוחלטת בנישות השונות.
חברת (Lam Research (LRCX האמריקאית שולטת בכ-50% משוק ה-Etch (צריבה כימית ופיזית) הנדרש ליצירת החורים הזעירים הללו.
לצדה פועלת (KLA Corporation (KLAC האמריקאית, שמחזיקה במונופול כמעט מוחלט של כ-55% בשוק בקרת התהליך והבדיקות, כאשר כל פרוסת סיליקון מחויבת לעבור דרך ציוד הבדיקה שלה כדי לאשר את תקינות השבב.
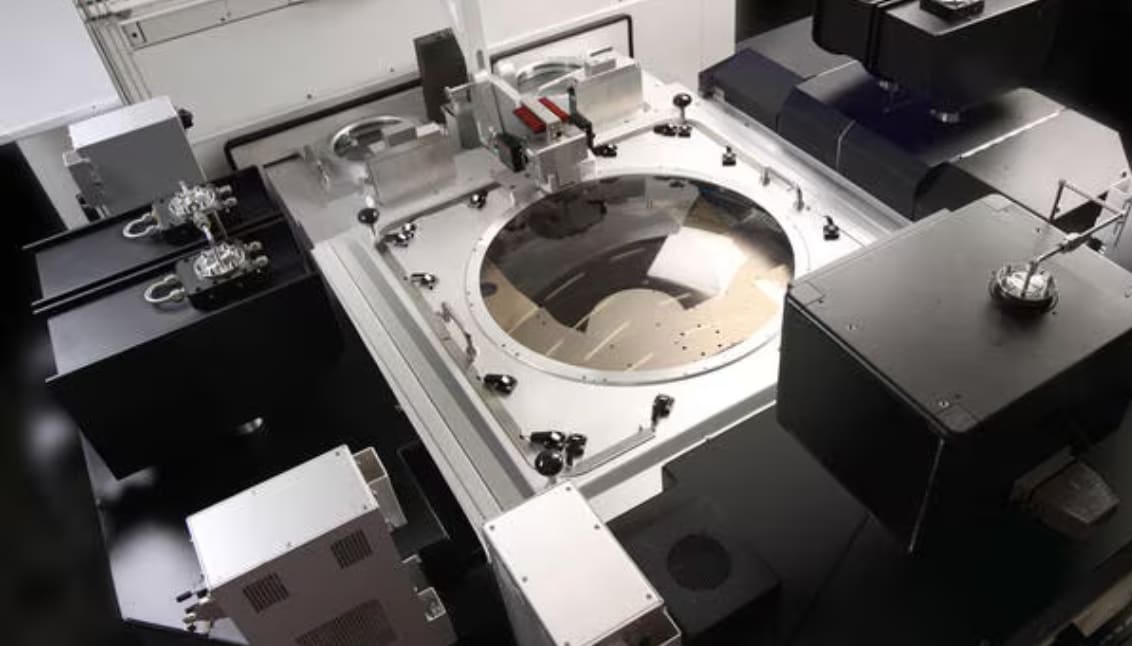
את השרשרת בשלב זה משלימות (Applied Materials (AMAT, המובילה העולמית בציוד שיקוע המצפה וממלא את החורים בחומר מוליך, ו-Tokyo Electron היפנית, המובילה בציוד ציפוי, פיתוח וצריבה מתקדם. המשמעות בשוק כיום היא נדירה וחד-משמעית, כל ארבע החברות הללו מדווחות על קיבולת ייצור מכורה מראש והעלאת תחזיות בו-זמנית, יישור קו יוצא דופן המעיד על הידוק חסר תקדים וצוואר בקבוק משמעותי לכל אורך שרשרת האספקה של ה-HBM.
המכונה של AMAT.
קרדיט: Applied Materials
גזים תעשייתיים
קדיחת חורי ה-TSV המיקרוסקופיים אינה מסתכמת רק במכשור פיזי מתקדם, אלא נשענת במידה שווה על כימיה מדויקת.
כדי לחצוב בסיליקון ברמת דיוק אטומית מבלי לפגוע במבנה ההיקפי הרגיש של השבב, תהליך הצריבה דורש שימוש בגזים תעשייתיים ייעודיים ונדירים כמו C₄F₈ ו-SF₆.
הגזים הללו יוצרים את התגובות הכימיות המבוקרות שמאפשרות ליצור תעלות אנכיות מושלמות בתוך הסיליקון.
את השוק הקריטי הזה מובילות ענקיות גזים כמו (Linde (LIN האמריקאית,
לצד Air Liquide, SK Materials ו-Messer.
מאחר וגזים אלו אינם ניתנים להחלפה כלל בטווח הקצר ולוח הזמנים של הייצור אינו מאפשר ניסויים בחומרים אלטרנטיביים, החברות הללו הפכו לשחקניות תשתית AI קריטיות אך מוערכות בחסר, שגובות אגרה שקטה על כל פרוסת סיליקון שצריכה לעבור עיבוד.
מיד לאחר שנוצרות התעלות האנכיות, נכנס לתמונה שלב הציפוי והמילוי, שבו ממלאים את החורים הריקים בחומרים מוליכים כמו נחושת כדי ליצור את החיבור החשמלי בין השכבות.
שלב זה מצריך תמיסות ציפוי וכימיקלים ברמת טוהר קיצונית, שכן אפילו זיהום מזערי בתוך התעלה עלול להרוס את השבב כולו ולהוריד לטמיון תהליך ייצור יקר מנשוא.
את התמיסות המתקדמות הללו מספקות חברות כימיה מובילות דוגמת (DuPont (DD ו-(Dow (DOW האמריקאיות, לצד ענקיות כמו BASF ו-MacDermid Alpha.
הכימיקלים והתמיסות הללו מבטיחים את מעבר האותות החשמליים התקין, ומשלימים מעטפת כימית שלמה שבלעדיה לא ניתן להתקדם לשלבי ההרכבה והערמום של ה-HBM.
החיבור הפיזי של מגדלי הזיכרון
לאחר קדיחת חורי ה-TSV, הציפוי והכנת רכיבי הסיליקון השונים, מגיע אחד השלבים המורכבים והרגישים ביותר מבחינה הנדסית, עירום שכבות הזיכרון זו על גבי זו וחיבורן הפיזי והחשמלי לכדי מארז אחוד.
כיום, הטכנולוגיה השולטת בשוק היא הלחמת TCB, המשתמשת בחום ולחץ כדי לחבר את השכבות דרך כדוריות הלחמה זעירות, אך התעשייה עוברת כעת במהירות רבה לטכנולוגיית ה-Hybrid Bonding המיועדת לדור ה-HBM4 ומעלה.
טכנולוגיה זו מעלימה את כדוריות ההלחמה ומאפשרת חיבור ישיר של נחושת-לנחושת ברמה האטומית, מה שמכפיל את צפיפות החיבורים ומפחית את עובי השבב.
את שוק הציוד המתקדם הזה מנהלות מספר שחקניות מפתח גלובליות, ובהן Besi ההולנדית,
Hanmi Semiconductor הדרום-קוריאנית, ו-(Kulicke & Soffa (KLIC האמריקאית, לצד Shibaura ו-Toray היפניות.
הפוטנציאל העסקי בשלב זה הוא אדיר, כאשר שוק ציוד ה-Hybrid Bonding לבדו צפוי לזנק ולהגיע להיקף של כ-2 מיליארד דולר עד שנת 2028, ככל שכל יצרניות הזיכרון נדרשות לשדרג באופן מסיבי את קווי הייצור שלהן כדי לעמוד בדרישות הביצועים חסרות התקדים של מאיצי ה-AI מהדור החדש.
דיקוק, חיתוך וליטוש
לאחר השלמת תהליכי הציפוי והרכבת השכבות, המבנה המורכב של שבב ה-HBM נדרש לעבור סדרה של עיבודים מכניים וכימיים עדינים במיוחד, הכוללים דיקוק של הסיליקון לעובי מיקרוני, חיתוך מדויק לרכיבים בודדים וליטוש לרמת חלקות אטומית.
בשלב הדיקוק והחיתוך, חברת DISCO Corporation היפנית מחזיקה כמעט במונופול מוחלט בציוד החיתוך והדיקוק המדויק, כאשר המכשירים שלה הם היחידים שמסוגלים לחתוך את פרוסות הסיליקון והמבנים המוערמים הרגישים מבלי ליצור בהם סדקים מיקרוסקופיים.
במקביל, תהליך הליטוש הכימי-מכני דורש חומרי ליטוש וכימיקלים ייעודיים המאפשרים להחליק את פני השטח של השבב ברמה אטומית כדי להבטיח מגע מושלם בין השכבות את החומרים הקריטיים הללו מספקות ענקיות כימיה כמו DuPont ו-Dow האמריקאיות, לצד CMC Materials האמריקאית.
את השרשרת בשלב זה משלימות יצרניות של סרטי הדבקה ייעודיים לתהליכי הדיקוק והחיתוך ובהן
Lintec, Nitto ו-Sumitomo Bakelite, המבטיחות שהשבבים יישארו יציבים, מוגנים ושלמים לכל אורך תהליך ההפרדה וההכנה לאריזה הסופית.
התמונה המלאה
כשמביטים על שרשרת האספקה של ה-HBM כמכלול, מתגלה תמונה ברורה של צוואר בקבוק טכנולוגי המורכב משרשרת של תחומים נישתיים בכל שלב ושלב.
התהליך מתחיל מספקיות פרוסות הסיליקון השולטות באספקה העולמית, ממשיך דרך ענקיות הציוד המרכזיות השולטות בבדיקות הבקרה ובצריבת החורים המיקרוסקופיים, ונשען על ספקיות גזים וכימיקלים קריטיים שאין להם שום תחליף בטווח הקצר.
משם, הערימה המורכבת עוברת לציוד הלחמה וחיבור מתקדם שנערך כעת למעבר מואץ לטכנולוגיות הדור הבא, לצד מונופולים מוחלטים בתחום החיתוך והדיקוק המדויק ויצרניות חומרי הליטוש הכימיות המביאות את השבבים לרמת חלקות אטומית, עד שהכל מתנקז לשלוש יצרניות זיכרון בלבד.
בשורה התחתונה, הניתוח מוכיח שמהפכת ה-AI אינה מסתכמת רק במעצבות השבבים המוכרות או במפעלי הייצור המרכזיים, אלא תלויה במנעד רחב של ספקיות ציוד, גזים וחומרים ייחודיים שנהנות מכל שבב ושבב שמיוצר כיום בעולם.