גל ההשקעות בכוח מחשוב והגדלת הוצאות ההון
15.7.2026

בקצרה
- ענקיות הטכנולוגיה צפויות להגדיל את קיבולת המחשוב הכוללת שלהן מ-30.5 ג'יגה-וואט בשנת 2025 לכ-116.6 ג'יגה-וואט עד שנת 2028, קפיצה של פי ארבעה תוך שלוש שנים בלבד, מה שמעיד על השקעה אדירה בתשתית AI וביקוש גובר לכל שרשרת הערך של הבינה המלאכותית.
- הגידול המשמעותי בקיבולת המחשוב, במיוחד אצל מטא שצפויה לזנק מ-3.5 ג'יגה-וואט ל-21.2 ג'יגה-וואט, נובע מהמעבר מאימון מודלים חדשים להפעלה שוטפת ומתמשכת של מודלי AI עבור מיליוני משתמשים, מה שמחייב תשתית חזקה ויציבה בקנה מידה עולמי.
- שבבים ותוכנה תלויים זה בזה באופן מוחלט בשרשרת הערך של ה-AI, כאשר התוכנה מפרשת את בקשות המשתמשים ומספקת הקשר עסקי, בעוד השבבים מבצעים את החישובים המורכבים, מה שמדגיש כי השקעה בשני התחומים חיונית ליצירת ערך עסקי ולתפקוד יעיל של סוכני AI.
- ההודעה של IBM על הקדמת רכישות חומרה ועיכוב בעסקאות תוכנה מצביעה על מתח זמני בשוק, שבו השקעות בתשתיות AI דוחקות תקציבים המיועדים לתוכנה, אך חשוב לזכור שזו תופעה זמנית וכי שתי השכבות חיוניות זו לזו להמשך צמיחת ענף הבינה המלאכותית.
ב-3 השנים האחרונות ובעיקר בשנה האחרונה, אנחנו עדים לגל השקעות חסר תקדים בכוח מחשוב.
ענקיות הטכנולוגיה מזרימות מאות מיליארדי דולרים למרכזי נתונים, שבבים ותשתית ענן, בקצב שלא נראה כמותו בתעשייה הזו.
ההשקעה הזו כבר הפכה לציר המרכזי שדרכו השוק מנתח כל דוח כספי, כל תחזית וכל שינוי בתקציבי הענק של החברות, ומי שרוצה להבין לאן הולך ענף הבינה המלאכותית בשנים הקרובות, חייב קודם כל להבין את קנה המידה של ההשקעה הזו בכוח מחשוב, ולאן היא צפויה להוביל.
התחזית של מורגן סטנלי
גרף שפרסמה מורגן סטנלי בימים האחרונים ומככב ברשתות החברתיות מציג בצורה חדה במיוחד את קנה המידה של תזת ה-AI כפי שהיא נראית כרגע. 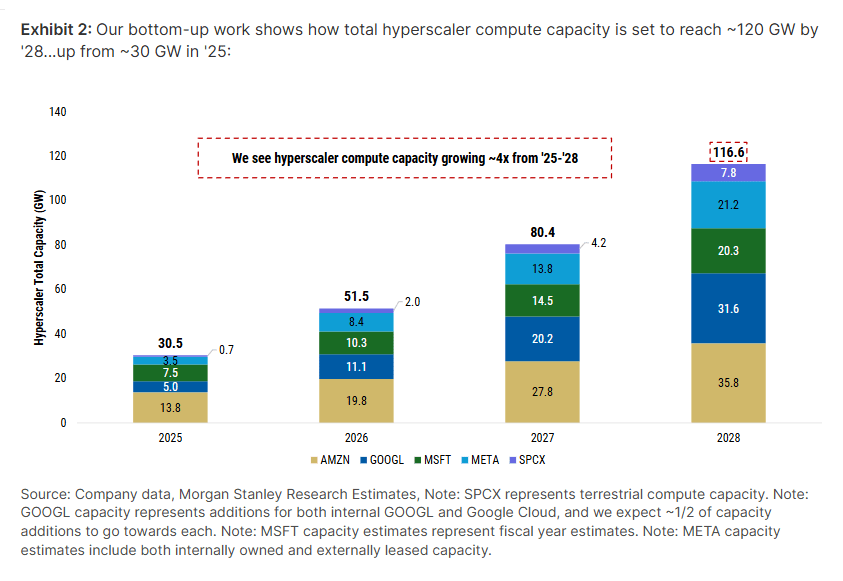
מקור: Morgan Stanley
התחזית מדברת על קיבולת המחשוב הכוללת של חמש מענקיות הטכנולוגיה שתזנק מכ-30.5 ג'יגה-וואט ב-2025 לכ-116.6 ג'יגה-וואט ב-2028, קפיצה של פי 4 בתוך 3 שנים בלבד.
מדובר למעשה בתחזית ביקוש לכל שרשרת הערך של הבינה המלאכותית, מהשבבים ועד התוכנה שרצה עליהם.
כדי להבין באמת מה עומד מאחורי המספרים הללו, ולמה דווקא עכשיו, צריך לפרק את התהליך לשכבותיו, להבין איך שבבים ותוכנה תלויים זה בזה, ולבחון גם מה קרה אתמול אצל IBM, שממחיש בדיוק את המתח הזה.
מטא בראש הגידול, ומעבר מאימון להפעלה שוטפת
בין החברות המוצגות בגרף, הצמיחה הבולטת ביותר שייכת דווקא למטא (META), שצפויה לזנק מכ-3.5 ג'יגה-וואט בלבד ב-2025 לכ-21.2 ג'יגה-וואט ב-2028, קצב הגידול האגרסיבי ביותר מבין החמש.
הסיבה המרכזית לגידול הזה בקיבולת המחשוב, לא רק אצל מטא אלא בכל התעשייה, היא שהעולם עובר משלב שבו עיקר הפעילות התמקדה באימון מודלים חדשים, לשלב שבו המודלים כבר מופעלים כל הזמן, בזמן אמת, עבור משתמשים, ארגונים וסוכני AI.
אימון מודל הוא תהליך שקורה פעם או פעמיים ואז נגמר, אבל הפעלה שוטפת היא תהליך מתמשך שרץ בכל רגע נתון עבור מיליוני משתמשים ומיליארדי בקשות.
זה ההבדל שמסביר למה החברות ממשיכות להזרים כסף אדיר לתשתית, הן לא בונות רק כדי לאמן את הדור הבא של המודלים, הן בונות כדי להריץ אותם בקנה מידה עולמי.
איך שבבים ותוכנה עובדים ביחד
כדי להבין איפה בדיוק נכנסים השבבים ואיפה נכנסת התוכנה, כדאי לפרק את התהליך לשלבים. הכל מתחיל כשמשתמש או ארגון יוזמים פעולה, למשל עובד שפונה ל-(ServiceNow (NOW כדי לטפל בתקלה, אנליסט שמשתמש ב-(Palantir (PLTR כדי לנתח מידע, או נציג מכירות שמפעיל סוכן של (Salesforce (CRM.
התוכנה היא למעשה זו שמבינה מה המשתמש רוצה, מספקת את הממשק, מחברת את המודל למידע של הארגון ומגדירה מה מותר לסוכן לעשות.
הבקשה עצמה נשלחת למרכז הנתונים, ושם השבבים של NVIDIA, AMD וחברות דומות מבצעים בפועל את מיליארדי החישובים הדרושים כדי להבין את הבקשה ולייצר תשובה או החלטה.
חשוב להדגיש שהשבב לא יודע בעצמו מהי קריאת שירות או איזו פעולה מותר לבצע, הוא רק מספק כוח חישוב גולמי, התוכנה היא זו שנותנת לחישוב הקשר, מטרה ושימוש עסקי, ולאחר שהסוכן מחליט מה לעשות, שוב התוכנה מחברת אותו לכלים האמיתיים של העסק, שליחת מייל, עדכון מערכת לקוחות, פתיחת הזמנה.
המסקנה המתבקשת היא ששבבים בלי תוכנה לא יוצרים לבד ערך עסקי, ותוכנה מבוססת AI לא יכולה לפעול בלי כוח המחשוב של השבבים, שתי השכבות תלויות זו בזו לחלוטין.
כדאי גם לדעת שסוכן אחד עשוי להפעיל את המודל פעמים רבות כדי להשלים משימה בודדת, מתכנן, בודק מידע, מפעיל כלי ומחליט מה לעשות בהמשך, מה שמסביר למה המעבר מסיוע פשוט לביצוע תהליכים שלמים עשוי להגדיל דרמטית את הביקוש לשבבים, שרתים, זיכרון, תקשורת, חשמל וקירור גם יחד.
המקרה של IBM, מתח בין חומרה לתוכנה
ההודעה שפרסמה IBM אתמול ממחישה בדיוק את המתח הזה בין החומרה לתוכנה, גם אם באופן זמני ומעורר דאגה.
החברה דיווחה שלקוחות הקדימו רכישות של שרתים, אחסון וזיכרון, בין היתר בשל מחסור ועליות מחירים, ובמקביל חלק מעסקאות התוכנה והייעוץ שלה התעכבו.
הדבר עורר חשש רחב בשוק שההשקעות בתשתיות AI דוחקות זמנית תקציבים שהיו אמורים ללכת לתוכנה, ולחץ כזה התבטא במכירות במניות תוכנה רבות.
עם זאת, חשוב לשים את הדברים בפרופורציה, IBM לא אמרה שהתוכנה כבר אינה נחוצה, הכנסות התוכנה שלה עדיין צמחו ב-5%, וההאטה נבעה במידה רבה מקשיי הוצאה לפועל ומעסקאות גדולות שלא נסגרו בזמן, ולא מירידה בביקוש הבסיסי.
מוקדם להסיק מהמקרה הבודד הזה שכל סקטור התוכנה נמצא בסכנה, אבל הוא כן מספק אזהרה מוקדמת לכך שהמעבר לתשתיות AI לא תמיד יהיה חלק, ולפעמים חומרה ותוכנה יתחרו על אותו תקציב בטווח הקצר, גם אם בטווח הארוך הן משלימות זו את זו.
הוצאות ההון והספקנות של השוק
נקודה אחרונה וחשובה נוגעת לאופן שבו השוק מתייחס להשקעות הענק הללו.
מרכזי נתונים, שרתים, שבבים וציוד תקשורת נכנסים כולם להוצאות ההון של החברות, וכשההוצאות ההון עולות, הן פוגעות ישירות בתזרים המזומנים החופשי, לעיתים עד כדי הבאת חברות לתזרים שלילי.
זו הסיבה שהשוק לא תמיד מתלהב מהכרזות על הגדלת הוצאות ההון, גם כשמדובר בהשקעה שאמורה לתמוך בצמיחה עתידית, כי בטווח הקצר היא פשוט אוכלת רווחיות ותזרים.
המשקיעים למעשה נדרשים להאמין שההוצאות של היום יהפכו בעתיד להכנסות, לרווחים ולתזרימי מזומנים גדולים משמעותית, ואמונה כזו לא תמיד שורדת את המבחן הראשון של דוח כספי מאכזב.
שימו לב לגרף המצורף שמציג את הוצאות ההון (Capex) של חמש מענקיות הטכנולוגיה בין 2012 לתחזית 2026, עם קפיצה חדה במיוחד בשנתיים-שלוש האחרונות שמביאה את הסך הכולל לכ-602 מיליארד דולר, כשאמזון מובילה עם 155 מיליארד, מיקרוסופט עם 160 ומטא עם 120. 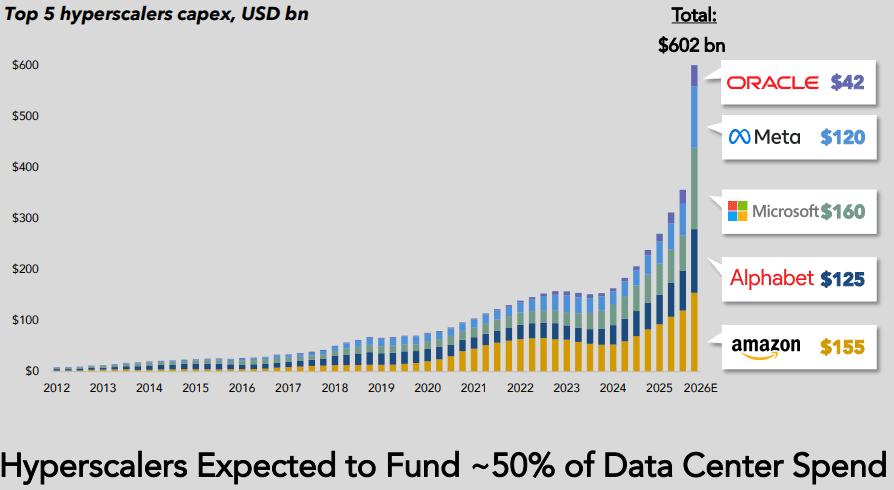
מקור: Techblog
סיכום
מה שהגרף הזה, ופרשת IBM, מלמדים אותנו ביחד הוא שתזת ה-AI לא נבנית רק על שבבים חזקים יותר, היא נבנית על שרשרת שלמה שבה כל שכבה, מהחומרה ועד התוכנה שרצה מעליה, חייבת לצמוח יחד כדי שההשקעות האדירות באמת יתורגמו לערך עסקי.
הצמיחה הצפויה בקיבולת המחשוב, פי 4 בתוך 3 שנים, היא אינדיקציה חזקה לכיוון שאליו העולם הולך, אבל היא לא מבטיחה שהרווחים יצמחו באותו קצב.
השאלה שאנחנו המשקיעים נרצה לקבל עליה תשובה היא מה יקרה בחודשים הקרובים, האם קצב הגידול בהכנסות התוכנה, ובפרט ביכולת של סוכני AI לבצע בפועל עבודה בעלת ערך כלכלי, יצליח להדביק את קצב ההשקעה בחומרה, או שאולי נראה עוד רבעונים כמו זה של IBM (שמדווחת תוצאות ב-22/07), שבהם השוק נזכר כמה יקר ומורכב המעבר הזה באמת.