11.1 מיליארד שקל בחודש אחד, מה באמת עומד מאחורי הזינוק במשכנתאות?
14.7.2026

בקצרה
- היקף המשכנתאות בישראל זינק ל-11.1 מיליארד שקל ביוני 2026, עלייה של כ-14% לעומת מאי, אך נתון זה משקף גם עסקאות עבר רבות ומיחזור הלוואות, ולא רק רכישות חדשות, מה שמצריך בחינה מעמיקה יותר של שוק הדיור כדי להבין את מצבו האמיתי.
- מסלול הפריים חזר למרכז הבמה ומהווה כ-21% מההלוואות החדשות ביוני, לעומת 11% ביוני 2025, עקב ירידת ריבית בנק ישראל ותחזיות להפחתות נוספות, אך הוא חושף את הלווים לסיכון של עליית ריבית עתידית והחזרים משתנים.
- הציבור מעדיף לצמצם חשיפה למסלולים צמודי מדד עקב חשש מאינפלציה גבוהה, שכן במסלולים אלו יתרת הקרן מתעדכנת בהתאם למדד המחירים לצרכן, מה שעלול לגרום לחוב לגדול למרות תשלומים שוטפים ולהקשות על סילוק המשכנתא.
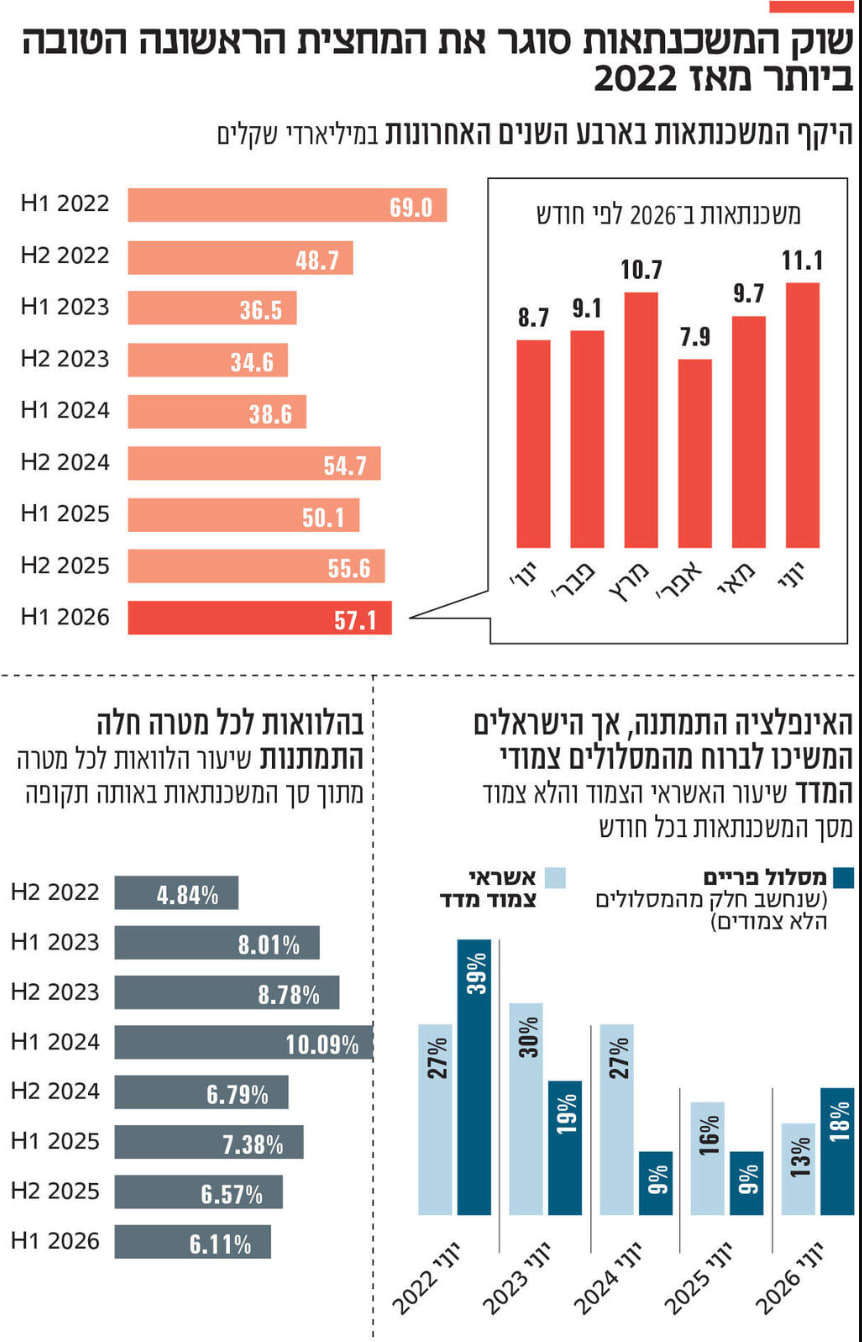
- שוק המשכנתאות סגר את המחצית הראשונה של 2026 עם הלוואות בהיקף של 57.1 מיליארד שקל, הנתון החזק ביותר מאז 2022, מה שמעיד על פעילות גבוהה באשראי לדיור, אך אינו מהווה הוכחה להתאוששות כוללת של שוק הדירות עצמו.
היקף המשכנתאות זינק, מסלול הפריים חוזר למרכז הבמה ובעלי הלוואות בודקים מחדש אפשרויות למיחזור. אבל המספר המרשים עדיין לא אומר ששוק הדירות חזר לצמוח.
בחודש יוני נלקחו בישראל משכנתאות בהיקף של 11.1 מיליארד שקל, עלייה של כ־14% לעומת מאי והנתון הרביעי בגובהו בארבע השנים האחרונות.
במבט ראשון, המספר הזה עשוי להיראות כמו סימן לכך שרוכשי הדירות חזרו לשוק.
בפועל, מאחורי הזינוק מסתתרת תמונה מורכבת הרבה יותר, חלק מהמשכנתאות שנרשמו ביוני קשורות לעסקאות שנחתמו חודשים קודם לכן, ולעיתים אפילו לפני שנה או שנתיים בעיקר בשוק הדירות החדשות.
בעסקאות כאלה הרוכשים משלמים בתחילת הדרך רק חלק קטן ממחיר הדירה, ואת רוב הסכום מעבירים לקראת המסירה, לכן משכנתה שנלקחה ביוני 2026 יכולה להיות קשורה לדירה שנרכשה כבר ב-2024.
במקביל, השינוי בסביבת הריבית מחזיר את מסלול הפריים לתמונה וגורם ליותר בעלי משכנתאות לבדוק אם הגיע הזמן למחזר את ההלוואה.
הנתון הגבוה אם כך לא מספר רק על דירות שנרכשות עכשיו אלא משקף גם עסקאות עבר, שינויים בתמהילי המימון והחלטות של משפחות שכבר מחזיקות במשכנתא.
 מקור: כלכליסט
שוק המשכנתאות סגר את המחצית הראשונה של 2026 עם הלוואות בהיקף של 57.1 מיליארד שקל מדובר במחצית הראשונה החזקה ביותר מאז 2022. ביוני לבדו נלקחו משכנתאות בהיקף של 11.1 מיליארד שקל.
המשכנתאות זינקו, אבל האם באמת יש יותר רוכשים?
היקף המשכנתאות מלמד כמה אשראי העמידו הבנקים, לא כמה דירות נמכרו בפועל.
הנתון יכול לעלות מפני שיותר אנשים רכשו דירות, אך זו לא האפשרות היחידה.
הוא עולה גם כאשר המשכנתה הממוצעת גדלה, כשעסקאות ישנות מגיעות לשלב התשלום או כאשר יותר לווים ממחזרים הלוואות קיימות.
נתון של 11.1 מיליארד שקל בהחלט מצביע על פעילות גבוהה בשוק האשראי לדיור, אבל הוא לא מוכיח לבדו ששוק הדירות כולו נמצא בהתאוששות.
כדי להבין מה באמת קורה, צריך לבחון גם את מספר העסקאות, מחירי הדירות, מלאי הדירות החדשות ויכולת ההחזר של משקי הבית.
במילים אחרות, שוק המשכנתאות יכול להתחיל להתעורר עוד לפני ששוק הדירות עצמו חוזר לצמיחה ברורה. זה מה שהופך את נתוני יוני למעניינים, הם לא משקפים רק את מצב השוק היום, אלא גם את הציפיות של הציבור לגבי מה שיקרה בהמשך.
הפריים חוזר, כי הציבור מסתכל קדימה
אחד השינויים הבולטים ביוני היה העלייה בחלקו של מסלול הפריים.
כ-21% מההלוואות שנלקחו בחודש היו במסלול הזה, לעומת 11% ביוני 2025 וכ-15% עד 17% בחודשים הראשונים של השנה.
מקור וגרפיקה: בנק ישראל
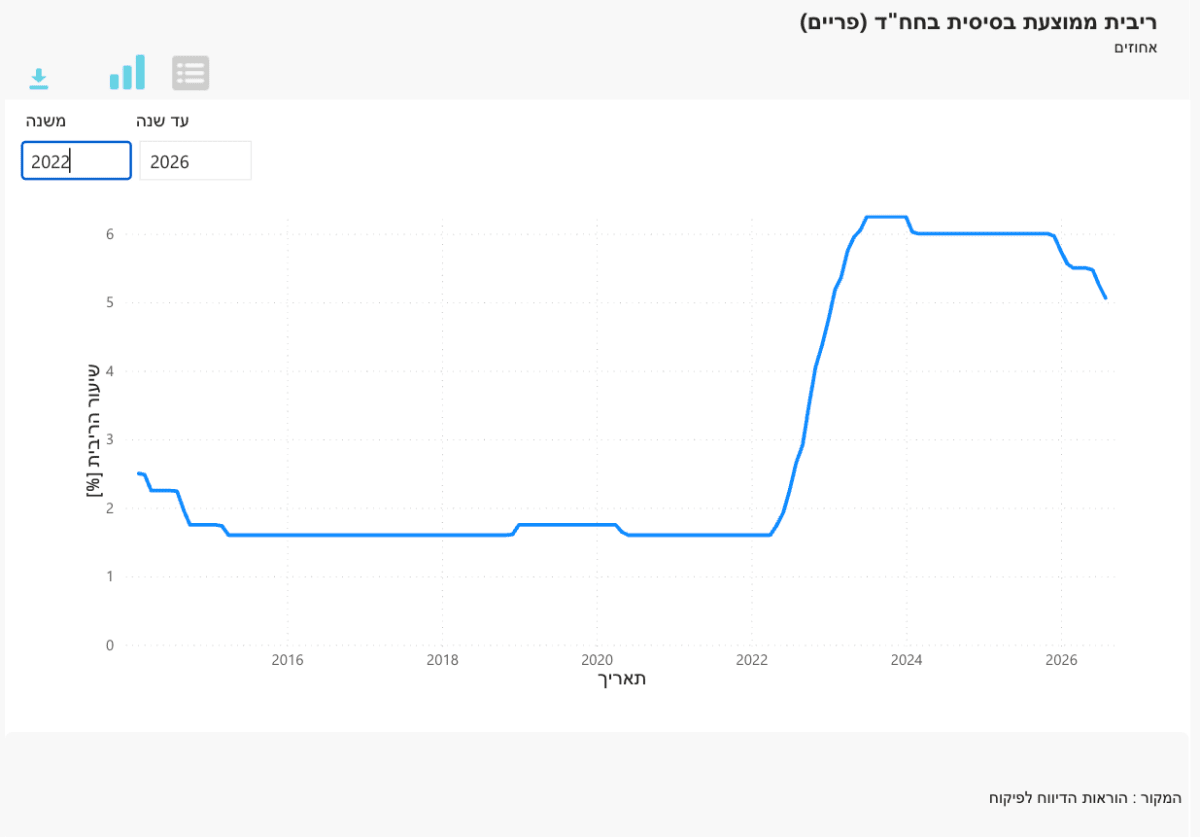
ריבית הפריים זינקה בחדות החל מ-2022 והגיעה ליותר מ-6% בשיאה.
הירידה שנרשמת במהלך 2026 מסבירה למה המסלול חוזר בהדרגה לתמהילי המשכנתאות.
מסלול הפריים מגיב ישירות לשינויים בריבית בנק ישראל.
כשהריבית יורדת, גם הריבית על רכיב הפריים מתעדכנת, ובהתאם עשוי לרדת ההחזר החודשי.
עבור משפחה שמחזיקה רכיב פריים משמעותי, כמה הפחתות רצופות יכולות להצטבר לחיסכון מורגש.
אבל החזרה לפריים לא נובעת רק מהמחיר שלו היום.
כשהריבית יורדת, גם ההחזר על רכיב הפריים עשוי לרדת.
לאחר הפחתת הריבית ב-6 ביולי עומדת ריבית בנק ישראל על 3.5% ותחזית חטיבת המחקר של הבנק מגלמת שתי הפחתות נוספות במהלך השנה הקרובה.
זו תחזית ולא הבטחה, אבל היא משפיעה על הדרך שבה הציבור בונה את המשכנתא שלו.
כאן נמצא גם הסיכון, מסלול הפריים מאפשר ליהנות מירידת ריבית, אך הוא משאיר את ההחזר חשוף לשינויים, אם האינפלציה תעלה מחדש או שבנק ישראל יחליט לעצור את ההפחתות, הירידה שהלווים מצפים לה עלולה להיות איטית יותר, או לא להגיע כלל, זו הסיבה בחירה בפריים היא לא רק החלטה לגבי התחזית הכלכלית, היא גם החלטה לגבי מידת התנודתיות שמשק הבית מסוגל לספוג.
למה לווים חוששים מהצמדה למדד?
לצד החזרה למסלול הפריים, לווים רבים מעדיפים לצמצם את החשיפה למסלולים צמודי מדד.
במסלול כזה לא רק הריבית משפיעה על התשלום, אלא גם יתרת הקרן מתעדכנת בהתאם לשינויים במדד המחירים לצרכן.
המשמעות היא שמשפחה יכולה לשלם אלפי שקלים בכל חודש ובכל זאת לגלות שהחוב שלה ירד לאט מאוד. בתקופות של אינפלציה גבוהה, יתרת המשכנתא עלולה אפילו לגדול למרות התשלומים השוטפים.
לכן ריבית התחלתית נמוכה יותר לא תמיד הופכת את המסלול לזול יותר.
לעיתים הלווים מעדיפים לשלם ריבית גבוהה מעט יותר במסלול לא צמוד, בתמורה לכך שהקרן לא תגדל בעקבות עליית המדד.
זו לא בחירה בין מסלול טוב למסלול רע, אלא בין סוגים שונים של סיכון.
מסלול צמוד חושף את הלווה לאינפלציה, בעוד שמסלול פריים חושף אותו להחלטות הריבית.
תמהיל נכון צריך להתחשב לא רק בתחזית, אלא גם ביכולת של המשפחה להתמודד עם מצב שבו התחזית לא מתממשת.
הלוואות הבלון דוחות את המבחן האמיתי
נתון נוסף שחשוב לשים לב אליו הוא חלקן של הלוואות הבולט והבלון, שהגיע ביוני ל-14.7% מכלל המשכנתאות, הלוואות כאלה נפוצות במיוחד בעסקאות לרכישת דירות חדשות במסגרת מבצעי מימון של יזמים.
במסלולים האלה חלק גדול מהקרן נדחה לסוף התקופה.
בתחילת הדרך התשלום יכול להיות נמוך יחסית, ולעיתים הרוכש משלם בעיקר את הריבית או נהנה מסבסוד זמני מצד היזם, כך ניתן לרכוש דירה היום ולדחות חלק משמעותי מהתשלום למועד עתידי.
למבנה כזה יש שימוש די הגיוני כשלרוכש צפוי מקור כספי ברור, למשל מכירה של דירה קיימת.
הבעיה מתחילה כאשר ההלוואה מבוססת בעיקר על תקווה שבעתיד יהיה קל יותר להשיג מימון.
אם הדירה הישנה לא נמכרת בזמן, אם שווי הנכס נמוך מהצפוי או אם הבנק לא מאשר משכנתא חדשה, התשלום שנדחה הופך לצורך מיידי.
הלוואת בלון לא מוזילה את הדירה, היא רק דוחה את הרגע שבו הרוכש צריך להתמודד עם מלוא העלות שלה ולכן ההחזר הנמוך בתחילת העסקה לא צריך להיות המדד המרכזי.
השאלה החשובה היא מה יקרה כאשר תקופת הדחייה תסתיים, ומהיכן יגיע הכסף שיידרש אז.
מיחזור יכול לחסוך כסף, אבל לא בכל מחיר
הירידה בריבית והתחזקות מסלול הפריים גורמות גם לבעלי משכנתאות קיימות לבדוק אפשרות למיחזור. בתהליך כזה מחליפים את המשכנתא הקיימת בהלוואה חדשה, במטרה לקבל ריבית טובה יותר, לשנות את החלוקה בין המסלולים או להתאים את ההחזר למצב הכלכלי הנוכחי.
עבור משפחה שלקחה משכנתא בתקופה של ריבית גבוהה, מיחזור יכול להקטין את העלות הכוללת של ההלוואה. הוא יכול גם לצמצם חשיפה למדד, להגדיל גמישות או לקצר את תקופת ההחזר.
עם זאת, לא כל ירידה בהחזר החודשי היא חיסכון.
לפעמים הבנק מקטין את התשלום באמצעות הארכת המשכנתא, כך שהמשפחה משלמת פחות בכל חודש אבל ממשיכה לשלם ריבית במשך שנים נוספות.
לכן בדיקת מיחזור לא צריכה להסתיים בשאלה כמה ישולם בחודש הבא.
צריך לבדוק גם את העלות הכוללת עד סוף התקופה, את העמלות, את מספר השנים שנוספו ואת הסיכון שנוצר בתמהיל החדש.
החזר חודשי נמוך יותר יכול לשפר את התזרים, אבל הוא לא בהכרח הופך את המשכנתא לזולה יותר.
ירידת הריבית יכולה גם להגדיל את החוב
כשהריבית יורדת, אותה הכנסה חודשית יכולה לתמוך במשכנתא גדולה יותר.
מבחינת הרוכש, הדירה נראית נגישה יותר. מבחינת הבנק, ניתן לעיתים לאשר סכום גבוה יותר בלי שההחזר ההתחלתי יעלה באותה מידה.
אלא שהקלה כזאת לא תמיד משפרת את מצבו של משק הבית.
חלק מהרוכשים משתמשים בירידה בהחזר כדי לחסוך, אך אחרים משתמשים בה כדי להגדיל את סכום ההלוואה ולרכוש נכס יקר יותר.
כך עלול להיווצר מצב שבו הריבית יורדת, אך המשפחה נשארת עם אותו החזר חודשי ועם חוב גדול יותר.
אם הריבית תעלה שוב, או אם ההכנסה תיפגע, מרווח הביטחון יהיה קטן יותר.
משכנתא יכולה להימשך 20, 25 ואף 30 שנה, בתקופה כזאת העבודה יכולה להשתנות, הוצאות המשפחה יכולות לגדול והריבית יכולה לנוע לשני הכיוונים, לכן השאלה החשובה היא לא רק כמה הבנק מוכן להלוות, אלא כמה המשפחה יכולה לשלם לאורך זמן בלי שכל שינוי קטן יהפוך לבעיה.
מה הנתונים אומרים למי שכבר משלם משכנתא
עבור בעלי משכנתאות קיימות, השינוי בשוק הוא סיבה לבדוק מחדש את ההלוואה ולא להשאיר אותה על טייס אוטומטי.
מי שמחזיק במסלול פריים עשוי ליהנות מירידת הריבית באופן ישיר, בעוד שמי שנמצא במסלולים יקרים או צמודי מדד יכול לבחון אם התמהיל עדיין מתאים לצרכים שלו.
עם זאת, אין מסלול אחד שמתאים לכל המשפחות.
מי שמתכנן לפרוע סכום גדול בשנים הקרובות צריך לחשוב אחרת ממי שזקוק לוודאות גבוהה בהחזר.
גם רמת ההכנסה, החסכונות, גיל הלווים והתקופה שנותרה משפיעים על ההחלטה.
המטרה היא לא לבנות את כל המשכנתא סביב הניסיון לנחש את החלטת הריבית הבאה.
המטרה היא ליצור מבנה שניתן לעמוד בו גם כאשר הריבית, המדד או ההכנסה מתפתחים אחרת מהצפוי.
השורה התחתונה
הזינוק במשכנתאות ביוני מראה שמשהו בהתנהגות הציבור מתחיל להשתנות.
מסלול הפריים חוזר, הציפייה להמשך ירידת הריבית מתחזקת, ויותר משפחות מרגישות שהן יכולות שוב לקבל החלטות.
מאחורי ההתעוררות הזאת נמצאות גם עסקאות ישנות שמגיעות כעת לשלב המימון, הלוואות בלון והסיכון שהקלה זמנית בהחזר תוביל לחוב גדול יותר.
הנתון של 11.1 מיליארד שקל מספר לא רק על שוק הנדל"ן, אלא גם על ציבור שמוכן לפעול מתוך הנחה שעלות המימון תמשיך לרדת.
ייתכן שההנחה הזאת תתברר כנכונה, וההחזרים אכן ימשיכו לרדת, אבל משק בית לא צריך לבנות התחייבות של עשרות שנים על תרחיש אחד בלבד.
בסופו של דבר, משכנתא טובה לא נמדדת ביום שבו הבנק מאשר אותה, אלא ביכולת להמשיך לשלם אותה גם כשהתחזית משתנה.