העתיד של ענקיות הטק
13.7.2026

בקצרה
- ענקיות הטכנולוגיה האמריקאיות, שבעבר נהנו מתזרימי מזומנים חופשיים אדירים, נכנסות כעת למרוץ חימוש בבינה מלאכותית, מה שמחייב אותן להגדיל בחדות את הוצאות ההון ולהקריב את תזרים המזומנים שלהן בטווח הקצר, אך תחזיות ל-2028 מצביעות על זינוק שיכפיל את תזרים המזומנים החופשי של הסקטור לשיא של כ-678 מיליארד דולר.
- השקעות ההון של ארבע ענקיות הענן והתשתית (מיקרוסופט, מטה, גוגל ואמזון) צפויות להגיע לכ-600 מיליארד דולר בשנת 2026, זינוק דרמטי המונע מהצורך הקריטי בבניית תשתיות AI, מרכזי נתונים ושבבים, מה שמוביל לשחיקה זמנית בתזרים המזומנים החופשי ומעיד על נכונותן לסכן סכומי עתק להבטחת שליטה עתידית.
- ההשקעה האגרסיבית בתשתיות בינה מלאכותית, הכוללת הקמת מרכזי נתונים ורכישת שבבים מתקדמים, צפויה לכווץ את תזרים המזומנים החופשי הנקי של החברות בכ-50% בתוך כשנה, מה שפוגע בתוכניות רכישה חוזרת של מניות וגורם לשוק לתמחר מחדש את הסיכון, המשקף חשש מהחזר השקעה איטי או נמוך מהמצופה.
- מפת המרוויחות מבום ה-AI מתרחבת מעבר לאנבידיה וכוללת יצרניות זיכרון מתקדם כמו מיקרון ו-SK Hynix, המספקות רכיבי HBM חיוניים למעבדי GPU, וכן חברות אנרגיה (כמו Bloom Energy) וציוד כבד (כמו קטרפילר), הנהנות מהביקוש העצום לאנרגיה ותשתיות פיזיות הנדרשות להקמת מרכזי הנתונים.
במשך כמעט שני עשורים, ענקיות הטכנולוגיה האמריקאיות נהנו מחופש פיננסי חסר תקדים, הן ייצרו תזרימי מזומנים חופשיים אדירים שאיפשרו להן לתדלק תוכניות רכישה חוזרת של מניות ולבצר את מעמדן בראש השוק.
אך בשנים האחרונות ובעיקר השנה, עידן העודפים המיידיים מפנה את מקומו להימור הפיננסי הגדול ביותר של העשור, מרוץ החימוש בבינה המלאכותית.
כדי לממן את תשתיות המחר, ממרכזי נתונים מפלצתיים ועד שבבים מתקדמים, החברות נאלצות להגדיל בחדות את הוצאות ההון ולהקריב את תזרים המזומנים שלהן בטווח הקצר.
בעוד שחלק מהמשקיעים חוששים מהשחיקה הזמנית ברווחיות, תחזיות הקונצנזוס לשנת 2028 מצביעות על תפנית דרמטית, זינוק שיכפיל את תזרים המזומנים החופשי של הסקטור לשיא היסטורי של כ-678 מיליארד דולר.
בואו נבחן ביחד כיצד ההשקעה האגרסיבית ב-AI מעצבת מחדש את מפת הכוחות של ענקיות הטכנולגיה, מי החברות שמרוויחות כבר עכשיו, ומהי המשמעות עבור המשקיעים שמחפשים תשואה לטווח הארוך.
הפיצוץ בהשקעות ההון
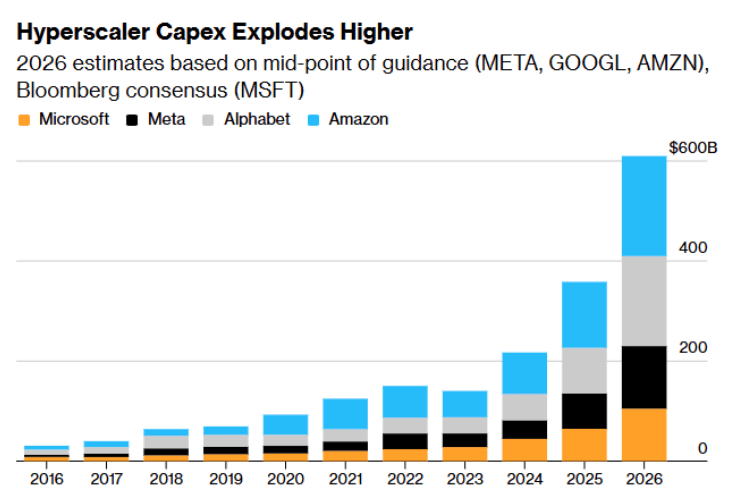
התחזיות לשנת 2026 ממחישות עד כמה אגרסיבי הפך מרוץ החימוש הטכנולוגי, הוצאות ההון המושקעות על ידי ארבע ענקיות הענן והתשתית, מיקרוסופט (MSFT), מטה (META), גוגל (GOOG) ואמזון (AMZN), מזנקות לגבהים חסרי תקדים ומגיעות לרף אסטרונומי של כ-600 מיליארד דולר בשנה אחת בלבד.
בעוד שבין השנים 2016 ל-2023 הציגו החברות צמיחה מתונה והדרגתית בלבד בהשקעותיהן, השנים האחרונות מסמנות זינוק המונע כולו מהצורך הקריטי בבניית תשתיות AI, מרכזי נתונים מתקדמים וספיגת שבבים בקנה מידה מפלצתי.
העלייה הדרמטית הזו בהוצאות היא המנוע הישיר מאחורי השחיקה הזמנית בתזרים המזומנים החופשי של החברות, והיא מוכיחה עד כמה ענקיות הטכנולוגיה מוכנות לסכן סכומי עתק בהווה כדי להבטיח את שליטתן הבלעדית בעולם של המחר.
הסטת הכספים המסיבית הזו מתבטאת בשטח כאמור, בהזרמת הון ללא תקדים אל עבר תשתיות בינה מלאכותית החל מהקמת מרכזי נתונים מפלצתיים, דרך רכישת שבבים מתקדמים ותשתיות תקשורת מהירות, ועד למימון היקר של אימון מודלים מורכבים.
אלא שלמהלך האגרסיבי הזה יש מחיר מיידי וכבד, התחזיות מעריכות כי הזינוק החד בהוצאות צפוי לכווץ את תזרים המזומנים החופשי הנקי ) של חברות אלו בכ-50% בתוך קצת יותר משנה בלבד.
עבור ציבור המשקיעים, השחיקה הזו ב תזרים היא אירוע דרמטי, שכן היא בולמת באופן ישיר את תוכניות הרכישה החוזרת של מניות, מנגנון שהיה לאחד ממנועי ההצפה והעלאת שווי המניות המרכזיים בעשור האחרון.
כתוצאה מכך, השוק כבר החל לתמחר מחדש את הסיכון המשתנה, והתשואות של מניות הטכנולוגיה מתחילות לשקף את הספקנות והחשש ההולך וגובר מפני החזר השקעה איטי או נמוך מהמצופה על השקעות העתק הללו.
מקור: Bloomberg
מי באמת גזר את הקופון מבום ה-AI?
מפת המרוויחות בפועל מורכבת ועמוקה, אנבידיה (NVDA) אמנם הייתה הנהנית המיידית והבולטת ביותר בשלב הראשון, אך ככל שהתעשייה מתבגרת, מתברר שישנם שחקנים נוספים שגוזרים קופון שמן ולעיתים בצורה שקטה בהרבה.
יצרניות הזיכרון, חברות כמו מיקרון (MU), סנדיסק (SNDK), סמסונג ו-SK Hynix שהונפקה בשישי האחרון, מספקות זיכרון מתקדם מסוג HBM, המהווה רכיב בלתי נפרד שבלעדיו אף מעבד GPU אינו יכול לפעול. בנוסף, הזינוק בהקמת מרכזי הנתונים מייצר דרישת עתק לאנרגיה ולתשתיות פיזיות, מה שמעמיד חברות אנרגיה כמו (Bloom Energy (BE בעמדה אסטרטגית, ואף מזניק חברות ציוד כבד ובנייה כמו קטרפילר (CAT), הנהנות מהביקוש המאסיבי לחפירות, בטון ופלדה. 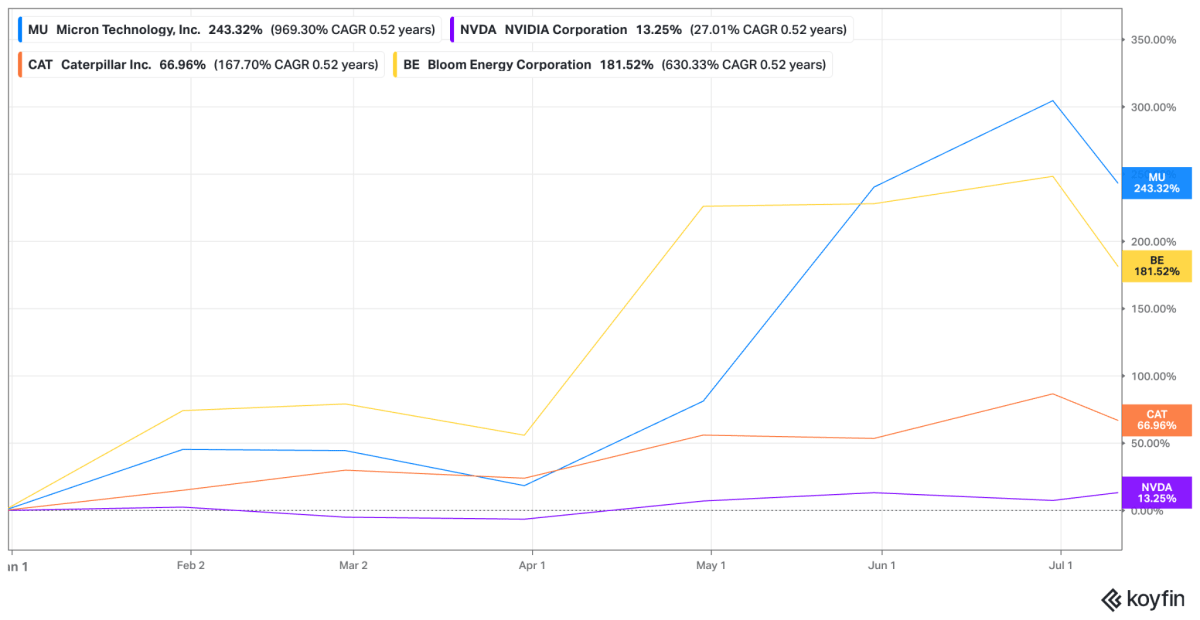
קרדיט: koyfin
המבט לעתיד, הזינוק הצפוי בתזרים המזומנים של ענקיות הטכנולוגיה
עד כה לא חידשנו יותר מדי במצבן של ענקיות הטכנולוגיה, אבל בואו נסתכל קדימה.
ניתוח התחזיות בשוק מציג תמונה עתידית מרתקת עבור שש ענקיות הטכנולוגיה, אנבידיה, אפל, אמזון, מיקרוסופט, גוגל ומטא.
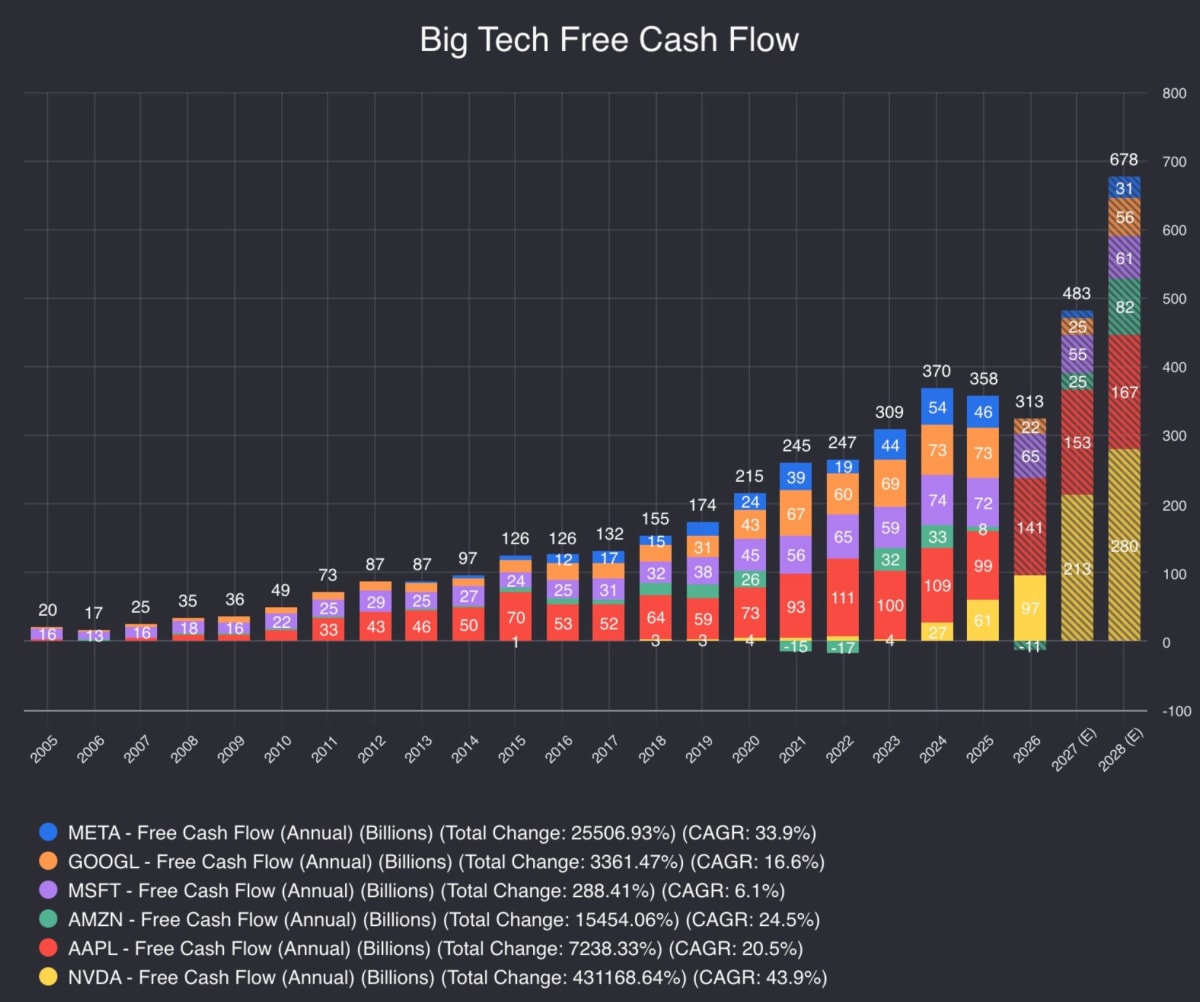
הבשורה המרכזית העולה מהנתונים היא שתזרים המזומנים החופשי הכולל של קבוצה זו אינו רק מתאושש מההשקעות המסיביות, אלא צפוי להכפיל את עצמו בתוך שלוש שנים בלבד ולהגיע לשיא היסטורי פנומנלי של כ-678 מיליארד דולר בשנת 2028.
חלוקת העוגה הזו לשנת 2028 מגלה שינוי דרמטי ביחסי הכוחות בשוק.
אנבידיה ממוקמת בראש הדירוג בפער עצום עם תזרים חופשי חזוי של 280 מיליארד דולר, המהווה כ-41% מסך התזרים הכולל של שש החברות גם יחד.
אחריה ניצבת אפל במקום השני עם תזרים אדיר של 167 מיליארד דולר (כ-25%), בעוד אמזון תופסת את המקום השלישי עם 82 מיליארד דולר (כ-12%). את הרשימה סוגרות מיקרוסופט עם 61 מיליארד דולר (כ-9%), גוגל עם 56 מיליארד דולר (כ-8%), ומטא, שנמצאת בשיא גל ההשקעות שלה, עם תזרים חזוי של 31 מיליארד דולר (כ-5%).
כדי להבין את עוצמת התהליך, מספיק להתבונן בקצב הצמיחה השנתי של החברות לאורך התקופה שנבדקה משנת 2005 ועד התחזית ל-2028.
אנבידיה מובילה את המדד בקצב צמיחה מפלצתי של 43.9%, ואחריה מטה עם 33.9% ואמזון עם 24.5%. אפל מציגה צמיחה מרשימה ויציבה של 20.5%, בעוד גוגל עם 16.6% ומיקרוסופט עם 6.1% מציגות קצבי צמיחה מתוניים יותר, המשקפים חברות בוגרות שלצד הצמיחה מנתבות נתח נכבד מהונן להשקעות תשתית ארוכות טווח.
קרדיט: Fiscal
פער הזמנים
כדי להבין כיצד התחזית האופטימית לשנת 2028 מתיישבת עם השחיקה הנוכחית בתזרימים, יש לבחון את פער הזמנים המובנה בין שלב ההשקעה לשלב ההבשלה.
התהליך מתרחש בשני שלבים מרכזיים, בשלב הראשון והמיידי, החברות הרוכשות מזרימות סכומי עתק להשקעות ההון עבור תשתיות AI.
בשלב זה, שאנחנו נמתאים פה כיום, ההוצאות נמצאות בשיאן בעוד שהפירות הכלכליים עדיין לא הגיעו במלואם, מה שמוביל לשחיקה זמנית וטבעית בתזרים המזומנים החופשי.
אולם בשלב השני והמיוחל, התשתיות שהוקמו מתחילות לייצר הכנסות מסיביות ממנויי AI, שירותי ענן מתקדמים ופרסום חכם.
כתוצאה מכך, תזרים המזומנים התפעולי מזנק בחדות, מפצה על הוצאות ההון הגבוהות ומזניק את ה-FCF לרמות שיא חדשות לקראת 2028.
תהליך זה מוכיח כי הירידה הנוכחית בתזרימים אינה סימן לחולשה עסקית, אלא שלב מעבר הכרחי בדרך להשגת החזר ארוך טווח על ההשקעה.
מכפילי FCF והתשואה הצפויה: מתמחור עתידי מתוח למבחן המציאות
נכון לשנת להיום, מכפילי תזרים המזומנים החופשי של ענקיות ה-Big Tech מגלמים ציפיות צמיחה אגרסיביות במיוחד סביב טכנולוגיית ה-AI.
אנבידיה נסחרת בימים אלה במכפיל FCF עתידי של כ-40x-50x, בעוד שאפל ומטה נהנות מתמחור מיוצב ונוח יותר של כ-25x-35x.
מיקרוסופט וגוגל נעות סביב מכפילים של 30x-40x, ואילו אמזון מציגה מכפיל מתוח יחסית עקב השחיקה הזמנית בתזרים שנובעת מהשקעות ההון הכבדות.
תמחור זה מעיד כי המשקיעים מעניקים פרמיה משמעותית לפוטנציאל הרווח המגלם את שירותי המחר, תוך נכונות לספוג תשואת תזרים מיידית נמוכה.
במידה ושוק המניות יפגין איטיות ושווי החברות יישאר ברמתו הנוכחית, הזינוק בתזרים יביא לדחיסה דרמטית במכפילים.
במצב כזה, המכפיל של אנבידיה יצנח לרמה נוחה של כ-18x בלבד ואפל תנוע סביב 27x, תרחיש המשקף פוטנציאל תשואה שנתית מורכבת מרשים של בין 15% ל-25%, עבור אנבידיה בזכות הגידול הפנומנלי בתזרים, כ-8% עד 12% לאפל, 10% עד 15% לאמזון ומטה, ו-7% עד 12% למיקרוסופט וגוגל, וכל זאת עוד לפני ששוקללו חלוקת דיבידנדים או תוכניות רכישה חוזרת של מניות.
מנגדו, אם מכפילי ה-FCF יישארו יציבים וישמרו על הרמות הגבוהות של היום ללא שחיקה, פוטנציאל התשואה למשקיעים הופך ליוצא דופן.
שווי השוק של אנבידיה, למשל, יידרש להעפיל לרף אסטרונומי של בין 11 ל-14 טריליון דולר כדי לשמור על מכפיל של כ-45x, מה שיבטיח תשואה שנתית של מעל 30%.
יתר חברות הקבוצה יציגו בתרחיש זה תשואות שנתיות של בין 15% ל-25% בהתאם לקצב צמיחת ה-FCF שלהן.
נתונים אלו מזקקים את מערכת הסיכוי-סיכון המורכבת של המצב הנוכחי, השוק כבר מתמחר תרחיש צמיחה כמעט מושלם, והשאלה הבוערת שנותרה פתוחה היא האם הכנסות ה-AI בפועל יצליחו להצדיק את הערכות השווי הפנטסטיות הללו.
לסיכום
מהפכת הבינה המלאכותית מסמנת את סופו של עידן העודפים התזרימיים הכלכליים חסרי המאמץ של ענקיות הטכנולוגיה, ותחילתו של עידן ההשקעות האסטרטגיות המסיביות.
השחיקה הנוכחית בתזרים המזומנים החופשי והזינוק המטאורי בהוצאות ההון אינם מעידים על חולשה עסקית, אלא על נכונות להקריב את הטווח הקצר במטרה לבצר שליטה בשוק העתידי.
הפער הקיים בין פריסת התשתיות היקרה של היום לבין קציר הפירות התזרימי הצפוי בשנת 2028 מעמיד את המשקיעים בפני מבחן של סבלנות ודיוק, ההזדמנות לייצר תשואות יוצאות דופן היא ממשית, אך היא מלווה ברמת סיכון גבוהה עקב תמחור אגרסיבי שכבר מגלם צמיחה כמעט מושלמת.
בשנים הקרובות, המפתח להצלחה בשוק לא יהיה רק בדיקה של כמה מזומן החברות מייצרות, אלא מעקב הדוק אחר יעילות הקצאת ההון והיכולת להבדיל בין החברות שבונות את תשתיות המחר לבין אלו שנסחרות בפרמיה מוגזמת.