האם הצרכן האמריקאי מתחיל להתעייף?
12.7.2026

בקצרה
- הוצאות הצרכנים בארה"ב עלו במאי 2026 ב-0.7% (0.3% בניכוי אינפלציה), והמכירות הקמעונאיות הגיעו ל-763.7 מיליארד דולר, עלייה של 0.9% לעומת החודש הקודם, אך נתונים אלו אינם מעידים בהכרח על שיפור ברמת החיים, אלא בעיקר על עלייה במחירים קבועים.
- מדד המחירים המבוסס על הוצאות הצרכנים זינק במאי ב-4.1% לעומת השנה הקודמת, כאשר חלק ניכר מהגידול בהוצאות נבע מתחומי הדיור, הבריאות והתחבורה, מה שמעיד שהצרכן משלם יותר כדי לשמר את אותה רמת חיים ולא רוכש מוצרים חדשים המשקפים ביטחון כלכלי.
- הצריכה הפרטית מהווה כשני שלישים מהתוצר האמריקאי, ולכן כל שינוי בהרגלי הקנייה של משקי הבית משפיע באופן דרמטי על הכלכלה כולה, מה שמדגיש את חשיבות הבנת המניעים מאחורי הוצאות הצרכנים – האם הן נובעות מביטחון כלכלי או מחוסר ברירה.
- שוק העבודה החזק, עם אבטלה נמוכה ועליית שכר מתמשכת, אפשר לצרכן האמריקאי להחזיק מעמד זמן רב למרות העלאות הריבית והאינפלציה, אך ייתכן שהיחלשות בביטחון התעסוקתי תוביל לצמצום הוצאות משמעותי שישפיע על הכלכלה כולה.
במשך עשרות שנים הצרכן האמריקאי היה הכוח שהניע את הכלכלה הגדולה בעולם.
כשהוא קנה רכב חדש, יצרניות הרכב הגדילו את הייצור, כשהוא הזמין חופשה, חברות התעופה ובתי המלון הרוויחו,
וכשהוא שיפץ את הבית נהנתה מהביקוש שרשרת שלמה של יצרנים, ספקים וקבלנים.מאחורי כמעט כל רכישה של משק בית אמריקאי עומדת פעילות כלכלית רחבה,ולכן גם שינוי קטן בהרגלי הקנייה שלו מורגש הרבה מעבר לגבולות ארצות הברית.
הסיבה לכך פשוטה, הוצאות משקי הבית אחראיות לכשני שלישים מהתוצר האמריקאי,
כך שמה שמניע את הכלכלה הוא לא רק כמה כסף אנשים מרוויחים, אלא בעיקר כמה הם בוחרים להוציא.
כל עוד אנשים מרגישים בטוחים במקום העבודה, לא חוששים לאבד את ההכנסה ומאמינים שהמצב הכלכלי שלהם יישאר יציב,
הם ממשיכים להחליף רכב, לצאת למסעדות, להזמין חופשות ולשפץ את הבית.
כשהביטחון מתחיל להיחלש, השינוי כמעט אף פעם לא מופיע מיד בנתוני המאקרו.
הוא מתחיל הרבה קודם, כשבוחרים מותג זול יותר בסופר, דוחים את החלפת הטלפון,
מקצרים את החופשה או מעבירים את השיפוץ לשנה הבאה.
רק כשההתנהגות הזאת חוזרת אצל מיליוני משקי בית, היא מתחילה להופיע גם בנתונים הכלכליים ולבסוף גם בכותרות.
במבט ראשון קשה למצוא סימנים לכך שהצרכן האמריקאי נחלש.
במאי 2026 הוצאות הצרכנים עלו ב-0.7% לעומת החודש הקודם, וגם לאחר נטרול האינפלציה נרשמה עלייה של 0.3%.
במקביל, המכירות הקמעונאיות הסתכמו בכ-763.7 מיליארד דולר, עלייה של 0.9% לעומת החודש הקודם ושל 6.9% לעומת מאי בשנה שעברה.
במבט ראשון הנתונים האלה נראים כמו הוכחה לכך שהצרכן עדיין חזק, אבל כאן בדיוק מסתתרת המלכודת,
נתוני ההוצאות מראים כמה כסף יצא מהכיס של הצרכן, אבל הם לא מסבירים למה הוא הוציא אותו.
צרכן יכול להוציא יותר כסף ועדיין להיות במצב כלכלי פחות טוב, פשוט משום שהוא משלם יותר על אותם מוצרים ואותם שירותים.
וזה בדיוק מה שמתחיל להופיע בנתונים, מדד המחירים המבוסס על הוצאות הצרכנים עלה במאי ב-4.1% לעומת השנה הקודמת, לאחר עלייה של 3.8% באפריל.
במקביל, חלק גדול מהגידול בהוצאות הגיע מתחומי הדיור, הבריאות, הביטוח והתחבורה, הוצאות קבועות שקשה מאוד לצמצם,
ולא מעלייה ברכישת מוצרים שמעידה על ביטחון גבוה יותר או על שיפור ברמת החיים.
במילים פשוטות, הצרכן האמריקאי מוציא יותר כסף, אבל לא בהכרח חי טוב יותר,במקרים רבים הוא פשוט משלם יותר כדי לשמור על אותה רמת חיים.
ממה מורכב התוצר של ארצות הברית?
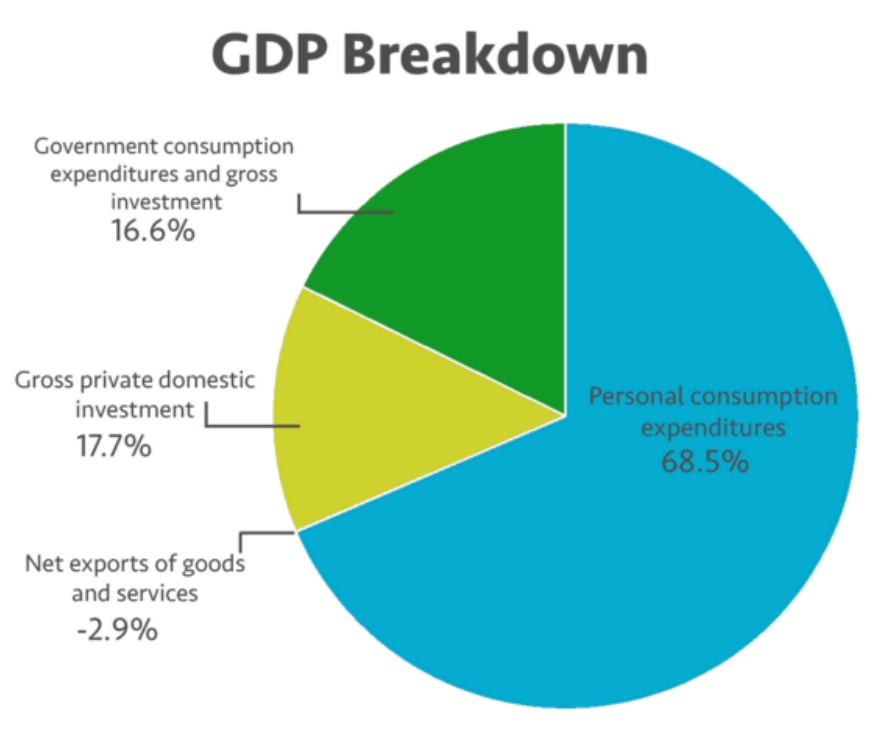
מקור: הלשכה לניתוח כלכלי של ארצות הברית (BEA), חשבונות ההכנסה והתוצר הלאומיים (NIPA)
הגרף מציג את ארבעת המרכיבים העיקריים של הכלכלה האמריקאית.
הצריכה הפרטית, המסומנת בכחול, מהווה את החלק הגדול ביותר בתוצר, אחריה ההשקעות הפרטיות, הוצאות הממשלה והיצוא נטו.
אפשר לראות שהצריכה הפרטית גדולה משמעותית מכל שאר המרכיבים, ולכן כל שינוי בהרגלי הקנייה של משקי הבית משפיע כמעט על כל הכלכלה.
במילים אחרות, הנתונים עדיין מציגים צרכן שממשיך להוציא כסף, אבל הם כבר לא עונים על השאלה החשובה באמת, האם הוא עושה זאת מתוך ביטחון כלכלי, או משום שאין לו ברירה אלא לשלם יותר.
כדי להבין את זה צריך לחזור שנתיים אחורה, לרגע שבו כמעט כולם היו בטוחים שהצריכה עומדת להיחלש, ולשאול שאלה אחרת לגמרי איך הצרכן האמריקאי הצליח להחזיק מעמד כל כך הרבה זמן?
אז איך יכול להיות שהצרכן עדיין מחזיק את הכלכלה?
אחרי אחת מתקופות העלאות הריבית המהירות ביותר שידעה ארצות הברית, רוב הכלכלנים היו בטוחים שהצריכה תיחלש במהירות.
התחזית הייתה פשוטה, ריבית גבוהה מייקרת הלוואות, אינפלציה שוחקת את כוח הקנייה, ובשלב מסוים משקי הבית אמורים להתחיל לצמצם הוצאות.
אבל בפועל קרה בדיוק ההפך, המסעדות נשארו מלאות, שדות התעופה המשיכו להיות עמוסים, החברות המשיכו לדווח על ביקושים חזקים והכלכלה האמריקאית הפתיעה פעם אחר פעם את התחזיות.
במקום לשאול למה הצריכה נחלשה, המשקיעים התחילו לשאול למה היא ממשיכה להחזיק מעמד.
הסיבה הראשונה הייתה שוק העבודה, במשך תקופה ארוכה האבטלה נשארה נמוכה, השכר המשיך לעלות וחברות רבות המשיכו לגייס עובדים.
כל עוד אנשים הרגישו בטוחים במקום העבודה שלהם, היה להם קל יותר להתמודד עם מחירים גבוהים ועם ריבית יקרה, אבל זה היה רק חלק מהסיפור.
במהלך הקורונה משקי הבית צברו חיסכון חריג, בזמן שהכלכלה הייתה סגורה, ההוצאות על טיסות, מסעדות ובילויים ירדו בחדות, ובמקביל הממשלה הזרימה למשקי הבית מאות מיליארדי דולרים במסגרת תוכניות הסיוע. כשהמשק נפתח מחדש, משפחות רבות נכנסו לתקופה הזאת עם כרית ביטחון שאפשרה להן להמשיך לצרוך גם כשהמחירים והריבית עלו.
אלא שכרית הביטחון הזאת לא הייתה אמורה להחזיק לנצח.
בשנתיים האחרונות החיסכון נשחק.
הריבית נשארה גבוהה, החוב בכרטיסי האשראי המשיך לגדול והוצאות קבועות כמו דיור, ביטוח ובריאות תפסו חלק גדול יותר מהתקציב המשפחתי.
מכך ניתן להבין כי כרית הביטחון של הצרכן הולכת ונשחקת.
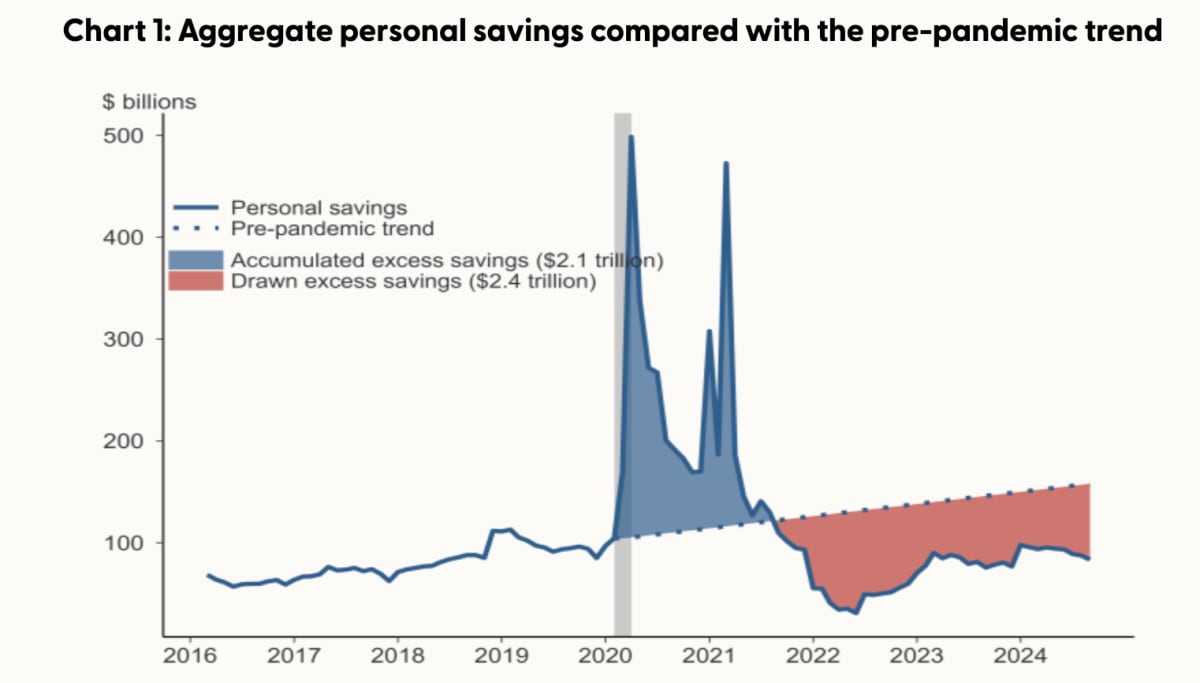 מקור: Lendingtree
הגרף מציג את החיסכון העודף שצברו משקי הבית בארצות הברית בתקופת הקורונה, בהשוואה למגמת החיסכון לפני המגפה.
בשנים 2020-2021 נוצרה כרית חיסכון גדולה בזכות הירידה בהוצאות ותוכניות הסיוע של הממשלה.
בשנים שלאחר מכן משקי הבית השתמשו בכסף הזה כדי להמשיך לצרוך למרות האינפלציה והריבית הגבוהה, ככל שהחיסכון העודף נשחק, כך גם פחתה כרית הביטחון של הצרכן.
הנתונים עדיין נראים טוב, אבל הסיפור מתחיל להשתנות
אם יש דבר אחד שמשקיעים יודעים מניסיון, זה שהנתונים הרשמיים כמעט תמיד מגיעים באיחור.
עד שהאטה מופיעה בנתוני המאקרו, החברות שפוגשות את הצרכן מדי יום כבר מרגישות אותה.
לכן, מי שמנסה להבין לאן הכלכלה האמריקאית הולכת, מקשיב קודם כל למה שהחברות מספרות.
הדוחות האחרונים מתחילים לצייר תמונה עקבית, לא תמונה של צרכן שמפסיק לקנות, אלא של צרכן שחושב יותר לפני כל קנייה.
(WMT) Walmart דיווחה שהלקוחות ממשיכים להגיע לחנויות, אבל הופכים רגישים יותר למחיר ומעדיפים מוצרים בסיסיים על פני רכישות שאינן הכרחיות.
(COST) Costco ממשיכה ליהנות מביקושים יציבים, בעיקר משום שיותר משפחות מחפשות לחסוך באמצעות קנייה בכמויות גדולות.
במקביל, (AMZN) Amazon ו-(TGT) Target הקדימו השנה את מבצעי החזרה לבית הספר מתוך הבנה שהצרכנים מתחילים את הקניות מוקדם יותר ומנסים לנצל כל הנחה אפשרית.
גם סקרי הצרכנים מחזקים את אותה מגמה.
כמעט מחצית מהמשפחות בארצות הברית מעריכות שההוצאות על ציוד לבית הספר יהיו גבוהות יותר השנה ולכן רבות מהן משוות מחירים,
מחכות למבצעים ומתכננות את הקניות מראש כדי לקבל יותר תמורה מכל דולר שהן מוציאות.
גם נתוני האשראי מצטרפים לתמונה. החוב בכרטיסי האשראי של משקי הבית בארצות הברית ממשיך לנוע סביב רמות שיא, בזמן שהריבית עדיין מכבידה על הלווים.
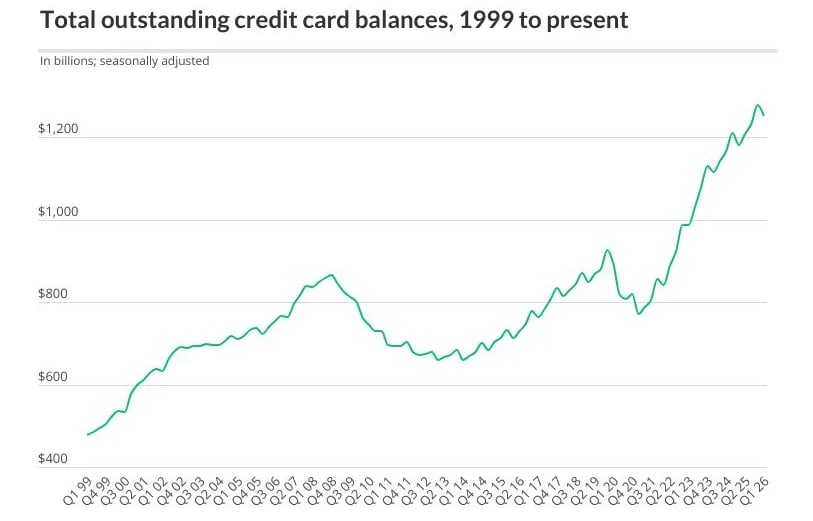 מקור: Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit.
הגרף מציג את סך החוב בכרטיסי האשראי של משקי הבית בארצות הברית מאז 1999.
בשנים האחרונות החוב הגיע לרמות שיא, מה שמעיד שיותר משקי בית נעזרים באשראי כדי לממן חלק מההוצאות השוטפות.
בפני עצמו, הנתון הזה לא מעיד בהכרח על מצוקה.
כל עוד אנשים עובדים ומצליחים לעמוד בהחזרים, שימוש באשראי הוא חלק טבעי מההתנהלות הכלכלית. אבל כשהוא מצטרף לדוחות החברות,
לחיפוש אחר מבצעים ולמעבר למוצרים זולים יותר, מתחילה להצטייר תמונה שקשה להתעלם ממנה.
אף אחד מהסימנים האלה לא מוכיח לבדו שהצרכן האמריקאי נחלש, אבל כשהם מתחברים יחד, הם מספרים סיפור ברור בהרבה.
הצרכן עדיין ממשיך להוציא כסף, רק שהוא עושה את זה בזהירות ובשיקול דעת גדולים יותר.
למה השוק מגיב הרבה לפני שהנתונים משתנים?
אחת הטעויות הנפוצות ביותר של משקיעים היא לחכות לאישור רשמי שהמצב השתנה.
זה נשמע הגיוני, הרי אם הכלכלה עדיין צומחת והצריכה נשארת חזקה, למה לשנות את תיק ההשקעות?
הבורסה לא מתמחרת את מה שקורה היום, אלא את מה שהיא חושבת שיקרה בעתיד לכן, ברגע שהמשקיעים מזהים סימנים ראשונים לשינוי בהתנהגות הצרכן,
הם כבר מתחילים לשאול אילו חברות ירגישו אותו ראשונות.
זאת הסיבה שמניה יכולה לרדת גם אחרי דוח מצוין, חברה יכולה להציג עלייה במכירות ולעקוף את תחזיות האנליסטים, אבל אם ההנהלה מספרת שהלקוחות הפכו זהירים יותר או שהביקוש מתחיל להתמתן, מבחינת השוק זה כבר מידע על העתיד, ולא רק על הרבעון האחרון.
בדיוק בגלל זה שיחות המשקיעים חשובות לא פחות מהדוחות הכספיים.
האנליסטים לא מקשיבים רק למספרים, אלא גם לטון של ההנהלה, לשאלות שעולות ולשינויים קטנים בהתנהגות הלקוחות.
כשאותו מסר מתחיל לחזור אצל כמה חברות מענפים שונים, קשה יותר להתייחס אליו כמקרה נקודתי.
זאת גם הסיבה שהשוק מגיב הרבה לפני שהנתונים הרשמיים משתנים.
עד שמופיעה האטה בנתוני המאקרו, המשקיעים כבר ניסו להעריך אילו חברות ייפגעו, ואילו דווקא ייהנו מהשינוי.
זאת בדיוק השאלה שמובילה אותנו לחלק הבא, אם הצרכן לא מפסיק להוציא כסף אלא משנה את סדרי העדיפויות שלו, מי יהיו המנצחים ומי יהיו המפסידים?
הכסף לא נעלם, הוא פשוט מחליף כתובת
אם יש טעות אחת שמשקיעים עושים כמעט בכל מחזור כלכלי, היא להתמקד רק בשאלה כמה כסף הצרכן יוציא. זאת שאלה חשובה, אבל היא לא תמיד השאלה הנכונה. ברוב המקרים הצרכן לא מפסיק לקנות. הוא פשוט משנה את סדרי העדיפויות שלו. הדולר שהיה מיועד לרכב חדש, לשיפוץ הבית או לחופשה יקרה, לא נעלם. הוא פשוט מגיע למקום אחר.
זאת בדיוק הסיבה שבכל האטה כלכלית מתחילה להיכתב מחדש רשימת המנצחים והמפסידים.
החברות הראשונות שמרגישות את השינוי הן בדרך כלל אלה שמוכרות מוצרים ושירותים שאפשר לדחות. שיפוץ הבית יכול לחכות, גם החלפת הספה, קניית נעלי ספורט חדשות או רכב חדש.
עבור (HD) Home Depot, (LOW) Lowe's ו-(NKE) Nike, גם דחייה של כמה חודשים בהחלטת הקנייה יכולה להשפיע על המכירות, על קצב הצמיחה ובסופו של דבר גם על הרווחיות.
אותו דפוס אפשר לראות גם בענף התיירות.
רוב האנשים לא מבטלים מיד את החופשה, אבל הם בהחלט יכולים לבחור יעד קרוב יותר, מלון זול יותר או טיסה במחיר נמוך יותר.
מבחינת (DAL) Delta Air Lines, (MAR) Marriott ו-(ABNB) Airbnb, המשמעות היא שלפעמים מספר הלקוחות כמעט לא משתנה, אבל ההוצאה הממוצעת של כל לקוח דווקא יורדת.
בכל פעם שדולר יוצא ממקום אחד, הוא בדרך כלל נכנס למקום אחר.
כשהתקציב המשפחתי נעשה צפוף יותר, הצרכנים מתחילים לחפש יותר תמורה לכל דולר שהם מוציאים.
בדיוק בגלל זה (WMT) Walmart, (COST) Costco ו-(DLTR) Dollar Tree מצליחות לא פעם להגדיל את נתח השוק שלהן, הן לא צריכות שהצרכן יוציא יותר כסף,
אלא שחלק גדול יותר מהכסף שהוא כבר מוציא יעבור אליהן.
אותו עיקרון נכון גם לחברות מוצרי הצריכה הבסיסיים.
אנשים יכולים לדחות רכישת רכב או שיפוץ לבית, אבל הם עדיין צריכים לקנות מזון, משקאות, מוצרי היגיינה וחומרי ניקוי.
לכן (PG) Procter & Gamble, (KO) Coca-Cola ו-(PEP) PepsiCo נהנות בדרך כלל מביקוש יציב יותר גם בתקופות שבהן הצרכן נעשה זהיר יותר.
גם כאן יש נקודה שחשוב להבין, לא מספיק לדעת באיזה ענף חברה פועלת, חשוב להבין למה הלקוחות בוחרים דווקא בה.
שתי חברות יכולות למכור מוצרים דומים, ובכל זאת להגיע לתוצאות שונות לחלוטין.
חברה עם מותג חזק, מחירים תחרותיים, יתרון תפעולי או מועדון לקוחות איכותי יכולה להגדיל את נתח השוק שלה דווקא בתקופה שבה המתחרות מתקשות.
בסופו של דבר, זאת אולי התובנה החשובה ביותר.
רוב המשקיעים מנסים לחזות אם הצרכן האמריקאי ימשיך להוציא כסף, אבל כמעט בכל מחזור כלכלי, השאלה החשובה יותר היא לאן הכסף יעבור.
הדולר הבא של הצרכן יקנה כנראה פחות או יותר את אותם מוצרים ושירותים, אבל לא בהכרח מאותן חברות.
יהיו חברות שיאבדו נתח שוק, ויהיו כאלה שיצליחו למשוך אליהן יותר לקוחות גם בלי שהצריכה הכוללת תגדל.
היתרון הגדול ביותר של משקיע הוא לא לנסות לנחש מתי הצרכן יפסיק לקנות, היתרון הוא לזהות מוקדם יותר מי יהיו החברות שיקבלו את הדולר הבא שהוא יוציא.
בסופו של דבר, השאלה היא לא אם הכסף ימשיך לזרום בכלכלה, אלא לאן הוא יזרום.