הדולר משנה אופי והאזהרה של דויטשה בנק חושפת שינוי עמוק בכלכלה העולמית
10.7.2026

בקצרה
- דויטשה בנק מזהיר כי הדולר האמריקאי משנה את אופיו, כאשר ארצות הברית נשענת כיום יותר על זרימות הון זרות לשוק המניות שלה ופחות על ביקוש זר לאג"ח ממשלתיות, מה שמעיד על שינוי עמוק במקורות המימון של הכלכלה האמריקאית ועלול להפוך את הדולר לתלוי יותר במצב הרוח של וול סטריט.
- בעבר, הדולר נתמך על ידי ביקוש עולמי לאג"ח ממשלתיות אמריקאיות, שנחשבו לנכס מקלט בטוח בזמן משבר, מה שאפשר לארה"ב לממן גירעונות גדולים בתנאים נוחים יחסית, אך כעת שכבת הגנה זו נחלשת והדולר מאבד חלק ממעמדו כנכס בטוח ויציב.
- כסף זר המופנה לשוק המניות האמריקאי, בניגוד לכסף המופנה לאג"ח, הוא תנודתי יותר ומחפש צמיחה ועליית ערך, מה שעלול להפוך את הדולר למטבע פגיע יותר לתנודות בשווקים הפיננסיים ולהפחית את יציבותו בזמני ירידות בשוק המניות.
- מהפכת הבינה המלאכותית מושכת הון זר רב לחברות טכנולוגיה אמריקאיות כמו אנבידיה ומיקרוסופט, מה שמעיד כי חלק גדול מהתמיכה הנוכחית בדולר מגיע מתיאבון עולמי לסיכון וצמיחה, ולא מהחיפוש אחר ביטחון, וזה משנה את הדינמיקה של זרימות ההון לארה"ב.
במשך עשרות שנים הדולר האמריקאי היה הרבה יותר ממטבע של מדינה אחת.
הוא היה עמוד השדרה של המערכת הפיננסית העולמית, הוא היה המטבע שאליו ברחו משקיעים בזמן משבר, הוא היה המטבע שבו מדינות החזיקו רזרבות והוא היה המטבע שאפשר לארצות הברית לממן את עצמה בתנאים שאף מדינה אחרת בעולם לא קיבלה.
אבל עכשיו דויטשה בנק מזהיר שמשהו עמוק יותר מתחיל להשתנות ולפי הבנק, ארצות הברית נשענת היום יותר על זרימות הון זרות לשוק המניות שלה, ופחות על ביקוש זר לאג"ח ממשלתיות אמריקאיות.
במילים פשוטות, העולם עדיין מזרים כסף לארצות הברית, אבל הוא עושה את זה בצורה אחרת לגמרי.
מה בעצם השתנה?
כדי להבין את האזהרה צריך להבין קודם איך ארצות הברית מממנת את עצמה.
ארה"ב היא הכלכלה הגדולה בעולם, אבל היא גם כלכלה שחיה עם גירעונות גדולים, היא מייבאת יותר ממה שהיא מייצאת.
היא צורכת יותר ממה שהיא מוכרת לעולם והממשלה שלה מוציאה הרבה יותר כסף ממה שהיא מכניסה ממסים.
במצב כזה, ארצות הברית צריכה שהעולם ימשיך להזרים אליה כסף.
בעבר, חלק גדול מהכסף הזה זרם לאג"ח ממשלתיות ומדינות, בנקים מרכזיים, קרנות פנסיה ומשקיעים מוסדיים קנו חוב אמריקאי, כי הוא נחשב לנכס הבטוח והעמוק ביותר בעולם.
העולם מכר לאמריקאים מוצרים ושירותים, האמריקאים שילמו בדולרים, ואז חלק גדול מהדולרים האלה חזר לארצות הברית דרך רכישת אג"ח ממשלתיות.
כך ארה"ב הצליחה לממן גירעונות גדולים לאורך שנים, בלי לאבד את אמון השווקים.
למה אג"ח היו כל כך חשובות לדולר?
הכוח של אג"ח ממשלת ארה"ב לא היה רק בגודל שלהן, הכוח האמיתי היה באופן שבו הן התנהגו בזמן משבר.
כאשר השווקים רעדו, משקיעים ברחבי העולם חיפשו ביטחון, הם מכרו מניות, מכרו נכסים מסוכנים, וקנו דולרים ואג"ח ממשלתיות אמריקאיות, כאשר העולם פחד, הדולר התחזק וזה הפך אותו לנכס מקלט.
זה נתן לארצות הברית יתרון עצום והיא יכלה להמשיך ללוות בזול יחסית, גם כאשר החוב שלה גדל.
אבל לפי דויטשה בנק, החלק הזה במנגנון מתחיל להיחלש כיוון שהביקוש הזר לאג"ח ממשלתיות כבר לא מספק את אותה שכבת הגנה היסטורית.
במקביל, יותר כסף זר מגיע דווקא לשוק המניות האמריקאי. וזה משנה את כל הסיפור.
יש הבדל עצום בין כסף שנכנס לאג"ח לבין כסף שנכנס למניות, כאשר משקיע קונה אג"ח ממשלתית אמריקאית, הוא בדרך כלל מחפש ביטחון, נזילות ותשואה יציבה יחסית.
כאשר משקיע קונה מניית טכנולוגיה אמריקאית, הוא בדרך כלל מחפש צמיחה, חדשנות ועליית ערך.
אלה שני סוגים שונים לגמרי של כסף, כסף שנכנס לאג"ח נוטה להיות דביק יותר כיוון שהוא נשאר גם בתקופות קשות.
הוא מגיע פעמים רבות מגופים גדולים ושמרניים ולעומת זאת, כסף שנכנס למניות הוא כסף תנודתי יותר.
הוא מגיע כאשר יש אופטימיות, והוא יכול לצאת מהר כאשר הסנטימנט משתנה.
וזו בדיוק הנקודה שמטרידה את דויטשה בנק.
אם הדולר נשען יותר על זרימות הון לשוק המניות, הוא עלול להפוך למטבע שתלוי יותר במצב הרוח של וול סטריט.
כאשר מדדי המניות עולים, הכסף הזר ממשיך להיכנס אבל כאשר השוק מתהפך, גם התמיכה בדולר עלולה להיחלש.
הגרף מטה מציג את היקף החוב הפדרלי של ארצות הברית המוחזק בידי משקיעים זרים לאורך השנים, וממחיש כיצד העולם ממשיך להזרים טריליוני דולרים לאג"ח אמריקאיות, מה שהפך את הדולר במשך עשורים לעוגן המרכזי של המערכת הפיננסית העולמית.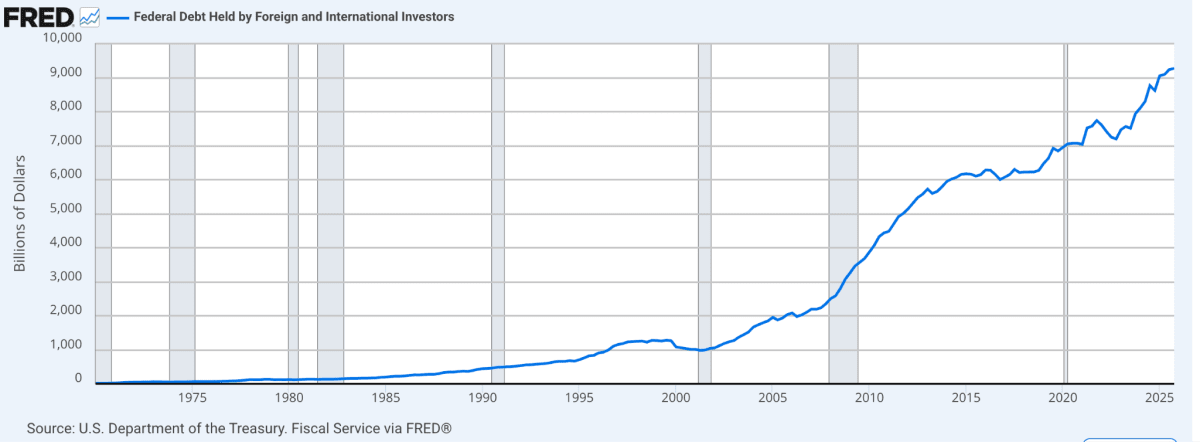
מקור: U.S. Department of the Treasury. Fiscal Service
הקשר הישיר למהפכת הבינה המלאכותית
אי אפשר להבין את השינוי הזה בלי לדבר על החברות שמובילות את מהפכת הבינה המלאכותית בוול סטריט. משקיע זר שרוצה חשיפה ל-AI לא באמת יכול להתעלם מאנבידיה (NVDA), מיקרוסופט (MSFT), מטא (META), אמזון (AMZN) ואלפאבית (GOOGL), שהפכו בשנים האחרונות לאחד ממוקדי המשיכה המרכזיים של ההון העולמי.
המשמעות היא שהכסף הזר לא תמיד מגיע לארצות הברית כדי לקנות את הביטחון של ממשלת ארה"ב,
חלק גדול ממנו מגיע כדי לקנות את הצמיחה של החברות האמריקאיות.
בעבר הדולר קיבל תמיכה מהפחד של העולם, והיום חלק גדול מהתמיכה שלו מגיע דווקא מהתיאבון של העולם לסיכון.
המספרים שמאחורי הסיפור
הגירעון בחשבון השוטף של ארצות הברית עמד ברבעון הראשון של 2026 על 226.8 מיליארד דולר, מדובר בגירעון ששווה כ-2.9% מהתוצר האמריקאי.
הנתון הזה מזכיר עד כמה ארצות הברית תלויה בזרימות הון חיצוניות כדי לאזן את הפער בין מה שהיא מוציאה לעולם לבין מה שהיא מקבלת ממנו.
הגרף מטה ממחיש כי ארצות הברית ממשיכה לחיות עם גירעון מתמשך בחשבון השוטף, מצב שמחייב אותה למשוך באופן קבוע הון זר כדי לממן את הפער בין מה שהיא קונה מהעולם לבין מה שהיא מוכרת לו.
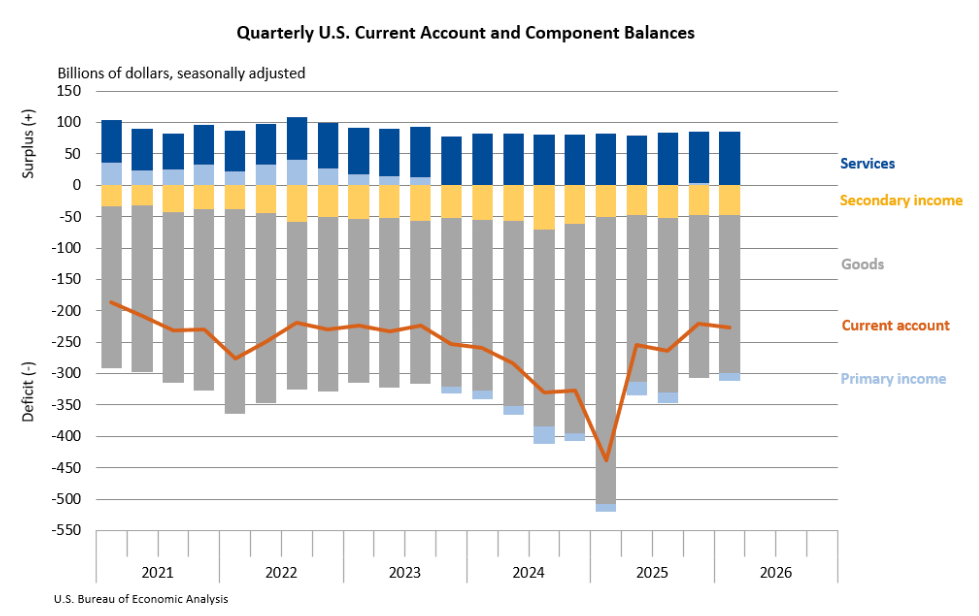
מקור:bea.gov
גם בצד החוב התמונה ברורה, לפי נתוני משרד האוצר האמריקאי, החזקות זרות באג"ח ממשלת ארה"ב עמדו באפריל 2026 על כ-9.35 טריליון דולר.
יפן הייתה המחזיקה הזרה הגדולה ביותר, עם כ-1.21 טריליון דולר. בריטניה החזיקה כ-938 מיליארד דולר, וסין החזיקה כ-651 מיליארד דולר.
כלומר, העולם עדיין מחזיק הרבה מאוד חוב אמריקאי. הדולר לא ננטש. אג"ח ממשלת ארה"ב לא נעלמות. אבל השאלה החשובה היא לא רק כמה כסף מוחזק שם, אלא מהו הכיוון השולי של הכסף החדש. וכאן האזהרה של דויטשה בנק הופכת לחשובה.
יש כמה סיבות שמסבירות את השינוי
הראשונה היא החוב האמריקאי.
ככל שהחוב גדל, חלק מהמשקיעים הזרים שואלים האם הם רוצים להגדיל עוד ועוד את החשיפה שלהם לאג"ח ממשלתיות.
ארצות הברית עדיין נתפסת כלווה החזק בעולם, אבל גם החזק בעולם יכול להפוך ליקר יותר למימון.
הסיבה השנייה היא גיאופוליטיקה.
מדינות רבות מבינות שהחזקת אג"ח אמריקאיות היא לא רק החלטת השקעה, היא גם תלות אסטרטגית בארצות הברית.
אחרי שנים של סנקציות, מלחמות סחר ומתיחות בין מעצמות, חלק מהמדינות מנסות לפזר סיכונים.
הסיבה השלישית היא פשוטה הרבה יותר.
שוק המניות האמריקאי הפך לאטרקטיבי בצורה חריגה, כאשר חברות הטכנולוגיה האמריקאיות מובילות את מהפכת הבינה המלאכותית, קשה למשקיעים זרים להישאר בחוץ.
הם אולי פחות רוצים לממן את החוב של וושינגטון, אבל הם מאוד רוצים להשתתף בצמיחה של עמק הסיליקון.
חשוב לא להתבלבל
האזהרה של דויטשה בנק לא אומרת שהדולר קורס, היא גם לא אומרת שמחר בבוקר העולם יפסיק להשתמש בו.
הדולר עדיין המטבע המרכזי בסחר העולמי, הוא עדיין מטבע הרזרבה החשוב בעולם, והוא עדיין יושב בלב המערכת הבנקאית והפיננסית הגלובלית.
האזהרה אומרת משהו אחר והיא שהדולר אולי לא נעלם, אבל הוא משתנה.
במקום להיות בעיקר נכס מקלט שמתחזק בזמן פחד, הוא עלול להפוך בהדרגה לנכס שתלוי יותר בביצועי שוק המניות האמריקאי.
זה שינוי משמעותי מאוד, כי אם הדולר מתחיל להתנהג יותר כמו נכס סיכון, המשמעות היא שבזמן ירידות חדות בוול סטריט הוא לא בהכרח יספק את אותה הגנה שהמשקיעים התרגלו לקבל ממנו.
עבור משקיעים, הסיפור הזה חשוב מכמה סיבות
הראשונה היא ניהול מטבע כיוון שמי שמחזיק השקעות בארצות הברית, מחזיק בפועל גם חשיפה לדולר.
אם הדולר הופך תנודתי יותר, התשואה בשקלים יכולה להיות שונה מאוד מהתשואה בדולרים.
הסיבה השנייה היא הקשר בין מניות לדולר.
בעבר, ירידה במניות אמריקאיות יכלה להיות מקוזזת חלקית על ידי התחזקות הדולר, אבל אם הדולר נעשה תלוי יותר במניות, ייתכן שבעתיד הקשר הזה יהיה פחות יציב.
הסיבה השלישית היא אג"ח.
במשך שנים אג"ח ממשלת ארה"ב נתפסו כעוגן סולידי בתיק ההשקעות, אבל כאשר החוב גדל, הריבית גבוהה יותר, והביקוש הזר משתנה, גם האג"ח עצמן דורשות ניתוח זהיר יותר.
דווקא שינוי כזה יכול ליצור הזדמנויות
אם הדולר הופך תנודתי יותר, ניהול חשיפה מטבעית הופך חשוב יותר.
אם שוק המניות האמריקאי ממשיך למשוך הון בגלל AI, חברות איכותיות עם תזרים חזק יכולות להמשיך ליהנות מהזרימות האלה, ואם אג"ח ממשלתיות נסחרות בתשואות גבוהות יותר, הן עשויות לחזור להיות מעניינות עבור חלק מהמשקיעים.
אבל ההזדמנות הגדולה ביותר היא אולי לא במוצר השקעה מסוים, היא בהבנה של השינוי.
משקיע שמבין שהדולר כבר לא מתנהג בדיוק כמו בעבר, יכול לבנות תיק השקעות חכם יותר.
הוא יכול לשאול איפה יש לו חשיפה כפולה, הוא יכול לבדוק האם הוא תלוי יותר מדי בארצות הברית והוא יכול להבין טוב יותר מתי הדולר מגן עליו, ומתי הוא דווקא מוסיף סיכון.
האזהרה של דויטשה בנק חשובה כי היא לא עוסקת רק בדולר
היא עוסקת בשאלה עמוקה יותר, איך העולם מממן את ארצות הברית, ומה קורה כאשר המימון הזה עובר מהחוב הממשלתי אל שוק המניות.
בעבר, הדולר נשען על הפחד של העולם והיום, יותר ויותר הוא נשען גם על האופטימיות של העולם כלפי וול סטריט.
כל עוד האופטימיות הזו נמשכת, זה יכול להמשיך לחזק את ארצות הברית אבל אם הסנטימנט ישתנה, הדולר עלול לגלות שהוא הפך לנכס הרבה יותר רגיש ממה שהעולם התרגל לחשוב.
הדולר לא נעלם, הוא לא מאבד ביום אחד את מעמדו, אבל הוא כן משנה אופי וכאשר המטבע החשוב בעולם משנה אופי, כל משקיע צריך לשים לב.